

Abu Dhabi National Oil Company (ADNOC)|analiza|Arabia Saudyjska|Barrick Mining|benzyna (gasoline)|BHP Group|biopaliwa|Chiny|cukier|emisja CO2|energia elektryczna|energia odnawialna|FED|gaz ziemny|Iran|kakao|kawa|kukurydza|miedź|olej sojowy|pszenica|ropa naftowa|ryż|rzepak|słoneczniki|soja|sok pomarańczowy|spółki surowcowe|stal|TotalEnergies|Unia Europejska|USA|złoto
Z dużej chmury… Smok powściągliwie, orzeł bez sukcesu (aktualności surowcowe – 28 września 2026)
Zapraszam na kolejny zestaw aktualności surowcowych!
nie chcesz czytać?
kliknij by przejść od razu do odcinka programu Surowcowe info
Słowniczek
- pp – punkt procentowy
- b/z – bez zmian
- t/t – zmiana wartości względem poprzedniego tygodnia
- m/m – zmiana wartości względem poprzedniego miesiąca
- q/q – zmiana wartości względem poprzedniego kwartału
- r/r – zmiana wartości względem poprzedniego roku
- s/s – zmiana wartości względem poprzedniego sezonu (w przypadku surowców mających sezon na przełomie roku kalendarzowego)
W dzisiejszych aktualnościach:
- ogólne informacje
- kawa
- cukier
- kakao
- sok pomarańczowy
- ogólne rolne
- pszenica
- kukurydza
- ryż
- soja
- pozostałe rośliny oleiste
- energia elektryczna
- ropa naftowa
- gaz ziemny
- energia odnawialna
- złoto
- miedź
- pozostałe metale przemysłowe
- Stany magazynowe metali przemysłowych
- omówienie aktualności (YouTube)
Ogólne informacje
- Od dziś (28/09) informacje dotyczące szerokiego spektrum surowców rolnych trafiają do działu „Ogólne rolne’ zlokalizowanego przed pszenicą, a po softach. Są to informacje dotyczące np. ogólnej liczby zbóż w zbiorach czy instalacji eksportowych. Dane dotyczące tylko np. pszenicy nadal są przy wątku „Pszenica”.
- Jak poinformował ambasador USA w Chinach David Perdue, prezydent Donald Trump podczas rozmów z chińskim przywódcą Xi Jinpingiem jasno stwierdził, że wsparcie Chin dla Iranu jest niedopuszczalne.
- Donald Trump poinformował, że chce się ponowni spotkać z Xi Jinpingiem w listopadzie oraz podczas szczytu G20 w Maiami na Florydzie w dniach 14 – 15 grudnia 2026.
- Unia Europejska stoi w obliczu kryzysu cen energii, wywołanego zawirowaniami na rynkach ropy i gazu będącymi następstwem konfliktu z udziałem Iranu. Unijny komisarz ds. energii wystosował do państw członkowskich list – do którego dotarła agencja Reuters – wzywający do rozważenia działań mających na celu ograniczenie popytu na gaz ziemny. „Mierzymy się z kryzysem cenowym, który wiąże się z kryzysem podażowym” – napisał unijny komisarz ds. energii Dan Jørgensen w liście skierowanym do ministrów energii państw UE. Europa jest w znacznym stopniu uzależniona od importu ropy i gazu. Dostawcy zagraniczni pokrywają około 80% zapotrzebowania Wspólnoty na gaz, co czyni ją bardzo podatną na gwałtowny wzrost światowych cen energii. Sytuacja ta wynika z faktycznego zablokowania Cieśniny Ormuz – kluczowego szlaku tranzytowego, przez który normalnie przepływa 20% światowych dostaw ropy i skroplonego gazu ziemnego (LNG) – na skutek konfliktu z udziałem Iranu. Jørgensen podkreślił, że dzięki zwiększonym możliwościom importu LNG, szerszemu wykorzystaniu energii ze źródeł odnawialnych oraz spadkowi popytu na gaz, UE jest obecnie lepiej przygotowana na trudną sytuację niż zimą 2021 roku, kiedy to Rosja ograniczyła dostawy gazu do Europy. Mimo to komisarz wezwał rządy do zintensyfikowania przygotowań do sezonu zimowego. „Zachęcam Państwa do rozważenia podjęcia lub kontynuowania działań, które pozwolą utrzymać proces wtłaczania gazu do magazynów lub ograniczyć popyt na gaz i energię elektryczną tak długo, jak będzie to konieczne” – napisał Jørgensen. Do takich działań mogłyby należeć m.in. obniżenie temperatury w budynkach użyteczności publicznej, rezygnacja z ogrzewania przestrzeni zewnętrznych oraz wyłączanie zbędnego oświetlenia publicznego – wskazał komisarz.
- Iran podkreślał, że konflikt z USA i Izraelem może zostać rozwiązany jedynie na drodze dyplomatycznej, po tym jak prezydent USA Donald Trump oświadczył, że odrzucił irańską propozycję ponownego otwarcia cieśniny Ormuz i zakończenia walk.
- Na Bliskim Wschodzie dowódcy wojskowi z Arabii Saudyjskiej, Turcji i Pakistanu mają omówić kwestię wsparcia dla Arabii Saudyjskiej w obliczu ataków ze strony wspieranych przez Iran jemeńskich bojowników Huti. Bojownicy Huti przeprowadzają ataki na wspierany przez Arabię Saudyjską rząd Jemenu i wielokrotnie ostrzeliwują terytorium saudyjskie, zakłócając przepływ ropy od największego na świecie eksportera energii. Działania te są częścią szerszego konfliktu na Bliskim Wschodzie, który rozpoczął się 28 lutego od ataków USA i Izraela na Iran.
- Prezydent Ukrainy Wołodymyr Zełenski przekazał, że USA zaproponowały Zjednoczonym Emiratom Arabskim zorganizowanie trójstronnego spotkania z udziałem Ukrainy i Rosji w celu omówienia działań zmierzających do zakończenia trwającej od ponad czterech lat wojny.
- Szef firmy KoBold Metals stwierdził, że zachodnie przedsiębiorstwa wydobywcze mogą dorównać Chinom pod względem tempa realizacji projektów związanych z kluczowymi surowcami mineralnymi w Afryce – bez uszczerbku dla standardów zgodności z przepisami – o ile rządy usprawnią procedury zatwierdzania i poprawią koordynację działań organów regulacyjnych. Firma KoBold z siedzibą w Kalifornii – przedsiębiorstwo poszukiwawcze wspierane przez amerykańskich miliarderów Jeffa Bezosa i Billa Gatesa – przekonuje, że takie kroki umożliwiłyby zachodnim inwestorom szybsze angażowanie kapitału i skuteczniejszą rywalizację z chińskimi konkurentami o dostęp do afrykańskich zasobów kluczowych minerałów. Rywalizacja o kluczowe surowce mineralne w Afryce przybiera na sile, podczas gdy USA, Europa i Chiny ścigają się, by zapewnić sobie dostawy metali niezbędnych do produkcji pojazdów elektrycznych, rozwoju sztucznej inteligencji oraz technologii obronnych. Od Demokratycznej Republiki Konga po Gwineę chińskie firmy często wyprzedzały zachodnią konkurencję dzięki szybkiemu tempu realizacji działań, sprawnej nawigacji w gąszczu procedur biurokratycznych oraz inwestycjom towarzyszącym w infrastrukturę, taką jak linie kolejowe, porty i zakłady przetwórcze. Jak poinformował Goldman, KoBold zabiega o szybsze wydawanie zezwoleń na prace poszukiwawcze w Namibii, jednocześnie rozszerzając poszukiwania litu i miedzi w Kongu. „Chcielibyśmy przyspieszyć nasze inwestycje (w Namibii), ponieważ odpowiadają nam tamtejsze warunki geologiczne, otoczenie biznesowe, system prawny i ludzie, ale musimy mieć możliwość szybszego działania” – powiedział prezes KoBold, Josh Goldman. Firma KoBold, która od 2022 roku zainwestowała w Namibii około 2 milionów dolarów, posiada tam koncesje poszukiwawcze obejmujące ponad 7000 kilometrów kwadratowych – co stanowi jej największy obszar poszukiwań na świecie. W Kongu KoBold realizuje największy w kraju program poszukiwań litu, a także zakrojoną na szeroką skalę kampanię poszukiwawczą miedzi w pobliżu granicy z Zambią, dążąc do dokonania odkrycia światowej klasy, porównywalnego ze złożem Manono. Goldman zaznaczył, że prac tych nie spowalnia długotrwały spór wokół złoża Manono, w którym ścierają się interesy australijskiej spółki AVZ Minerals oraz podmiotów chińskich, zgłaszających konkurencyjne roszczenia. „Znalezienie kolejnego złoża na miarę Manono nie zależy od tego, co stanie się ze znanymi już zasobami” – powiedział. Jak podała agencja Reuters, chińska spółka Zijin Mining rozpoczęła w czerwcu eksport litu z sąsiedniego bloku w rejonie Manono po wybudowaniu niezbędnej infrastruktury towarzyszącej.
- Przedstawiciele branży transportowej poinformowali, że ukraińskie władze rozpoczną odprawę jednostek zmierzających do portów naddunajskich przez Kanał Sulina, gdy te będą jeszcze znajdować się na Morzu Czarnym, zamiast przeprowadzać procedury wewnątrz kanału, aby wyeliminować dwutygodniowe kolejki. „Korzyści: więcej jednostek może wpłynąć do kanału w ciągu dnia; statki nie są uzależnione od dostępności miejsc cumowniczych w Sulinie; mniej oczekiwania i zbędnych manewrów” – powiedziała Katerina Kononenko, kierownik operacyjny w firmie spedycyjnej Avalon. Z powodu procedur biurokratycznych, niedoboru pilotów oraz gwałtownego wzrostu natężenia ruchu w kolejce do wpłynięcia na Kanał Sulina utknęły dziesiątki statków, a czas oczekiwania przekracza dwa tygodnie. Przedstawiciele branży transportowej poinformowali w tym miesiącu, że zatory i długi czas oczekiwania na wpłynięcie na Dunaj oraz powrót na Morze Czarne wydłużyły czas dostawy zboża z Ukrainy do Egiptu, kluczowego importera, z 12 dni do ponad miesiąca, co zagraża opłacalności transportu. Firma doradcza ASAP Agri podała, że stawki frachtowe dla mniejszych statków (typu coaster) przewożących zboże z ukraińskich portów naddunajskich ustabilizowały się na poziomie około 100 USD za tonę metryczną w przypadku dostaw do portów egipskich. Koszty transportu wynosiły około 105 USD za tonę w dniu 11 września, podczas gdy 11 lipca, gdy ukraińskie porty nad Morzem Czarnym jeszcze funkcjonowały, było to 30 USD. Władze ukraińskie oświadczyły, że porty naddunajskie mogą eksportować co najmniej 500 000 ton zboża miesięcznie.
- Stany Zjednoczone mogą rozważyć wystąpienie z Międzynarodowej Agencji Energetycznej (IEA), jeśli nie uda się osiągnąć porozumienia w kwestiach klimatycznych – oświadczył amerykański sekretarz ds. energii Chris Wright. „Albo zreformujemy IEA, albo z niej wystąpimy. Zdecydowanie wolałbym reformę” – powiedział Wright podczas wydarzenia zorganizowanego w Nowym Jorku przez „Wall Street Journal”. Mająca siedzibę w Paryżu IEA od ponad pół wieku dostarcza rządom państw uprzemysłowionych analizy i dane, wspierając kształtowanie polityki w zakresie bezpieczeństwa energetycznego, dostaw energii oraz inwestycji. Stany Zjednoczone pokrywają około jednej czwartej kosztów funkcjonowania organizacji. W ostatnich latach organizacja rozszerzyła zakres swoich działań – wykraczając poza kwestie dostaw ropy i gazu – o obszar czystej energii, wychodząc naprzeciw oczekiwaniom państw członkowskich, które poszukiwały wsparcia w realizacji celów wynikających z porozumienia paryskiego oraz w procesie odchodzenia od paliw kopalnych. Jednak administracja Trumpa oraz przedstawiciele przemysłu naftowego krytykowali koncentrację IEA na zmianach klimatu, domagając się, by agencja skupiła się przede wszystkim na ropie, gazie i węglu. Wright zapowiedział, że chce zreformować agencję tak, aby „skupiała się na swojej podstawowej misji i realizowała ją rzetelnie oraz w sposób przemyślany, a nie na scenariuszach, które są jedynie bardziej popularne politycznie”.
- Kwartalny Raport Surowcowy na Q4 2026 dostępny jest za darmo pod tym linkiem.
- Invest Cuffs zaprasza na do Poznania w dniach 5 – 6 październik 2026! Z kodem rabatowym prywatnyinwestor macie 10% zniżki na bilety dostępne na tej stronie!
- Chcesz uzyskać konto fundowane w firmie proptradingowej Fintokei o wartości nawet $400 000? Skorzystaj z linku i odbierz 10% zniżki na wyzwanie!
- Obecnie istnieje możliwość wspierania moich działań poprzez opcję „wsparcia kanału” na YouTube lub możesz „postawić mi kawę” poprzez tą stronę. Poniedziałkowe programy będą dostępne tylko dla wspierających kanał – dla pozostałych widzów będą udostępnione 24-36 godzin po premierze!
Kawa
- Na ceny arabiki nadal negatywnie wpływają oczekiwania dotyczące rekordowych zbiorów w Brazylii w sezonie 2026/27 oraz sygnały o zwiększającym się eksporcie tego surowca z Brazylii do regionów konsumpcji.
- „Jeśli ta sytuacja (wysoki eksport z Brazylii) się utrzyma, mój pesymizm co do poziomu cen może ulec zmianie. Alternatywnie, pod koniec roku oraz w okresie poza szczytem zbiorów (styczeń–czerwiec) gwałtownie wzrosną różnice cenowe (tzw. ‘diffs’)” – stwierdzono w komunikacie Cazarini Trading Company.
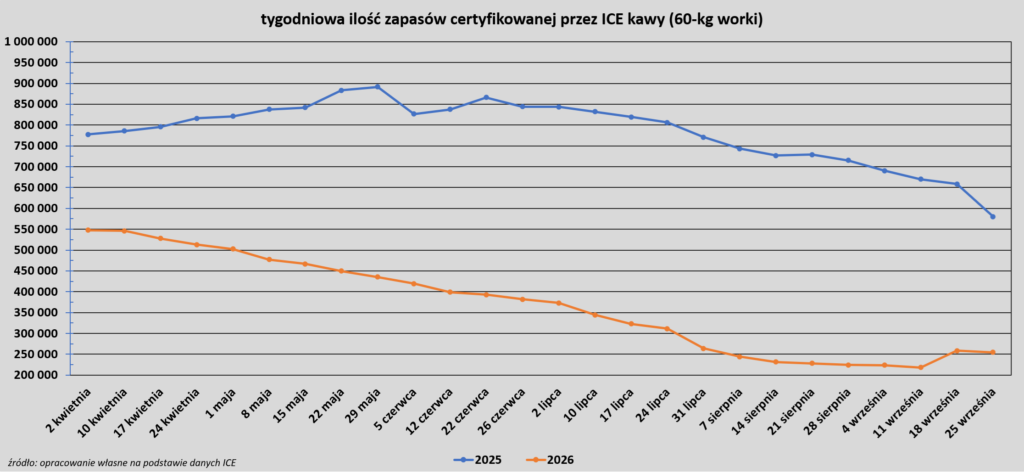
- Zapasy kawy w magazynach ICE spadły (-4,11k t/t), w poprzednim sezonie zmiana wynosiła -78,34k t/t. Zapasy są o -56,15% r/r niższe. Na ocenę jakości oczekuje 13,923 tysiąca worków (-9,76k t/t).
Cukier
- Dom maklerski ADMIS zwrócił uwagę na doniesienia, według których w tym miesiącu w Tajlandii i na południu Filipin spadło wystarczająco dużo deszczu, by poprawić wilgotność gleby na obszarach wcześniej zbyt suchych.
- Suedzucker, największy w Europie producent cukru, podniósł prognozy dotyczące przychodów oraz podstawowego wyniku operacyjnego na rok obrotowy 2026/27, ponieważ rosnący popyt na biopaliwa wspiera wyniki finansowe spółki. Ta niemiecka firma przewiduje obecnie, że jej przychody w bieżącym roku wyniosą od 8,3 do 8,7 mld euro (9,4–9,9 mld USD), podczas gdy wcześniejsze prognozy zakładały przedział 8,1–8,5 mld euro. Wojna USA i Izraela z Iranem oraz wynikające z niej zamknięcie cieśniny Ormuz spowodowały wzrost popytu na biopaliwa, gdyż zakłócenia w dostawach ropy naftowej i gazu ziemnego sprzyjały wykorzystaniu paliw alternatywnych. Również niemiecki producent biopaliw, firma Verbio, odnotował we wrześniu wzrost rocznej sprzedaży w związku ze zwiększonym zapotrzebowaniem na biopaliwa. Suedzucker podniósł dolną granicę prognozy podstawowego wyniku operacyjnego; obecnie spółka spodziewa się wyniku w przedziale 540–680 mln euro, w porównaniu do wcześniejszych szacunków na poziomie 480–680 mln euro. W drugim kwartale Suedzucker odnotował wynik EBITDA (zysk przed odliczeniem odsetek, podatków, amortyzacji i umorzenia) na poziomie 168 mln euro, co oznacza wzrost o 80% rok do roku. Publikacja raportu półrocznego spółki zaplanowana jest na 8 października.
Kakao
- „Dowody na szerokie ożywienie podaży kakao przemawiają za wystąpieniem znacznej nadwyżki, jednak opóźnienia w transporcie zbiorów z Afryki Zachodniej, zagrożenia pogodowe oraz ograniczenia w finansowaniu sprawiają, że rynek pozostaje podatny na gwałtowne wzrosty cen” – stwierdzono w branżowym serwisie CocoaRadar.com.
- Ghana zainaugurowała sezon kakaowy 2026/27, podnosząc cenę skupu u rolnika o 63 GH¢, podczas gdy organ regulacyjny stara się pozyskać 16,3 mld GH¢ na sfinansowanie zakupu ziarna. Rolnicy otrzymają 2650 GH¢ za worek o wadze 64 kg (czyli 42 400 GH¢ za tonę), co stanowi wzrost o 2,4% w porównaniu z wcześniejszą stawką 41 392 GH¢ – poinformował w Akrze Randy Abbey, szef Ghana Cocoa Board (COCOBOD). Ta niewielka podwyżka sprawia, że cena pozostaje o około 27% niższa od kwoty 3625 GH¢ za worek, którą obiecano rolnikom w październiku 2025 roku; decyzja ta zapadła ponadto w sytuacji, gdy COCOBOD nie wykazało jeszcze, że jest w stanie sfinansować zakupy na cały sezon. Nowa cena weszła w życie natychmiast i zapewnia rolnikom udział na poziomie 71,18% w uzyskanej wartości eksportowej brutto (na bazie FOB), co przewyższa gwarantowane minimum 70% określone w nowej ustawie o Ghana Cocoa Board z 2026 roku (Act 1182). Abbey przekazał, że stawka ta została uzgodniona z Ministerstwem Finansów, rolnikami oraz Izbą Handlarzy Kakao (Chamber of Cocoa Marketers), reprezentującą licencjonowane firmy skupujące, przewoźników i przetwórców. Nowe przepisy zmieniają również zasady obowiązywania ceny. Wprowadzają mechanizm automatycznej korekty powiązany z cenami światowymi, kursami walut i innymi wskaźnikami, co oznacza, że cena nie będzie już sztywno obowiązywać przez cały sezon. Rolnicy mają za sobą okres gwałtownych wahań cen. Sezon 2025/26 rozpoczął się w sierpniu 2025 roku od stawki 3228,75 GH¢ za worek; w październiku cena wzrosła do 3625 GH¢, by w lutym 2026 roku – po analizie warunków rynkowych – zostać obniżoną do 2587 GH¢. Piątkowa podwyżka niweluje jedynie niewielką część tamtej obniżki. Kwestią trudniejszą pozostaje finansowanie. Według rządowej prezentacji, z którą zapoznała się agencja Reuters, COCOBOD planuje pozyskać od krajowych inwestorów 16,3 mld cedi (GH¢) – czyli około 1,4 mld USD. Organizacja zwróciła się ku rynkom lokalnym po tym, jak w sezonie 2023/24 załamał się jej wieloletni system finansowania oparty na kredytach konsorcjalnych udzielanych przez banki międzynarodowe, a w poprzednim sezonie nie doszła do skutku umowa o wstępnym finansowaniu z międzynarodowymi domami handlowymi, co przyczyniło się do opóźnień w płatnościach dla rolników. Oczekiwano, że nowa spółka celowa (SPV) o nazwie Cocoa Capital PLC wyemituje w tym tygodniu pierwszą transzę obligacji o wartości 2,3 mld GH¢ oraz papiery dłużne (typu „commercial paper”) o wartości 4 mld GH¢. Papiery dłużne o terminie wykupu do 270 dni mają sfinansować skup ziarna, natomiast obligacje z terminem wykupu do pięciu lat posłużą do refinansowania istniejącego krótkoterminowego zadłużenia COCOBOD. Spłatę zobowiązań mają zabezpieczać wpływy z eksportu w ramach wybranych kontraktów terminowych. Zainteresowanie inwestorów pozostaje niepewne. Jak podaje „The High Street Journal”, lokalne fundusze emerytalne – wskazywane w planie jako kluczowi nabywcy papierów dłużnych – domagają się wyższych premii za ryzyko i wyższego oprocentowania (kuponów), zanim zdecydują się na zaangażowanie kapitału. Według niektórych szacunków branżowych, koszt sfinansowania pełnego sezonu może sięgać nawet 26 mld GH¢. Sytuację dodatkowo komplikują zaległości płatnicze z poprzedniego sezonu. Izba Handlowców Kakao (Chamber of Cocoa Marketers) informuje, że jej członkom winna jest około 4 mld GH¢ za zbiory z minionego sezonu, i ostrzega, że finansowanie może nie zostać zapewnione na czas rozpoczęcia skupu. Banki, które udzieliły kredytów firmom skupującym ziarno, domagają się spłaty i wstrzymują nowe finansowanie, a niektóre przedsiębiorstwa muszą mierzyć się z oprocentowaniem sięgającym 40 procent. COCOBOD nie odpowiedziało na prośbę agencji Reuters o komentarz w sprawie emisji. Cena skupu w Ghanie jest obecnie znacznie wyższa niż w sąsiednim kraju, mimo czerwcowego porozumienia prezydentów obu państw w sprawie ujednolicenia cen płaconych rolnikom oraz terminów rozpoczęcia i zakończenia sezonu. Wybrzeże Kości Słoniowej – największy producent na świecie – przy rozpoczęciu sezonu 1 września utrzymało cenę skupu ziarna z głównego zbioru na poziomie 1200 franków CFA za kilogram (ok. 2,12 USD). To o 57% mniej niż rekordowa stawka 2800 franków CFA, obowiązująca na początku poprzedniego sezonu. Według aktualnych kursów wymiany nowa cena w Ghanie wynosi w przeliczeniu około 3,60 USD za kilogram. Różnica ta może wpłynąć na kierunki przepływu ziarna. Przedstawiciele branży ostrzegają, że niskie ceny na Wybrzeżu Kości Słoniowej mogą spowodować przesunięcie procederu przemytu w stronę Ghany, Liberii i Gwinei, odwracając tym samym kierunek przepływu, który przez długi czas uszczuplał zbiory w Ghanie. Organizacja COCOBOD poinformowała również, że system śledzenia pochodzenia kakao (Ghana Cocoa Traceability System) został już wdrożony we wszystkich regionach uprawy, co przygotowuje kraj do spełnienia wymogów unijnego rozporządzenia w sprawie przeciwdziałania wylesianiu (EUDR), które ma wejść w życie 30 grudnia 2026 roku.
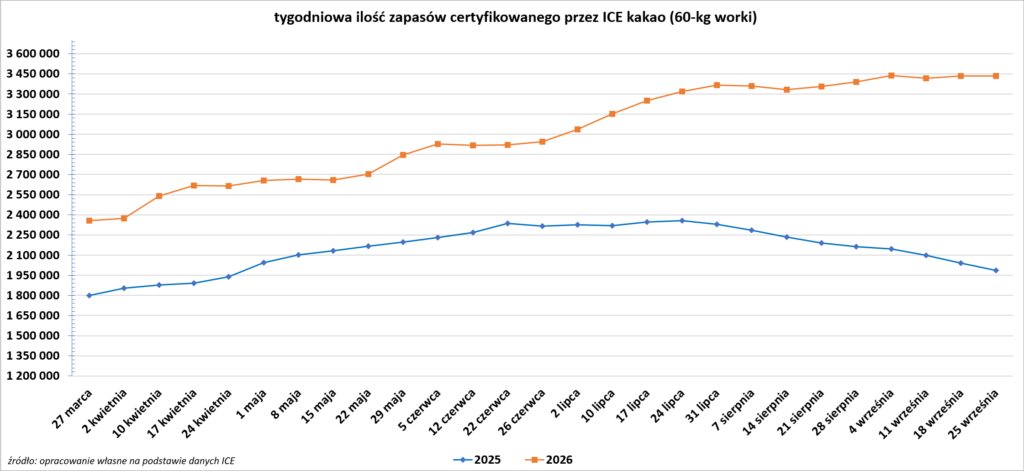
- Zapasy kakao w magazynach ICE spadły (-1,78k t/t), w poprzednim sezonie zmiana wynosiła -53,54k t/t. Zapasy są o +72,81% r/r wyższe.
Sok pomarańczowy
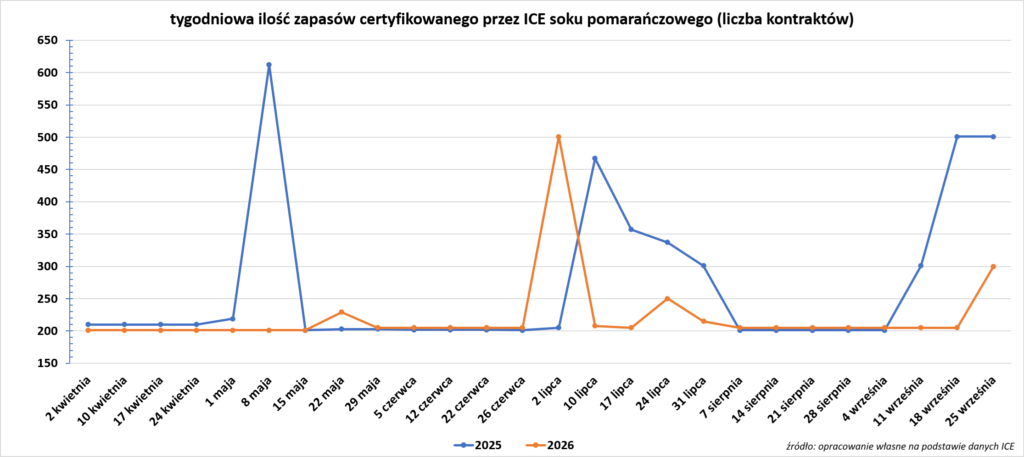
- Zapasy soku pomarańczowego w magazynach ICE:
Ogólne rolne
- Rosja mogłaby szybko przywrócić do 80% swoich zdolności przeładunkowych w terminalach zbożowych nad Morzem Czarnym i Azowskim, gdyby wysiłki dyplomatyczne na rzecz powstrzymania wzajemnych ataków Rosji i Ukrainy doprowadziły do zawieszenia broni. Analiza wykazała jednak, że trzy terminale, odpowiadające za około 20% rosyjskiej infrastruktury eksportu zboża w tym regionie, uległy poważnym uszkodzeniom, a ich naprawa może potrwać wiele miesięcy. Prezydent Turcji Tayyip Erdogan przewodzi międzynarodowym staraniom państw importujących zboże, dążąc do przywrócenia handlu zbożem przez Morze Czarne, który w ostatnich miesiącach został wstrzymany w wyniku ataków na porty i statki. Prezydent Ukrainy Wołodymyr Zełenski poinformował w piątek, że w działania te zaangażowane są również Indie, Egipt i inne kraje Bliskiego Wschodu. Kreml potwierdził fakt prowadzenia rozmów dyplomatycznych, zaznaczając jednocześnie, że w międzyczasie Rosja organizuje alternatywne szlaki eksportowe. Agencja Reuters przeanalizowała stan dziewięciu głównych rosyjskich terminali zbożowych w tym regionie oraz mniejszych obiektów nad Morzem Azowskim i w delcie Donu, opierając się na informacjach od czterech źródeł zaznajomionych z funkcjonowaniem terminali. Źródła te wypowiadały się pod warunkiem zachowania anonimowości ze względu na delikatny charakter sprawy. Przed rozpoczęciem ataków szlak ten obsługiwał do 70% rosyjskiego eksportu zboża. Rosja jest największym na świecie eksporterem pszenicy, a zakłócenia w dostawach spowodowały wzrost światowych cen zbóż i odnowiły obawy o bezpieczeństwo żywnościowe w kontekście wojny na Ukrainie. Jeden z trzech największych rosyjskich terminali zbożowych – NKHP w czarnomorskim porcie Noworosyjsk – uległ poważnym uszkodzeniom podczas ataku przeprowadzonego 12 sierpnia. Terminal ten ma roczną przepustowość wynoszącą 7,1 miliona ton, a jego naprawa może potrwać nawet sześć miesięcy. „W terminalu NKHP całkowitemu zniszczeniu uległa galeria przenośnikowa. Runęła ona na drogę i leżała w poprzek jezdni. Pracowników odesłano do domów na sześć miesięcy. Nawet nie wiem, jak długo potrwa przestój” – przekazało agencji Reuters źródło w Noworosyjsku. Pozostałe uszkodzone terminale – ZTKT w porcie Tamań nad Morzem Czarnym oraz terminal w Taganrogu nad Morzem Azowskim – wstrzymały działalność, choć nie udało się ustalić pełnego zakresu szkód. Łączna roczna przepustowość terminali ZTKT i w Taganrogu wynosi 6,7 mln ton. Terminal ZTKT, którego roczna przepustowość wynosi 5,5 mln ton, został trafiony 30 lipca i nie może prowadzić załadunku zboża – przekazało inne źródło, dodając, że nie wiadomo, kiedy uda się wznowić jego pracę. Analiza wykazała, że terminale o łącznej przepustowości około 53 mln ton są obecnie nieczynne ze względu na zagrożenia bezpieczeństwa, ale mogłyby wznowić działalność. Całkowita przepustowość terminali zbożowych w tym regionie wynosi około 67 mln ton.
- APK-Inform poinformowało, że zapasy zbóż na Ukrainie na dzień 1 września wyniosły 24,6 mln ton (+68,5% r/r). Aktualnie trwają zbiory kukurydzy na Ukrainie, które swój szczyt (peak) mają od drugiej połowy września do końcówki października.
- Chiny zamierzają obniżyć cła na szeroką gamę amerykańskich produktów rolnych – od kukurydzy i pszenicy po mięso i nabiał – jednak soja, będąca najważniejszym towarem importowym, została pominięta na liście produktów objętych redukcją ceł, opublikowanej w poniedziałek przez chińskie Ministerstwo Handlu. Lista obejmuje sorgo, oleje roślinne i śruty (w tym olej i śrutę sojową), a także mięso, produkty mleczarskie i inne towary. Amerykańska soja wciąż jednak podlega dodatkowemu cłu w wysokości 10%; zdaniem handlowców stawka ta jest zbyt wysoka, by prywatne zakłady przetwórcze mogły ją udźwignąć, mimo że chińskie podmioty państwowe zwiększyły skalę zakupów. Według obliczeń agencji Reuters wartość handlu produktami rolnymi i pokrewnymi wymienionymi na liście wyniosła w 2024 roku około 17 mld USD, co mniej więcej odpowiada deklarowanym przez Chiny zobowiązaniom zakupowym (z wyłączeniem soi). Jednak analiza OEC za 2024 wskazuje, że jest to ~$12 mld. W maju Biały Dom poinformował, że Pekin zgodził się na zakup takiej ilości towarów rocznie do 2028 roku, jednak Chiny jak dotąd nie potwierdziły żadnych konkretnych celów w zakresie tych zakupów.
Pszenica
- Jak wynika z danych LSEG statek załadowuje około 60 000 ton pszenicy we Francji, która ma zostać wysłana do Jemenu. To pierwsza taka dostawa od czterech lat, ponieważ importerzy szukają alternatyw dla zakłóconych dostaw z Morza Czarnego. Masowiec ma załadować 20 000 ton w Dunkierce, po tym jak załadował już 40 000 ton w Rouen na północnym wybrzeżu Francji, jak wynika z danych LSEG. Według danych zebranych przez Komisję Europejską, byłaby to pierwsza dostawa francuskiej pszenicy do Jemenu od września 2022 roku. W ciągu ostatniego miesiąca Francja załadowała kilka statków z pszenicą do Egiptu i Sudanu, co handlowcy uznali za przykłady zwrócenia się nabywców w kierunku innych źródeł, ponieważ eskalacja działań wojennych na Morzu Czarnym utrudniła eksport z Rosji i Ukrainy. Handlowcy twierdzą, że upalna i sucha pogoda we Francji przyczyniła się do poprawy jakości przemiału tegorocznych zbiorów, czyniąc je bardziej atrakcyjnymi dla niektórych nabywców z Bliskiego Wschodu i Afryki, którzy zazwyczaj preferują produkty z regionu Morza Czarnego.
- Z oficjalnych danych wynika, że od początku września Ukraina wyeksportowała około 930 000 ton zboża (-47,75% r/r)
- „Notowania pszenicy mocno tąpnęły w handlu nocnym w reakcji na doniesienia o nowym korytarzu zbożowym na Morzu Czarnym oraz na falę sprzedaży wynikającą z sygnałów technicznych na wykresach” – powiedział Charlie Sernatinger, wiceprezes firmy brokerskiej Marex.
- „Nawet sama perspektywa realizacji jakiejkolwiek poprawy w przepływie towarów może wywołać nerwowość wśród inwestorów instytucjonalnych (tzw. ‘managed money’), posiadających duże spekulacyjne pozycje długie” – zauważył Mike Castle, starszy ekonomista ds. surowców w firmie doradczej StoneX.
Kukurydza
- Według raportu giełdy w Rosario sektor rolny może wygenerować w 2027 roku około 40 miliardów dolarów z eksportu, co byłoby drugim najwyższym wynikiem w historii, ustępującym jedynie wynikowi z 2022 roku. Giełda w Rosario prognozuje, że całkowite zbiory zbóż w Argentynie w sezonie 2026/27 wyniosą 156 milionów ton, co będzie jednym z najwyższych wyników w historii. Międzynarodowe ceny kukurydzy, pszenicy i soi utrzymują się na swysokim poziomie dzięki ryzyku zakłóceń dostaw w rejonie Morza Czarnego, gdzie problemy z eksportem z Rosji i Ukrainy ograniczyły dostępność tych towarów na rynku. Argentyńscy rolnicy skorzystali na tej sytuacji – jak podano w oddzielnym raporcie giełdy – odnotowując sprzedaż kukurydzy przekraczającą milion ton tygodniowo przez cztery tygodnie z rzędu oraz wzrost zobowiązań eksportowych dotyczących pszenicy do najwyższego poziomu od pięciu lat (biorąc pod uwagę ten etap sezonu). Giełda w Rosario przewiduje również, że wpływy z podatków od eksportu zbóż i produktów pochodnych mogą wzrosnąć w 2027 roku do 5,48 miliarda dolarów (o 16% w porównaniu z bieżącym rokiem), mimo planowanego obniżenia stawek podatkowych.
- FranceAgriMer, stan francuskich upraw kukurydzy ziarnistej pozostał na niezmienionym poziomie w ujęciu tygodniowym (stan na 21 września): 23% upraw oceniano jako będące w dobrej lub bardzo dobrej kondycji, podczas gdy rok wcześniej odsetek ten wynosił 62%. Do poniedziałku zebrano 45% plonów kukurydzy, wobec 27% tydzień wcześniej i 13% w analogicznym okresie ubiegłego roku.
Ryż
- Wietnam złagodził wymogi dotyczące wejścia na rynek i uprościł procedury uzyskiwania zezwoleń dla przedsiębiorstw z branży ryżowej. Wydane w tym tygodniu rozporządzenie rządowe, które wejdzie w życie w przyszłym miesiącu, ograniczy o jedną trzecią wymogi stawiane eksporterom ryżu. Wietnam, będący jednym z czołowych światowych eksporterów ryżu, odnotował spadki zarówno wolumenu, jak i wartości swoich dostaw. Ministerstwo Przemysłu i Handlu poinformowało, że zmiany przepisów mają na celu uproszczenie procedur administracyjnych, obniżenie kosztów związanych z przestrzeganiem wymogów oraz zachęcenie do produkcji i eksportu produktów ryżowych o wyższej wartości. Według resortu skrócony zostanie czas wydawania zezwoleń, a eksporterzy będą zobowiązani do składania tylko jednego okresowego raportu miesięcznie, w przeciwieństwie do trzech wymaganych obecnie. Rozporządzenie zmienia również zasady dotyczące zlecania eksportu podmiotom trzecim i zaostrza kary dla handlowców, którzy nie utrzymują wymaganych zapasów lub nie przestrzegają przepisów eksportowych. Dokument ustanawia ramy dla scentralizowanych kontraktów międzyrządowych na dostawy ryżu oraz umożliwia władzom korygowanie działań eksportowych lub wprowadzanie ram cenowych dla eksportu, gdy jest to konieczne dla stabilizacji rynku. Z danych celnych wynika, że w ciągu pierwszych ośmiu miesięcy bieżącego roku eksport ryżu z Wietnamu spadł do poziomu 6 milionów ton (-5,1% r/r), natomiast wpływy z eksportu zmniejszyły się do $2,9 mld (-10,8% r/r).
Soja
- Z powodu suszy Expana obniżyła prognozę zbiorów soi w UE: z 2,6 mln ton do 2,3 mln ton.
- „Choć soja nie jest towarem wrażliwym w handlu, polityczne znaczenie jej zakupu (z USA) przez Chiny jest ogromne i niesie ze sobą istotne konsekwencje polityczne. Dlatego kwestia zakupu soi jest traktowana odrębnie, poza standardowymi mechanizmami giełdowymi. Daje to również Pekinowi narzędzie nacisku pozwalające ograniczać działania USA, zwłaszcza w okresie poprzedzającym wybory w połowie kadencji” – stwierdził Feng Chucheng, założyciel i partner w firmie Hutong Research. Chińskie państwowe spółki rolne Sinograin i COFCO zakupiły ponad 12 mln ton amerykańskiej soi, co stanowi blisko połowę z 25 mln ton, do których zakupu – według zapewnień Białego Domu – Pekin zobowiązał się w ujęciu rocznym aż do 2028 roku.
Pozostałe rośliny oleiste
- W przyszłym sezonie powierzchnia upraw rzepaku w Unii Europejskiej ma spaść o 2%, głównie za sprawą potencjalnego „załamania” upraw we Francji, co jest następstwem suszy zakłócającej europejską kampanię siewną. Europejscy rolnicy planowali zwiększyć areał upraw rzepaku pod zbiory w przyszłym roku, zachęceni wysokimi cenami, jednak sucha aura utrudniła siewy prowadzone pod koniec lata. „Prognozuje się, że w sezonie 2027/28 powierzchnia upraw rzepaku w UE-27 spadnie o 2%, co wynikać będzie z załamania areału we Francji” – podała Expana w raporcie dotyczącym roślin oleistych. Według szacunków Expany, w bieżącym sezonie (zbiory 2026/27) unijni rolnicy zebrali rzepak z powierzchni 6,4 mln hektarów; prognozy wskazują, że w sezonie 2027/28 obszar ten może zmniejszyć się do około 6,3 mln hektarów. Obecnie przewiduje się, że we Francji powierzchnia upraw może spaść o 10–15%. Jak podaje krajowy serwis meteorologiczny Météo-France, kraj ten zmaga się z najsilniejszą w historii suszą glebową. Na przyszły tydzień zapowiadane są opady deszczu, jednak mogą one nadejść zbyt późno dla siewów rzepaku. W zakresie szacunków produkcyjnych Expana obniżyła prognozę zbiorów rzepaku w UE w sezonie 2026/27 do 19,8 mln ton (z 20 mln ton przewidywanych w ubiegłym miesiącu), wskazując na rozczarowujące plony w Niemczech i Polsce. Expana ponownie obniżyła prognozę importu rzepaku do UE z Ukrainy ze względu na zakłócenia w rejonie Morza Czarnego. Zredukowano również przewidywany popyt przemysłowy na rzepak, co wynika z niskiego poziomu wód w Renie, ograniczającego dostawy do niemieckich zakładów przetwórczych. Zwiększono natomiast prognozę produkcji nasion słonecznika z 9,5 mln ton do 9,7 mln ton, uwzględniając korekty w górę dla Bułgarii, Rumunii i Słowacji.
Energia elektryczna
- Światowe sieci elektroenergetyczne wkraczają w nową fazę: przedsiębiorstwa energetyczne przesuwają środki inwestycyjne z paneli słonecznych i farm wiatrowych w stronę infrastruktury niezbędnej do sprawnego funkcjonowania systemów opartych w dużej mierze na odnawialnych źródłach energii. W Europie, Azji, Afryce, Oceanii i Ameryce Łacińskiej popyt na akumulatory oraz urządzenia sieciowe wciąż rośnie, mimo że zakupy systemów fotowoltaicznych spadły poniżej wcześniejszych szczytowych poziomów. Świadczy to o zmianie priorytetów: z rozbudowy mocy wytwórczych OZE na wzmacnianie infrastruktury, która umożliwia ich obsługę. Zmiana ta odzwierciedla rosnący stopień skomplikowania eksploatacji systemów energetycznych o dużym udziale energii ze źródeł odnawialnych. Wiele rynków dysponuje obecnie wystarczającym potencjałem fotowoltaicznym, by w słoneczne dni generować znaczne nadwyżki energii. Zwiększa to znaczenie akumulatorów, infrastruktury przesyłowej oraz modernizacji sieci, które pozwalają na magazynowanie, bilansowanie i redystrybucję tej energii. W rezultacie inwestycje coraz częściej kierowane są w stronę infrastruktury decydującej o efektywności wykorzystania energii z OZE, a nie o samej wielkości jej produkcji. Dane dotyczące światowego importu chińskich systemów fotowoltaicznych wskazują na wyraźne spowolnienie zakupów technologii, która stała się jednym z symboli globalnej transformacji energetycznej: paneli słonecznych. Po osiągnięciu w marcu 2023 roku szczytowego poziomu ponad 5,8 mld USD, wartość światowego importu chińskich systemów fotowoltaicznych spadła ostatnio do mniej niż połowy tej kwoty; jak wynika z danych organizacji Ember, w 2026 roku średnia miesięczna wartość importu wyniosła 2,7 mld USD. Jednak wolniejsze tempo instalacji systemów solarnych może nie świadczyć o trwałym spadku zainteresowania, lecz być dowodem na to, że chińskie panele padły ofiarą własnego sukcesu. Od początku 2018 roku czterdzieści różnych krajów – od Australii, przez Pakistan, po Nigerię – wydało ponad 1 mld USD na import chińskich systemów fotowoltaicznych, przy czym 12 z nich przeznaczyło na ten cel kwoty przekraczające 5 mld USD. Tak znaczne nakłady finansowe pozwoliły na zakup ogromnej liczby paneli i doprowadziły do gwałtownego wzrostu mocy wytwórczych w sektorze fotowoltaiki. Operatorzy systemów energetycznych potrzebują teraz narzędzi do zarządzania wahaniami w produkcji czystej energii, nieodłącznie towarzyszącymi tak dużej skali wykorzystania słońca. Aby w pełni wykorzystać rosnące ilości energii słonecznej płynącej przez sieci, przedsiębiorstwa energetyczne na całym świecie na niespotykaną dotąd skalę sięgają po systemy magazynowania energii w akumulatorach oraz rozwiązania umożliwiające zarządzanie siecią w czasie rzeczywistym. Podobnie jak w przypadku instalacji do wytwarzania energii ze źródeł odnawialnych, Chiny są światowym liderem w produkcji i eksporcie urządzeń sieciowych oraz akumulatorów. Skutkowało to gwałtownym wzrostem wartości chińskiego eksportu akumulatorów i sprzętu sieciowego do rekordowych poziomów w 2026 roku, nawet przy utrzymującej się na poziomie około połowy szczytowych wartości sprzedaży systemów fotowoltaicznych. Z danych organizacji Ember wynika, że w ciągu pierwszych siedmiu miesięcy 2026 roku importerzy z całego świata zapłacili około 75 miliardów dolarów za chińskie akumulatory do magazynowania energii i urządzenia sieciowe. Kwota ta jest o około 20 miliardów dolarów wyższa niż w analogicznym okresie 2025 roku i przewyższa wartość importu instalacji fotowoltaicznych w 2026 roku, która wyniosła dotychczas około 19,4 miliarda dolarów. Zakupy systemów akumulatorowych i komponentów sieciowych umożliwiają przedsiębiorstwom energetycznym magazynowanie nadwyżek energii słonecznej w okresach dużego nasłonecznienia i wprowadzanie jej do sieci w momentach szczytowego zapotrzebowania. Dla firm energetycznych możliwość magazynowania nadwyżek energii do późniejszego wykorzystania pomaga ograniczyć skalę wymuszonego ograniczania produkcji (curtailment) w instalacjach OZE, łagodzi wahania cen energii oraz zmniejsza konieczność ograniczania pracy źródeł odnawialnych w sieciach elektroenergetycznych. Większa pojemność magazynów energii i lepsze parametry sieci pomagają również ograniczyć produkcję energii w elektrowniach opalanych paliwami kopalnymi, które wymagają kosztownych i ciągłych dostaw paliwa – często realizowanych skomplikowanymi międzynarodowymi szlakami handlowymi, narażonymi na zakłócenia wynikające z napięć geopolitycznych. Czynniki te prawdopodobnie utrzymają wysoki popyt na chińskie akumulatory i urządzenia sieciowe – przynajmniej w najbliższej perspektywie – a także zapewnią chińskiemu sektorowi czystych technologii dalsze wysokie wpływy z eksportu, nawet w sytuacji, gdy sprzedaż technologii fotowoltaicznych osiąga punkt nasycenia na wielu rynkach. W tym kontekście spowolnienie importu rozwiązań fotowoltaicznych świadczy nie tyle o utracie dynamiki, co o dojrzewaniu procesu transformacji. Wiele systemów energetycznych dysponuje już znacznymi mocami wytwórczymi opartymi na odnawialnych źródłach energii, a uwaga inwestorów przesuwa się w stronę zasobów niezbędnych do pełnego wykorzystania ich potencjału. O sukcesie poszczególnych krajów w nadchodzącej dekadzie może zatem decydować nie tyle liczba zainstalowanych paneli słonecznych, co tempo tworzenia rozwiązań pozwalających na pełne wykorzystanie każdej dostępnej kilowatogodziny energii elektrycznej.
Ropa naftowa
- 22 września prezydent USA Donald Trump ostrzegł, że może „unicestwić” Iran, wspomniał również, iż jego wysłannicy odbyli konstruktywne rozmowy z irańskimi mediatorami w sprawie zakończenia konfliktu. „Trump stara się sprawiać wrażenie, że rozmowy przebiegają pomyślnie… co prawdopodobnie przyczynia się do spadku cen ropy. Należy jednak zachować ostrożność, gdyż sytuacja może gwałtownie ulec zmianie, prowadząc do ponownych wzrostów cen” – powiedział Nitesh Shah, strateg ds. surowców w firmie WisdomTree.
- Jak poinformowały trzy źródła zaznajomione ze sprawą, 22 września Arabia Saudyjska wznowiła eksploatację rurociągu Wschód-Zachód, prowadzącego do Morza Czerwonego. Ataki dronów, o które Arabia Saudyjska oskarżyła irackie bojówki, zmusiły królestwo do zamknięcia rurociągu 11 września i wstrzymania załadunku ropy w porcie Yanbu. Według źródeł rurociąg pracuje z ograniczoną przepustowością. Aramco dąży do przywrócenia przepływu na poziomie 4 milionów baryłek dziennie. Przepustowość ropociągu wynosi 7 milionów baryłek dziennie. Osiągnięcie poziomu 40% przepustowości zajmie kilka dni, a pełne uruchomienie potrwa od 6 do 8 tygodni – poinformowało źródło w służbach bezpieczeństwa. Inne źródło z branży naftowej podało, że powrót do pełnej wydajności potrwa do sześciu tygodni.
- Irak zwiększa eksport ropy, o czym poinformował tamtejszy minister ds. ropy naftowej. Kraj ten eksportuje obecnie ponad 3 miliony baryłek dziennie i planuje zwiększyć eksport przez Turcję do poziomu ponad 600 tysięcy baryłek dziennie.
- Wysoki rangą przedstawiciel władz Iranu przekazał agencji Reuters, że Cieśnina Ormuz mogłaby zostać ponownie otwarta w ciągu siedmiu dni, gdyby Stany Zjednoczone złagodziły presję militarną i zniosły blokadę irańskich portów. Jednocześnie w weekend centralne dowództwo irańskich sił zbrojnych poinformowało, że otrzymało wieści o przygotowaniach USA do wznowienia działań zbrojnych przy wsparciu państw regionu, i ostrzegło, że doprowadzi to do odwetu ze strony Teheranu „bez żadnych ograniczeń czy zahamowań”. „USA muszą ogłosić chęć rozwiązania tej kwestii na drodze dyplomatycznej, nadać temu oficjalny charakter, a następnie uzgodnić harmonogram dalszych działań” – powiedział irański przedstawiciel, dodając, że delegacja Iranu na Zgromadzenie Ogólne ONZ przebywa w Nowym Jorku i posiada pełne uprawnienia do wznowienia dyplomatycznego dialogu ze Stanami Zjednoczonymi. Prezydent Iranu Masud Pezeszkian nie spotka się z prezydentem USA Donaldem Trumpem w siedzibie ONZ. Irański przedstawiciel przekazał, że szczegóły porozumienia kończącego wrogie działania wobec Waszyngtonu mogą zostać omówione w Nowym Jorku za pośrednictwem mediatorów, wyjaśniając, że propozycja Teheranu została przekazana stronie amerykańskiej tą drogą 16 września. „Zgromadzenie Ogólne ONZ to dla USA doskonała okazja do powrotu na ścieżkę dyplomacji” – stwierdził urzędnik, dodając, że Teheran z zadowoleniem przyjąłby wznowienie dialogu dyplomatycznego, gdyby Waszyngton podjął konkretne kroki w tym kierunku.
- Średni tranzyt przez Ormuz w dniach 12 – 21 września to 15 jednostek, a przez Cieśninę Bab el-Mandeb przepływało średnio 26 jednostek w tym czasie. 22 września przez Ormuz przepłynęły trzy statki, wszystkie wypływając z Zatoki Perskiej, a przez Bab el-Mandeb przeszły 22 statki, z czego 14 wpływało na Morze Czerwone.
- „Na rynek trafia nieco więcej ropy, a wznowienie pracy rurociągu East-West daje wszystkim pewne wytchnienie. Problem z produktami naftowymi jednak nie zniknął. Podaż oleju napędowego jest ograniczona, podobnie jak paliwa lotniczego. I coraz częściej skutki tej sytuacji zacznie odczuwać odbiorca końcowy” – powiedział Matt Stanley, dyrektor ds. relacji z rynkiem w firmie Kpler.
- Państwowa spółka naftowa Zjednoczonych Emiratów Arabskich, Abu Dhabi National Oil Company (ADNOC), oferuje w drodze przetargu ropę naftową w sprzedaży typu spot; jest to już dziesiąty taki przetarg od początku czerwca, a działania te mają na celu transport surowca z obszaru położonego wewnątrz cieśniny Ormuz. Przetarg dotyczy sprzedaży ropy gatunków Upper Zakum, Umm Lulu oraz Das, wydobywanej ze złóż w Zatoce, z terminem załadunku w grudniu. Nabywcy mogą dokonać zakupu na warunkach FOB (Free on Board) w terminalach w Fudżajrze (poza Cieśniną Ormuz), na wyspie Zirku lub na wyspie Das w Zatoce Perskiej. Mogą również zorganizować przeładunek ze statku na statek (STS) na trasie Fudżajra–Sohar lub w rejonie Malezji. Z dokumentacji wynika, że ADNOC oczekuje ceny wyższej od swojej oficjalnej ceny sprzedaży oraz odpowiednich cen referencyjnych (benchmarków).
- Bułgaria zatwierdziła zniesienie zakazu eksportu paliw do innych krajów UE, wprowadzonego w zeszłym roku w celu ochrony krajowych zasobów po tym, jak amerykańskie sankcje objęły rosyjski koncern Lukoil, operatora największej rafinerii w tym kraju. Decyzję tę parlament przyjął stosunkiem głosów 121 do 42, przy 23 głosach wstrzymujących się. Rząd stwierdził, że zakaz – obejmujący głównie olej napędowy i paliwo lotnicze – uderzył w działalność rafinerii Lukoilu i spowodował znaczne trudności administracyjne oraz organizacyjne dla firm z branży paliwowej, prowadząc do strat finansowych u niektórych podmiotów, które nie były w stanie wywiązać się ze zobowiązań kontraktowych wobec partnerów zagranicznych. Wskazano również, że zakaz ten był sprzeczny z zasadą swobodnego przepływu towarów na jednolitym rynku UE. Lukoil zarządza bułgarską rafinerią w Burgas o przepustowości 190 tys. baryłek dziennie, prowadzi ponad 200 stacji paliw oraz dysponuje siecią transportu i magazynowania paliw.
- Donald Trump wyraził poparcie dla pomysłu zakazu eksportu oleju napędowego jako sposobu na obniżenie cen, które osiągnęły rekordowe poziomy wskutek globalnego niedoboru podaży. Analitycy i obserwatorzy rynku ostrzegają jednak, że takie posunięcie w niewielkim stopniu przyczyniłoby się do złagodzenia wysokich cen energii, a mogłoby pogłębić zakłócenia w dostawach i gospodarce światowej. Nowoczesne systemy rafineryjne są zaprojektowane tak, aby jednocześnie obsługiwać zarówno rynek krajowy, jak i rynki zagraniczne. Rafinerie z regionu Zatoki Meksykańskiej optymalizują swoją działalność w oparciu o globalne sygnały cenowe, kierując olej napędowy, benzynę oraz paliwo lotnicze na te rynki, które oferują za nie najwyższe ceny. Początkowo zakaz eksportu spowodowałby skierowanie większych ilości paliwa na rynek krajowy oraz do zbiorników magazynowych, co przejściowo obniżyłoby ceny. Gdyby jednak magazyny się zapełniły, rafinerie nie miałyby innego wyjścia, jak tylko ograniczyć przerób ropy, ponieważ nie mogłyby już sprzedawać nadwyżek oleju napędowego za granicę. Skutkowałoby to spadkiem produkcji nie tylko oleju napędowego, ale także benzyny, paliwa lotniczego i innych produktów. Innymi słowy, zakaz eksportu oleju napędowego nie tylko nie zwiększyłby podaży paliwa, ale w dłuższej perspektywie mógłby wręcz zniechęcić do jego produkcji. Także ograniczenie eksportu mogłoby podważyć reputację USA jako wiarygodnego dostawcy energii w momencie, gdy Waszyngton stara się promować swoją dominację w tej dziedzinie. Mogłoby również pogorszyć relacje z sojusznikami i odbiorcami – zwłaszcza w Europie i Azji – którzy są coraz bardziej uzależnieni od amerykańskich paliw. Argumenty przeciwko zakazowi eksportu oleju napędowego wydają się zatem dość oczywiste, jednak to, czy administracja zdoła oprzeć się presji politycznej, by taki zakaz wprowadzić, jest już znacznie mniej pewne. Ceny oleju napędowego w USA podskoczyły do średnio rekordowego poziomu $6,50/galon we wrześniu 2026. Kontrakty terminowe na amerykański olej napędowy o bardzo niskiej zawartości siarki potaniały po doniesieniach serwisu Politico, jakoby Biały Dom przygotowywał plan zakazu eksportu tego paliwa na 90 dni, mimo zaprzeczenia takich planów.
- We wrześniu trzy z sześciu największych rosyjskich rafinerii produkujących olej napędowy znacząco ograniczyły lub całkowicie wstrzymały produkcję z powodu uszkodzeń spowodowanych atakami dronów.
- We wrześniu import ropy naftowej do Azji osiągnął najwyższy poziom od wybuchu wojny z udziałem Iranu, wg Kpler osiągnie 23,96 mln baryłek dziennie (+2,48% m/m), ale pozostaje -13% względem dostaw przed rozpoczęciem ostrzału Iranu przez Izrael i USA na koniec lutego 2026. Wolumen importu ropy do Azji wykazuje tendencję wzrostową od kwietnia, kiedy to odnotowano najniższy poziom od ponad dekady: zaledwie 19,15 mln bpd.
- 23 września w Azji cena kontraktu z najbliższym terminem realizacji oscylowała wokół 99 USD za baryłkę, podczas gdy cena singapurskiego oleju napędowego (będącego bazą dla oleju napędowego stosowanego w transporcie) wynosiła 173,84 USD za baryłkę, a benzyny 139,60 USD. Przed wybuchem wojny z udziałem Iranu różnica cenowa między tymi paliwami a ropą naftową mieściła się zazwyczaj w przedziale od 10 do 20 USD za baryłkę.
- Brazylijski państwowy koncern naftowy Petrobras może uwzględnić projekt wydobycia gazu ze złóż podmorskich Sirius w Kolumbii w harmonogramie produkcji, który zostanie przedstawiony w planie biznesowym na lata 2027–2031. „Uważam, że powinien się on znaleźć [w planie biznesowym], jeśli uzyskamy pozwolenie środowiskowe” – powiedziała dziennikarzom Sylvia Anjos, dyrektor ds. poszukiwań i wydobycia Petrobras. Dodała, że Petrobras poczynił postępy w procesie uzyskiwania pozwolenia, jednak musi jeszcze zakończyć konsultacje z lokalnymi społecznościami. Spółka pełni funkcję operatora projektu, w którym posiada 44,4% udziałów, wspólnie z kolumbijskim koncernem Ecopetrol. Projekt zakłada budowę rurociągu, który transportowałby gaz z dna morskiego bezpośrednio na wybrzeże, eliminując konieczność budowy platformy wydobywczej.
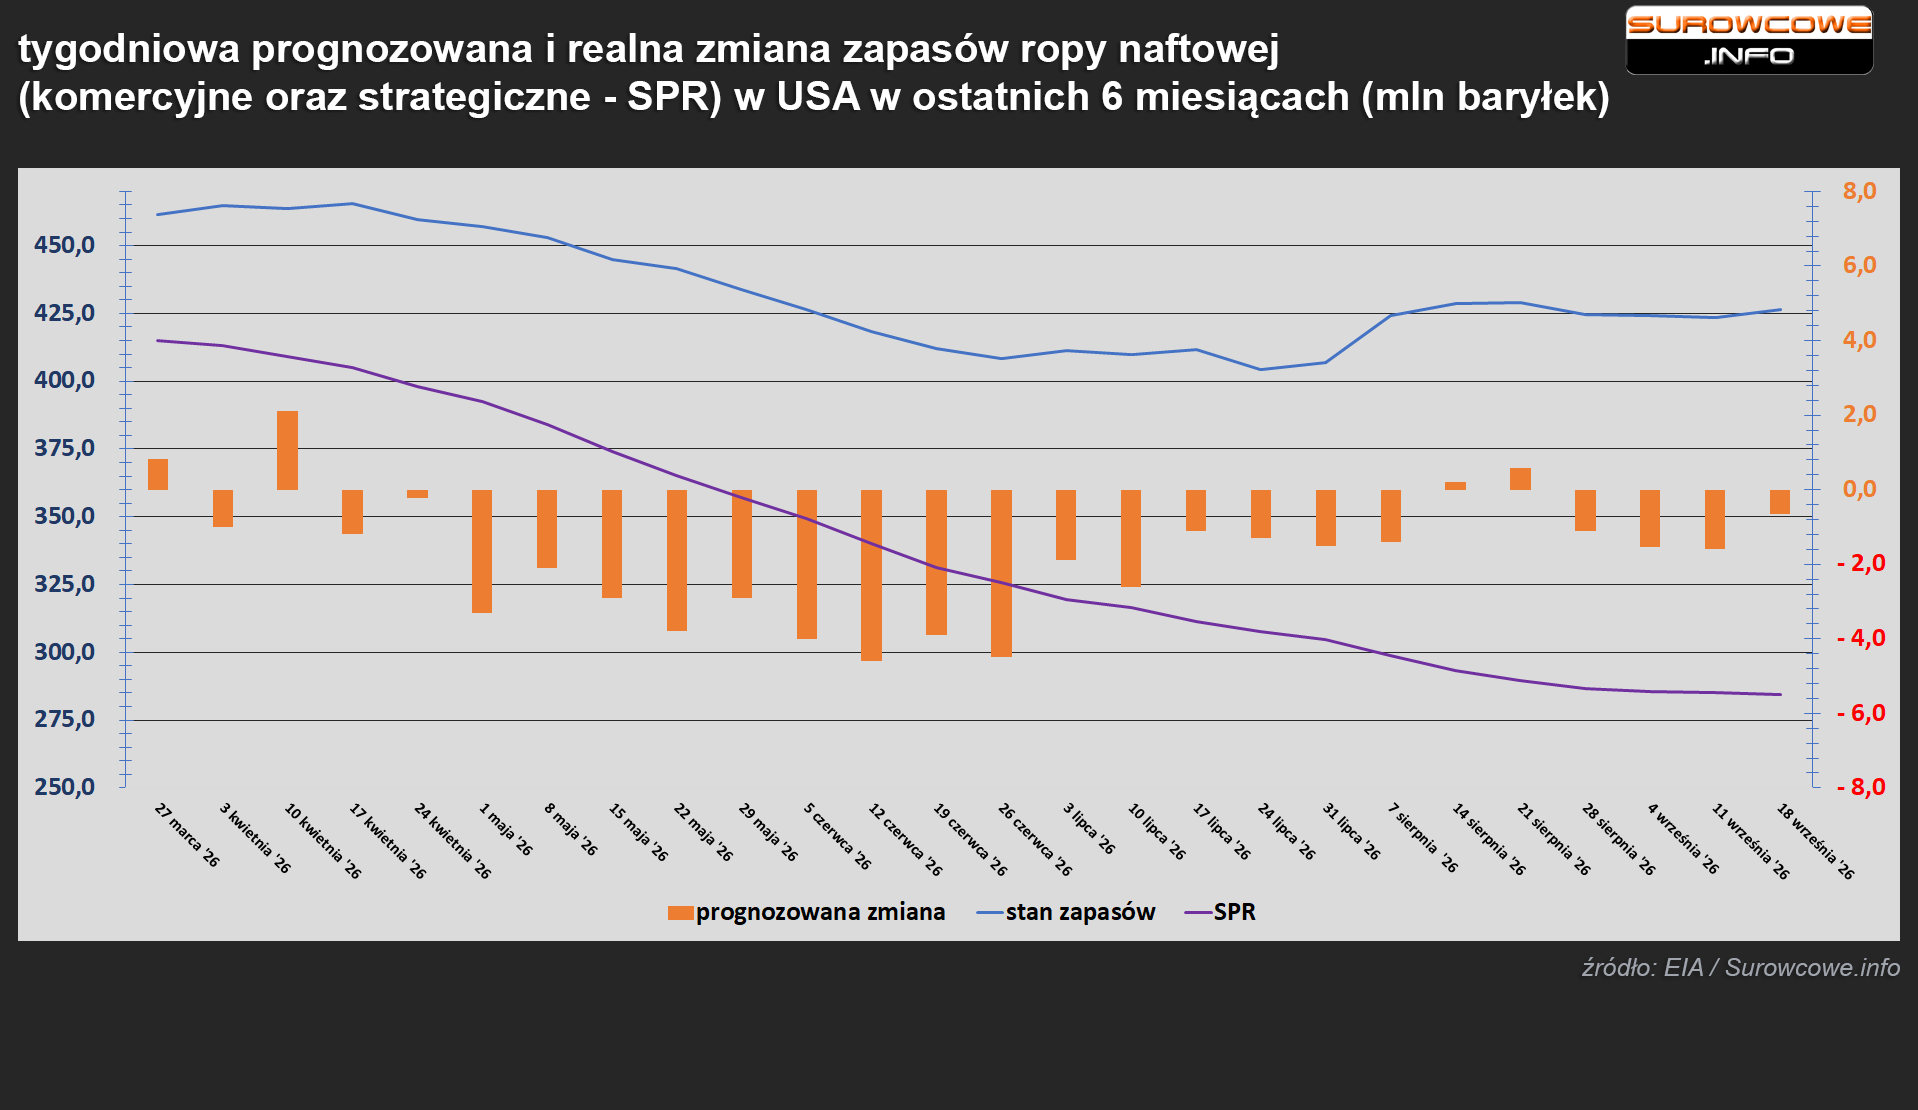
- Zapasy ropy naftowej w USA (bez SPR) w tygodniu do 18 września zmieniły się o +3,0mln baryłek, do 426,4 mln baryłek, prognozowano zmianę o -0,64 mln baryłek. Poniższy wykres pokazuje zmianę zapasów ropy w USA w ciągu ostatnich 26 tygodni:
- Amerykańskie zapasy benzyny zmieniły się w ciągu tygodnia o -1,7 mln baryłek do 206,0 mln baryłek. Prognozowano zmianę o +0,095 mln baryłek.Zapasy są -4,9% r/r.
- Zapasy destylatów, które obejmują olej napędowy i olej opałowy, zmieniły się w ciągu tygodnia o -0,428 mln baryłek do 107,4 mln baryłek. Prognozowano zmianę o -0,633 mln baryłek. Zapasy są -12,7% r/r.
- Goldman Sachs poinformował, że amerykański zakaz eksportu oleju napędowego wywarłby początkowo umiarkowaną presję na obniżenie cen tego paliwa, a wprowadzenie ograniczeń eksportowych – w tym kwot – jest prawdopodobnym scenariuszem. W swojej analizie bank szacuje, że, przy założeniu dostępności mocy magazynowych, każdy tydzień obowiązywania zakazu eksportu oleju napędowego obniżyłby średnie ceny detaliczne tego paliwa w USA o około 25 centów za galon (czyli o nieco poniżej 4% w stosunku do obecnego poziomu 6,50 USD za galon). „Im dłużej obowiązywałby zakaz eksportu oleju napędowego, tym bardziej zakłócające skutki by wywoływał, wywierając presję na wzrost cen benzyny, ponieważ olej napędowy, benzyna i paliwo lotnicze są w dużej mierze wytwarzane wspólnie” – stwierdzono w komunikacie banku. Goldman Sachs szacuje, że po zapełnieniu magazynów oleju napędowego każdy tydzień zakazu eksportu tego paliwa z USA wiązałby się prawdopodobnie z presją na wzrost cen detalicznych benzyny w tym kraju o 0,30 USD za galon. Według szacunków Goldman Sachs każdy tydzień zakazu eksportu amerykańskiego oleju napędowego spowodowałby wzrost europejskich cen hurtowych tego paliwa o 3 USD za baryłkę (czyli o nieco poniżej 2%), choć uwolnienie zapasów strategicznych (SPR) w Europie mogłoby zniwelować około połowy tego wzrostu cen. „Po zniesieniu zakazu eksportu ceny oleju napędowego w USA prawdopodobnie ponownie zrównałyby się z cenami na innych rynkach, w tym w Europie, co wywarłoby presję na wzrost cen tego paliwa w USA i presję na ich spadek za granicą” – dodano w analizie.
- Wstępne dane firmy Kpler dotyczące monitorowania ruchu statków, wskazują, że w tygodniu rozpoczynającym się 20 września wielkość transportu ropy naftowej przez cieśninę Ormuz wyniosła 33,7 mln baryłek, co oznacza, że poziom eksportu utrzymuje się na zbliżonym poziomie do notowanego w poprzednim tygodniu. Na ruch ten złożyło się 19 tankowców, z czego 17 to jednostki klasy VLCC (2 mln baryłek). Większość tankowców przewozi ropę z Arabii Saudyjskiej, a kolejne miejsce pod względem wolumenu zajmuje ropa z Iraku. Według danych Kpler, w całym poprzednim tygodniu przez cieśninę Ormuz przetransportowano łącznie 49,2 mln baryłek ropy. Państwowy koncern Saudi Aramco zwiększył eksport przez cieśninę Ormuz po tym, jak ataki na jego rurociąg Wschód-Zachód (East-West Pipeline), do których doszło na początku miesiąca, wstrzymały dostawy z portu Yanbu nad Morzem Czerwonym. Przed wybuchem konfliktu z udziałem Iranu (datowanym na 28 lutego) przez cieśninę przepływało zazwyczaj około 125 dużych statków handlowych dziennie – w tym tankowców, gazowców, masowców i kontenerowców – co odpowiadało za około 20% światowych dostaw ropy naftowej i skroplonego gazu ziemnego (LNG).
- Spółka TotalEnergies poinformowała o zwiększeniu wartości skupu akcji własnych w czwartym kwartale do 2,5 mld USD (z poziomu 1,5 mld USD w poprzednich kwartałach), co jest efektem wysokich cen energii na świecie, zwiększających zyski największych koncernów naftowo-gazowych. Francuski koncern zapowiedział również skup akcji o wartości od 2 mld do 2,5 mld USD w pierwszym kwartale 2027 roku oraz coroczne zwiększanie dywidendy o ponad 5% do 2030 roku. W tym roku zyski TotalEnergies gwałtownie wzrosły dzięki wyższym cenom ropy, świetnym wynikom w handlu oraz wyższym marżom rafineryjnym (w kontekście napięć związanych z Iranem); wynik za drugi kwartał był najwyższy od niemal trzech lat. Koncern energetyczny przewiduje obecnie, że w latach 2030–2035 jego wydobycie ropy i gazu będzie rosło w tempie 2–3% rocznie, co będzie wspierane przez portfel projektów będących na ukończeniu. Inwestorzy coraz baczniej przyglądają się planom poszukiwawczym koncernów naftowych oraz wielkości ich bazy zasobów w perspektywie po 2030 roku, oceniając długoterminowe perspektywy rozwoju tych spółek. W komunikacie prasowym TotalEnergies podało, że okres eksploatacji udokumentowanych zasobów przekracza 12 lat. Spółka planuje inwestycje netto na poziomie 14–17 mld USD rocznie w latach 2027–2032. To nieco mniej niż zakładany w ubiegłym roku poziom 15–17 mld USD rocznie na lata 2027–2030. TotalEnergies przewiduje również, że do końca 2026 roku wskaźnik zadłużenia netto do kapitału własnego (gearing ratio) spadnie poniżej 10%.
- Zapasy ropy naftowej w magazynach Shanghai Futures Exchange (ShFE) na dzień 24 września 2026 wynosiły 2,961 mln (b/z t/t).
- Zapasy ropy naftowej w USA (bez SPR) w tygodniu do 18 września zmieniły się o +3,0 mln baryłek, do 426,4 mln baryłek, prognozowano zmianę o -0,64 mln baryłek. Poniższy wykres pokazuje zmianę zapasów ropy w USA w ciągu ostatnich 26 tygodni:
- Amerykańskie zapasy benzyny zmieniły się w ciągu tygodnia o -1,7 mln baryłek do 206,0 mln baryłek. Prognozowano zmianę o +0,095 mln baryłek. Zapasy są -4,9% r/r.
- Zapasy destylatów, które obejmują olej napędowy i olej opałowy, zmieniły się w ciągu tygodnia o -0,428 mln baryłek do 107,4 mln baryłek. Prognozowano zmianę o -0,633 mln baryłek. Zapasy są -12,7% r/r. Popyt na destylaty wzrósł do 3,95 mln baryłek dziennie (+0,49 bdp t/t).
- Całkowity popyt na ropę w USA w tygodniu do 11 września zmienił się o +1,94 mln baryłek do 21,26 mln baryłek dziennie.
- Wskaźnik wykorzystania rafinerii w USA w tygodniu do 18 września wyniósł 94,0% (-2,8 pp t/t). Było to w dużej mierze spowodowane przestojem w rafinerii Exxon Mobil w Joliet (stan Illinois), której przepustowość wynosi 275 tys. baryłek dziennie. Exxon Mobil poinformował, że wody powodziowe zalały pompę. W komunikacie nie podano, czy incydent miał związek z przerwą w dostawie prądu, do której doszło w niedzielę. Exxon wstrzymał pracę rafinerii po tym, jak awaria zasilania spowodowała uruchomienie systemu spalania nadmiaru gazów (tzw. flary bezpieczeństwa). Rafineria w Joliet jest kluczowym dostawcą paliw dla amerykańskiego Środkowego Zachodu. Według informacji zamieszczonych na stronie internetowej firmy, zakład może produkować około 11 milionów galonów benzyny i oleju napędowego dziennie.
- Amerykański eksport ropy naftowej w tygodniu do 18 września wyniósł 3,281 mln baryłek dziennie (-1,55 mln bpd t/t; -1,203 mln bpd r/r).
- Wydobycie ropy naftowej w USA w tygodniu do 18 września wyniosło 13,94 mln baryłek dziennie (b/z% r/r).
- Amerykański import ropy naftowej w tygodniu do 18 września wyniósł 5,877 mln baryłek dziennie, co oznacza zmianę o -1,181 mln baryłek dziennie t/t.
- Zapasy ropy naftowej w USA w Strategicznych Rezerwach Ropy Naftowej (SPR) wynosiły 284,6 mln baryłek w tygodniu zakończonym 18 września 2026 (-0,4 mln bbl/t; -29,9% r/r). Na początku 2019 roku zapasy w SPR wynosiły 649 mln baryłek.
- Liczba odwiertów naftowych w USA w ciągu tygodnia zmieniła się o +3 do 455 aktywnych punktów, co stanowi najwyższy poziom od maja 2025 r. Dla przypomnienia, w listopadzie 2018 było aktywnych 888 odwiertów naftowych w USA, a szczyt z okresu rewolucji łupkowej to 1609 aktywnych odwiertów.
Gaz ziemny
- 24 września doszło do ograniczenia na systemie Mountaineer XPress (MXP) należącym do TC Energry. MPX to system dostarczających gaz z Marcellus/Utica na wschodnie wybrzeże USA w ilości ~2,7 bcfd. Zamknięcie tranzytu na tym szlaku przyczyniło się do skoku cen NatGas na rynkach.
- Czynnikiem średnioterminowym mogącym wywierać presję spadkową na ceny gazu są oczekiwania rynku, że zjawisko „Super El Niño” przyniesie tej jesieni i zimy na półkuli północnej temperatury wyższe od normy, co ograniczy zapotrzebowanie na gaz do celów grzewczych.
- Rosyjskie Ministerstwo Gospodarki przewiduje, że w tym roku kraj wyprodukuje i wyeksportuje mniej gazu ziemnego, niż wcześniej zakładano; dzieje się to w czasie, gdy Europa przygotowuje się do zakończenia ostatnich zakupów rosyjskiego gazu. Zgodnie z projektem prognozy, wydobycie gazu ziemnego w Rosji wyniesie w tym roku 683,1 mld metrów sześciennych, to o 5,3 mld m³ mniej, niż przewidywano w majowych szacunkach, ale wciąż więcej niż 662,7 mld m³ wydobyte w 2025 roku. Przewiduje się, że eksport skroplonego gazu ziemnego (LNG) drogą morską z Rosji wzrośnie w tym roku do 35 mln ton z 30,3 mln ton w 2025 roku, jednak wynik ten będzie o 5,3 mln ton niższy od wcześniejszych oczekiwań. Według obliczeń agencji Reuters, w ubiegłym roku eksport rosyjskiego gazu do Europy spadł o 44%, do zaledwie 18 mld m³, co stanowiło najniższy poziom od połowy lat 70. XX wieku. W latach 2018–2019 eksport rosyjskiego gazu rurociągowego do Europy osiągnął szczytowy poziom około 180 mld m³ rocznie.
- Zapasy gazu Unii Europejskiej na dzień 26 września 2026 wynoszą 70,9% (+2,9 pp t/t) w magazynach podziemnych oraz 43,4% (-3,9 pp t/t) w terminalach LNG. Polska ma zapasy gazu na poziomie 98,9% (+1,0 pp t/t), a w terminalach importowych 33,5% (+1,1 pp t/t). Europejska pięcioletnia średnia sezonowa dla końcówki września to 86%, a cel na koniec października to 80% (cel został obniżony w tym roku z założonych 90%).
- Ceny spotowe gazu ziemnego w Azji w ubiegłym tygodniu na listopadowe dostawy są wyceniane na $25,85/mmBtu (-4,26% t/t). Utrzymuje się silny, strukturalny popyt ze strony Bangladeszu. Indie nadal ogłaszają przetargi na dostawy gazu dla przemysłu nawozowego i miejskich sieci dystrybucyjnych, jednak przy obecnych cenach obserwuje się spadek zapotrzebowania w sektorach nieobjętych dotacjami, takich jak przemysł czy rafinerie. Chiny również pozostają nieaktywne na rynku spotowym, ponieważ tańszy gaz krajowy czyni import LNG nieopłacalnym, a głównym nabywcą realizującym zakupy z szybką dostawą pozostaje Azja Południowa.
- Wrześniowa podaż gazu ziemnego w USA (z wyłączeniem Alaski) wynosi średnio 112,5 mld stóp sześciennych dziennie (+0,18% m/m). Rekord padł w sierpniu i wyniósł 112,3 bcfd.
- Prognozowany popyt wraz z eksportem gazu ziemnego w USA w tym tygodniu to 102,8 mld stóp sześciennych dziennie (bcfd) czyli -4,82 % t/t. W przyszłym tygodniu zapotrzebowanie na gaz ma wynieść 105,5 bcfd. Meteorolodzy prognozują, że pogoda będzie przeważnie cieplejsza niż zwykle do 10 października.
- Wrześniowe przepływy gazu ziemnego do terminali eksportowych LNG z USA wyniosły średnio 17,9 bcfd (+4,07% m/m). Dotychczasowe rekordowe przepływy to 18,8 bcfd w kwietniu 2026.
- Od 19 września terminal eksportowy Cove Point w stanie Maryland (o przepustowości 0,8 bcfd) zostanie wyłączony na okres kilku tygodni w związku z corocznymi pracami konserwacyjnymi. Trwają także prace konserwacyjne w należącym do amerykańskiej spółki Sempra Energy terminalu Cameron LNG w Luizjanie (o całkowitej przepustowości 2,0 bcfd), prace konserwacyjne dotyczą jednego z trzech pociągów skraplających.
- Liczba amerykańskich odwiertów gazowych w ciągu tygodnia zmieniła się o +1 do poziomu 135 aktywnych punktów.
- Amerykańskie zapasy gazu ziemnego w tygodniu do 18 września zmieniły się o +53 mld stóp sześciennych (bcf) do 3 351 mld stóp sześciennych (bcf). Zapasy gazu w USA są obecnie o +2,9% względem 5-letniej średniej oraz -4,2% r/r. Rekordowe wydobycie i łagodna pogoda wiosną ograniczyły zużycie zapasów gazu, dzięki czemu od marca ich poziom utrzymuje się powyżej średniej z pięciu lat.
Energia odnawialna
- Koncern wydobywczy Rio Tinto poinformował o uruchomieniu instalacji pilotażowej służącej do wychwytywania dwutlenku węgla z gazu wielkopiecowego w zakładach chińskiego producenta stali Shougang Group. Instalacja została zaprojektowana tak, aby wychwytywać dwutlenek węgla zawarty w gazie wielkopiecowym, powstającym w procesie produkcji surówki żelaza. Obiekt, zlokalizowany w zakładzie Shougang Jingtang w Chinach, może przetwarzać do 3000 metrów sześciennych gazu wielkopiecowego na godzinę i wychwytywać do 10 000 ton dwutlenku węgla rocznie. Uruchomienie instalacji jest elementem porozumienia podpisanego w 2022 roku przez Rio Tinto i Shougang, którego celem są badania i rozwój technologii mogących pomóc w ograniczeniu emisji dwutlenku węgla w całym łańcuchu wartości produkcji stali.
- Światowa produkcja biopaliw ma wzrosnąć o blisko 70% do 2030 roku (w porównaniu z poziomem z 2025 r.), ponieważ kluczowi producenci zwiększają wymogi dotyczące obowiązkowego udziału biopaliw w mieszankach paliwowych w odpowiedzi na kryzys energetyczny wywołany wojną z udziałem Iranu. Współautorami badania są londyński think tank Chatham House oraz organizacja non-profit zajmująca się certyfikacją – Forest Stewardship Council (FSC). Biopaliwa, takie jak etanol, mogą być wytwarzane z różnych surowców organicznych, jednak zazwyczaj produkuje się je z roślin uprawnych przeznaczonych na żywność lub paszę. Są one powszechnie mieszane z benzyną lub olejem napędowym, a ich konkurencyjność rośnie wraz ze wzrostem cen paliw kopalnych. Paliwa te od dawna są przedmiotem debaty na temat tego, czy pomagają w walce ze zmianami klimatu, czy też przyczyniają się do wzrostu cen żywności i wylesiania. Autorzy badania ostrzegli, że gwałtowny wzrost popytu grozi nasileniem tego drugiego zjawiska. „Przedkładając bezpieczeństwo energetyczne nad inne kwestie w krótkim okresie, niektóre działania polityczne mogą prowadzić do pogorszenia bezpieczeństwa żywnościowego w średnim terminie; ponadto każdy dodatkowy wstrząs, taki jak ekstremalne zjawiska pogodowe, mógłby znacząco wpłynąć na ceny żywności” – stwierdzili. Kraje takie jak Brazylia, Chiny, Indie, Indonezja i USA, a także Unia Europejska, zaproponowały lub przyjęły bardziej rygorystyczne wymogi dotyczące udziału biopaliw w mieszankach paliwowych od czasu wybuchu wojny z udziałem Iranu. Autorzy szacują, że jeśli wszystkie proponowane wymogi zostaną w pełni wdrożone, powierzchnia gruntów potrzebnych do uprawy surowców na biopaliwa może do 2030 roku wzrosnąć ponad dwukrotnie w porównaniu z poziomem z 2023 roku. Wymagałoby to dodatkowych 36 milionów hektarów – obszaru o wielkości zbliżonej do powierzchni Niemiec. „Tempo, w jakim zaostrzane są wymogi dotyczące biopaliw, stwarza poważne ryzyko, ponieważ popyt na surowce może rosnąć szybciej, niż uda się wprowadzić zabezpieczenia środowiskowe, systemy certyfikacji, plany zagospodarowania przestrzennego oraz mechanizmy egzekwowania przepisów” – zauważyli autorzy. Wskazali oni, że uprawa surowców na terenach zdegradowanych lub w okresach między zbiorami może pomóc w ograniczeniu degradacji gruntów, a nawet w ich rekultywacji, jednak w przypadku konwencjonalnych biopaliw (tzw. pierwszej generacji) zazwyczaj tak się nie dzieje. Biopaliwa pierwszej generacji wytwarzane są z roślin uprawnych przeznaczonych na żywność i paszę, takich jak kukurydza czy trzcina cukrowa. Biopaliwa drugiej generacji (zaawansowane) produkuje się z pozostałości organicznych i odpadów, na przykład zużytego oleju kuchennego. „Produkcja surowców do biopaliw pierwszej generacji zazwyczaj przynosi negatywne skutki netto w zakresie degradacji gruntów, bezpieczeństwa żywnościowego i zużycia wody” – podsumowali autorzy. Ceny ropy naftowej wzrosły o blisko 40% od momentu wybuchu wojny z udziałem Iranu pod koniec lutego, podczas gdy ceny cukru i kukurydzy wzrosły o około 20%.
Złoto
- Kanadyjska firma Barrick Mining podpisała nowy układ zbiorowy pracy ze związkami zawodowymi reprezentującymi pracowników kopalni złota Loulo-Gounkoto w zachodnim Mali. Bani Sacko, przedstawiciel związku zawodowego w kompleksie Loulo-Gounkoto należącym do Barrick, potwierdził w rozmowie telefonicznej agencji Reuters, że strajk został odwołany. Na początku tego miesiąca związki zawodowe reprezentujące pracowników Somilo i Gounkoto zapowiedziały rozpoczęcie strajku pod koniec września, chyba że zostaną spełnione żądania dotyczące wynagrodzenia za nadgodziny, zwrotu kosztów podróży służbowych i wdrożenia układów zbiorowych pracy. Oddzielne zawiadomienia o strajku złożyli również pracownicy Food & Events Africa, dostawcy usług cateringowych i obsługi technicznej dla Barrick, a także pracownicy malijskiego regulatora górnictwa i innych agencji zarządzających górnictwem. Mali, jeden z czołowych producentów złota w Afryce, rozwiązał spór z Barrick w listopadzie ubiegłego roku dotyczący podziału zysków i kontroli nad kompleksem wydobywczym złota Loulo-Gounkoto po dwóch latach negocjacji. Barrick z siedzibą w Toronto tymczasowo zawiesił działalność w styczniu ubiegłego roku, po tym jak malijskie władze wojskowe aresztowały pracowników kopalni i wydały nakaz aresztowania byłego prezesa firmy, Marka Bristowa, za domniemane przestępstwa finansowe. Rząd Mali zaostrzył kontrolę nad sektorem górniczym, wprowadzając w 2023 roku kodeks górniczy, którego celem jest zwiększenie dochodów państwa z zasobów naturalnych kraju.
- Południowoafrykańska spółka wydobywcza Gold Fields (GFIJ.J) wyraziła zainteresowanie przejęciem największego australijskiego producenta złota, firmy Northern Star. Jak podał Bloomberg, przedstawiciele Gold Fields zwrócili się niedawno do Northern Star z propozycją transakcji. Australijska spółka odrzuciła jednak te zakusy, a Gold Fields rozważa obecnie kolejne kroki – przekazał Bloomberg.
- „Połączenie wysokich rentowności obligacji i wysokich cen ropy nadal stanowi obciążenie dla notowań złota. Ceny ropy wzrosły w reakcji na niejednoznaczne sygnały dotyczące dostaw tego surowca, co sprawia, że kwestia inflacji pozostaje dla inwestorów priorytetem” – powiedział Tim Waterer, główny analityk rynku w KCM Trade. Wyższe ceny energii mogą napędzać inflację poprzez wzrost kosztów w całej gospodarce. Złoto jest powszechnie postrzegane jako zabezpieczenie przed inflacją, jednak środowisko wysokich stóp procentowych zwiększa koszt alternatywny posiadania tego kruszcu, który nie przynosi odsetek.
- Prezes oddziału Fed w Cleveland, Beth Hammack, wyraziła 25 września zaniepokojenie, że utrzymująca się wysoka inflacja grozi przyzwyczajeniem amerykańskiego społeczeństwa do traktowania podwyższonych cen jako normy, dodając, że bank centralny nie może do tego dopuścić.
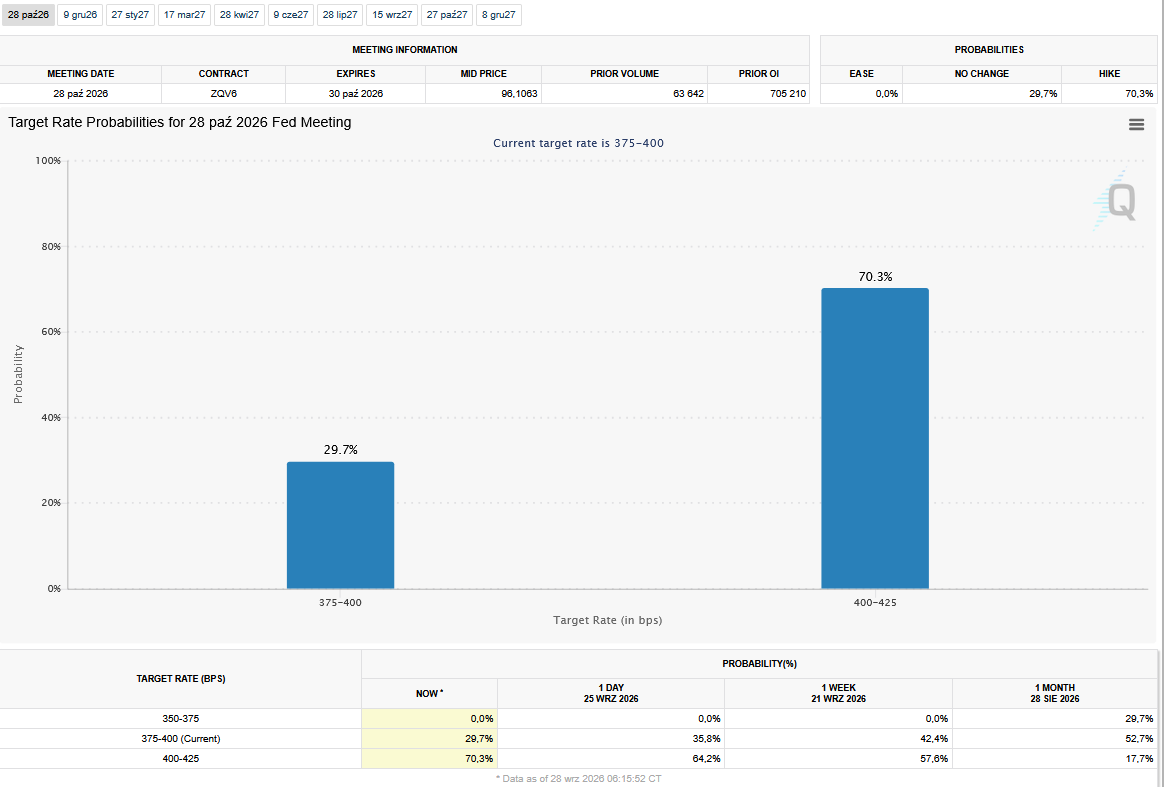
- FedWatch Tool (CME) na dzień 28 września 2026 dla październikowego posiedzenia FOMC:
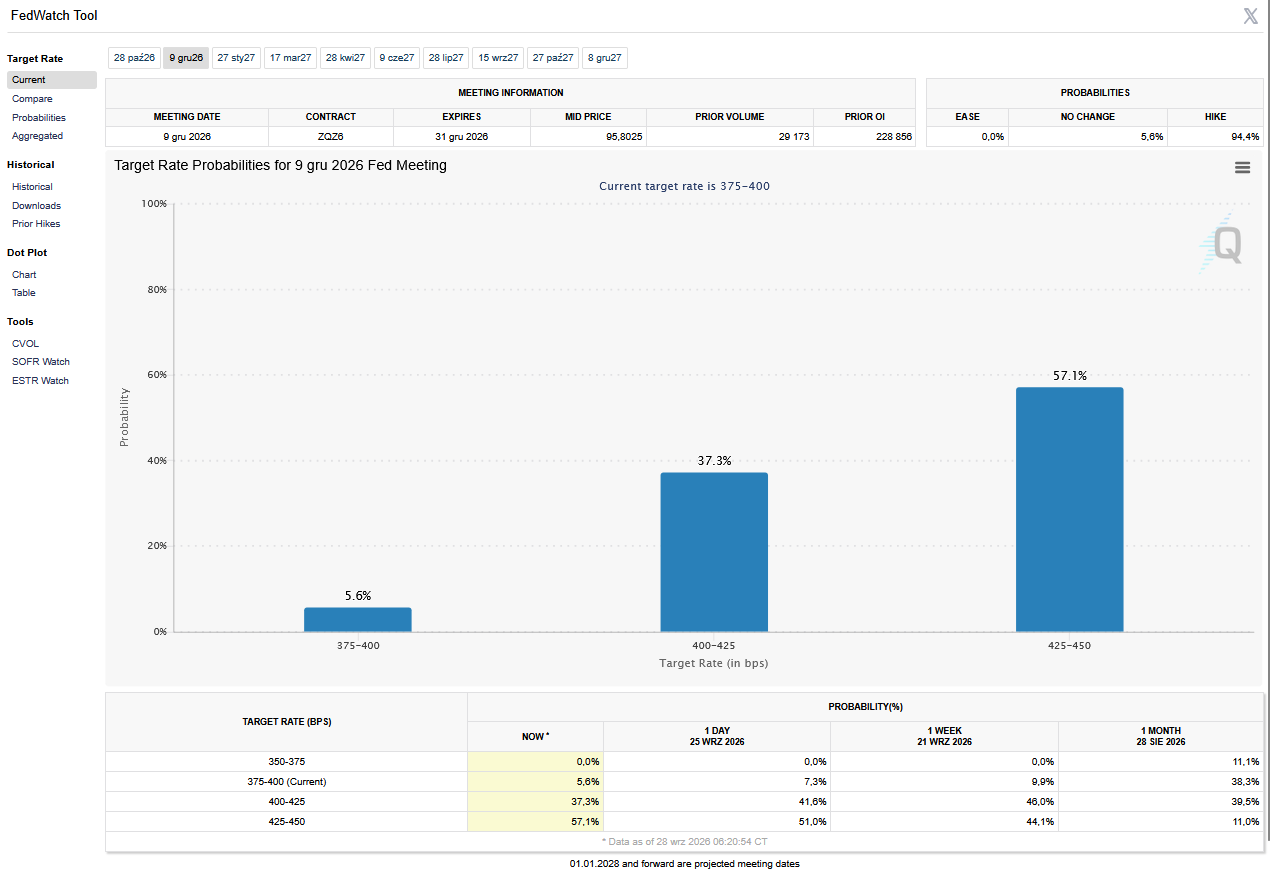
- FedWatch Tool (CME) na dzień 28 września 2026 dla grudniowego posiedzenia FOMC:
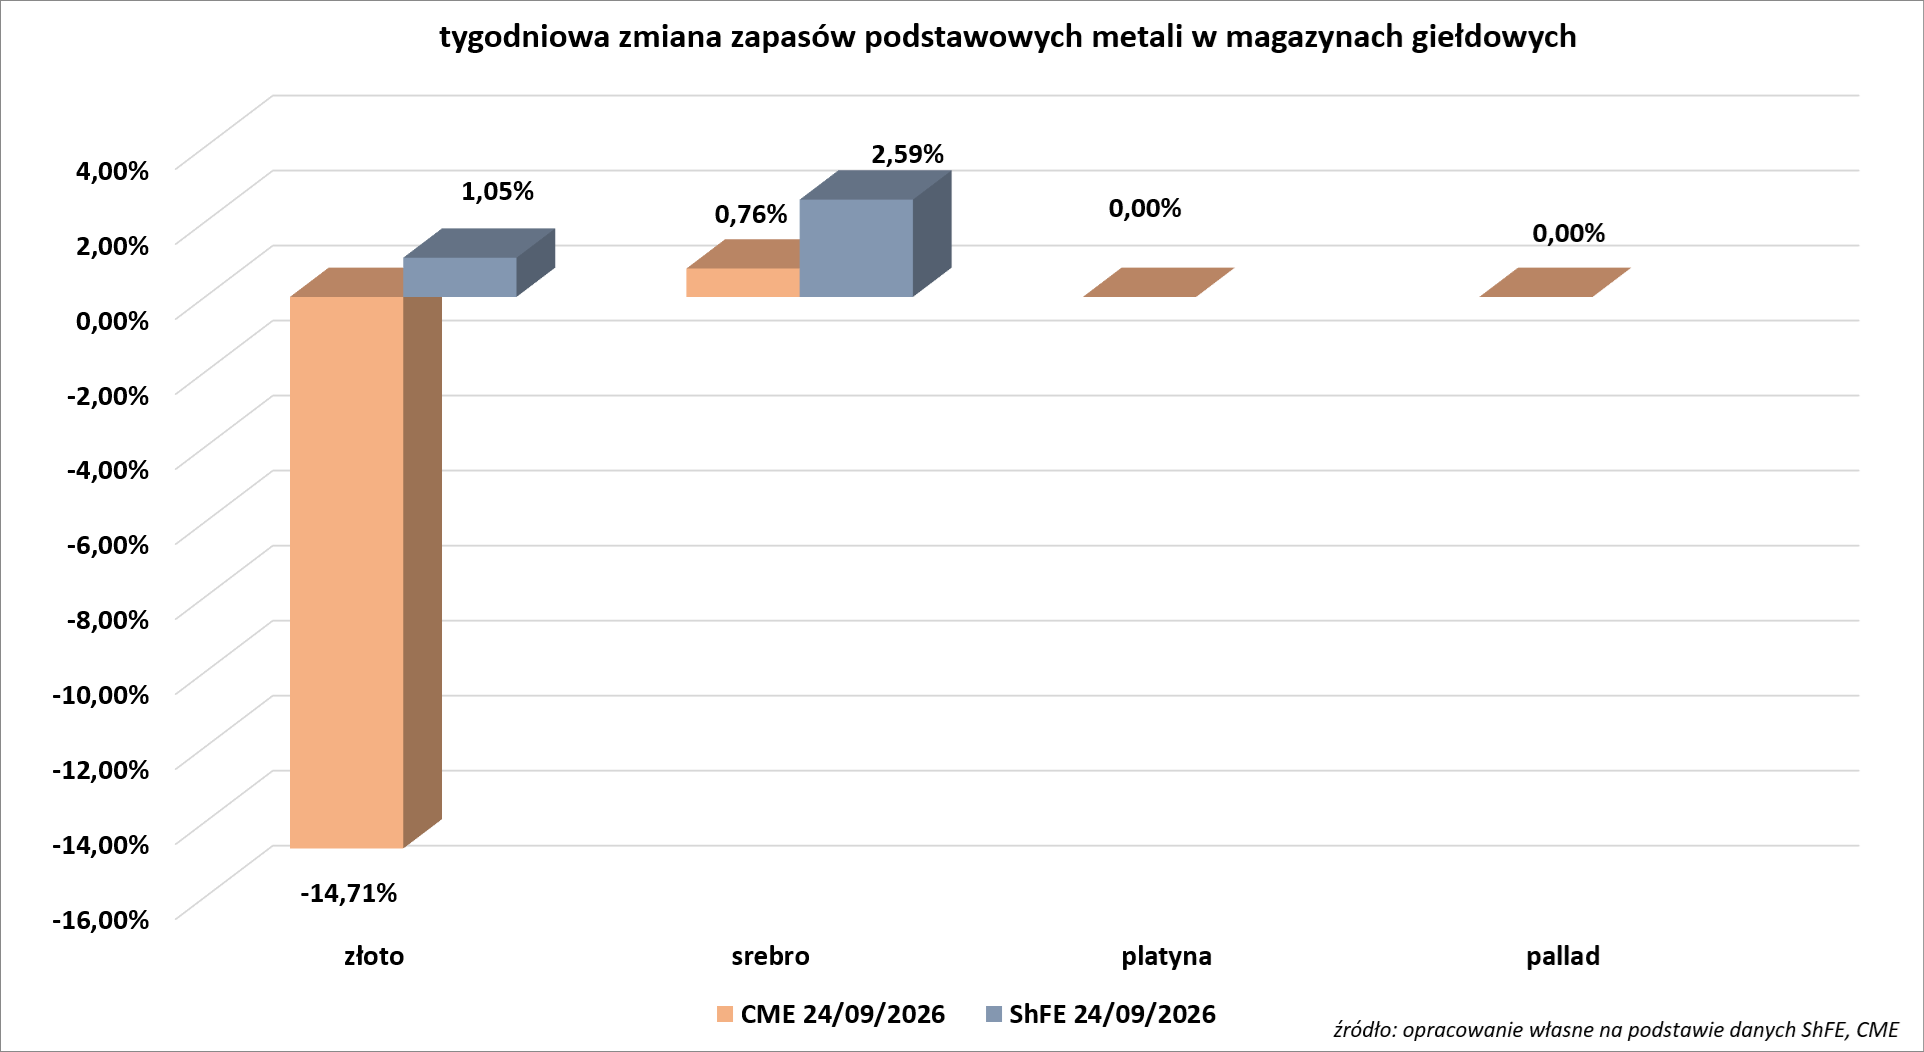
- Tygodniowe zmiany zapasów metali szlachetnych w magazynach giełd CME (NYMEX & COMEX) i szanghajskiej (ShFE):
Miedź
- Jeden ze związków zawodowych działających w chilijskiej kopalni Escondida, największym na świecie zakładzie wydobywającym miedź, odrzucił wniosek firmy BHP o przełożenie rozmów w sprawie nowego kontraktu. Wniosek ten złożono po wypadku, w którym 23 września zginął pracownik. Związek reprezentujący kadrę nadzorczą nie wyraził na to zgody, negocjacje będą kontynuowane zgodnie z harmonogramem. „Potępiamy firmę za wykorzystywanie tej tragedii do prób zawieszenia trwających negocjacji zbiorowych, zwłaszcza że związki wielokrotnie ostrzegały przed złymi warunkami bezpieczeństwa w zakładzie” – oświadczył związek zawodowy kadry nadzorczej. „Wniosek o tymczasowe zawieszenie procesu negocjacji zbiorowych – środek przewidziany w kodeksie pracy – stanowi odpowiedź właśnie na ten priorytet oraz na potrzebę skoncentrowania naszych wysiłków na działaniach wspierających i opiekuńczych, jakich wymaga ta trudna sytuacja” – stwierdzono w oświadczeniu BHP. Związek reprezentujący szeregowych pracowników kopalni uznał za „niedopuszczalny” fakt, że znaczna część prac w kopalni była kontynuowana po wypadku, a wstrzymano jedynie część operacji – i to dopiero po interwencji Sernageomin, chilijskiego organu nadzorującego górnictwo. Związek skrytykował również próbę wstrzymania przez firmę rozmów na temat nowego kontraktu z kadrą nadzorczą. BHP poinformowało w komunikacie, że po wypadku całkowicie wstrzymało wydobycie, a także większość pozostałych prac operacyjnych na terenie zakładu. Kierownictwo kopalni Escondida poinformowało późnym wieczorem 24 września, że działalność jest stopniowo wznawiana, podczas gdy firma dokonuje oceny sytuacji po wypadku. Kopalnia, położona na chilijskiej pustyni Atakama na północy kraju, jest eksploatowana przez koncern BHP. Udziały w niej posiadają również Rio Tinto (30%) oraz japońska spółka JECO (12,5%).
Pozostałe metale przemysłowe
- JFE Steel, drugi co do wielkości producent stali w Japonii, poinformował, że produkcja surówki stalowej w zakładzie w Chiba (w pobliżu Tokio) prawdopodobnie spadnie o około 600 tys. ton w wyniku szkód spowodowanych sierpniowymi ulewami oraz niedawnym tajfunem; przewiduje się, że skutki tych zdarzeń będą długotrwałe. Spółka JFE Steel (część grupy JFE Holdings) przekazała, że część urządzeń w zakładzie w Chiba została zalana przez tajfun po tym, jak wcześniej uległa uszkodzeniu wskutek ulewnych deszczy w sierpniu. Nie odnotowano żadnych obrażeń wśród pracowników. Wielki piec jest obecnie w trakcie przywracania do normalnego trybu pracy po sierpniowym zalaniu. Według rzecznika firmy, w roku obrotowym zakończonym w marcu zakład w Chiba wyprodukował 3,59 mln ton surówki stalowej. Łączna produkcja surówki stalowej JFE Steel w tym okresie wyniosła 21,37 mln ton. Dostawy niektórych produktów uległy opóźnieniu, a JFE koordynuje działania z klientami, aby zminimalizować wpływ sytuacji na ciągłość dostaw.
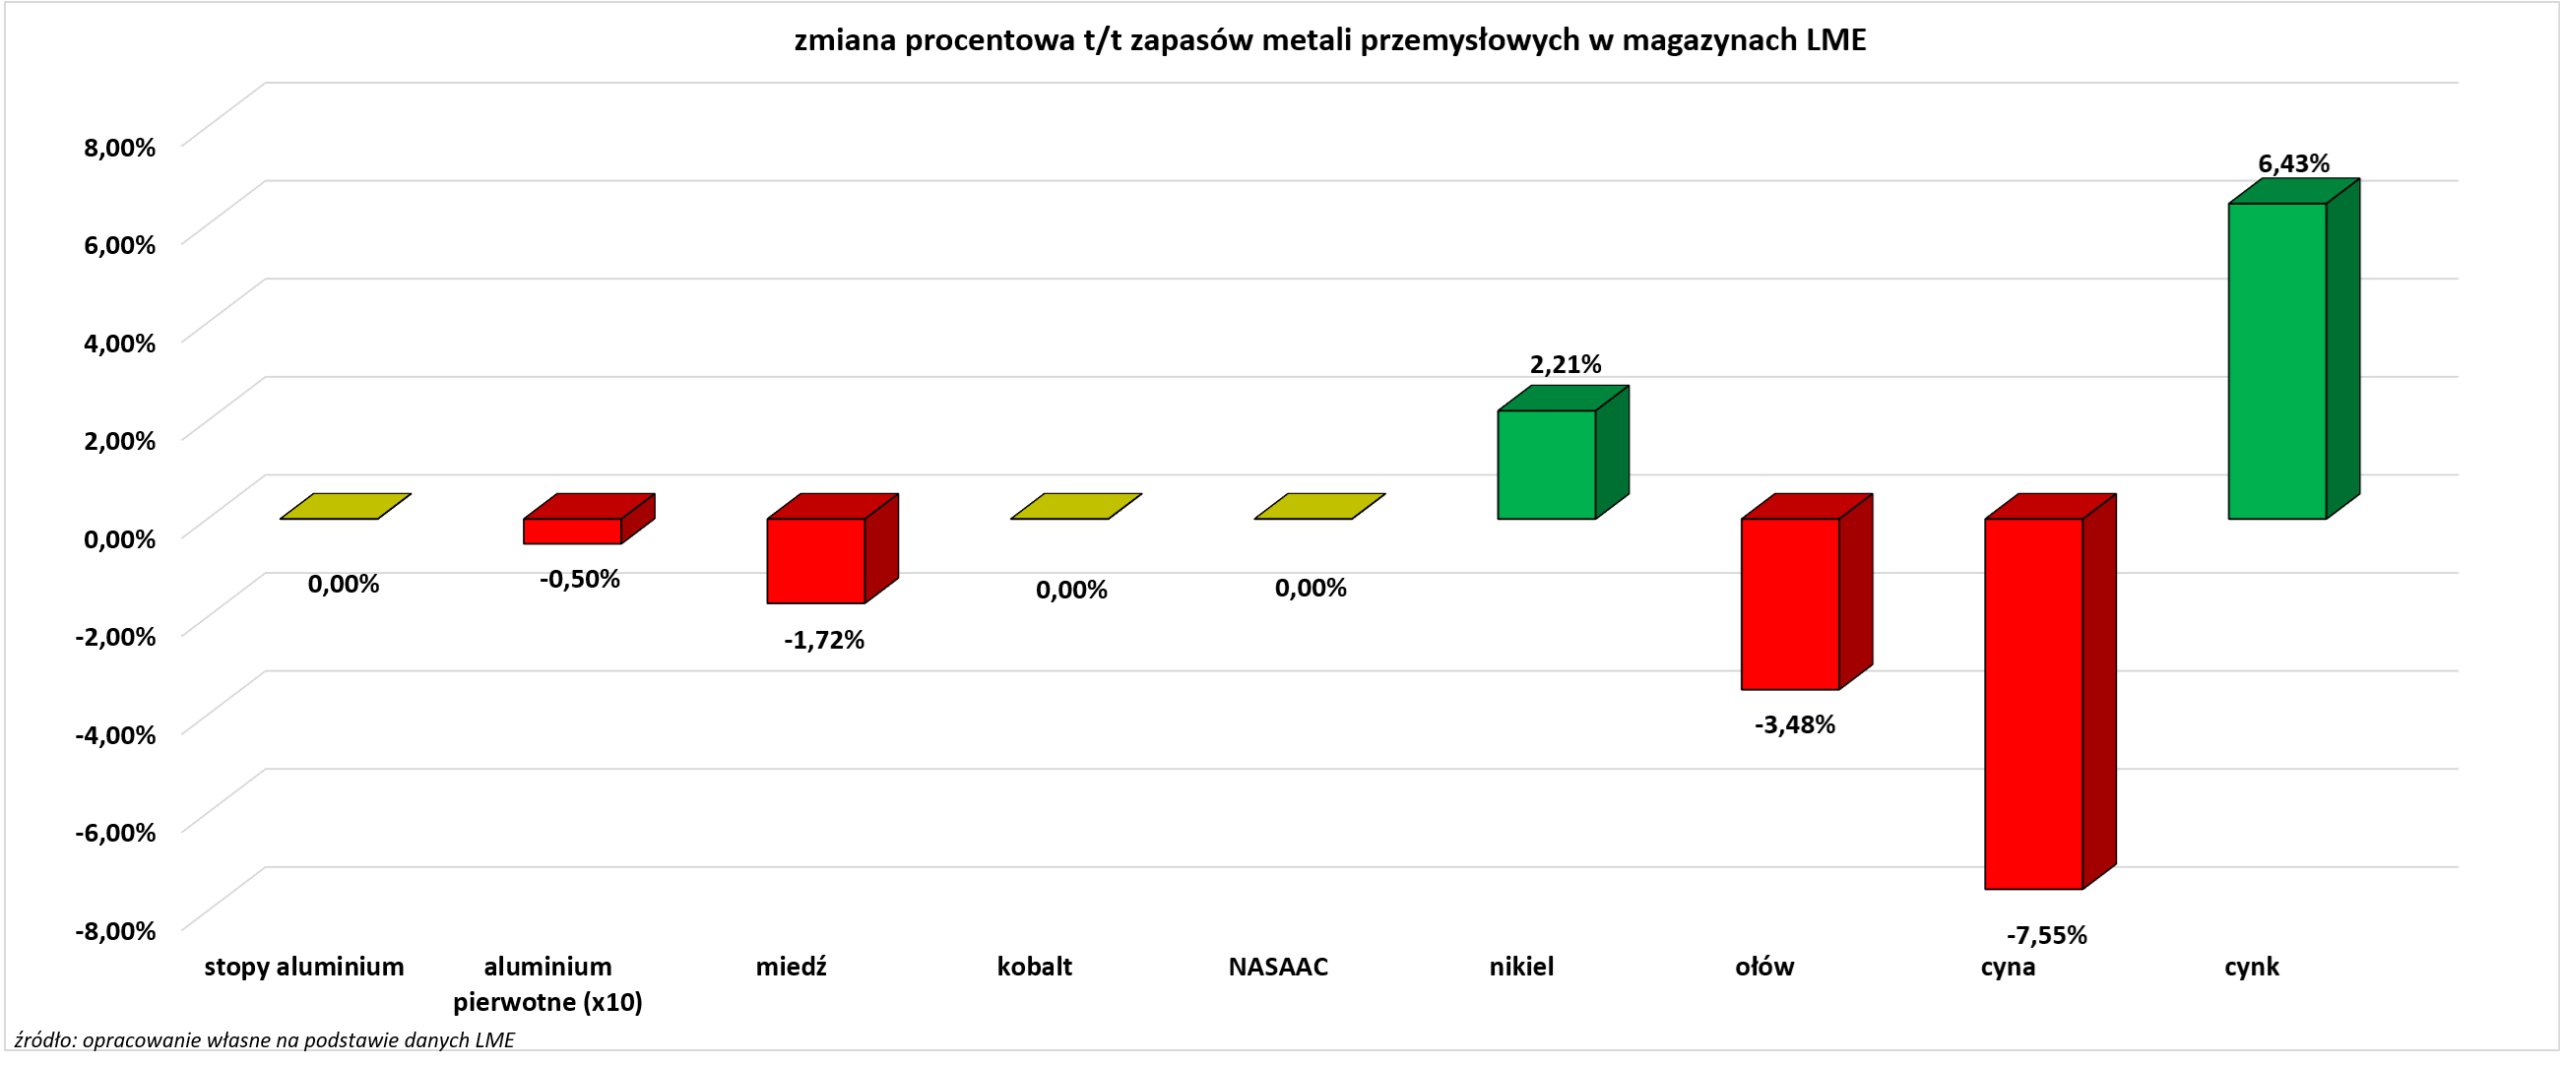
Stany magazynowe metali przemysłowych
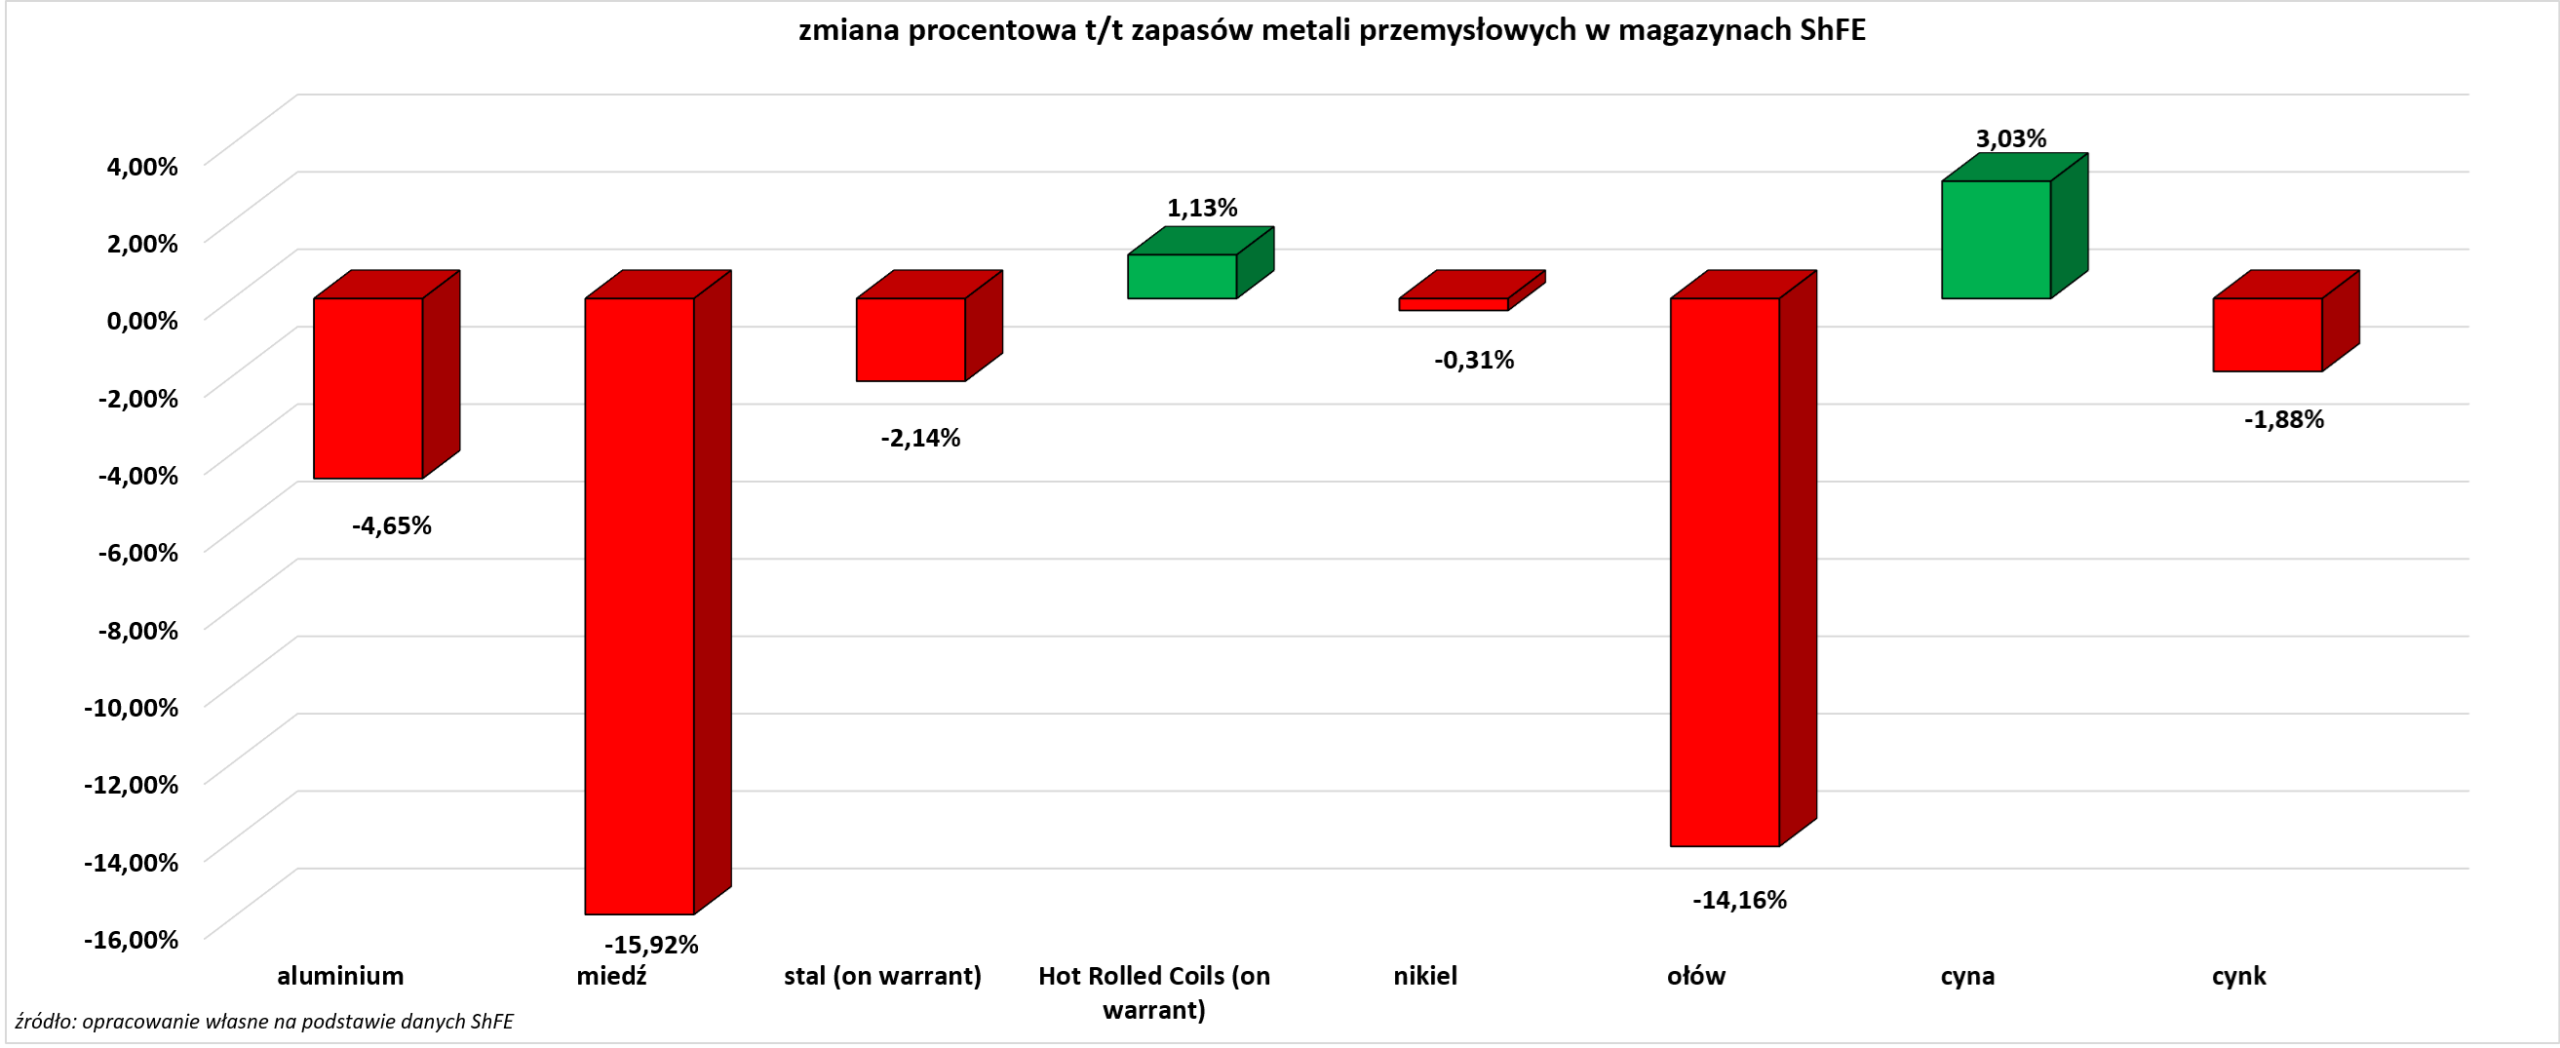
- Tygodniowe zmiany zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
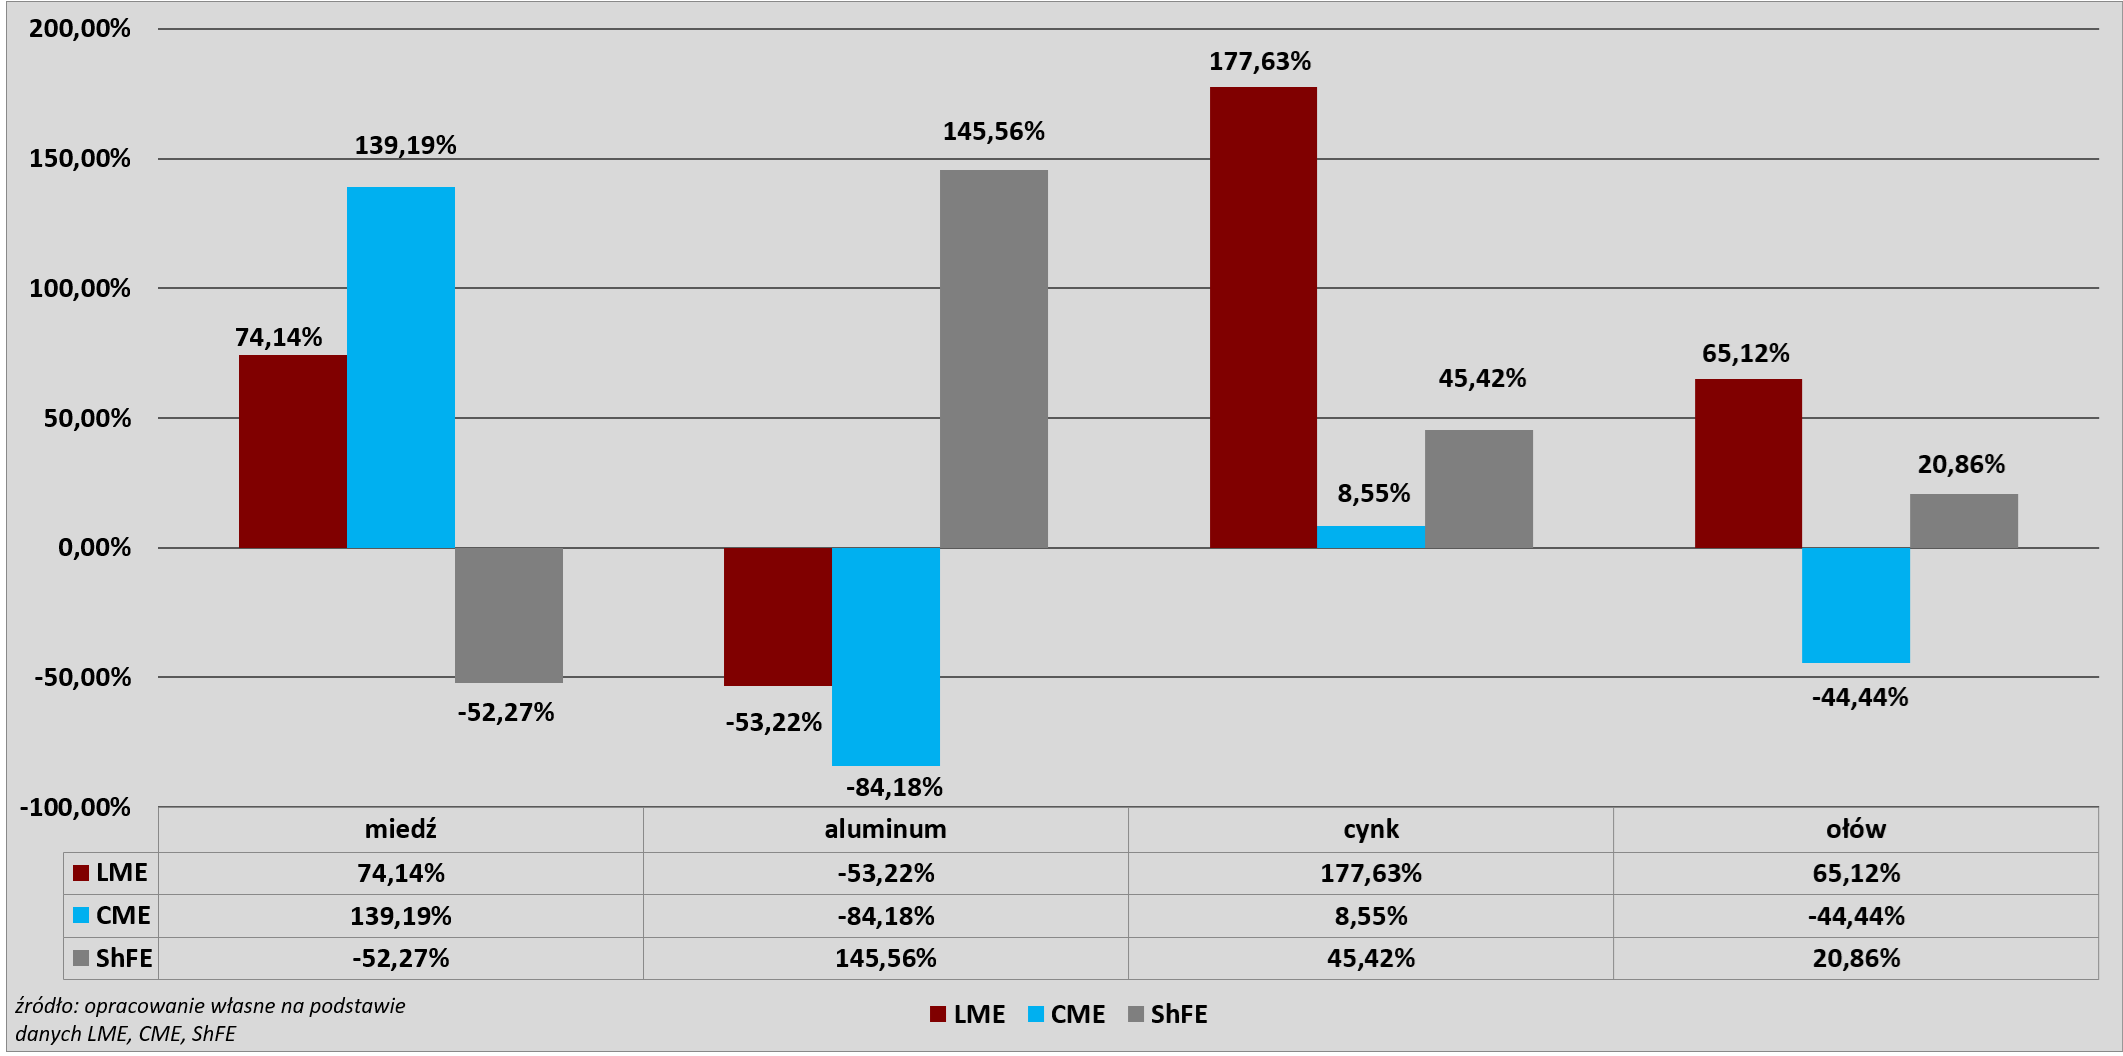
- Roczna zmiana zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
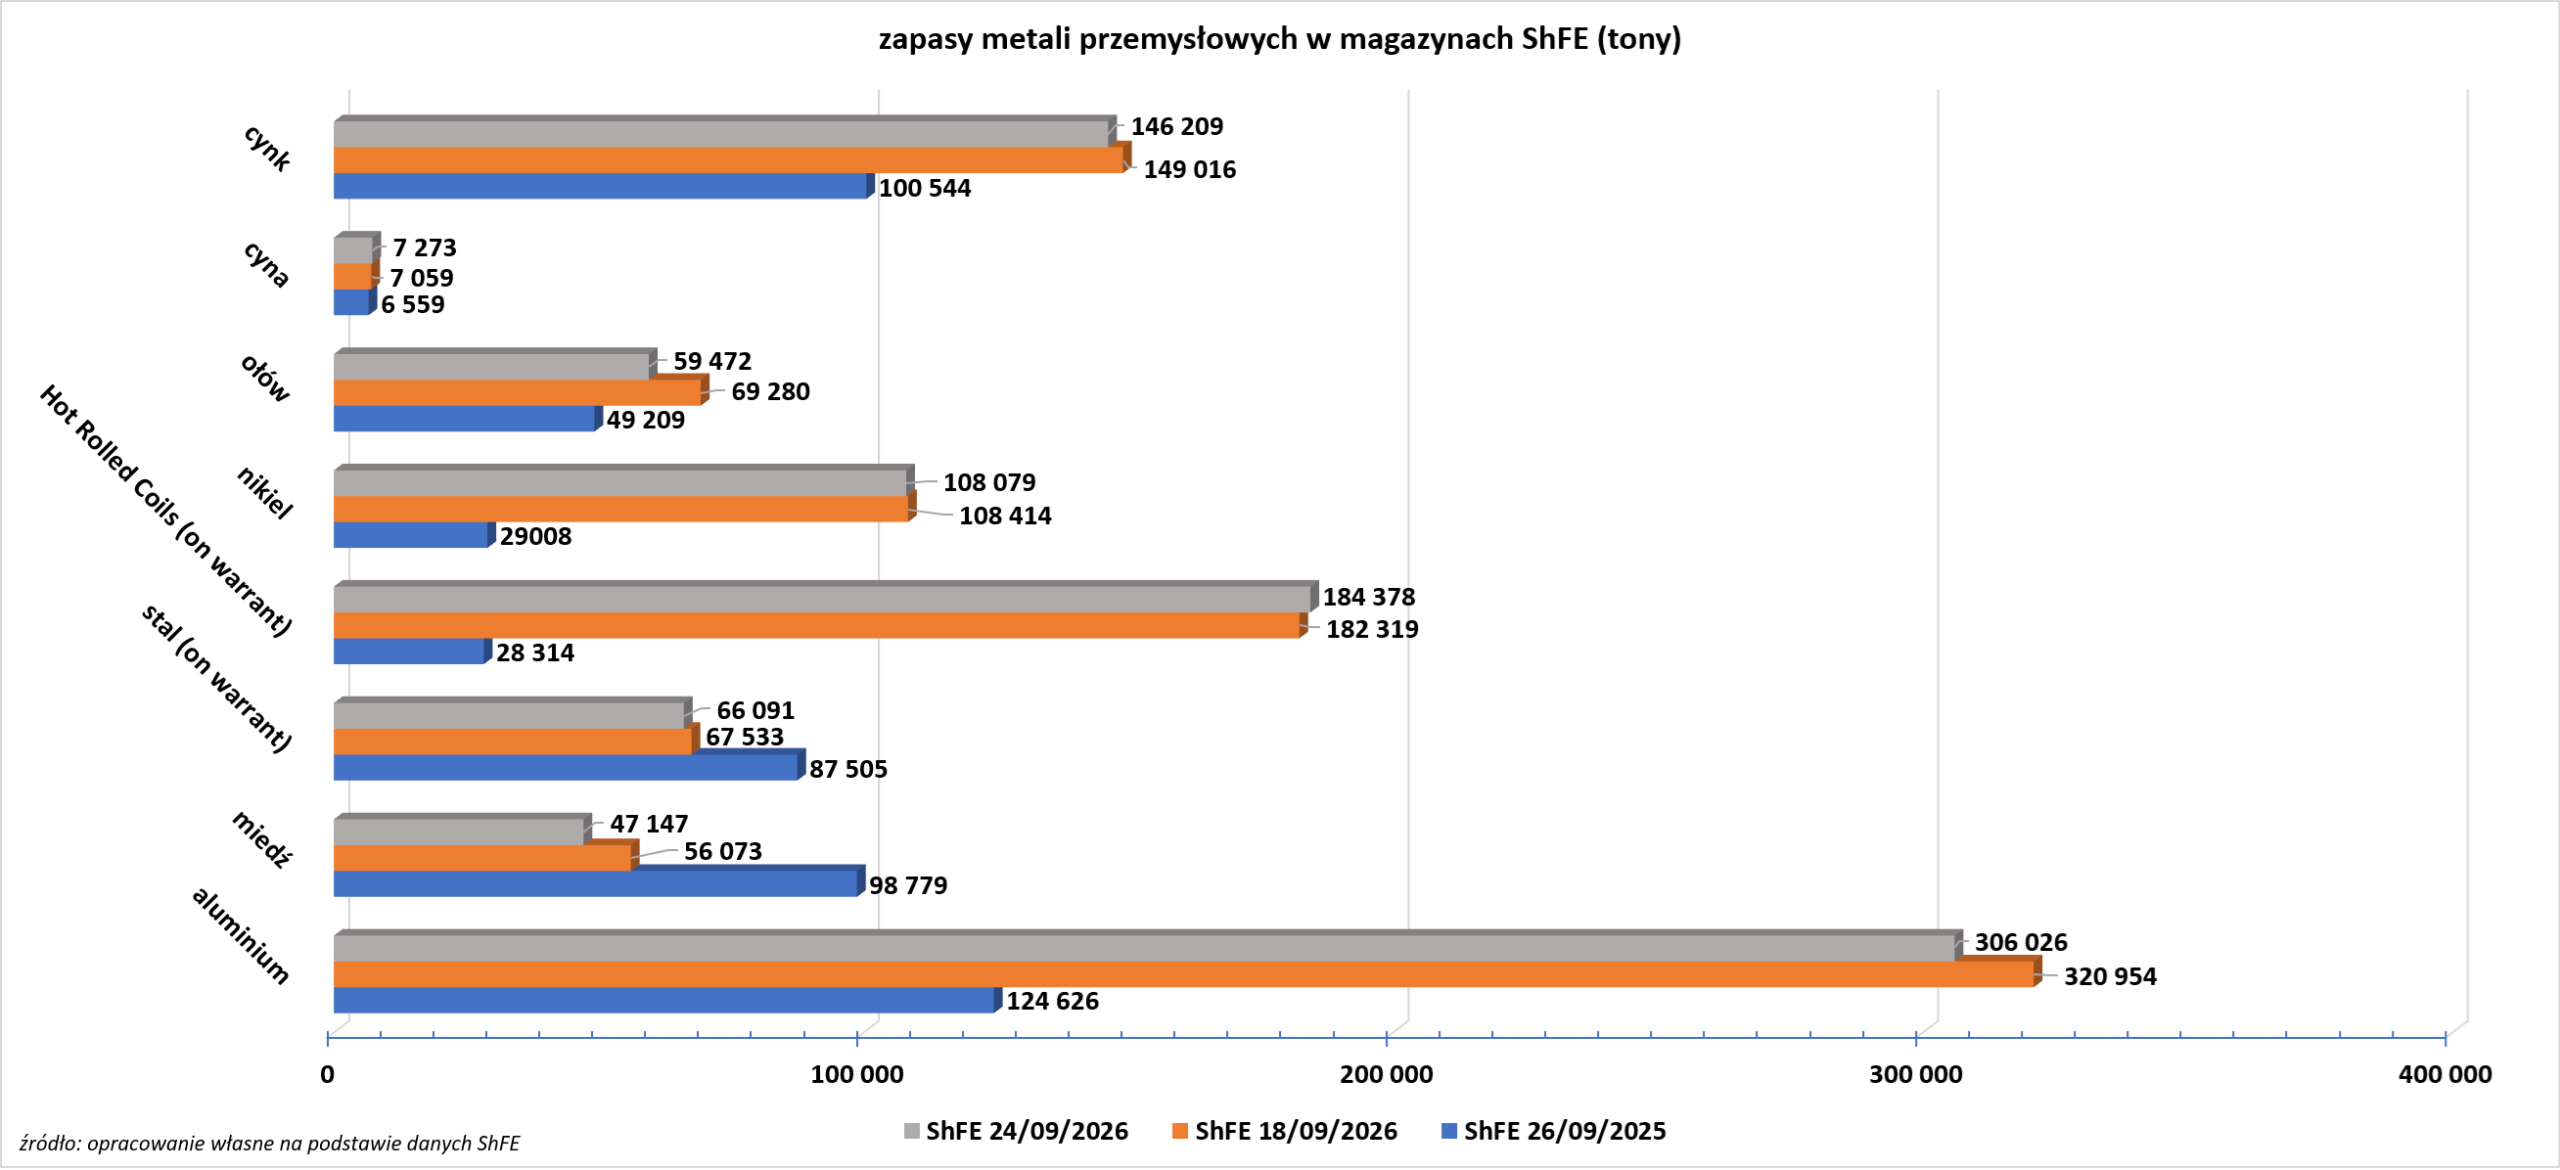
- Zapasy metali przemysłowych w magazynach Szanghajskiej Giełdy (ShFE):
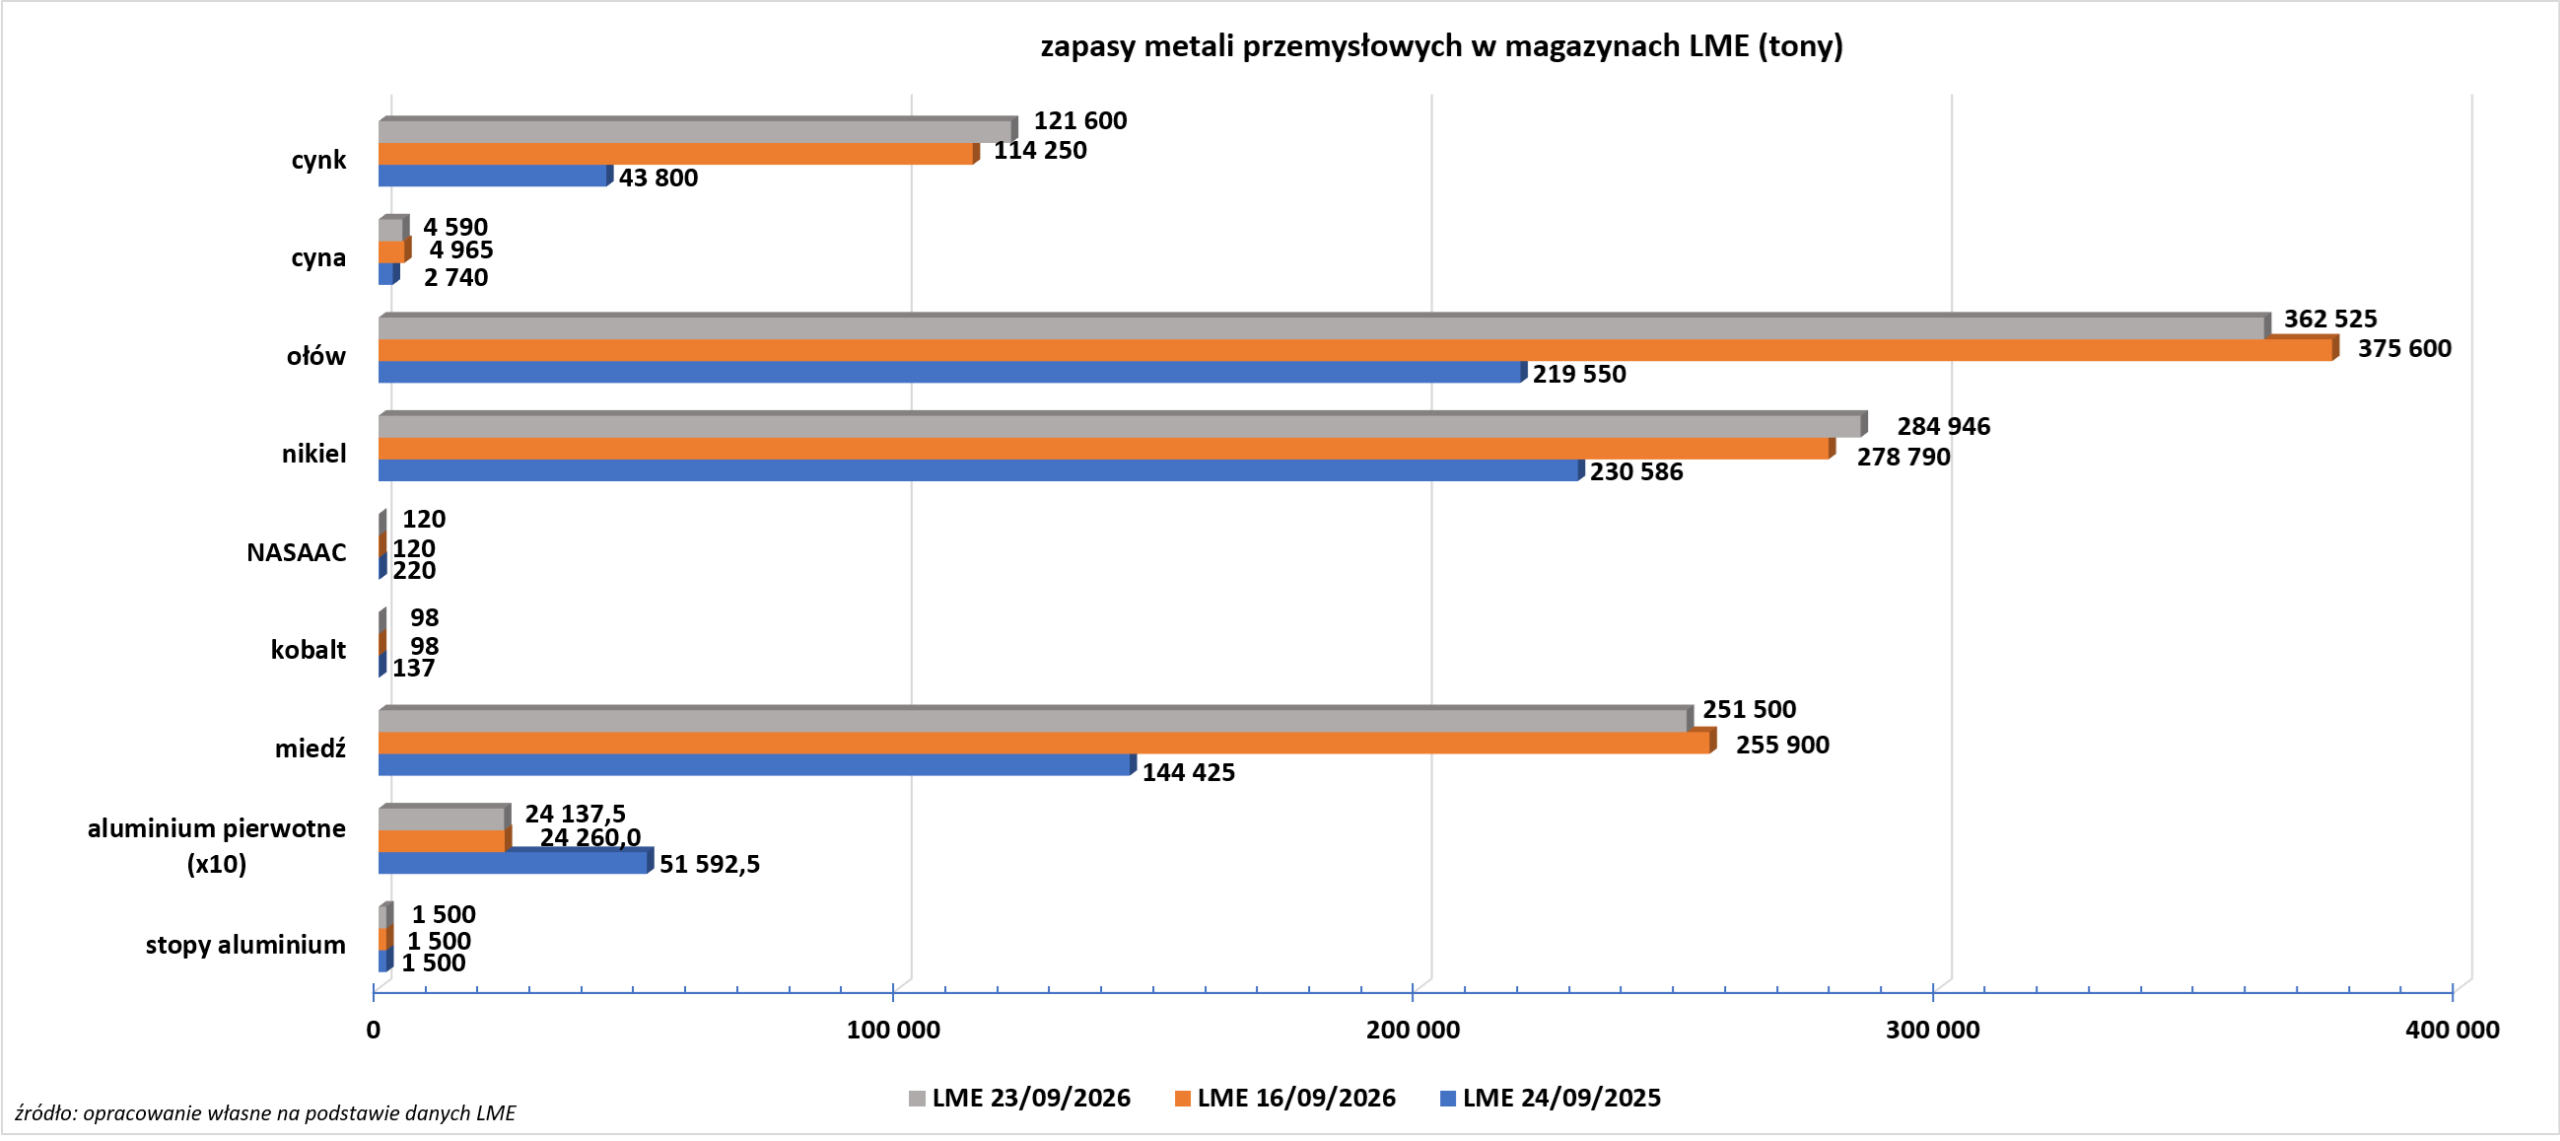
- Zapasy metali przemysłowych w magazynach Londyńskiej Giełdy Metali (LME):
Omówienie aktualności
Program Surowcowe info od lipca 2020 roku pojawia się na moim osobistym kanale YouTube. Prócz tego w ramówce mojego kanału są materiały typu short, raporty pogodowe, odcinki specjalne czy także video tylko dla wspierających, m. in. cykl Surowcowy radar. Zachęcam do subskrypcji, a najnowszy odcinek znajdziecie poniżej:🔽
Statystyki
Od niedzieli do czwartku około 19:30 na moich social mediach (Facebook oraz Twitter) są publikowane statystyki intraday’owe dotyczące kierunku ceny na następny dzień. Z surowców wśród statystyk jest złoto, gaz ziemny, ropa Brent oraz ropa WTI. Wyjaśnienie potencjału tych danych znajdziecie w tym artykule.