

Arabia Saudyjska|benzyna (gasoline)|Chiny|cukier|FED|gaz ziemny|Iran|kakao|kawa|kukurydza|ogólne informacje|olej palmowy|pszenica|ropa naftowa|ryż|sok pomarańczowy|Ukraina|USA|złoto
Smok i orzeł zdecydują o najbliższych miesiącach? (aktualności surowcowe – 22 września 2026)
Zapraszam na kolejny zestaw aktualności surowcowych!
nie chcesz czytać?
kliknij by przejść od razu do odcinka programu Surowcowe info
Słowniczek
- pp – punkt procentowy
- b/z – bez zmian
- t/t – zmiana wartości względem poprzedniego tygodnia
- m/m – zmiana wartości względem poprzedniego miesiąca
- q/q – zmiana wartości względem poprzedniego kwartału
- r/r – zmiana wartości względem poprzedniego roku
- s/s – zmiana wartości względem poprzedniego sezonu (w przypadku surowców mających sezon na przełomie roku kalendarzowego)
W dzisiejszych aktualnościach:
- ogólne informacje
- woda
- kawa
- cukier
- kakao
- sok pomarańczowy
- pszenica
- kukurydza
- ryż
- pozostałe rośliny oleiste
- ropa naftowa
- gaz ziemny
- złoto
- Stany magazynowe metali przemysłowych
- omówienie aktualności (YouTube)
Ogólne informacje
- Kwartalny Raport Surowcowy Q4 2026 zaplanowany jest na 25 września.
- 24 września ma dojść do spotkania Przewodniczącego Chińskiej Republiki Ludowej Xi Jinping z Prezydentem USA Donaldem Trumpem w Waszyngtonie.
- Podczas spotkania przywódców BRICS (12-13 września) pojawiły się plotki o pogorszeniu się stanu zdrowia Xi Jinpinga. Choć były one dementowane, nadal jest pewna doza niepewności, że tegotygodniowe spotkanie może się nie odbyć.
- Prezydent USA Donald Trump zadeklarował gotowość do spotkania z prezydentem Iranu Masudem Pezeszkianem, który ma przybyć w tym tygodniu do Nowego Jorku na obrady ONZ. Jak podała stacja Al Jazeera, powołując się na szefa irańskich służb bezpieczeństwa Mohsena Rezaei, w weekend Iran przekazał również mediatorom swoje warunki powrotu do negocjacji.
- W dniach 22 – 28 września trwać będzie główna debata Zgromadzenia Ogólnego ONZ „High-level Week 2026”. 22 września ma się spotkać Prezydent Ukrainy Wołodymyr Zełenski z Prezydentem USA Donaldem Trumpem.
- „Jemen to Wietnam i Afganistan dla każdego mocarstwa, które dało się wciągnąć w ten konflikt. Saudyjczycy ponieśli w Jemenie porażkę, Amerykanie ponieśli w Jemenie porażkę. Egipcjanie również ponieśli w Jemenie porażkę” – stwierdził jemeński analityk polityczny Farea Al-Muslimi, odnosząc się do wojen, w których obce potęgi poniosły dotkliwe porażki. Długa historia jemeńskich zwycięstw nad obcymi mocarstwami – od Egiptu w latach 60. XX wieku, przez Związek Radziecki, aż po – w czasach nowszych – USA i Arabię Saudyjską – pomaga zrozumieć, dlaczego próby znalezienia partnerów przez Arabię Saudyjską do walki z jemeńskimi Huti mogą przynieść jedynie ograniczone rezultaty.
- Invest Cuffs zaprasza na do Poznania w dniach 5 – 6 październik 2026! Z kodem rabatowym prywatnyinwestor macie 10% zniżki na bilety dostępne na tej stronie!
- Chcesz uzyskać konto fundowane w firmie proptradingowej Fintokei o wartości nawet $400 000? Skorzystaj z linku i odbierz 10% zniżki na wyzwanie!
- Obecnie istnieje możliwość wspierania moich działań poprzez opcję „wsparcia kanału” na YouTube lub możesz „postawić mi kawę” poprzez tą stronę. Poniedziałkowe programy będą dostępne tylko dla wspierających kanał – dla pozostałych widzów będą udostępnione 24-36 godzin po premierze!
Woda
- „Prawdopodobnie zmniejszy się również powierzchnia upraw ryżu zimowego, ponieważ w zbiornikach retencyjnych znajduje się mniej wody niż zwykle” – powiedział Nitin Gupta, wicedyrektor na Indie w firmie Olam Agri India, zajmującej się handlem towarami rolnymi. Uprawy letnie odpowiadają za ponad 80% całkowitej produkcji, a resztę stanowią uprawy zimowe.
Kawa
- Na ceny kawy negatywnie wpływają: wzrost zapasów arabiki na giełdzie ICE, zwiększony eksport z Brazylii oraz korzystne warunki pogodowe w Brazylii i Wietnamie.
- Pierwsze duże kwitnienie, faza cyklu roślin, która określi wielkość plonów, nastąpiło miesiąc wcześniej niż zwykle, po niezwykle obfitych opadach deszczu, które meteorolodzy wiążą ze zjawiskiem El Niño. Stwierdzili również, że obecne El Niño, zjawisko pogodowe występujące naturalnie, gdy słabnące pasaty powodują gromadzenie się cieplejszych wód oceanicznych w centralnej i wschodniej części równikowego Pacyfiku, jest wyjątkowo silne. Wczesne kwitnienie po częstych opadach deszczu w brazylijskiej zimie, okresie zazwyczaj suchym, jest pozytywnym prognostykiem przyszłych zbiorów arabiki, które mogą być gotowe około maja przyszłego roku. Sprzyjająca pogoda nadal jest jednak potrzebna, aby kwiaty zaowocowały owocami, a istnieje ryzyko problemów z jakością lub tego, że bardzo silne El Niño doprowadzi do silnych upałów w dalszej części sezonu. Szybsze kwitnienie może też zwiększyć prawdopodobieństwo, że owoce dojrzeją w różnym czasie, co przełoży się na nierówną jakość, choć analitycy w większości bagatelizowali ten problem. Większym ryzykiem korzystnej, wyższej wilgotności powietrza jest zwiększone ryzyko chorób bakteryjnych i grzybowych. „Okresy suszy pomagają w zwalczaniu chorób. Jeśli utrzymuje się wysoka wilgotność, choroby te mają tendencję do utrzymywania się na polach w kolejnym cyklu” – powiedział Jonas Ferraresso, agronom, który zapewnia wsparcie techniczne rolnikom w stanach Sao Paulo i Minas Gerais. Brazylia odnotowała rekordowe zbiory w 2026 roku, więc rok 2027 będzie rokiem nieregularnym w dwuletnim cyklu produkcyjnym kawy arabica. Drzewa po obfitych zbiorach są w kolejnym roku są mniej produktywne.
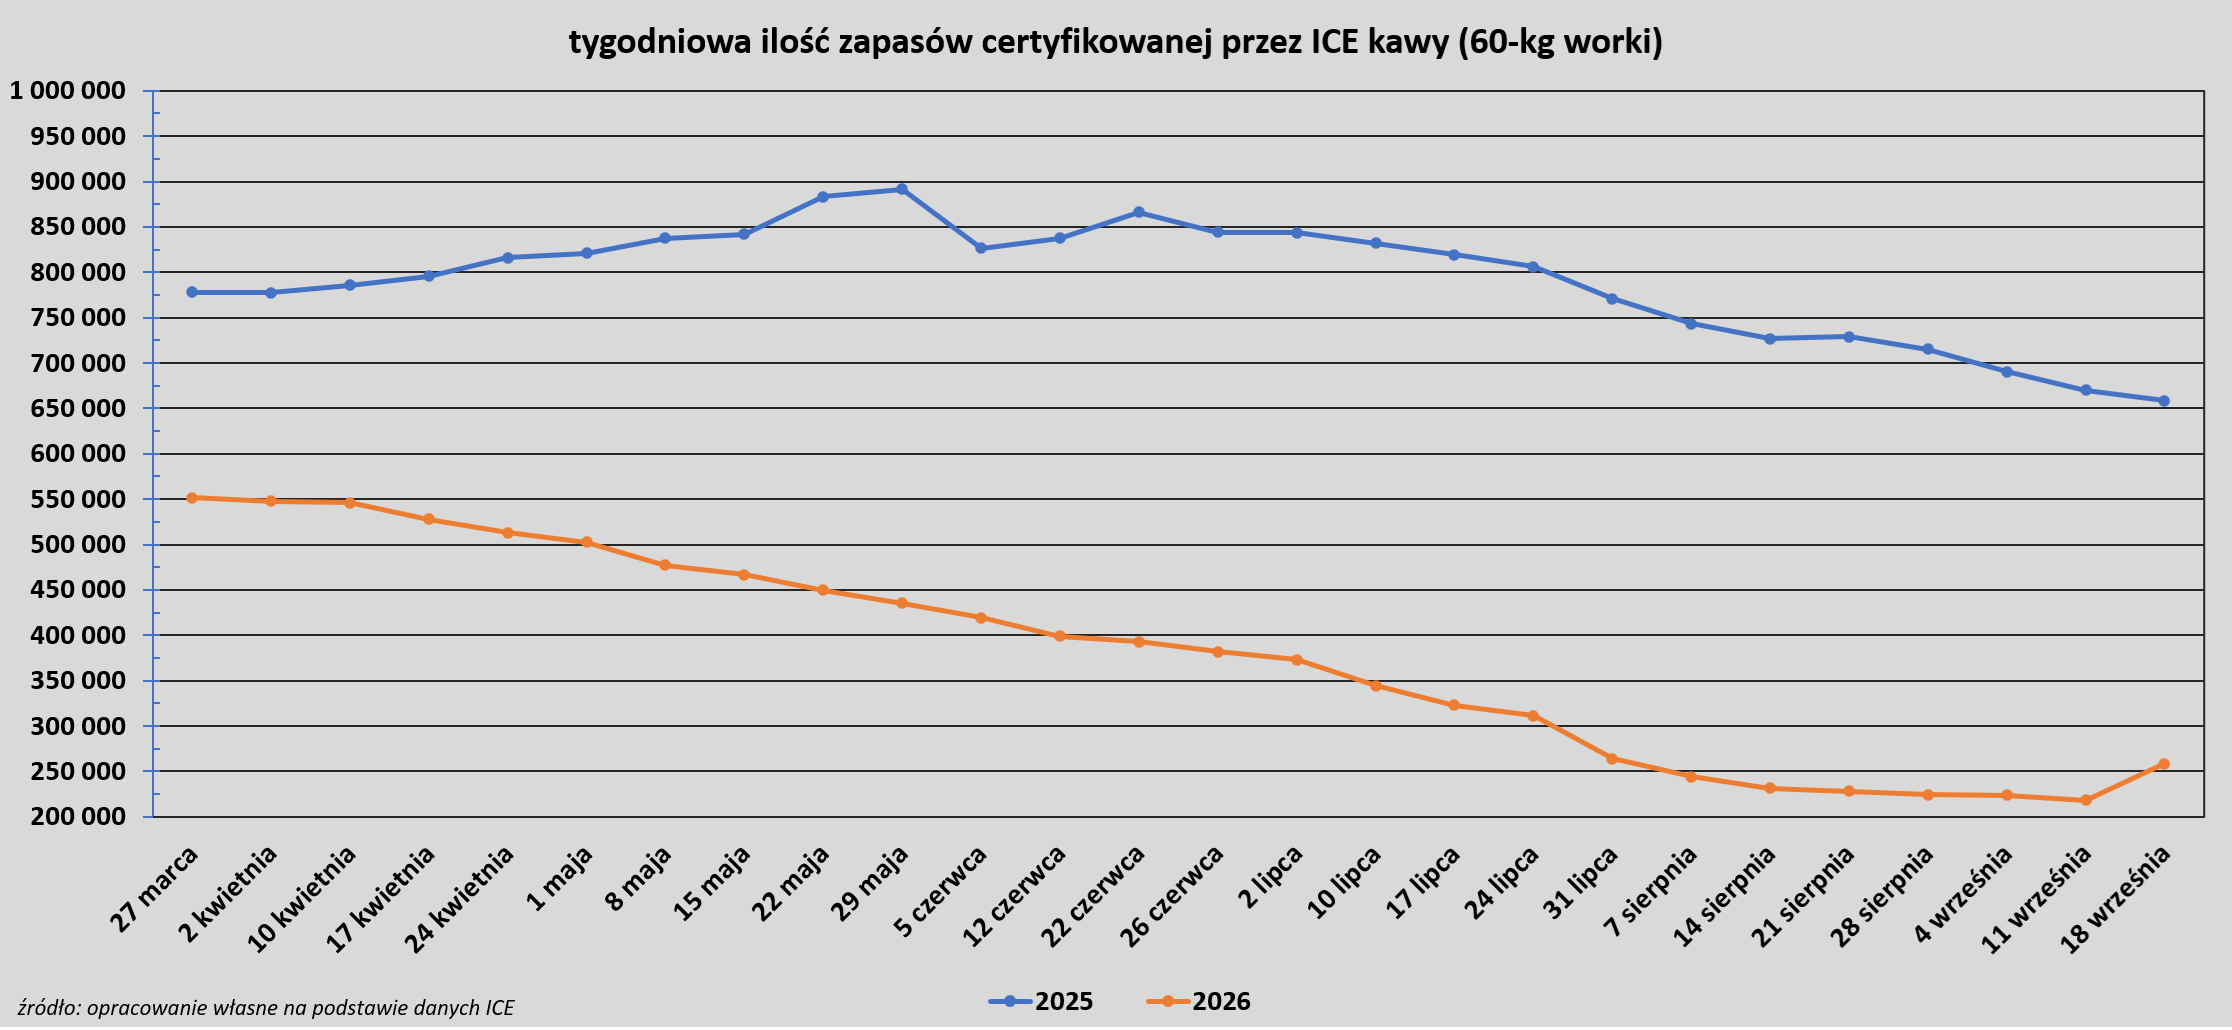
- Zapasy kawy w magazynach ICE wzrosły (+40,48k t/t), w poprzednim sezonie zmiana wynosiła -11,69k t/t. Zapasy są o -60,75% r/r niższe. Na ocenę jakości oczekuje 23,685 tysiąca worków (-41,27k t/t).
Cukier
- Według dealerów, w ciągu najbliższych około 10 dni w Brazylii – największym producencie cukru – prognozowane jest osłabienie opadów, co zmniejsza ryzyko zakłóceń w procesie przerobu trzciny cukrowej. Ale nadmierne opady już powodują zmniejszenie zbiorów trzciny cukrowej. Wsparcie dla cen wynika także z niższej produkcji buraków w Europie czy ograniczone z powodu braku opadów prognozy produkcji w Azji na sezon 2026/27.
- Ceny ropy naftowej nieznacznie spadły, co skłania cukrownie do zwiększenia produkcji cukru kosztem etanolu (biopaliwa).
- W Indiach rząd złagodził limity zapasów cukru dla dużych odbiorców (zwiększając dopuszczalny okres przechowywania z 15 do 30 dni) i wezwał handlowców do przeniesienia niższych cen fabrycznych na konsumentów.
Kakao
- Według jednego z dealerów, na ceny negatywnie wpływa nadwyżka podaży w bieżącym sezonie; istnieją również obawy, że niedawny wzrost cen ograniczył popyt w trzecim kwartale. Tymczasem w Afryce Zachodniej opady deszczu były ostatnio skąpe, jednak rynek spodziewa się wzrostu dostaw do portów wraz z rozpoczęciem nowego sezonu handlowego. Wybrzeże Kości Słoniowej poinformowało, że w nadchodzących tygodniach oczekuje się przyspieszenia dostaw kakao w związku z uruchomieniem nowego systemu obrotu; w okresie od rozpoczęcia sezonu (1 września) do 13 września do portów dotarło już blisko 26 tys. ton surowca.
- Dostawy kakao do portów w Wybrzeżu Kości Słoniowej wyniosły 16 000 ton metrycznych w tygodniu kończącym się 20 września, co daje łącznie 20 500 ton od początku sezonu 2026/27. „Na rynek nadal negatywnie wpływa dobra sytuacja podażowa w krótkim terminie. Zapasy monitorowane przez giełdę pozostają stosunkowo wysokie, a ożywienie popytu przebiega powoli, gdyż producenci kontynuują działania mające na celu ograniczenie zużycia kakao” – stwierdzono w komunikacie banku ING.
- W minionym tygodniu suma opadów w większości głównych regionów uprawy kakao na Wybrzeżu Kości Słoniowej była poniżej średniej; rolnicy ostrzegają, że susza może zagrozić rozwojowi głównego zbioru, przypadającego na okres od września do lutego.
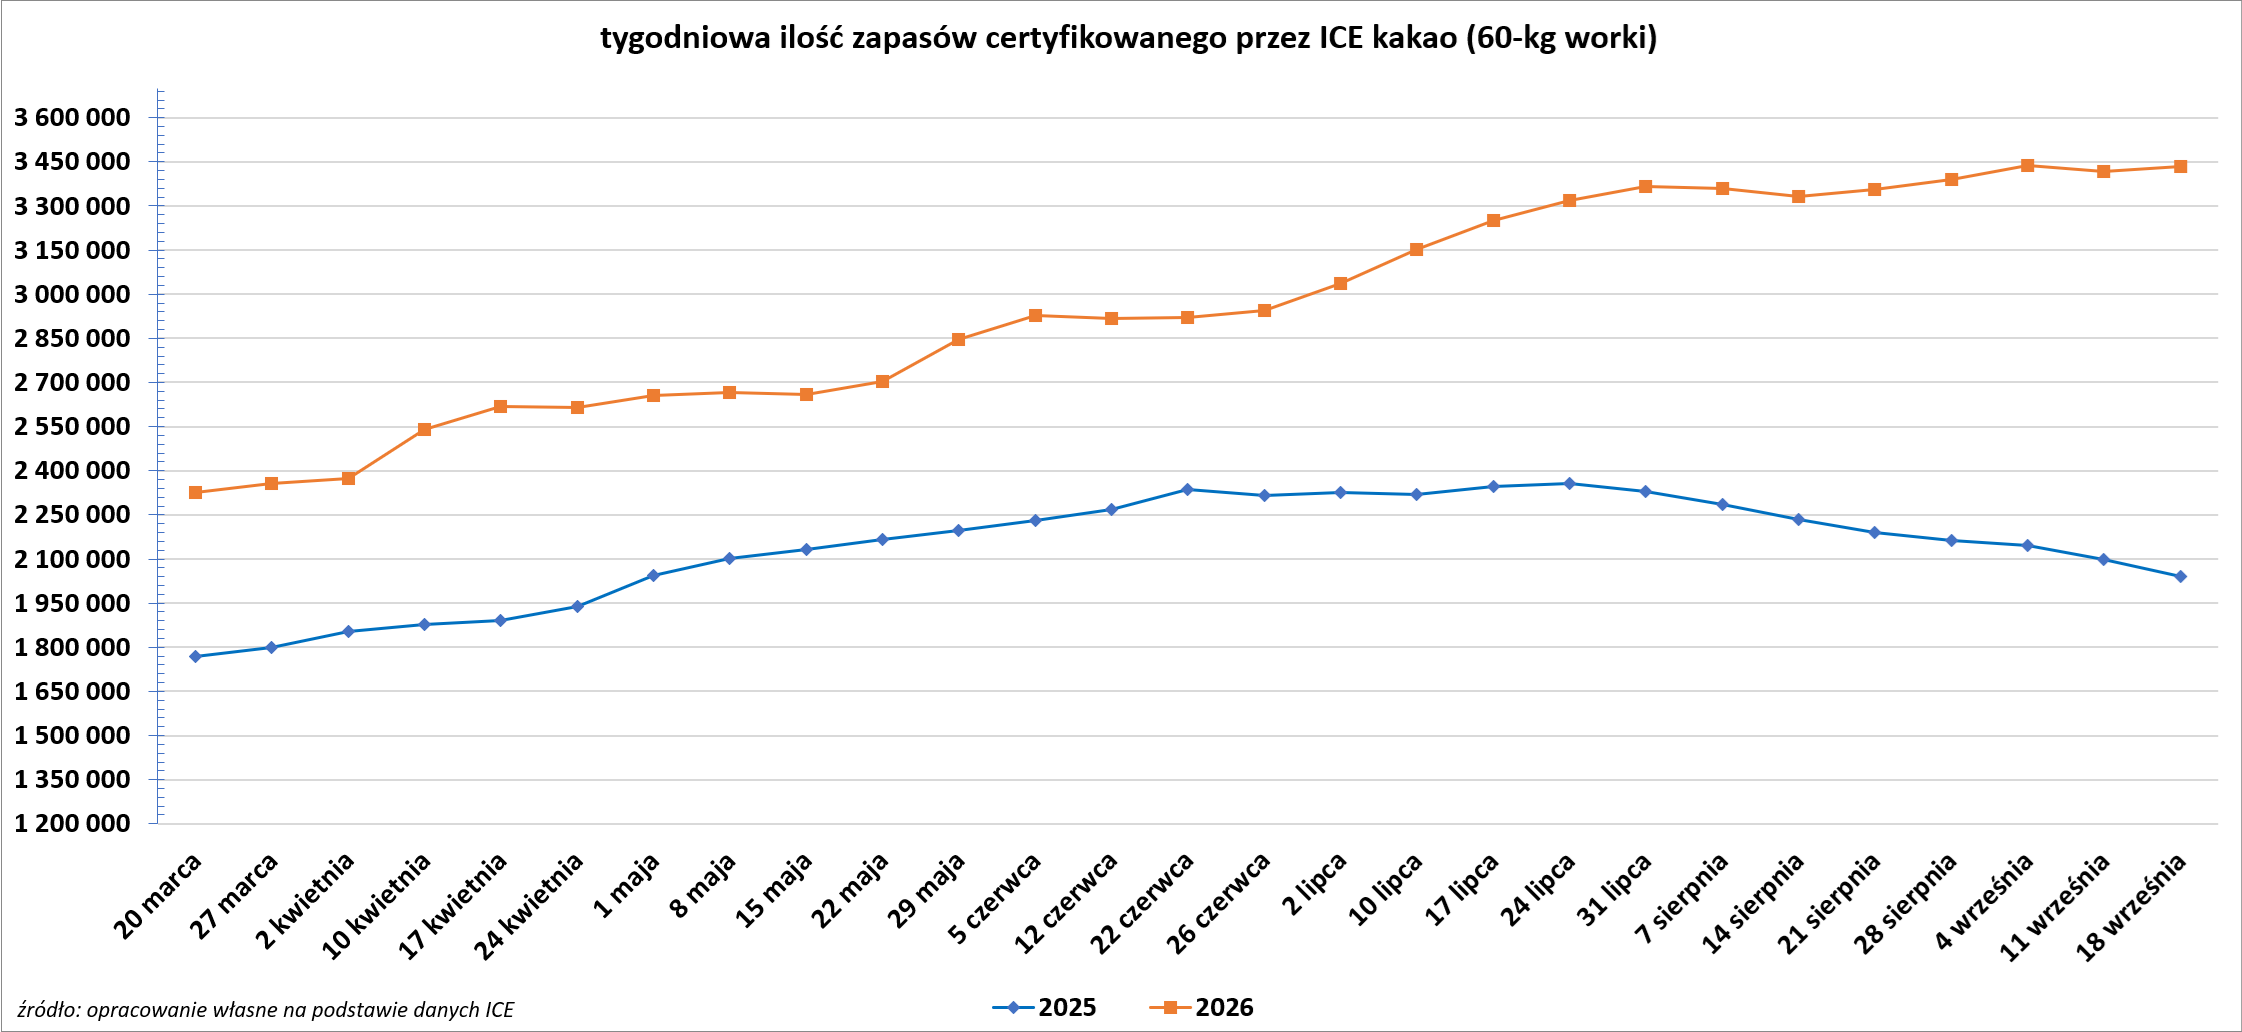
- Zapasy kakao w magazynach ICE wzrosły (+18,58k t/t), w poprzednim sezonie zmiana wynosiła -59,60k t/t. Zapasy są o +68,36% r/r wyższe.
Sok pomarańczowy
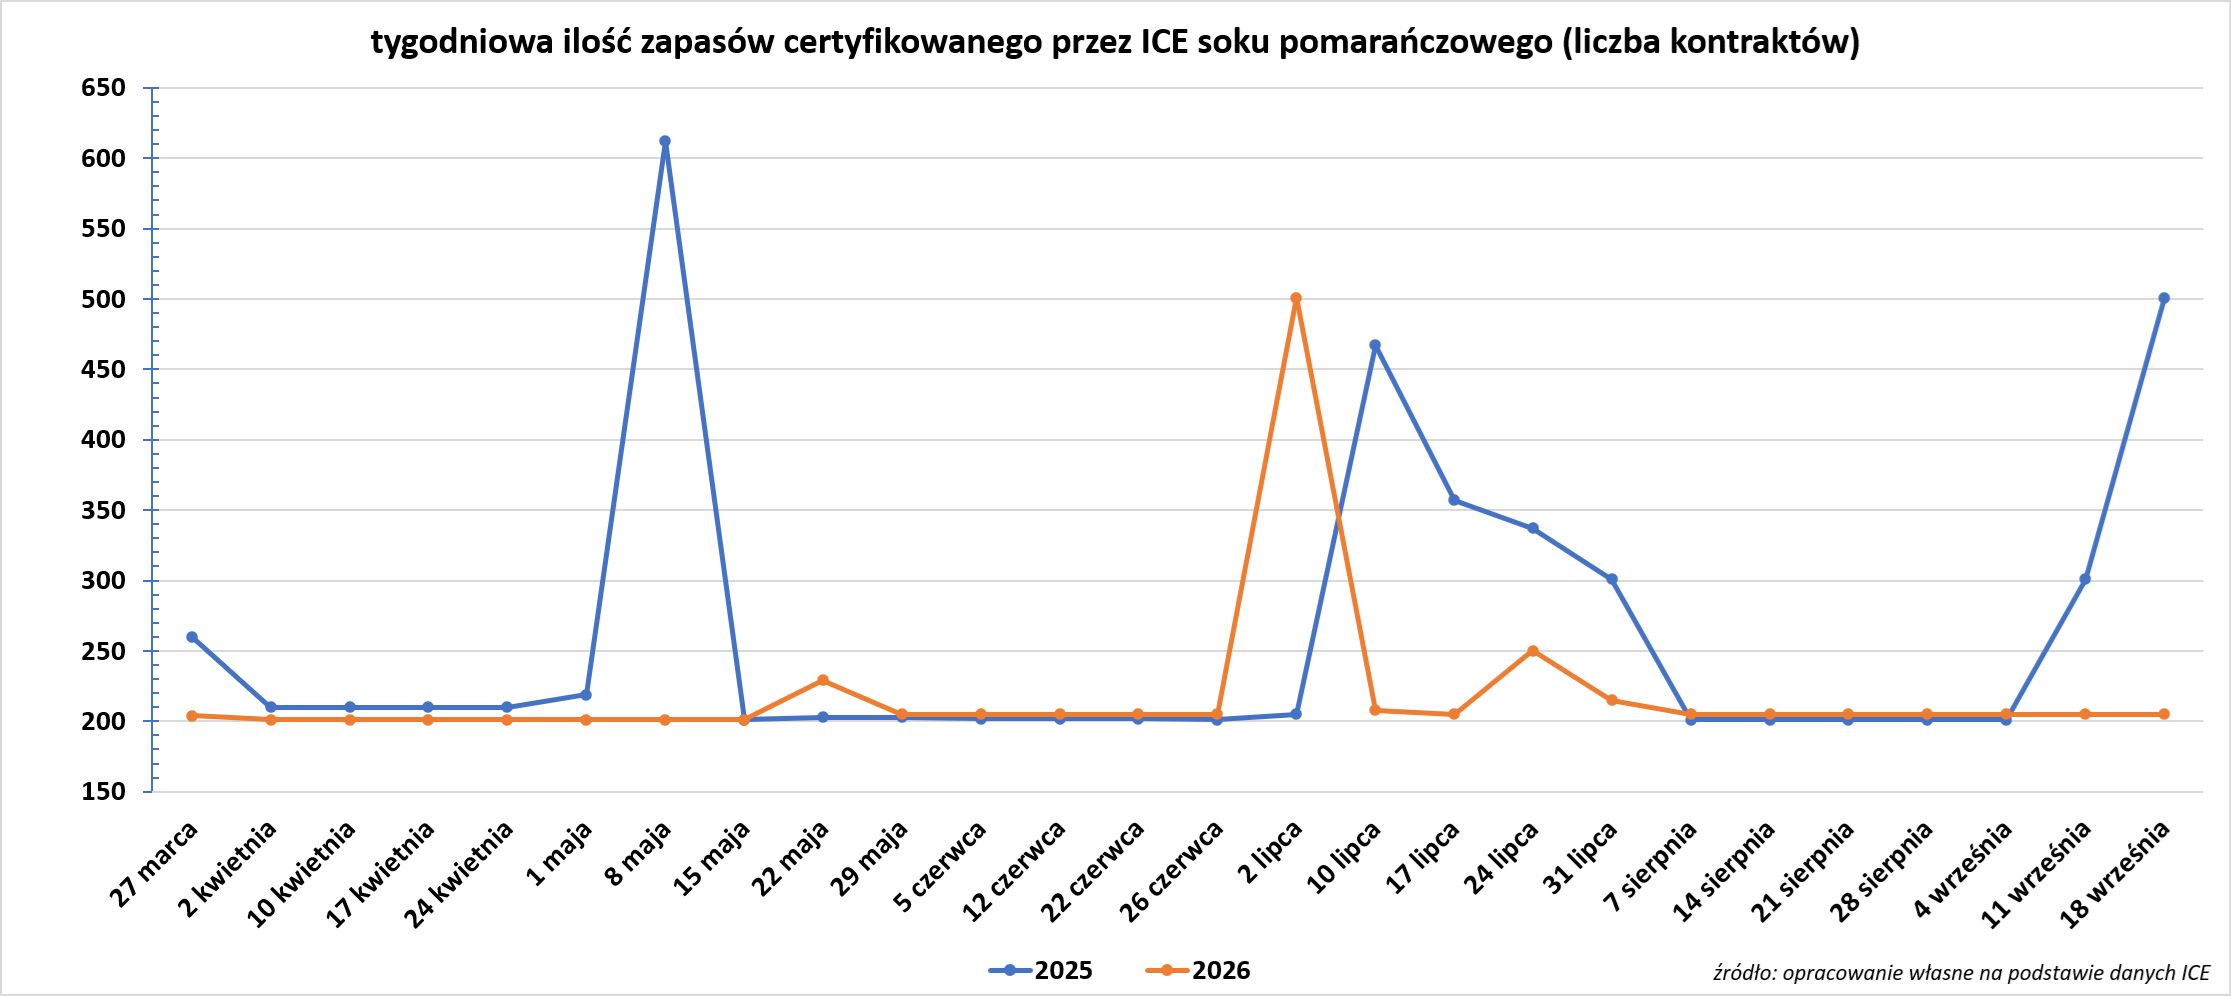
- Zapasy soku pomarańczowego w magazynach ICE:
Pszenica
- Międzynarodowa Rada ds. Zbóż (The International Grains Council – IGC) podniosła prognozę światowych zbiorów pszenicy na sezon 2026/27 o 3 miliony ton, do poziomu 820 milionów ton, co wynikało z korekt w górę dla Australii (z 27,7 miliona do 30 milionów ton) oraz Ukrainy (z 26,7 miliona do 28,3 miliona ton). W raporcie odnotowano jednak, że globalny przepływ handlowy pszenicy odbywa się w nietypowo wolnym tempie z powodu poważnych zakłóceń w eksporcie z regionu Morza Czarnego.
Kukurydza
- Międzynarodowa Rada ds. Zbóż (The International Grains Council – IGC) zredukowała szacunki światowej produkcji kukurydzy na sezon 2026/27, uwzględniając gorsze perspektywy zbiorów w Stanach Zjednoczonych, Unii Europejskiej i Indiach. W swojej comiesięcznej aktualizacji ta międzyrządowa organizacja obniżyła prognozę globalnej produkcji kukurydzy na sezon 2026/27 o 4 miliony ton, do poziomu 1,301 miliarda ton. Przewidywane zbiory kukurydzy w USA określono na 401,3 miliona ton, co stanowi spadek w porównaniu z wcześniejszą prognozą wynoszącą 406,7 miliona ton i wynik znacznie niższy od zbiorów w poprzednim sezonie (432,2 miliona ton). Korekta w UE spadła z 48,5 miliona do 46,4 miliona ton, a w Indiach z 52 milionów do 50 milionów ton. Skutki tych cięć zostały częściowo zrównoważone przez podniesienie prognozy zbiorów w Argentynie do 69,5 miliona ton (wcześniej przewidywano 63,0 miliony ton).
Ryż
- W tym roku produkcja ryżu w Indiach spadnie po raz pierwszy od dekady i to w największym stopniu od blisko 20 lat. Przyczyną są opady poniżej normy w okresie dojrzewania roślin, które zagrażają wielkości zbiorów. Spadek produkcji w kraju będącym największym na świecie producentem i eksporterem ryżu spowoduje wzrost cen na rynku wewnętrznym i podniesie koszty eksportu w czasie, gdy ceny jeszcze nie w innych krajach eksportujących, takich jak Tajlandia (spadek z $488 do $470/tonę) czy Wietnam (stabilne ceny w przedziale $440 – $445/tonę). Jednak ogromne zapasy zgromadzone dzięki rekordowym zbiorom w ostatnich latach pozwolą Indiom utrzymać eksport na rekordowym poziomie, mimo niższej produkcji. „Plony będą niższe z powodu niedoboru opadów. Szacujemy, że produkcja może spaść o około 10 milionów ton” – powiedział B.V. Krishna Rao, prezes Stowarzyszenia Eksporterów Ryżu (Rice Exporters Association). Oznaczałoby to spadek o blisko 6,5% w porównaniu z ubiegłorocznym rekordowym wynikiem 154 milionów ton i byłby to największy spadek od sezonu 2009/2010, kiedy to susza wywołana zjawiskiem El Niño ograniczyła produkcję. Długotrwały okres bez opadów w ostatnich tygodniach znacząco obniżył potencjał plonów w stanach południowych i wschodnich. Dane służb meteorologicznych wskazują, że od początku czteromiesięcznego sezonu monsunowego (1 czerwca) suma opadów w Indiach była o 15% niższa od normy. W niektórych stanach, w których uprawia się ryż, deficyt ten sięga nawet 42%. Według danych rządowych, na dzień 11 września powierzchnia upraw ryżu sianego latem wynosiła 42,68 mln hektarów (-4% r/r). Uprawy letnie odpowiadają za ponad 80% całkowitej produkcji, a resztę stanowią uprawy zimowe. „Prawdopodobnie zmniejszy się również powierzchnia upraw ryżu zimowego, ponieważ w zbiornikach retencyjnych znajduje się mniej wody niż zwykle” – powiedział Nitin Gupta, wicedyrektor na Indie w firmie Olam Agri India, zajmującej się handlem towarami rolnymi. Lokalne ceny ryżu zaczęły już rosnąć w oczekiwaniu na niższą produkcję, co wywindowało ceny eksportowe do najwyższego poziomu od ponad roku. „W tym roku rolnicy uprawiający odmiany premium uzyskają wyższe ceny na wolnym rynku. Przełoży się to również na mniejszą sprzedaż na rzecz rządu” – powiedział B.V. Krishna Rao, prezes Stowarzyszenia Eksporterów Ryżu (Rice Exporters Association). Państwowe rezerwy ryżu, w tym niełuskanego ziarna (typu *paddy*), osiągnęły na dzień 1 września rekordowy poziom 59,6 mln ton, znacznie przewyższając rządowy cel wynoszący 10,3 mln ton na dzień 1 października.
- Handlowcy stwierdzają, że pomimo stabilnego popytu na wietnamski ryż z Filipon, popyt reszty regionu pozostaje niewielki. W Bangladeszu krajowe ceny ryżu utrzymały się na wysokim poziomie, mimo obfitych dostaw i znacznych zapasów rządowych.
Pozostałe rośliny oleiste
- Uczestnicy rynku olejów roślinnych śledzą oficjalny komunikat rządu Indii w sprawie ewentualnej obniżki ceł importowych, co mogłoby wpłynąć na popyt na malezyjski olej palmowy. Ceny oleju palmowego podążają za notowaniami konkurencyjnych olejów jadalnych, gdyż surowiec ten rywalizuje o udział w światowym rynku olejów roślinnych. Produkcja oleju palmowego w głównym regionie upraw w Indonezji – na Kalimantan – może w czwartym kwartale spaść o 12–15% z powodu długotrwałej suszy i rozległych pożarów dotykających plantacje.
Ropa naftowa
- Chiny, na prośbę Arabii Saudyjskiej, zwróciły się do Iranu o ograniczenie ataków rebeliantów Huti na saudyjską infrastrukturę naftową; ataki te zagrażały drugiej trasie eksportu ropy na Bliskim Wschodzie po zamknięciu Cieśniny Ormuz. Mimo doniesień o interwencji Chin, analitycy oceniają, że perspektywy na nadchodzące miesiące pozostają niejasne. Bank JPMorgan poinformował, że po raz pierwszy od lutego, czyli od początku konfliktu USA i Izraela z Iranem, nie posiada jasnej prognozy bazowej dla rynków ropy naftowej. „Kluczowe pytanie brzmi, czy fizyczny przepływ surowca uda się unormować i w jakim czasie może to nastąpić. Jeśli zaobserwujemy trwałą poprawę sytuacji w ruchu morskim w cieśninie Ormuz, część premii za ryzyko geopolityczne może ulec dalszej redukcji” – stwierdziła Priyanka Sachdeva, szefowa działu analiz rynkowych w firmie Phillip Nova.
- Koncern Saudi Aramco zwiększył eksport przez cieśninę Ormuz po tym, jak ataki na rurociąg Wschód-Zachód wymusiły wstrzymanie części dostaw realizowanych przez terminal w Janbu. Dane dotyczące monitorowania ruchu tankowców wskazują, że w niedzielę (20 września) na siedem supertankowców w rejonie Zatoki załadowano około 14 milionów baryłek ropy naftowej. „Obawy o podaż słabną, ponieważ wielkość transportu przez cieśninę Ormuz osiągnęła najwyższy poziom od sześciu miesięcy, a Arabia Saudyjska pracuje nad przywróceniem funkcjonowania rurociągu Wschód-Zachód… Implikowana zmienność cen ropy spadła o 3,3%, do poziomu 50,39, choć nadal utrzymuje się na historycznie wysokim poziomie” – stwierdzili analitycy Saxo Banku w komunikacie dla klientów.
- 15 września poinformowano o wstrzymaniu załadunku surowca w saudyjskim terminalu eksportowym Yanbu nad Morzem Czerwonym oraz o anulowaniu przez Rijad części dostaw dla klientów europejskich. Port w Yanbu zyskał kluczowe znaczenie dla globalnych dostaw, odkąd wojna USA i Izraela z Iranem doprowadziła do zamknięcia cieśniny Ormuz – strategicznego szlaku wodnego, przez który transportowano jedną piątą światowych dostaw ropy naftowej i skroplonego gazu ziemnego (LNG). Konflikt ten zmusił Arabię Saudyjską do przekierowania transportu ropy na zachód, wykorzystując liczący około 1200 km rurociąg Wschód-Zachód. Magistrala ta przesyła surowiec ze wschodnich regionów kraju do Yanbu na zachodnim wybrzeżu, umożliwiając eksport drogą morską przez Morze Czerwone z pominięciem cieśniny Ormuz. Jednak po atakach wspieranych przez Iran jemeńskich rebeliantów Huti (uszkodzeniu uległy 2 z 11 stacji pomp rurociągu), zmusiły królestwo do zamknięcia tego kluczowego szlaku eksportowego. Andy Lipow, prezes firmy Lipow Oil Associates, stwierdził, że anulowanie części saudyjskich dostaw ropy do Europy wzmocniło oczekiwania, iż europejskie rafinerie zwrócą się ku dostawom z USA, co przyczyniło się do wzrostu cen WTI w relacji do ropy Brent. Zdaniem Lipowa inwestorzy kupują kontrakty terminowe na ropę WTI, zakładając, że zakłócenia w eksporcie z Arabii Saudyjskiej potrwają dłużej, niż przewidywano. Dodał, że ponieważ amerykańskie rafinerie mogą łatwo zmieniać rodzaje przerabianej ropy, popyt na ropę lekką i niskosiarkową (typu „sweet”), taką jak WTI, może wzrosnąć, co dodatkowo wesprze ceny. „Nowe ataki Huti wymierzone w Arabię Saudyjską mogą wpływać na oczekiwania inwestorów na rynku ropy co do skali i czasu trwania konfliktu” – stwierdził Hamad Hussain, starszy ekonomista ds. klimatu i surowców w Capital Economics. Bank Goldman Sachs poinformował w swojej analizie, że najnowsze szacunki dotyczące czasu naprawy rurociągu wahają się od „bardzo szybkiego terminu” do ośmiu tygodni. Sekretarz ds. energii USA Chris Wright powiedział 15 września stacji CNBC, że ropa powinna zacząć płynąć kluczowym saudyjskim rurociągiem Wschód-Zachód w ciągu kilku dni.
- Jak wynika z analizy zdjęć satelitarnych oraz informacji uzyskanych od trzech źródeł w branży, w wyniku ataku Hutich uszkodzeniu uległy trzy stacje pomp obsługujące saudyjski rurociąg Wschód-Zachód (o jedną więcej, niż początkowo szacowano), a termin zakończenia napraw pozostaje niejasny, choć Saudyjczycy dążą do wznowienia pełnej przepustowości w ciągu 6 tygodni.
- Według danych AAA, cena detaliczna oleju napędowego w USA wynosi obecnie rekordowe 6,45 USD za galon, a średnia cena benzyny to 4,47 USD za galon – i to w okresie roku, w którym ceny benzyny zazwyczaj spadają. Firma IIR Energy, dostarczająca dane dotyczące sektora rafineryjnego, poinformowała, że w tym tygodniu amerykańskie moce przerobowe rafinerii mają spaść o 371 tys. baryłek dziennie. „Obecnie problemem nie jest podaż surowca, lecz kwestie związane z procesem rafinacji” – stwierdził Phil Flynn, starszy analityk w Price Futures Group.
- Arabia Saudyjska oferuje azjatyckim rafineriom zwiększone dostawy ropy poprzez przeładunki ze statku na statek w pobliżu omańskiego portu Sohar. Działanie to łagodzi skutki ograniczenia globalnej podaży, spowodowanego atakami na saudyjski rurociąg Wschód-Zachód (East-West Pipeline) prowadzący do Morza Czerwonego. Arabia Saudyjska sprzedała w tym i przyszłym miesiącu około 60 milionów baryłek ropy naftowej ze swojego portu Ras Tanura w Zatoce Perskiej (położonego wewnątrz cieśniny Ormuz) z przeznaczeniem do przeładunku metodą „statek-statek” w omańskim porcie Sohar. Odbicie eksportu państwowego koncernu Saudi Aramco z rejonu Zatoki do średniego poziomu 1–1,5 mln baryłek dziennie, zbliżonego do wyników z sierpnia lub nieco od nich wyższego, przyczyniło się do spadku światowych cen ropy. Wolumen ten może bowiem zrekompensować część strat w eksporcie z portu Yanbu nad Morzem Czerwonym, gdzie dostawy zmalały po ataku na rurociąg Wschód-Zachód. Do głównych nabywców tych dostaw spotowych należą rafinerie z Chin i Korei Południowej, a część surowca trafi również do Indii i Japonii. W piątek Japońskie Stowarzyszenie Przemysłu Naftowego (PAJ) poinformowało, że krajowe rafinerie zapewniły sobie wystarczające dostawy ropy na okres do końca listopada, wskazując właśnie na przeładunki „statek-statek” realizowane poza cieśniną Ormuz. „W niektórych przypadkach ropa przepływa przez cieśninę Ormuz na ryzyko Arabii Saudyjskiej, zanim zostanie nam przekazana poza obszarem Zatoki. Z tego powodu dostawy z Arabii Saudyjskiej nie zostały całkowicie wstrzymane” – powiedział w Tokio prezes PAJ, Shunichi Kito.
- Jednocześnie Arabia Saudyjska poinformowała część europejskich odbiorców, że nie otrzymają dostaw wynikających z długoterminowych kontraktów. Aramco pracuje nad częściowym wznowieniem pracy rurociągu w ciągu kilku dni i przywróceniem jego pełnej przepustowości w ciągu sześciu tygodni – podała agencja Bloomberg, powołując się na osobę zaznajomioną ze sprawą.
- Import ropy naftowej do Indii w sierpniu spadł w sierpniu do 19,01 mln ton (-11% m/m; -3% r/r). Import produktów ropopochodnych wzrósł w sierpniu do 2,72 mln ton (+9% m/m; -40% r/r). Eksport produktów ropopochodnych spadł do 4,92 mln ton (-13% r/r). Zużycie paliw w Indiach spadło w sierpniu do 18,61 mln ton (-6,3% m/m), co stanowi najniższy poziom od września 2024 roku. Indie poinformowały Waszyngton, że nowe środki przewidujące nałożenie ceł w związku z zakupem rosyjskiej ropy mogą wpłynąć na relacje dwustronne. Informacja pojawiła się zaledwie kilka godzin po tym, jak USA podjęły nowe kroki w celu ukarania nabywców tego surowca.
- Chiny, kluczowy eksporter produktów ropopochodnych w Azji, w połowie marca ograniczyły wywóz tych produktów – w tym oleju napędowego, benzyny i paliwa lotniczego – aby zabezpieczyć podaż na rynku krajowym w obliczu zagrożeń dla dostaw z Bliskiego Wschodu. Pekin zaczął jednak łagodzić te restrykcje w połowie lipca i oczekuje się, że we wrześniu będzie kontynuował ten proces, co pozwoli mu czerpać zyski z wyższych marż na rynkach zagranicznych. Łączny wolumen eksportu produktów ropopochodnych (obejmujących olej napędowy, benzynę, paliwo lotnicze oraz paliwo żeglugowe) wyniósł w sierpniu 6,01 mln ton (+12,7% r/r). Jednak w ciągu pierwszych ośmiu miesięcy roku kraj wyeksportował 34,24 mln ton produktów ropopochodnych (-9,6% r/r). Eksport paliwa lotniczego wzrósł w sierpniu do 2,55 mln ton (+41,4% r/r), co stanowi rekordowy wynik miesięczny. W okresie od stycznia do sierpnia eksport paliwa lotniczego spadł do 11,76 mln ton (-14,4% r/r). Eksport oleju napędowego wzrósł w sierpniu do poziomu 1,33 mln ton (+42,1% r/r) – najwyższego od marca 2024 roku. W ciągu pierwszych ośmiu miesięcy roku eksport tego paliwa wyniósł 4,84 mln ton (+5,9% r/r). Eksport benzyny wyniósł w sierpniu 700 tys. ton (-17,5% r/r), ale to i tak najwyższy eksport benzyny od października 2025 roku. W okresie od stycznia do sierpnia Chiny wyeksportowały 2,42 mln ton benzyny (-57,4% r/r).
- Cena rosyjskiej ropy ESPO Blend przekroczyła poziom 120 dolarów za baryłkę po raz pierwszy od kwietnia, napędzana popytem ze strony chińskich rafinerii w sytuacji, gdy wojna USA i Izraela z Iranem zakłóca dostawy z Bliskiego Wschodu. Chiny zwiększyły zakupy rosyjskiej ropy, ponieważ zakłócenia w dostawach – zwłaszcza ropy z Arabii Saudyjskiej – groziły niedoborami surowca w chińskich rafineriach przed sezonem zimowym, kiedy to rośnie zapotrzebowanie na paliwa grzewcze. Podczas gdy cena nominalna ropy ESPO jest najwyższa od pierwszych tygodni wojny z Iranem (która rozpoczęła się pod koniec lutego), marża (premia) ropy ESPO Blend względem ropy ICE Brent – wykorzystywanej jako punkt odniesienia przy wycenie fizycznych ładunków – osiągnęła rekordowy poziom od 20 do 30 dolarów za baryłkę, co wykazała analiza danych przeprowadzona przez agencję Reuters. W ostatnim tygodniu ceny ropy Urals również osiągnęły poziom 110 dolarów za baryłkę. Wysokość marży różni się w zależności od konkretnego ładunku i terminu dostawy. Chińskie rafinerie zazwyczaj kupują ropę ESPO z miesięcznym lub dwumiesięcznym wyprzedzeniem, ze względu na niewielką odległość transportu z rosyjskiego Dalekiego Wschodu; jednak obawy rynku o ograniczone dostawy skłoniły nabywców do wcześniejszego zabezpieczenia dostaw z terminem załadunku w grudniu. Głównymi nabywcami były chińskie państwowe koncerny energetyczne, które zabezpieczyły większość wolumenu dostaw na listopad i grudzień.
- 17 września przyjęto przepisy umożliwiające prezydentowi Donaldowi Trumpowi zatwierdzenie ceł na zakupy rosyjskiej ropy, w ramach dążeń USA do ograniczenia zdolności Rosji do finansowania wojny na Ukrainie. Środek ten może utrudnić dostawy rosyjskiej ropy do Indii i Chin, choć wielu handlowców wskazuje, że może on doprowadzić do dalszego wzrostu cen ropy, potencjalnie zwiększając tym samym rosyjskie wpływy z jej sprzedaży.
- 21 września uzbrojona grupa zamknęła zawór nr 7 na libijskim rurociągu transportującym ropę ze złoża Sharara do portu Zawija, co doprowadziło do znacznego spadku wydobycia w tym złożu, jak poinformowała w oświadczeniu libijska Narodowa Korporacja Naftowa (NOC). Wydobycie na tym złożu spadło o około 200 tys. baryłek dziennie i obecnie wynosi od 100 tys. do 105 tys. baryłek na dobę.
- Światowe rynki energii czeka długotrwały okres ograniczonej podaży i zmienności cen, ponieważ zdolność branży do niwelowania skutków zakłóceń w dostawach z Bliskiego Wschodu maleje – stwierdzili przedstawiciele kierownictwa firm Shell i Equinor. Ataki na tankowce na Bliskim Wschodzie przyczyniły się w tym tygodniu do wzrostu cen ropy naftowej w pobliże poziomu 110 dolarów za baryłkę – po raz pierwszy od maja. Ceny produktów rafinacji wzrosły jeszcze bardziej gwałtownie, a paliwa takie jak olej napędowy osiągnęły rekordowe poziomy. „Mimo to zdolność rynku do adaptacji i radzenia sobie z zakłóceniami w dostawach od czasu wybuchu konfliktu zbrojnego z udziałem USA, Izraela i Iranu pod koniec lutego była imponująca” – powiedział Adam Ritchie, główny ekonomista Shell Trading, podczas konferencji branżowej w Oslo. Według obliczeń firmy Shell świat utracił około 36 milionów ton skroplonego gazu ziemnego (LNG) – co odpowiada łącznemu wolumenowi importu Wielkiej Brytanii i Francji w ubiegłym roku – a także 1,6 miliarda baryłek ropy naftowej i kondensatu. Znaczną część tych strat zrekompensowano dzięki słabszemu popytowi ze strony Chin, wykorzystaniu zapasów, elastyczności transportu morskiego, wolnym przepustowościom rurociągów oraz wzrostowi wydobycia w obu Amerykach. „Jednak te mechanizmy amortyzujące słabną” – stwierdził Ritchie, dodając, że im dłużej utrzymują się zakłócenia, tym większe jest ryzyko narażenia rynków na przyszłe szoki podażowe. Ponowne otwarcie kluczowych szlaków energetycznych zablokowanych w wyniku kryzysu niekoniecznie przyniosłoby natychmiastową poprawę sytuacji; wąskie gardła w transporcie morskim, produkcji i łańcuchach dostaw mogą opóźnić powrót do normalności nawet do 2027 roku – przy założeniu, że nie dojdzie do kolejnych uszkodzeń infrastruktury energetycznej. „Następnie konieczne będzie znaczne uzupełnienie zapasów, co będzie obciążać podaż przez znaczną część przyszłego roku, a być może nawet dłużej” – powiedział Ritchie. „Mechanizmy amortyzujące nie są już tak skuteczne jak na początku konfliktu i sądzę, że konsumenci odczują to w ciągu najbliższych miesięcy” – stwierdził prezes Equinor, Anders Opedal.
- W Libii, niezależnie od konfliktu z udziałem Iranu, Narodowa Korporacja Naftowa (NOC) poinformowała o wstrzymaniu wydobycia na trzech polach naftowych po tym, jak protestujący członkowie Straży Obiektów Naftowych (Petroleum Facilities Guard) zamknęli zawór na rurociągu eksportowym Hamada-Zawiya. Straż ostrzegła, że blokada może zostać rozszerzona, jeśli jej żądania nie zostaną spełnione. NOC zapowiedziała, że może ogłosić stan siły wyższej, jeśli zawór pozostanie zamknięty lub jeśli konieczne będzie wstrzymanie wydobycia na kolejnych polach.
- Kolejne ataki na infrastrukturę energetyczną w Rosji i na Ukrainie doprowadziły do osiągnięcia rekordowych cen zamknięcia dla amerykańskich kontraktów terminowych na olej napędowy oraz spreadów rafineryjnych dla tego paliwa. W ostatnich dniach Donald Trump wzywał Ukrainę do zaprzestania ataków na rosyjską infrastrukturę energetyczną, twierdząc, że Prezydent Zełenski zgodził się zaprzestać ataków. Prezydent USA stwierdził także, że wysokie ceny paliw to skutek wojny rosyjsko-ukraińskiej, a nie amerykańsko-irańskiej.
- Według Międzynarodowej Agencji Energetycznej (IEA) z siedzibą w Paryżu, w ciągu pierwszych ośmiu miesięcy 2026 roku rosyjskie rafinerie były skutecznie atakowane średnio co trzy dni. Według szacunków handlowców, w czerwcu – przed wprowadzeniem ograniczeń – rosyjski eksport oleju napędowego wyniósł poniżej 1 miliona ton, podczas gdy łączny eksport oleju napędowego i oleju opałowego (typu gasoil) osiągnął poziom około 1,8 miliona ton. Rok wcześniej, gdy rafinerie pracowały w normalnym trybie, eksport oleju napędowego wynosił około 2,5 miliona ton miesięcznie (lub od 3,3 do 3,4 miliona ton, jeśli uwzględnić olej opałowy niższej jakości). Z danych LSEG wynika, że przez wiele miesięcy największymi odbiorcami rosyjskiego oleju napędowego były Turcja i Brazylia; przed wejściem w życie ograniczeń w lipcu kraje te odbierały co najmniej połowę dostępnych ładunków.
- Jak podały trzy źródła agencji Reuters, marże (premie) dla rosyjskiej ropy Urals w dostawach do portów w Indiach wzrosły do 8 USD za baryłkę względem notowań ropy Brent (typu Dated Brent) – co stanowi najwyższy poziom od maja – w sytuacji, gdy ograniczenie dostaw przez producentów z Zatoki Perskiej (spowodowane konfliktem z udziałem Iranu) wywołało niedobory surowca dla rafinerii. Znacząco wzrosły również marże dla rosyjskiej ropy gatunku ESPO Blend (wydobywanej na Dalekim Wschodzie i kupowanej głównie przez Chiny), co wynika z wysokiego popytu napędzanego brakiem dostaw ropy z Iranu i Bliskiego Wschodu. Czynnik ten wsparł również ceny ropy Urals na rynku indyjskim, jako że Chiny i Indie są dwoma głównymi odbiorcami rosyjskiej ropy. Notowania ropy Urals wspierane są także przez mniejszy wolumen załadunków w czarnomorskim porcie Noworosyjsk w bieżącym miesiącu. Według traderów port ten wciąż realizuje wysyłki poniżej swoich możliwości operacyjnych ze względu na wysokie ryzyko związane z bezpieczeństwem oraz brak dostępnych tankowców. W sierpniu eksport i tranzyt ropy z Noworosyjska spadły o ponad połowę w porównaniu z lipcem – z poziomu 800 tys. baryłek dziennie do poniżej 350 tys. baryłek dziennie – co było skutkiem ataków dronów.
- Rosyjski rząd zdecydował o przedłużeniu do końca października ograniczeń w eksporcie oleju napędowego dla producentów paliw. „Spodziewam się, że – o ile nie dojdzie do zawarcia porozumienia pokojowego lub poprawy sytuacji w Rosji – ceny oleju napędowego utrzymają się na wysokim poziomie” – stwierdził Staunovo z UBS.
- Azjatyckie marże rafineryjne dla oleju napędowego o zawartości siarki 10 ppm osiągnęły historyczne maksimum, przekraczając $87/baryłkę. Dla porównania, przed wybuchem wojny wskaźnik ten oscylował wokół 22 USD za baryłkę, a poprzedni rekord – na poziomie 85,6 USD za baryłkę – odnotowano pod koniec marca. W ostatnich miesiącach azjatyckie rafinerie zwiększyły przerób ropy i produkcję oleju napędowego, aby wykorzystać korzystne marże, kierując większe wolumeny paliwa na odległe rynki, takie jak Afryka. Obecnie pojawiają się jednak obawy o ryzyko związane z dostawami w Azji w najbliższym czasie; jak wskazują źródła rynkowe i analitycy, rynek wyczekuje kolejnej fali ograniczeń przerobu lub korekt produkcji, gdyż eskalacja napięć na Bliskim Wschodzie rodzi ryzyko opóźnień w dostawach ropy naftowej. „Sytuacja na azjatyckim rynku oleju napędowego również staje się bardziej złożona. Wcześniej wyższy eksport z Chin, Korei i Japonii zapewniał Azji lepsze zaopatrzenie. Jednak Azja nie jest już odporna na wpływ premii za ryzyko. Obawy o dostępność ropy i zakłócenia w dostawach z Arabii Saudyjskiej zaczęły podbijać ceny azjatyckiego oleju napędowego” – zauważył w opublikowanym w tym tygodniu komentarzu Abhisek Kumar, starszy analityk rynku ropy w firmie Sparta Commodities. Od końca ubiegłego tygodnia kilka rafinerii rozpoczęło sprzedaż ładunków spot z dostawą w październiku, choć na rynku panuje niepewność, czy wolumeny te dorównają wynikom z września lub sierpnia.
- Abu Dhabi National Oil Co (ADNOC) zakupiła miliony baryłek ropy naftowej z Iraku po obniżonych cenach od tamtejszego państwowego koncernu naftowego. Działanie to pozwala firmie rozszerzyć swoją rolę jako podmiotu handlującego ropą w obliczu zakłóceń w dostawach spowodowanych wojną z udziałem Iranu. ADNOC uzgodniła zakup 32 milionów baryłek irackiej ropy w sierpniu z rabatem wynoszącym od 24,90 do 27 USD za baryłkę oraz kolejnych 40 milionów baryłek we wrześniu (w tym 10 milionów z rabatem 18 USD za baryłkę i 30 milionów z rabatem 25 USD). Choć iracka państwowa organizacja ds. marketingu ropy (SOMO) przydzieliła ADNOC 32 miliony baryłek na sierpień, gigant z ZEA odebrał 20 milionów baryłek z powodu ograniczeń eksportowych oraz niezdolności spółki Basra Oil Company do zapewnienia wystarczającej ilości surowca. Do tej pory we wrześniu ADNOC odebrała 14 milionów baryłek irackiej ropy. ADNOC zakupiła około 20 milionów baryłek ropy od irackiej spółki SOMO w drodze przetargów, uzyskując rabat w wysokości od 25 do 27 USD za baryłkę na dostawy realizowane w okresie od września do października. W zeszłym miesiącu Iran zezwolił na przepłynięcie przez cieśninę Ormuz szeregu tankowców przewożących iracką ropę, co nastąpiło po wielokrotnych prośbach ze strony Bagdadu przekazywanych różnymi kanałami – podała irańska państwowa agencja informacyjna IRNA. Eksport ropy z Iraku był znacząco ograniczony we wcześniejszych miesiącach wojny, częściowo z powodu położenia kraju w głębi Zatoki Perskiej oraz braku własnej floty transportowej. Państwowy koncern ADNOC zyskał większą elastyczność operacyjną od wybuchu wojny, wykorzystując powiększającą się flotę tankowców oraz rurociąg prowadzący do portu Fudżajra do transportu ropy z rejonu Zatoki Perskiej z pominięciem Cieśniny Ormuz. Mimo ataków na niektóre tankowce należące do ADNOC, prezydent Iranu Masud Pezeszkian spotkał się, podczas szczytu BRICS w New Delhi, z następcą tronu Zjednoczonych Emiratów Arabskich, szejkiem Khaledem bin Mohamedem bin Zayedem Al Nahyanem; strony uzgodniły, że pozostawią przeszłość za sobą. Według danych firmy Kpler, w bieżącym miesiącu Irak eksportuje około 2 mln baryłek ropy dziennie; to wynik niższy niż w sierpniu (2,354 mln baryłek dziennie), ale wyższy niż w lipcu (1,374 mln baryłek dziennie). Eksport ropy naftowej ze Zjednoczonych Emiratów Arabskich wzrósł w tym miesiącu do 3,236 mln baryłek dziennie, w porównaniu z 2,886 mln w sierpniu i 2,871 mln w lipcu (dane Kpler).
- Polski koncern naftowy Orlen intensywnie poszukiwał dostaw ropy z Morza Północnego oraz dalszych kierunków, aby zastąpić zakłócony import z Arabii Saudyjskiej. W 2022 roku Aramco stało się głównym dostawcą dla Orlenu i obecnie dostarcza około 40% wykorzystywanej przez koncern ropy, co pomogło uniezależnić się od surowca z Rosji, ale jednocześnie stworzyło zależność od producenta z Arabii Saudyjskiej. „Dostosowywanie i optymalizacja wolumenów zakupów to standardowy, bieżący element działalności Grupy Orlen, wynikający zarówno z aktualnych potrzeb produkcyjnych, jak i zmieniających się warunków rynkowych” – przekazał agencji Reuters rzecznik prasowy Orlenu. Orlen zakupił kilka ładunków ropy naftowej w ramach przetargów typu spot. Koncern nabył gatunki z regionu Morza Północnego, w tym Grane, Johan Sverdrup i Johan Castberg. Spółka stara się pozyskać także amerykańską ropę WTI Midland oraz kazachską CPC Blend. Także ogłoszono przetarg na ropę z Morza Północnego lub Algierii z dostawą w październiku oraz ropy z Gujany z dostawą w listopadzie. Orlen i jego spółki zależne eksploatują rafinerie w Polsce, na Litwie i w Czechach. Z danych firmy analitycznej Kpler wynika, że w bieżącym roku do polskiego portu w Gdańsku trafiło około 160 tys. baryłek ropy saudyjskiej dziennie, a do litewskiego terminalu w Butyndze – 63 tys. baryłek dziennie.
- Orlen poinformował 16 września o zakupie 16 dodatkowych ładunków ropy naftowej dla swoich rafinerii w Polsce, na Litwie i w Czechach. Orlen podał, że zakontraktował dostawy z Norwegii, Wielkiej Brytanii, Algierii, Kazachstanu, Azerbejdżanu oraz obu Ameryk. Spółka nie ujawniła kosztów transakcji. Według danych firmy Kpler, Orlen zazwyczaj sprowadza ładunki o wielkości 700 tys. baryłek. Biorąc pod uwagę, że obecne ceny ropy w obrocie fizycznym zbliżają się do 130 USD za baryłkę, całkowity koszt dodatkowych ładunków może wynieść blisko 1,5 mld USD – wynika z obliczeń agencji Reuters. Agencji Reuters nie udało się potwierdzić dokładnych warunków płatności w ramach przetargów ani wysokości marży (różnicy cenowej) względem fizycznego benchmarku Brent, jaką Orlen zapłacił za te ładunki.
- Kolejny wzrost cen oleju napędowego na rynkach międzynarodowych spowodował, że różnica między tymi cenami a stawkami stosowanymi przez brazylijski koncern państwowy Petrobras osiągnęła rekordowy poziom. Skłoniło to niezależnych importerów do wstrzymania zakupów. Według stowarzyszenia importerów paliw Abicom, 15 września ceny oleju napędowego oferowane przez Petrobras były o 3,89 reala (0,79 USD) za litr niższe od cen importowych, mimo że krajowa produkcja osiągnęła już swoje granice możliwości. „Brazylijskie rafinerie nie zwiększą produkcji, ponieważ pracują już na granicy swoich mocy przerobowych” – powiedział prezes Abicom, Sergio Araujo. Brazylia zaspokaja większość zapotrzebowania na olej napędowy własną produkcją, jednak około jednej czwartej zużycia pokrywa import. Od czasu zaostrzenia konfliktu na linii USA–Izrael–Iran, Petrobras stara się utrzymywać niskie ceny oleju napędowego poprzez zwiększanie podaży krajowej i udział w programach dopłat uruchomionych przez prezydenta Luiza Inácio Lulę da Silvę. Działania te mają na celu ograniczenie inflacji przed październikowymi wyborami, w których prezydent ubiega się o kolejną kadencję. Gdy Petrobras importuje paliwo po cenach wyższych niż te, po których sprzedaje je na rynku krajowym, presja na marże obniża rentowność spółki i zniechęca innych importerów do sprowadzania oleju napędowego. Wzrost cen oleju napędowego zbiegł się w czasie z informacjami przekazanymi w tym tygodniu brazylijskiemu organowi regulacyjnemu ds. paliw (ANP) przez federację rolniczą stanu Rio Grande do Sul (Farsul). Organizacja doniosła o ograniczeniach i opóźnieniach w dostawach paliwa dla rolników w tym południowym stanie, właśnie w momencie rozpoczęcia siewów upraw letnich. Choć stan Rio Grande do Sul jest zaopatrywany niemal wyłącznie przez rafinerię Refap należącą do Petrobrasu, pojawiły się doniesienia, że paliwa szukają tam również klienci z sąsiednich stanów, bardziej uzależnionych od importu. Według osoby zaznajomionej z sytuacją dystrybutorów paliw, może to nadmiernie obciążać lokalne zasoby. ANP oświadczyła, że dostawy oleju napędowego przebiegają normalnie i jak dotąd nie stwierdzono ryzyka niedoborów w stanie Rio Grande do Sul. Petrobras poinformował, że dostawy realizowane są zgodnie z planem, a wszystkie zakontraktowane ilości są dostarczane. Sytuacja przypomina warunki obserwowane wcześniej w tym roku – występują lokalne niedobory i wąskie gardła logistyczne – jednak ryzyko powszechnych braków paliwa pozostaje niewielkie. „Rynek jest bardziej napięty, ale nie ma obaw o zakłócenia w dostawach na szeroką skalę” – powiedział Bruno Cordeiro, specjalista ds. analizy rynku w firmie StoneX.
- Linie Emirates są dobrze zabezpieczone przed skutkami wzrostu cen paliwa lotniczego i starają się nie przerzucać rosnących kosztów na klientów. „Powiedziałbym, że pod względem zajmowanej pozycji jesteśmy w połowie zabezpieczeni, a w połowie wystawieni na działanie rynku. Obecnie powstrzymujemy się od podnoszenia cen, na ile to możliwe przy obecnych wysokich kosztach operacyjnych. Staramy się manewrować na tyle, na ile to możliwe; nie można po prostu podnieść cen, ponieważ doprowadziłoby to do spadku popytu” – powiedział w wywiadzie Adnan Kazim, wiceprezes i dyrektor handlowy linii. Konflikt z udziałem Iranu zakłócił ruch lotniczy na początku tego roku, powodując wzrost cen paliwa oraz liczne opóźnienia, odwołania i przekierowania lotów na Bliskim Wschodzie i poza nim. Region ten odpowiada za znaczną część światowych dostaw paliwa lotniczego, jednak jego produkcja i eksport ucierpiały wskutek faktycznego zamknięcia szlaku żeglugowego przez cieśninę Ormuz oraz ataków na infrastrukturę energetyczną. W maju linie Emirates poinformowały, że są dobrze zabezpieczone pod kątem cen paliwa aż do lat 2028–2029 i zapewniły sobie dostawy wystarczające zarówno do utrzymania bieżącej działalności, jak i do powrotu do poziomu przepustowości sprzed zakłóceń.
- W sierpniu Chiny po raz trzeci w ciągu ostatnich czterech miesięcy sięgnęły po swoje ogromne zapasy ropy naftowej. Według obliczeń opartych na oficjalnych danych, rafinerie przetworzyły o około 640 000 baryłek dziennie (bpd) więcej ropy, niż miały do dyspozycji z importu i krajowego wydobycia. Chiny – największy na świecie importer ropy – drastycznie ograniczyły zakupy, sprowadzając je do najniższego poziomu od dekady. Było to następstwem wzrostu cen ropy spowodowanego zakłóceniami w dostawach z Bliskiego Wschodu po ataku USA i Izraela na Iran, do którego doszło 28 lutego. Kraj ograniczył również tempo pracy rafinerii do poziomu wystarczającego do zaspokojenia popytu wewnętrznego, lecz niewystarczającego do utrzymania eksportu produktów naftowych, który również gwałtownie spadł w miesiącach następujących po wybuchu konfliktu z Iranem. Chiny nie ujawniają wielkości przepływów ropy do i z krajowych rezerw strategicznych oraz zapasów komercyjnych, jednak szacunki można uzyskać, odejmując ilość przetworzonej ropy od całkowitej podaży surowca pochodzącej z importu i wydobycia krajowego. Przyjmując takie założenia: import na poziomie 8,93 mln bpd w sierpniu oraz krajowe wydobycie wynoszące 4,34 mln bpd oznaczały, że rafinerie dysponowały łącznie 13,27 mln bpd surowca. Zgodnie z oficjalnymi danymi opublikowanymi we wtorek, w sierpniu rafinerie przetworzyły 13,91 mln bpd ropy – najwięcej od marca – co oznacza, że wielkość przerobu przewyższyła dostępną podaż surowca o 640 000 bpd. W maju Chiny uszczupliły zapasy o około 500 000 bpd, a w czerwcu o 940 000 bpd, natomiast w lipcu odnotowano nadwyżkę w wysokości 210 000 bpd, co wynikało z niewielkiego wzrostu importu przy jednoczesnym utrzymaniu niskiego poziomu przerobu w rafineriach. Ostatnie spadki poziomu chińskich zapasów ropy (szacowanych na co najmniej 1,2 mld baryłek) nie zrównoważyły wzrostów odnotowanych na początku roku; w ciągu pierwszych ośmiu miesięcy utrzymywała się nadwyżka podaży nad przerobem na poziomie 330 000 bpd. Według danych opracowanych przez EA Crude Oil Inventories, na dzień 9 września chińskie zapasy ropy naftowej w zbiornikach naziemnych wynosiły 1,23 miliarda baryłek. Dane wskazują jednak również, że od końca sierpnia wolumen zgromadzonych zapasów spadł o 24,05 miliona baryłek, co sugeruje, że Chiny zaczynają korzystać z rezerw w szybszym tempie. Odbudowuje się także eksport paliw przetworzonych; dane analityków rynku surowcowego z firmy Kpler pokazują, że w sierpniu wielkość dostaw lekkich i średnich destylatów wyniosła 975 tys. baryłek dziennie. We wrześniu wskaźnik ten prawdopodobnie przekroczy poziom 1 miliona baryłek dziennie, co byłoby najwyższym wynikiem od marca 2024 roku. Kluczowe pytanie brzmi: jak długo Chiny będą skłonne ograniczać import ropy i zwiększać eksport paliw?
- Thorsten Frei, wpływowy niemiecki polityk konserwatywny i bliski współpracownik kanclerza Friedricha Merza, poparł pomysł obniżenia podatku od sprzedaży benzyny, określając to mianem oczywistego kroku. Merz i jego rząd starają się zaradzić rekordowo wysokim cenom paliw przed odbywającymi się w weekend wyborami regionalnymi; ich wynik może zwiększyć presję na kanclerza, by ustąpił ze stanowiska. W związku ze wzrostem cen ropy naftowej powyżej 100 dolarów za baryłkę – będącym następstwem zakłóceń wywołanych wojną USA i Izraela z Iranem – cena benzyny E10 (najpopularniejszego rodzaju paliwa w Niemczech) utrzymuje się od czterech dni na historycznie wysokim poziomie. Średnia krajowa cena litra benzyny E10 wzrosła we wtorek do 2,30 euro z wcześniejszego poziomu 2,286 euro. Frei powiedział grupie medialnej RTL/ntv, że jedną z opcji mogłoby być ponowne obniżenie podatku energetycznego, co rząd uczynił już w maju i czerwcu, lub zmniejszenie podatku od sprzedaży z 19% do 7%. Dodał, że decyzje muszą zapaść szybko i powinny koncentrować się na tym, jak wprowadzić odpowiednie środki w życie do 1 października. Kanclerz Merz odrzucił natomiast pomysł wprowadzenia podatku od nadzwyczajnych zysków (tzw. windfall tax), argumentując, że nie ma on podstaw prawnych.
- Część krajów Unii Europejskiej (w tym m. in. Polska) oczekuje wprowadzenia przez Komisję Europejską unijnego mechanizmu podatku od nadzwyczajnych zysków (windfall tax) dla spółek z sektora energetycznego. Temat nie został rozwiązany na poziomie ministerialnym, zostanie poruszony podczas październikowego szczytu Unii Europejskiej.
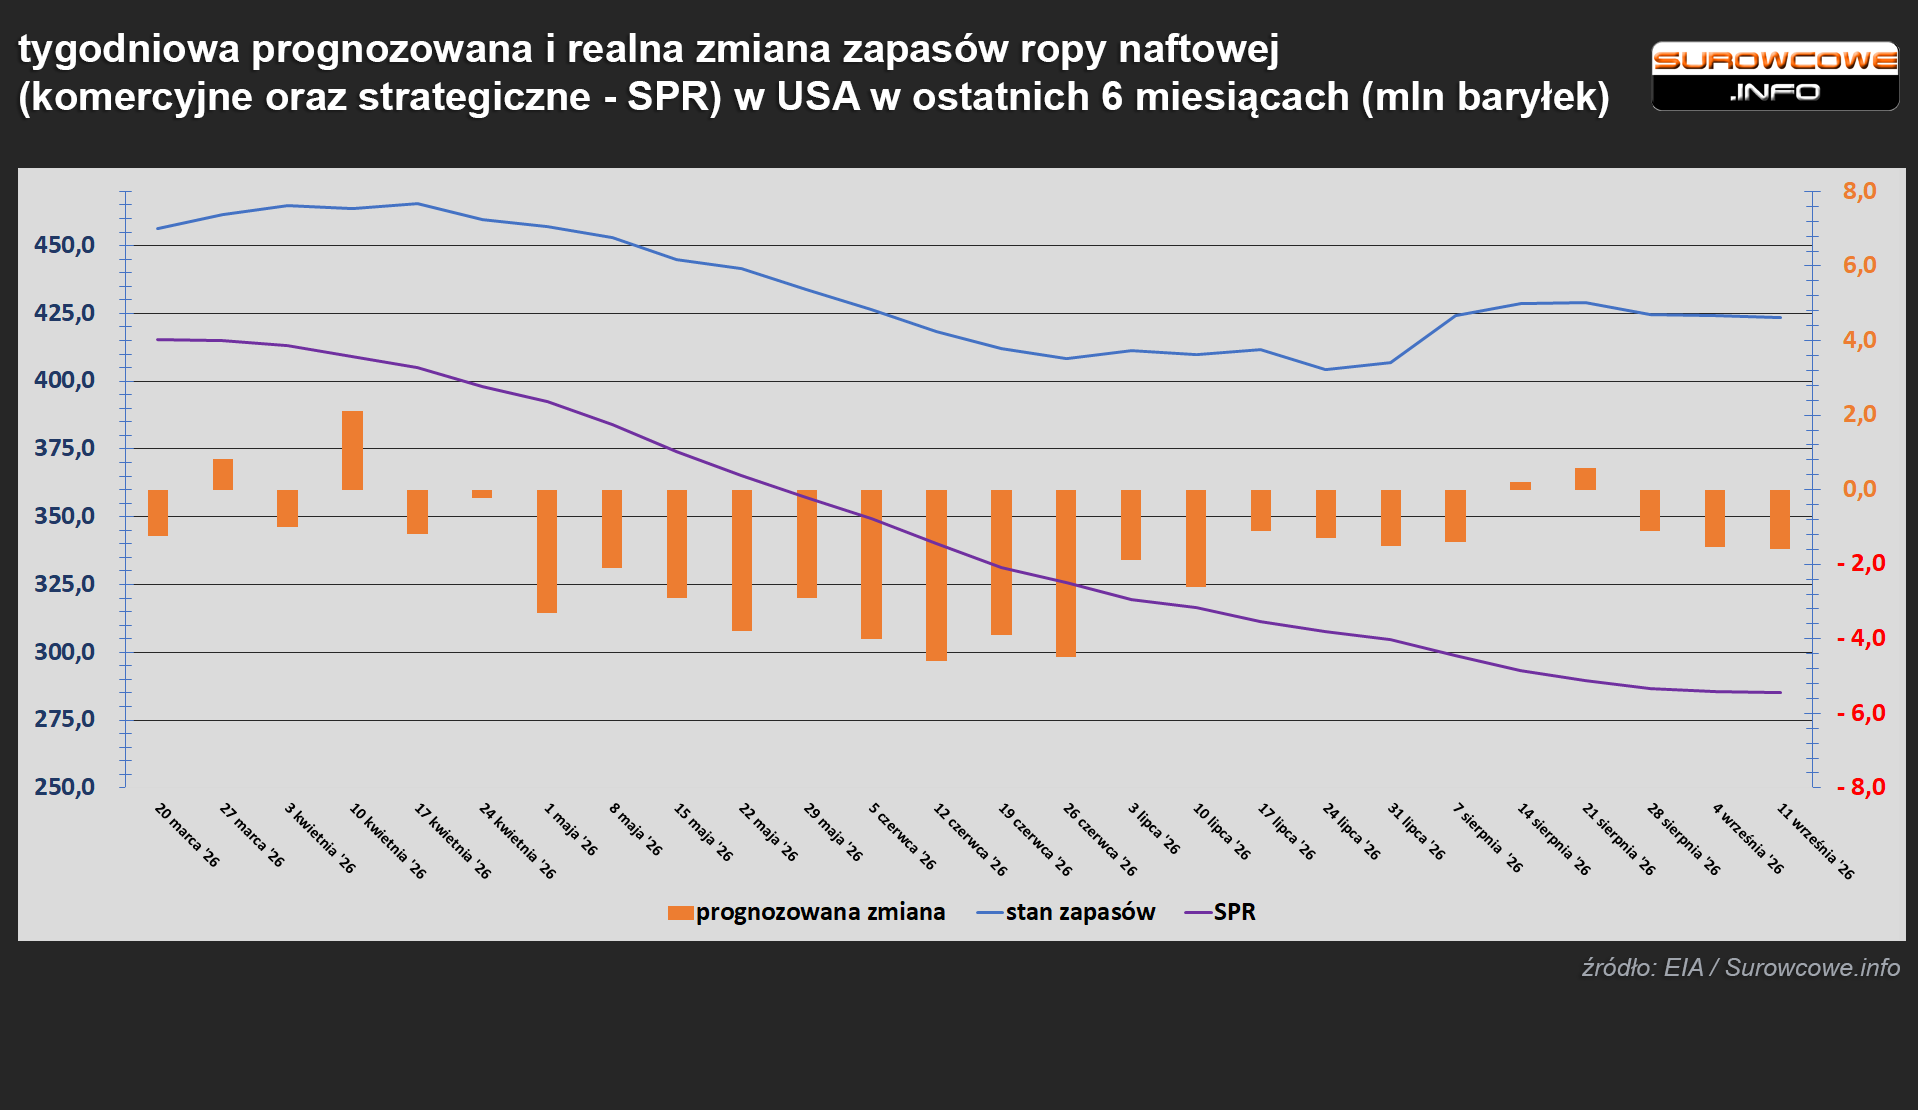
- Zapasy ropy naftowej w USA (bez SPR) w tygodniu do 11 września zmieniły się o -0,640mln baryłek, do 424,1 mln baryłek, prognozowano zmianę o -1,6 mln baryłek. Poniższy wykres pokazuje zmianę zapasów ropy w USA w ciągu ostatnich 26 tygodni:
- Amerykańskie zapasy benzyny zmieniły się w ciągu tygodnia o +0,794 mln baryłek do 207,7 mln baryłek. Prognozowano zmianę o -1,00 mln baryłek. Zapasy są -4,6% r/r.
- Zapasy destylatów, które obejmują olej napędowy i olej opałowy, zmieniły się w ciągu tygodnia o +1,6 mln baryłek do 107,9 mln baryłek. Prognozowano zmianę o +0,071 mln baryłek. Zapasy są -13,5% r/r
- Całkowity popyt na ropę w USA w tygodniu do 11 września zmienił się o +1,94 mln baryłek do 21,26 mln baryłek dziennie.
- Wskaźnik wykorzystania rafinerii w USA w tygodniu do 11 września wyniósł 96,8% (-1,0 pp t/t).
- Amerykański eksport ropy naftowej w tygodniu do 11 września wyniósł 4,83 mln baryłek dziennie (+1,41 mln bpd t/t; -0,446 mln bpd r/r).
- Wydobycie ropy naftowej w USA w tygodniu do 11 września wyniosło 13,94 mln baryłek dziennie (+3,43% r/r).
- Amerykański import ropy naftowej w tygodniu do 11 września wyniósł 7,058 mln baryłek dziennie, co oznacza zmianę o +0,234 mln baryłek dziennie t/t.
- Zapasy ropy naftowej w USA w Strategicznych Rezerwach Ropy Naftowej (SPR) wynosiły 285,0 mln baryłek w tygodniu zakończonym 11 września 2026 (-0,4 mln bbl/t; -29,8% r/r). Na początku 2019 roku zapasy w SPR wynosiły 649 mln baryłek.
- Zapasy ropy naftowej w magazynach Shanghai Futures Exchange (ShFE) na dzień 18 września 2026 wynosiły 2,961 mln (b/z t/t).
- Liczba odwiertów naftowych w USA w ciągu tygodnia zmieniła się o +2 do 452 aktywnych punktów, co stanowi najwyższy poziom od maja 2025 r. Dla przypomnienia, w listopadzie 2018 było aktywnych 888 odwiertów naftowych w USA, a szczyt z okresu rewolucji łupkowej to 1609 aktywnych odwiertów.
Gaz ziemny
- Przedstawiciele sektora gazowego ostrzegli, że tej zimy światowe ceny LNG mogą gwałtownie wzrosnąć, ponieważ Europa dysponuje najniższymi od lat zapasami, a nabywcy z Azji Północnej muszą mierzyć się z większą konkurencją w obliczu utrzymującego się zamknięcia cieśniny Ormuz. Europa przystępuje do sezonu zimowego w sytuacji większej niż zwykle podatności na zagrożenia, a poziom zapasów w magazynach jest niższy niż w ubiegłym roku. „Jeśli zima okaże się surowsza niż zwykle, ceny mogą osiągnąć poziom 40 USD za mmBtu, co odpowiada cenie około 240 USD za baryłkę ropy Brent. Jeśli zima okaże się łagodna… ceny nadal będą wysokie, ale mogą nie odbiegać znacząco od obecnych poziomów” – stwierdził Simon Flowers, prezes firmy doradczej Wood Mackenzie. Cederic Cremers, dyrektor działu Integrated Gas w firmie stwierdził: „Wszyscy możemy mieć nadzieję na łagodną zimę. Jednak biorąc pod uwagę sytuację z ostatnich lat, wydaje się wysoce prawdopodobne, że konieczne będzie uzupełnienie zapasów zarówno przed nadejściem zimy, jak i, bez wątpienia, w jej trakcie”.
- Chiński import LNG w sierpniu wyniósł 5,16 mln ton (-17,8% r/r). W ciągu pierwszych ośmiu miesięcy roku import LNG do Chin zmniejszył się do 38,86 mln ton (-6,8% r/r).
- Ceny spotowe gazu ziemnego w Azji w ubiegłym tygodniu na listopadowe dostawy są wyceniane na $27,00/mmBtu (+3,85% t/t). To najwyższy poziom od grudnia 2022. „W minionym tygodniu światowe ceny gazu na rynku spot utrzymywały się na wysokim poziomie, gdyż Europa i Azja nadal rywalizują o dostawy przed zimą, a poziom zapasów w Europie pozostaje niski jak na tę porę roku. Ostatni wzrost cen wynika z uświadomienia sobie przez rynek, że przed rozpoczęciem sezonu zimowego prawdopodobnie nie uda się znaleźć rozwiązania sytuacji. Może to doprowadzić do wzrostu rachunków za energię dla przedsiębiorstw i gospodarstw domowych, co z czasem przełoży się na szersze skutki gospodarcze, wpływając na inflację i stopy procentowe w nadchodzących miesiącach” – powiedział Alex Froley, starszy analityk ds. LNG w firmie analitycznej ICIS. „Popyt w Azji Południowej pozostaje stabilny, a Bangladesz, Indie i Tajlandia konsekwentnie ogłaszają przetargi spotowe” – stwierdził Martin Senior, szef działu wyceny LNG w firmie Argus. „Pogoda jest prawdopodobnie najważniejszym czynnikiem zmienności po stronie popytu. Warunki związane z zjawiskiem El Niño zazwyczaj wskazują na łagodniejszą zimę, ale zwiększają też ryzyko zakłóceń wiru polarnego pod koniec sezonu zimowego. Trudny scenariusz zakładałby wystąpienie chłodów jednocześnie w Europie i Azji, co spowodowałoby równoczesny wzrost zapotrzebowania na ogrzewanie w Europie oraz zwiększenie zakupów LNG przez Azję” – powiedział Tom Purdie, główny analityk ds. LNG w firmie doradczej Energy Aspects.
- Wrześniowa podaż gazu ziemnego w USA (z wyłączeniem Alaski) wynosi średnio 113,1 mld stóp sześciennych dziennie (+0,80% m/m). Rekord padł w sierpniu i wyniósł 112,2 bcfd.
- Prognozowany popyt wraz z eksportem gazu ziemnego w USA w tym tygodniu to 107,6 mld stóp sześciennych dziennie (bcfd) czyli -2,00 % t/t. W przyszłym tygodniu zapotrzebowanie na gaz ma wynieść 104,8 bcfd. Meteorolodzy prognozują, że pogoda będzie przeważnie cieplejsza niż zwykle do 2 października.
- Wrześniowe przepływy gazu ziemnego do terminali eksportowych LNG z USA wyniosły średnio 18,2 bcfd (+5,82% m/m). Dotychczasowe rekordowe przepływy to 18,8 bcfd w kwietniu 2026.
- Od 19 września terminal eksportowy Cove Point w stanie Maryland (o przepustowości 0,8 bcfd) zostanie wyłączony na okres kilku tygodni w związku z corocznymi pracami konserwacyjnymi. Trwają także prace konserwacyjne w należącym do amerykańskiej spółki Sempra Energy terminalu Cameron LNG w Luizjanie (o przepustowości 2,0 bcfd).
- Liczba amerykańskich odwiertów gazowych w ciągu tygodnia zmieniła się o +2 do poziomu 134 aktywnych punktów.
- Amerykańskie zapasy gazu ziemnego w tygodniu do 11 września zmieniły się o +44 mld stóp sześciennych (bcf) do 3 298 mld stóp sześciennych (bcf). Zapasy gazu w USA są obecnie o +3,7% względem 5-letniej średniej oraz -3,6% r/r.
Złoto
- Władze Wenezueli podpisały umowy przyznające firmie inwestycyjnej Heeney Capital z siedzibą w Nowym Jorku prawa do eksploatacji i eksportu złota z kopalni. Jak poinformował rzecznik Heeney, firma ta realizuje 30-letnią umowę dotyczącą złota we współpracy z przedsiębiorstwem handlującym surowcami Mercuria Energy; szacuje się, że początkowe inwestycje w kopalnię Choco wyniosą nawet miliard dolarów. Kopalnia ta, będąca ważnym źródłem złota, stanowi część kompleksu przemysłowego w El Callao, w położonym na południu Wenezueli stanie Bolívar. Podobne porozumienie zawarto wcześniej w tym roku z inną firmą surowcową, Trafigura, przyznając jej dostęp do wenezuelskiego złota.
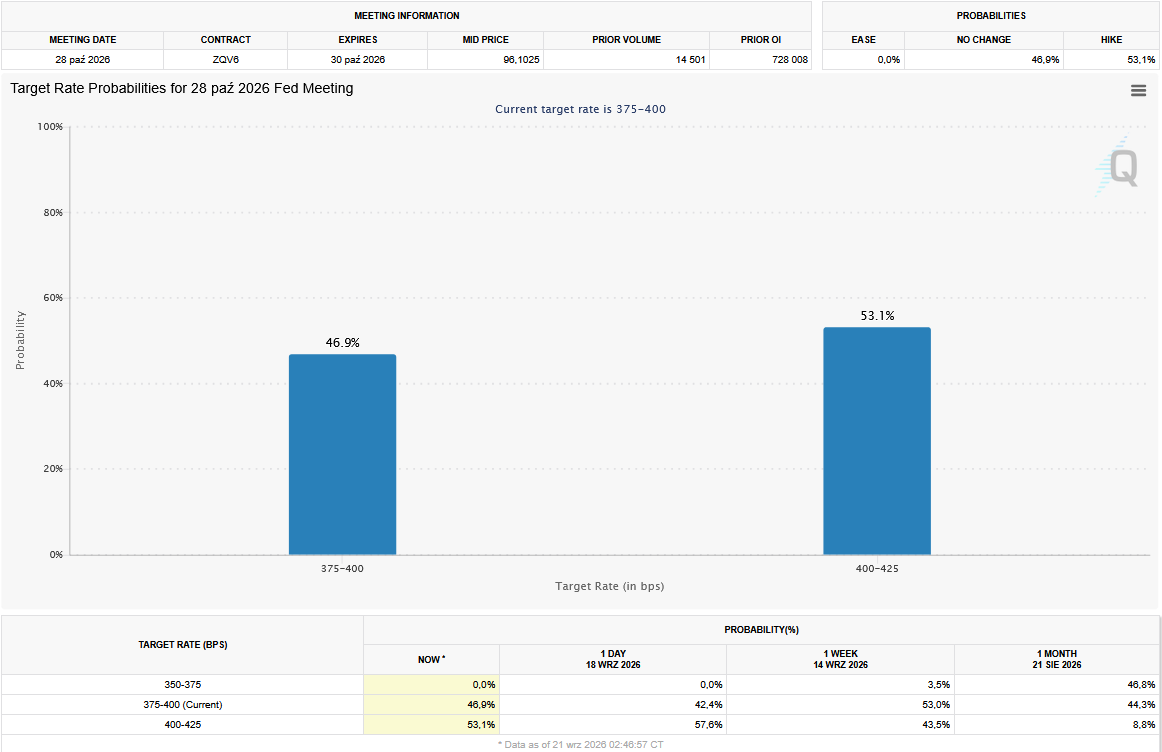
- FOMC podniósł, zgodnie z prognozami, stopy procentowe w USA o 25 pb.
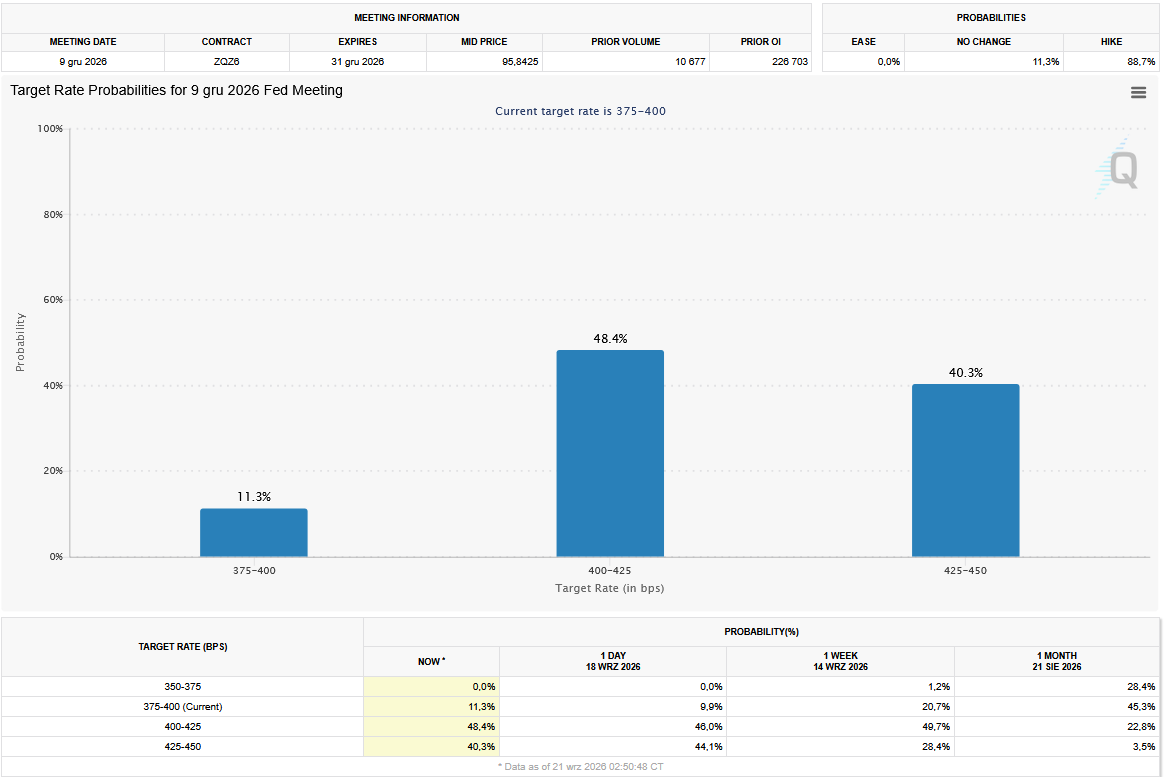
- Goldman Sachs podtrzymał swoje optymistyczne nastawienie do złota. Wg banku podwyżki stóp procentowych przez Rezerwę Federalną (Fed) powinny jedynie spowolnić, a nie zahamować trwający wzrost cen. Analityczka Lina Thomas podtrzymała prognozę ceny złota na poziomie 5400 USD za uncję na koniec 2027 roku.
- „Amerykański bank centralny prawdopodobnie będzie musiał dalej podnosić stopy, aby obniżyć inflację wynikającą zarówno z silnego popytu, jak i szoku cenowego na rynku surowców, który wykracza już poza sektor ropy naftowej” – powiedział prezes oddziału Fed w St. Louis, Alberto Musalem, dodając, że dla Fed korzystniejsze byłoby wcześniejsze podjęcie działań niż zwlekanie.
- FedWatch Tool (CME) na dzień 21 września 2026 dla październikowego posiedzenia FOMC:
- FedWatch Tool (CME) na dzień 21 września 2026 dla grudniowego posiedzenia FOMC:
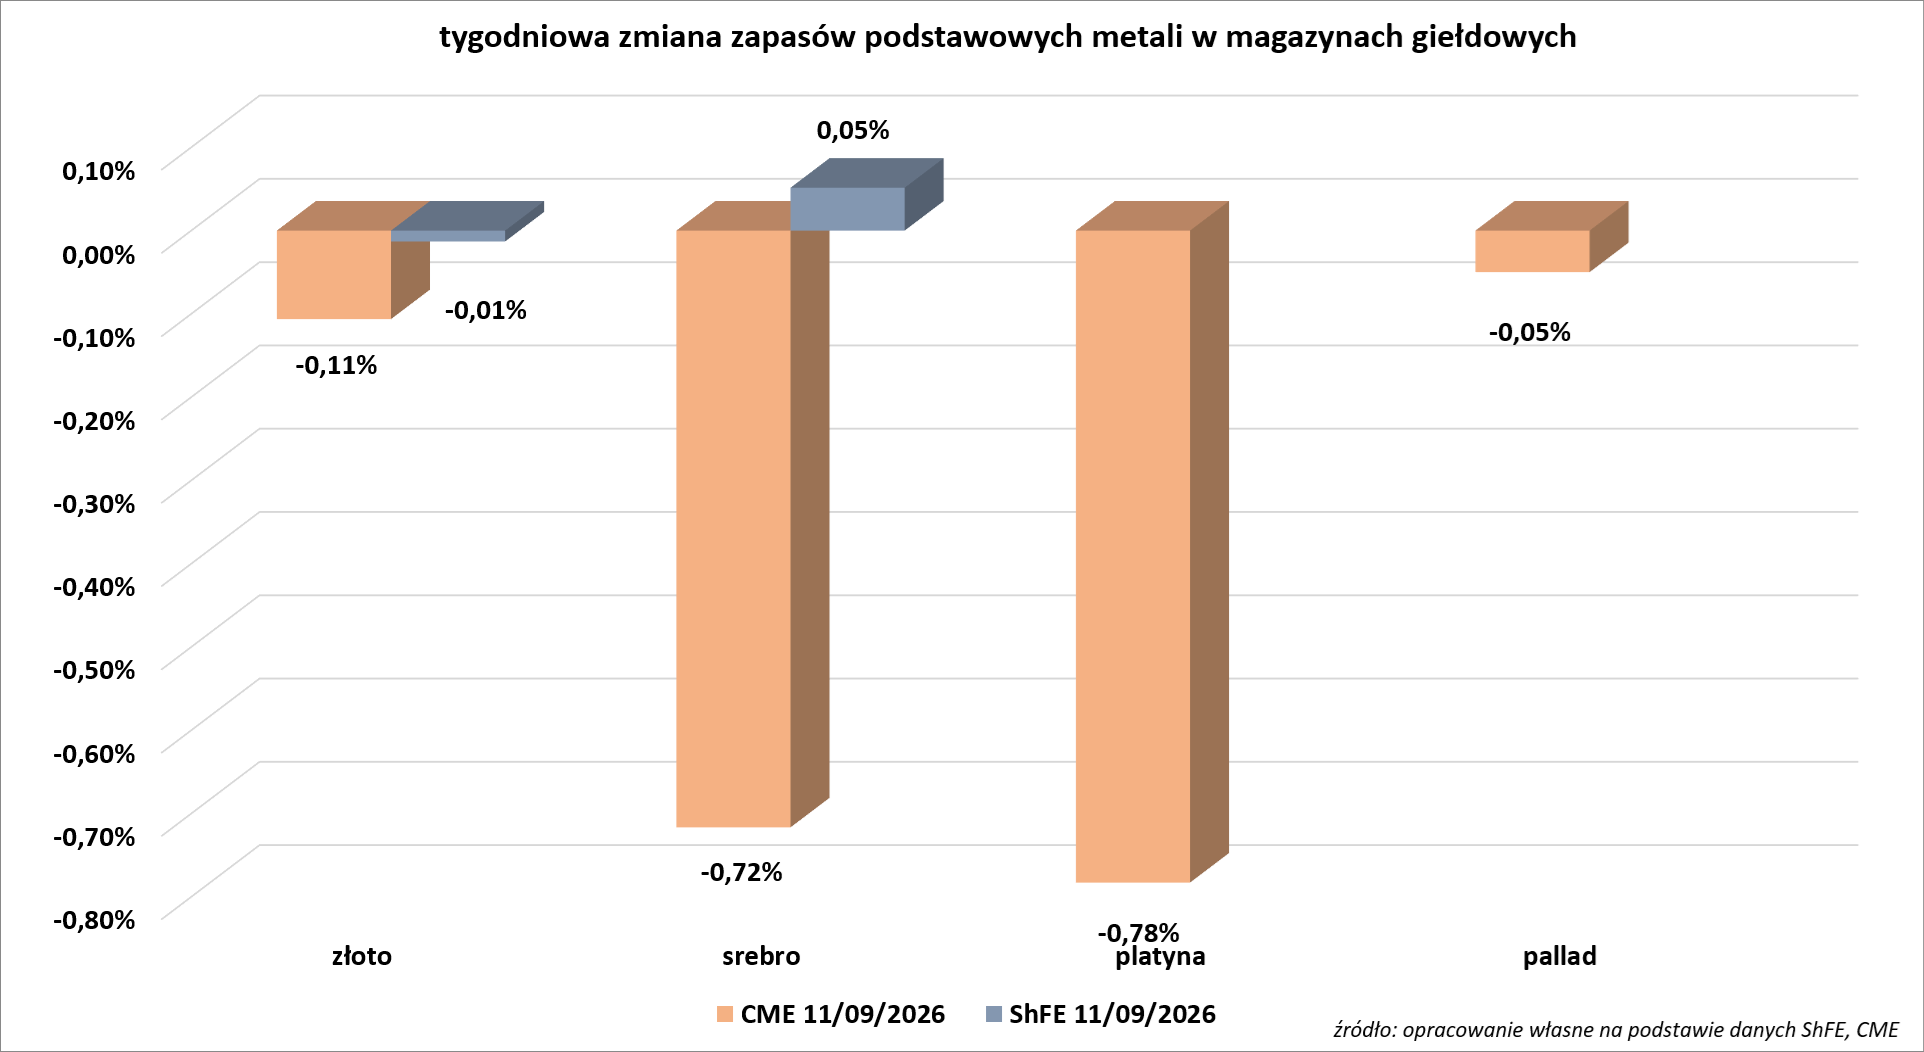
- Tygodniowe zmiany zapasów metali szlachetnych w magazynach giełd CME (NYMEX & COMEX) i szanghajskiej (ShFE):
Stany magazynowe metali przemysłowych
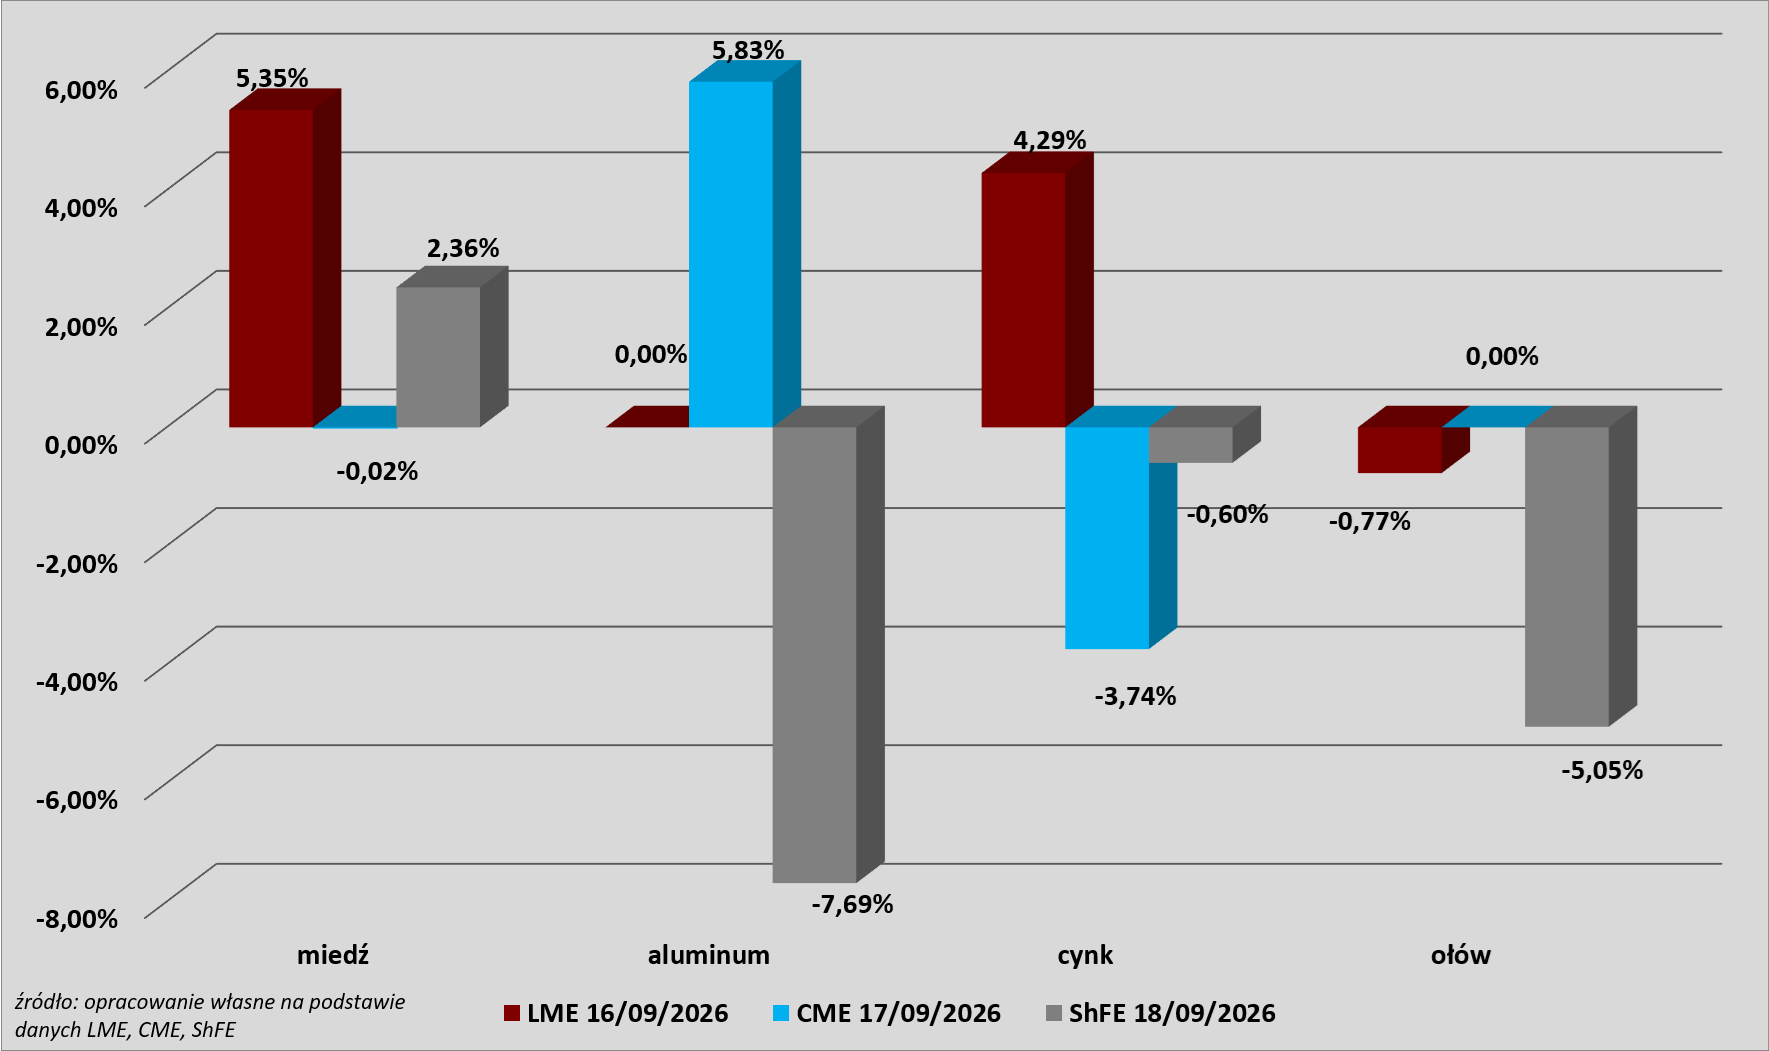
- Tygodniowe zmiany zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
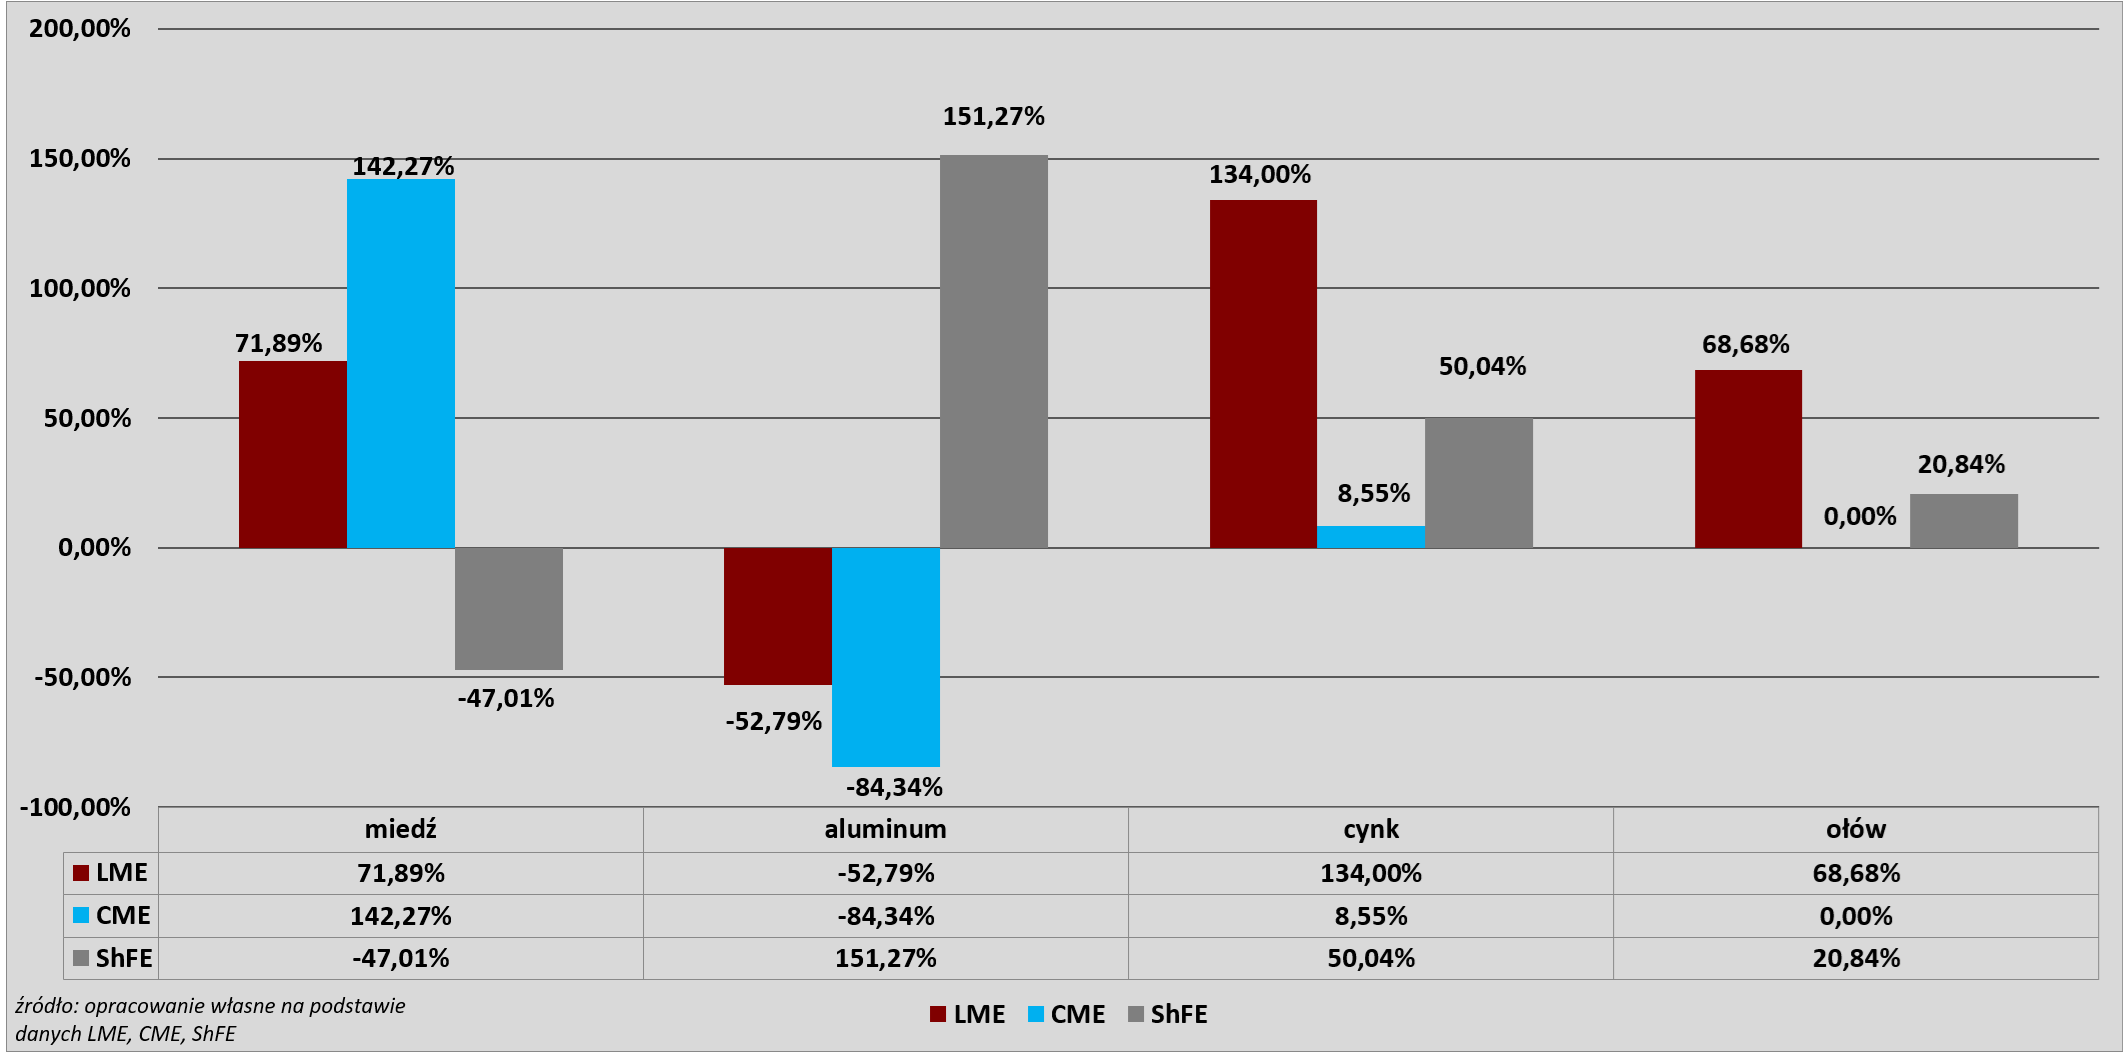
- Roczna zmiana zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
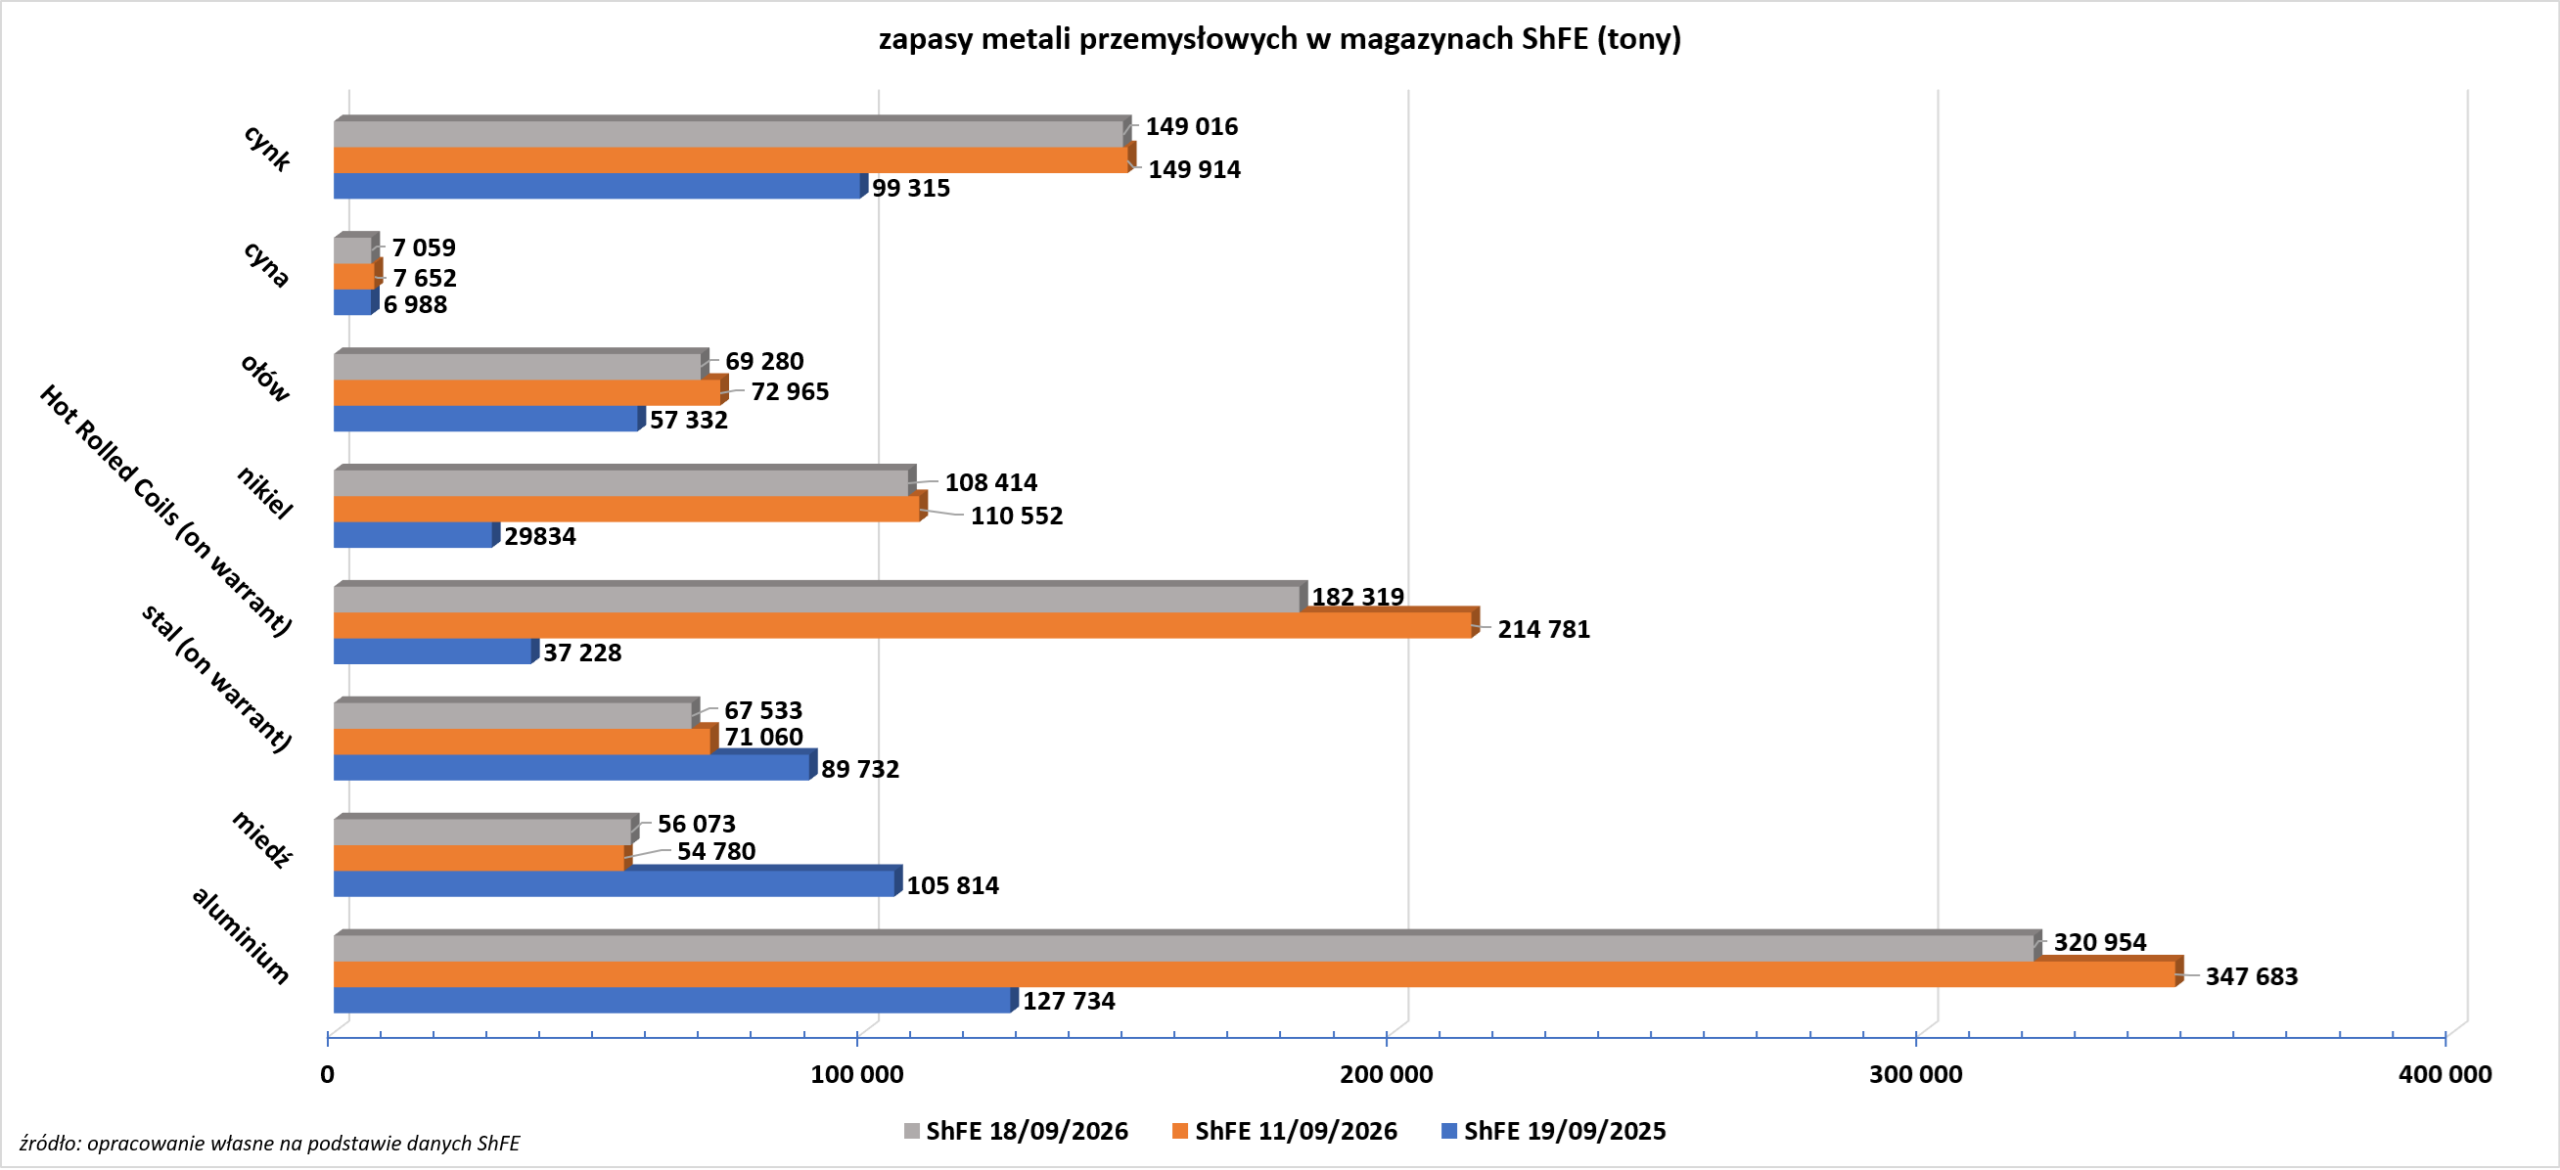
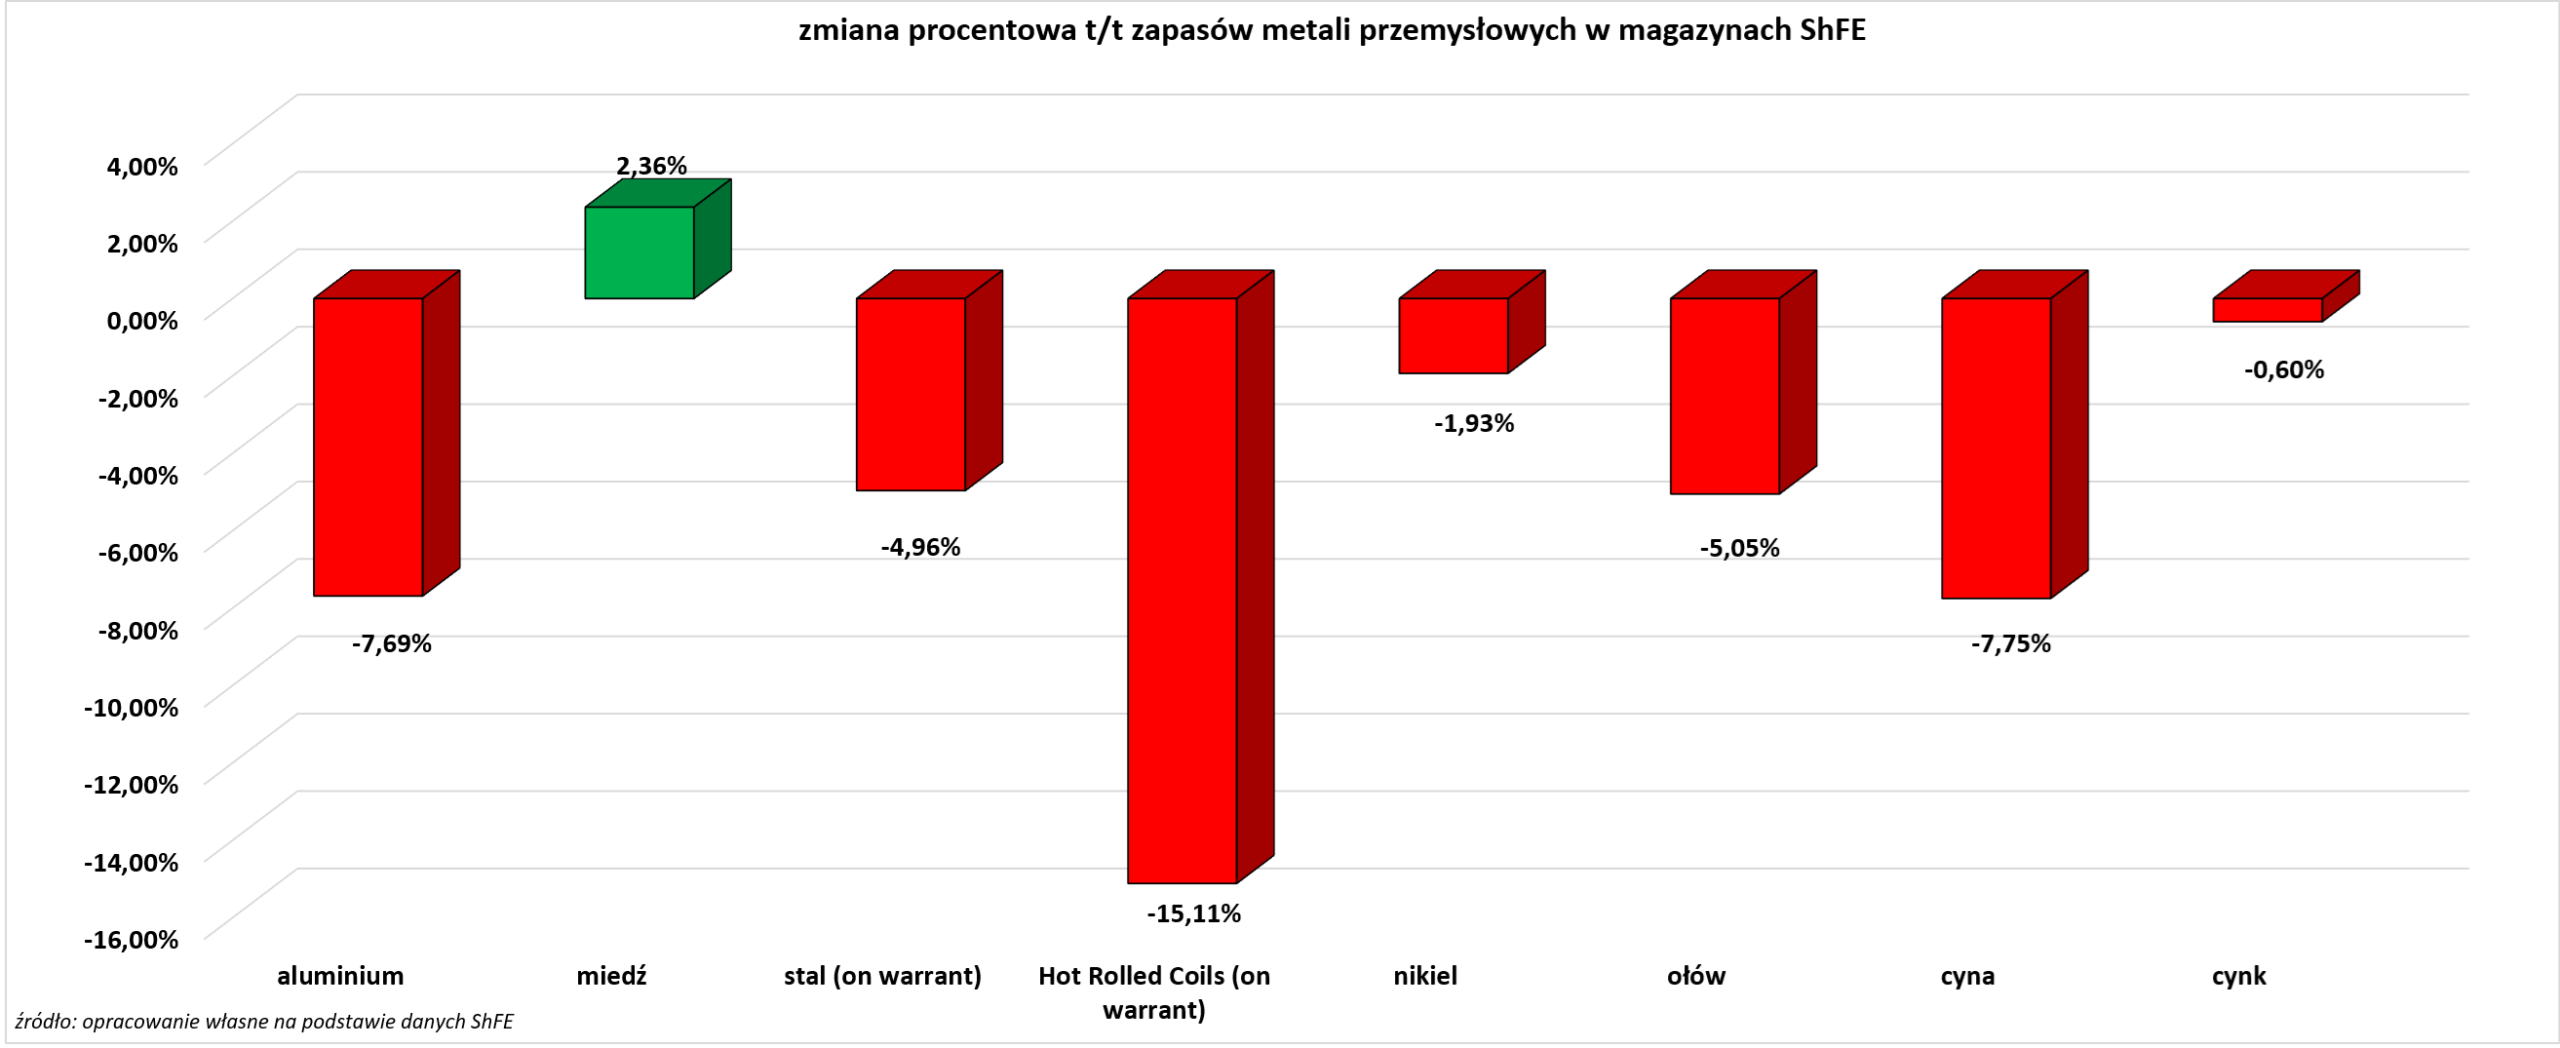
- Zapasy metali przemysłowych w magazynach Szanghajskiej Giełdy (ShFE):
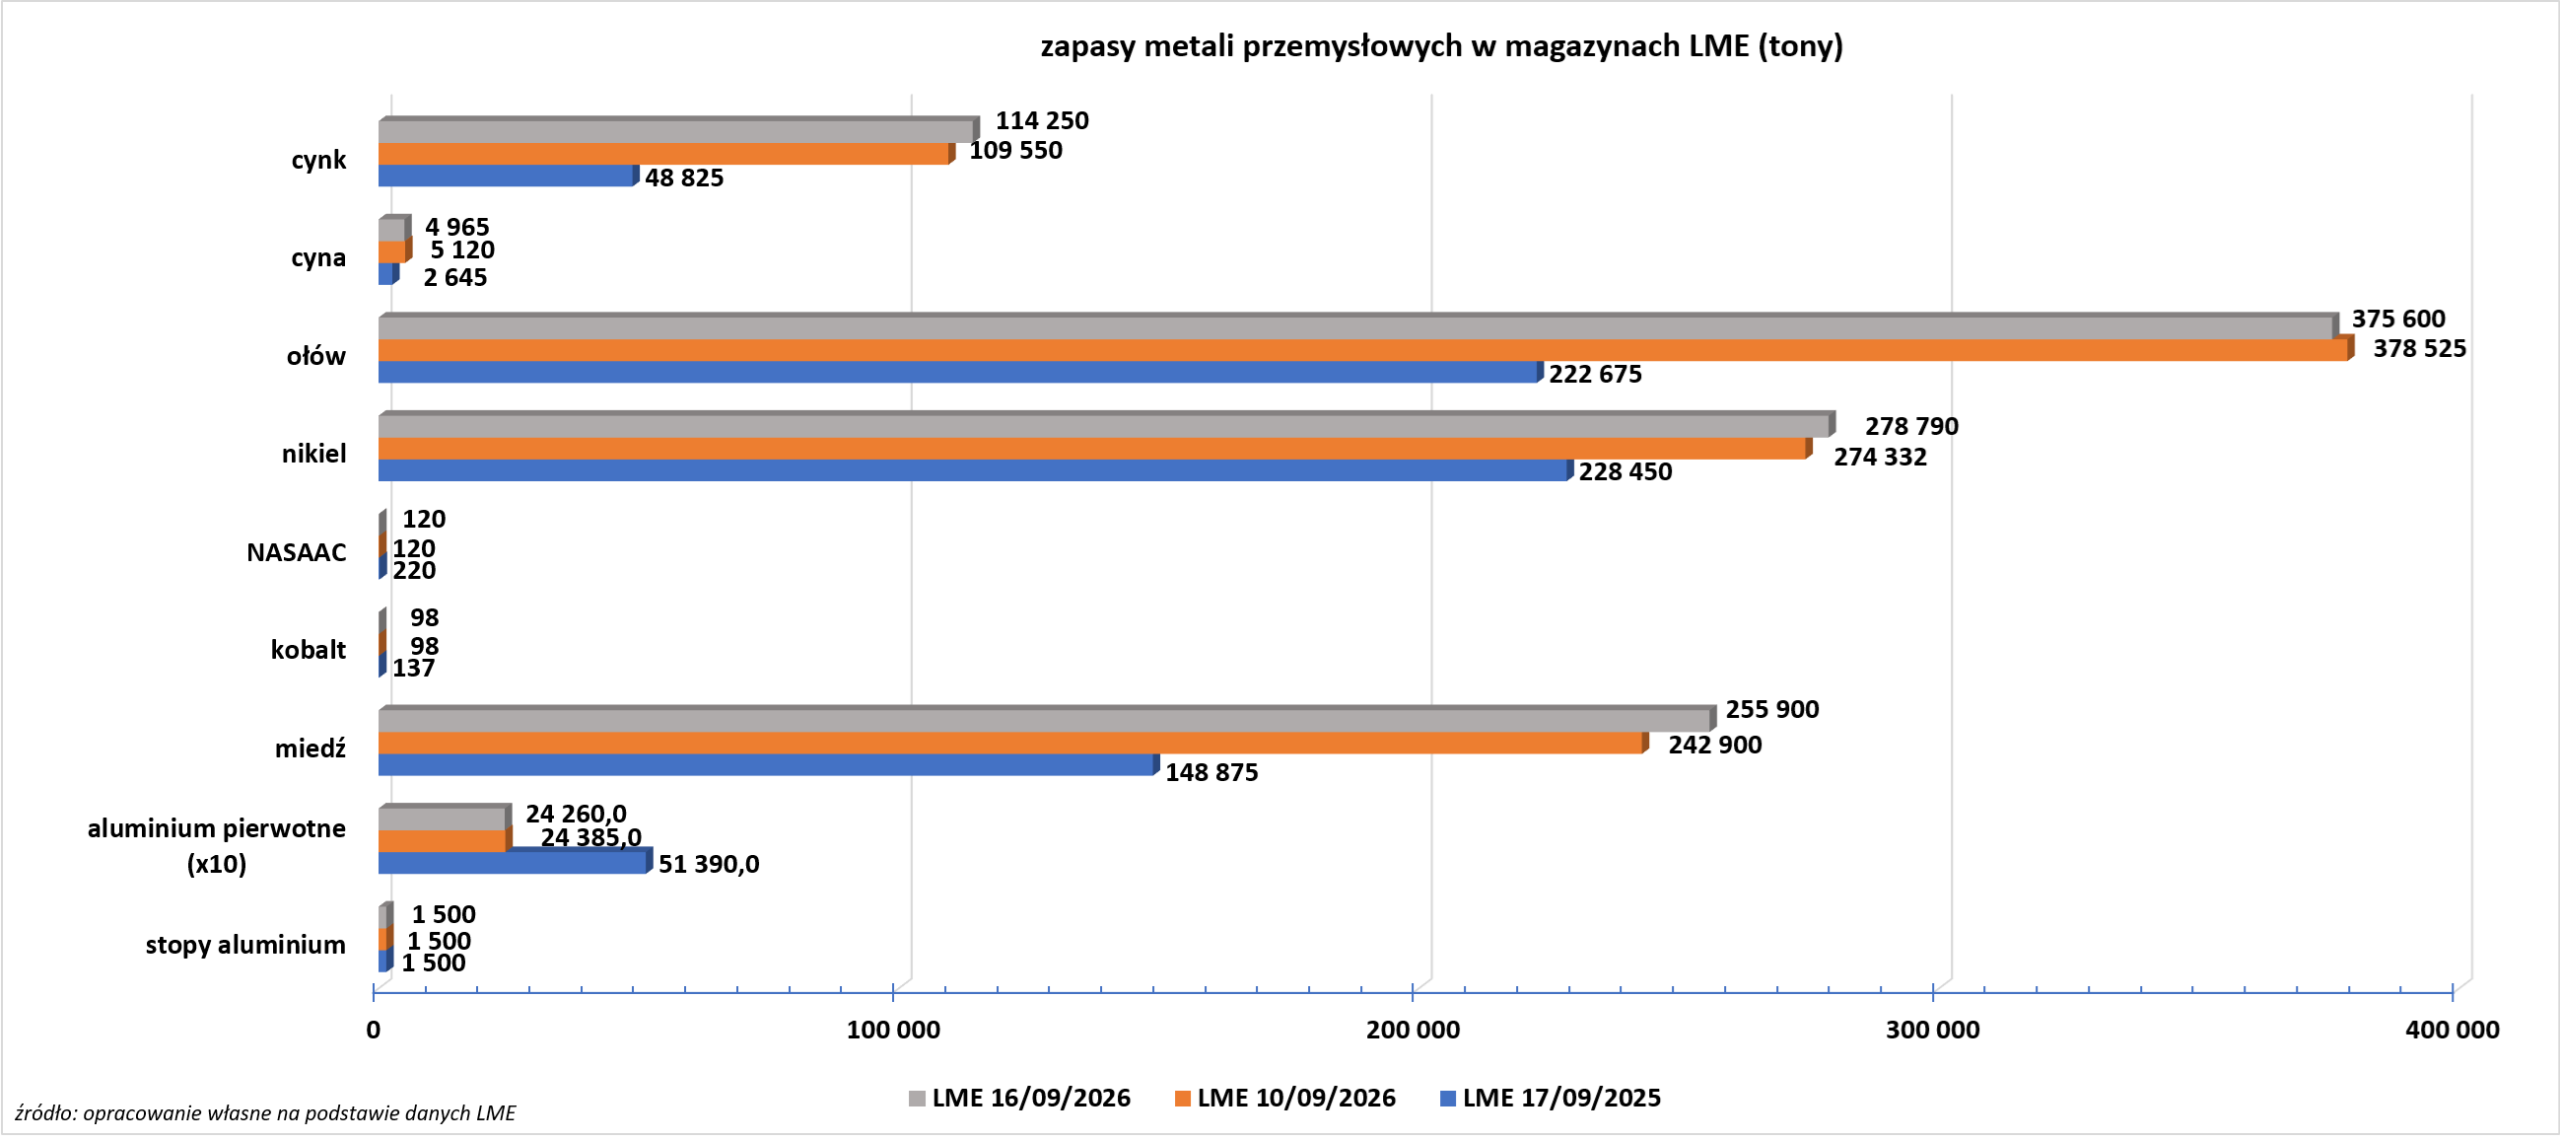
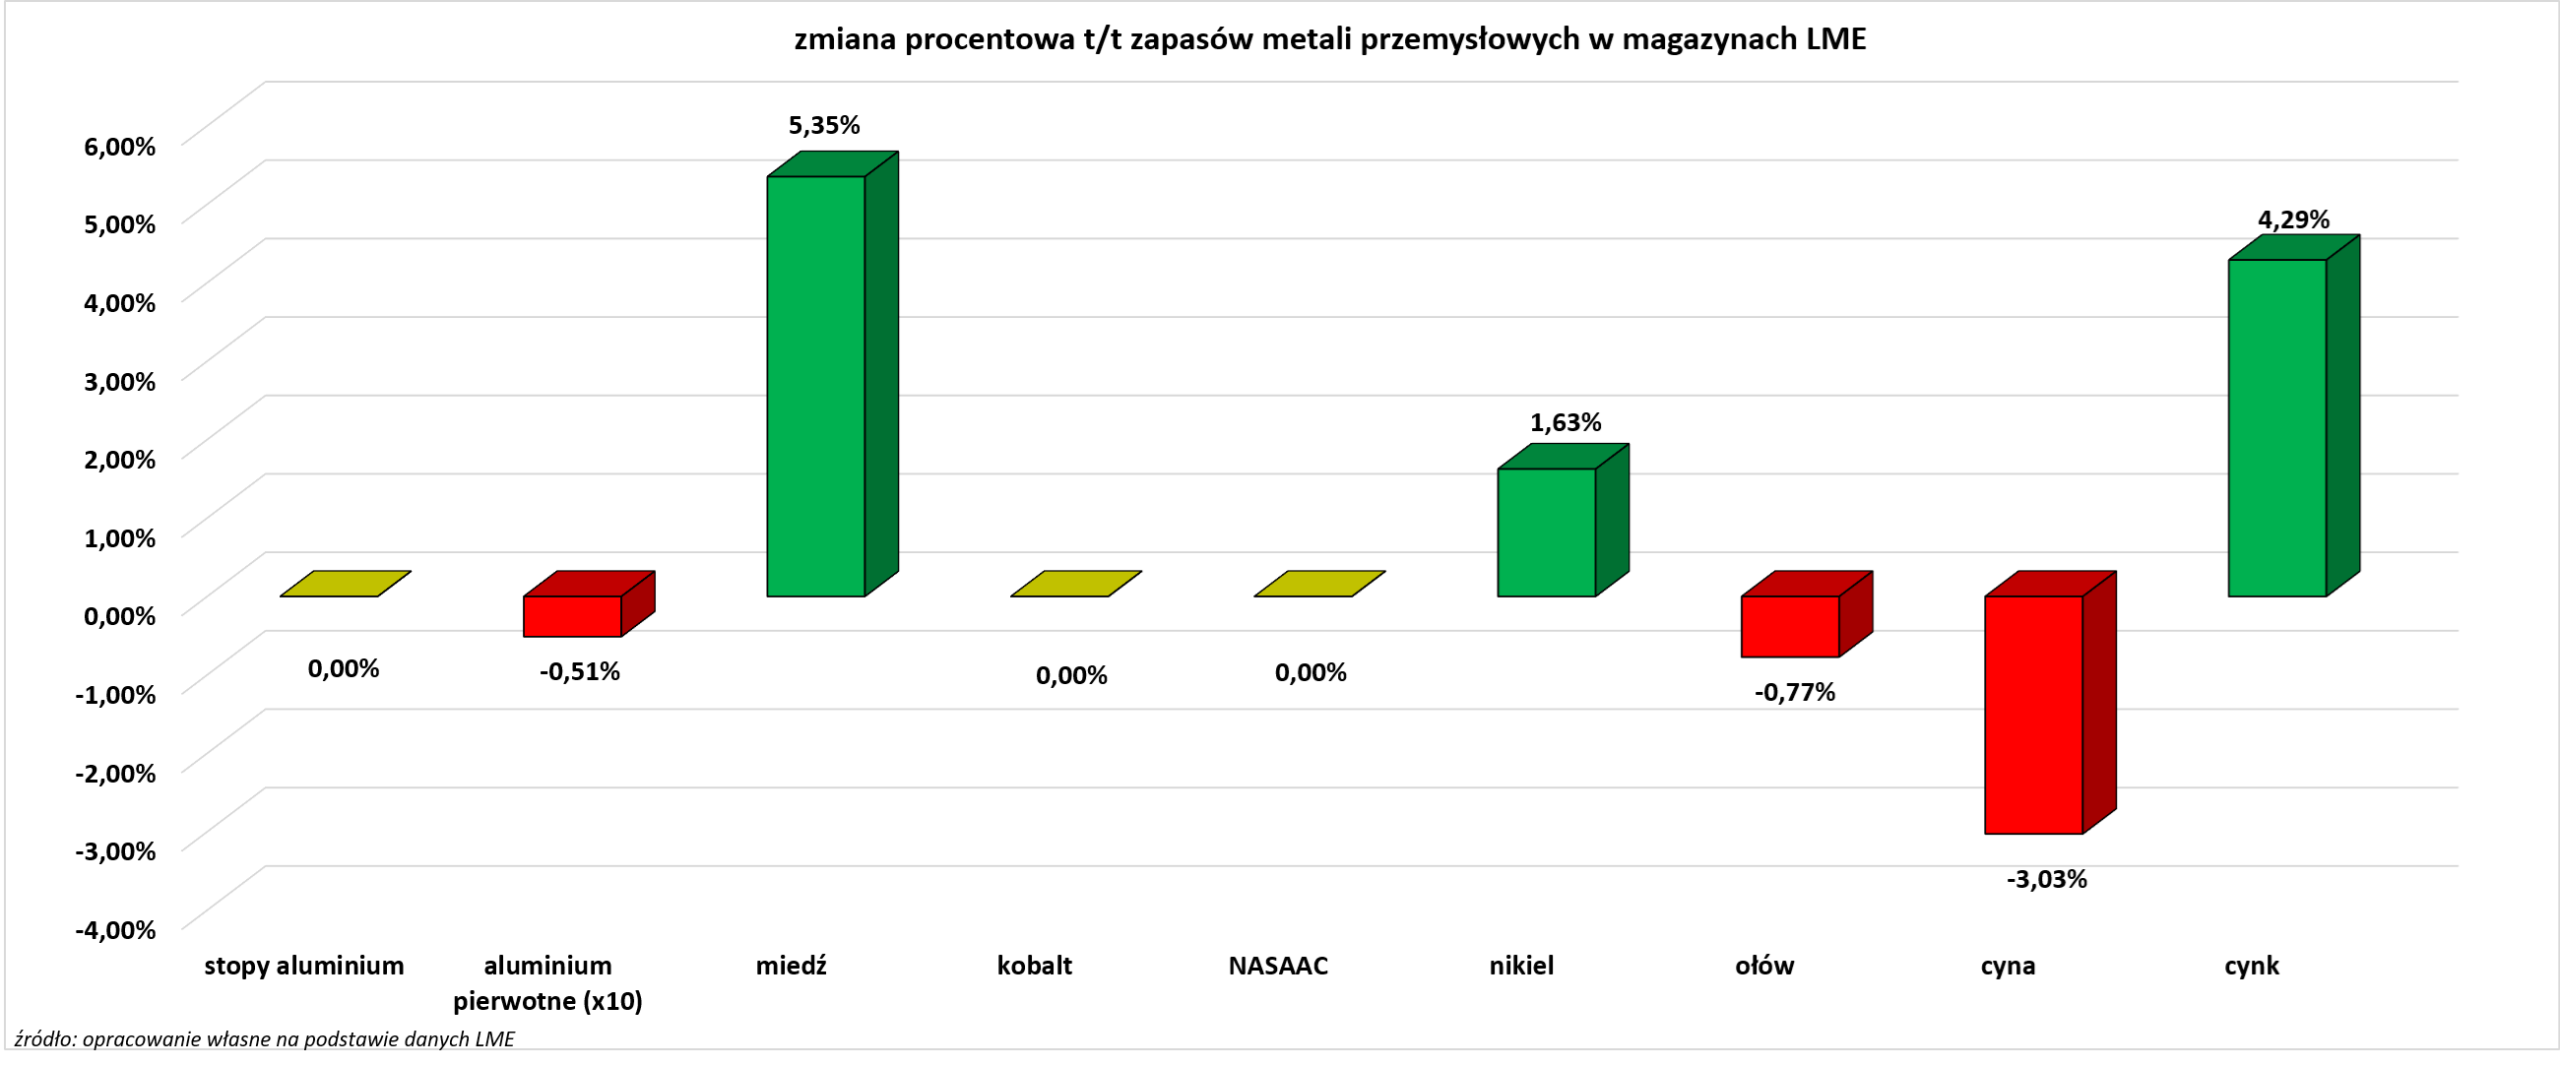
- Zapasy metali przemysłowych w magazynach Londyńskiej Giełdy Metali (LME):
Omówienie aktualności
Program Surowcowe info od lipca 2020 roku pojawia się na moim osobistym kanale YouTube. Prócz tego w ramówce mojego kanału są materiały typu short, raporty pogodowe, odcinki specjalne czy także video tylko dla wspierających, m. in. cykl Surowcowy radar. Zachęcam do subskrypcji, a najnowszy odcinek znajdziecie poniżej:🔽
Statystyki
Od niedzieli do czwartku około 19:30 na moich social mediach (Facebook oraz Twitter) są publikowane statystyki intraday’owe dotyczące kierunku ceny na następny dzień. Z surowców wśród statystyk jest złoto, gaz ziemny, ropa Brent oraz ropa WTI. Wyjaśnienie potencjału tych danych znajdziecie w tym artykule.