

Arabia Saudyjska|bawełna|benzyna (gasoline)|Chevron|Chiny|cukier|emisja CO2|energia elektryczna|FED|gaz ziemny|Irak|Iran|jęczmień|kakao|kawa|kraje Bliskiego Wschodu|kukurydza|miedź|ogólne informacje|olej orzechowy|olej palmowy|olej sojowy|OPEC|pszenica|raporty|ropa naftowa|ryż|rzepak|słoneczniki|soja|sok pomarańczowy|TotalEnergies|uran|USA|USDA Crop production|USDA World Markets & Trade|węgiel|złoto
Surowiec zaleje magazyny i kawa potanieje? (aktualności surowcowe – 15 września 2026)
Zapraszam na kolejny zestaw aktualności surowcowych!
nie chcesz czytać?
kliknij by przejść od razu do odcinka programu Surowcowe info
Słowniczek
- pp – punkt procentowy
- b/z – bez zmian
- t/t – zmiana wartości względem poprzedniego tygodnia
- m/m – zmiana wartości względem poprzedniego miesiąca
- q/q – zmiana wartości względem poprzedniego kwartału
- r/r – zmiana wartości względem poprzedniego roku
- s/s – zmiana wartości względem poprzedniego sezonu (w przypadku surowców mających sezon na przełomie roku kalendarzowego)
W dzisiejszych aktualnościach:
- ogólne informacje
- raporty
- woda
- kawa
- cukier
- kakao
- bawełna
- sok pomarańczowy
- pszenica
- kukurydza
- ryż
- soja
- pozostałe rośliny oleiste
- pozostałe zboża
- wieprzowina, wołowina, drób i ryby
- nawozy sztuczne
- energia elektryczna
- ropa naftowa
- gaz ziemny
- energia odnawialna
- uran
- węgiel
- kamienie szlachetne
- złoto
- srebro
- platyna i pallad
- miedź
- pozostałe metale przemysłowe
- Stany magazynowe metali przemysłowych
- omówienie aktualności (YouTube)
Ogólne informacje
- Jemeńscy Huti zaatakowali cztery miasta na południu Arabii Saudyjskiej – sojusznika USA – raniąc ponad 70 osób i wywołując pożary w instalacjach naftowych. Zdjęcia satelitarne NASA ukazały gęstą chmurę czarnego dymu nad rafinerią w Dżizanie oraz słup białego dymu unoszący się nad centrum dystrybucji ropy w Abha. Władze saudyjskie potwierdziły wybuch pożarów w zaatakowanych obiektach i poinformowały, że wśród 73 rannych osób znalazły się kobiety i dzieci. Tak duża liczba poszkodowanych sugeruje, że były to jedne z najpoważniejszych ataków na Arabię Saudyjską od czasu rozpoczęcia przez USA i Izrael wojny z Iranem w lutym. Kontrolowane przez Hutich media poinformowały później tego samego dnia, że saudyjskie samoloty bojowe przeprowadziły naloty w jemeńskim dystrykcie Dżuba (na wschód od stolicy kraju, Sany) oraz w prowincji Taizz na południowym zachodzie. Siły amerykańskie uderzyły w kilka irańskich tankowców powiązanych z Korpusem Strażników Rewolucji Islamskiej (IRGC) w odpowiedzi na próby ataku Iranu na okręt wojenny USA. Irańskie media donosiły o serii ataków; agencja informacyjna Tasnim podała, że amerykański pocisk trafił w irański tankowiec w odległości 6 km od kluczowego terminalu naftowego na wyspie Kharg, a państwowy nadawca poinformował o amerykańskim ataku na drugi tankowiec w pobliżu miasta Jask nad Zatoką Omańską. W odpowiedzi IRGC zagroziło atakami na tankowce w portach Kuwejtu i Bahrajnu, wzywając załogi do ewakuacji. 10 września doszło do zajęcia wyspy Mokha (al-Maḵā), która zwiększa kontrolę Huti nad Bramą Łez.
- 9 września, w odwecie za amerykańskie zatopienie 5 tankowców, Iran ostrzelał 10 jednostek w pobliżu Cieśniny Ormuz, a Korpus Strażników Rewolucji Islamskiej zapowiedział dalsze ataki w razie kontynuowania kampanii militarnej USA. Prezydent USA Donald Trump ostrzegł, że Stany Zjednoczone mogą uderzyć w irański obiekt „Pickaxe Mountain”
- Irańska Gwardia Rewolucyjna poinformowała o przejęciu amerykańskiego pojazdu podwodnego w pobliżu cieśniny. We wtorek przedstawiciel władz USA przekazał agencji Reuters, że ponad dobę wcześniej doszło do awarii amerykańskiego wojskowego drona podwodnego, dodając, że jednostka ta nie była wyposażona w tajne systemy sonarowe ani radarowe.
- Prezydent USA Donald Trump w rozmowie telefonicznej z prezydentem Rosji Władimirem Putinem wyraził chęć szybkiego zakończenia wojny na Ukrainie, co pozwoliłoby na pełne przywrócenie relacji amerykańsko-rosyjskich. Jak podał Kreml, Putin poparł stanowisko amerykańskiego prezydenta. Zakończenie wojny rosyjsko-ukraińskiej mogłoby umożliwić Rosji zwiększenie eksportu energii. Według amerykańskich danych dotyczących sektora energetycznego, w 2025 roku Rosja była trzecim co do wielkości producentem ropy naftowej na świecie (po USA i Arabii Saudyjskiej) i należy do grupy producentów OPEC+.
- Iran poinformował, że
14 września(spotkanie zostało przełożone) w Omanie odbędzie się spotkanie przedstawicieli Iraku i państw Zatoki Perskiej, poświęcone sytuacji w cieśninie Ormuz. W oświadczeniu irańskie Ministerstwo Spraw Zagranicznych przekazało, że celem spotkania jest „promowanie lepszego zrozumienia między państwami regionu oraz wzmocnienie wspólnego bezpieczeństwa regionalnego”. Jednak Bahrajn, będący członkiem Rady Współpracy Zatoki Perskiej (Gulf Cooperation Council, GCC), zapowiedział, że nie weźmie udziału w planowanym spotkaniu. Kraj ten najbardziej ucierpiał w wyniku irańskich ataków od czasu, gdy w lutym USA i Izrael rozpoczęły wojnę z Iranem. Rzecznik irańskiego MSZ, Esmaeil Baghaei, powiedział stacji Al Jazeera, że spotkanie to stanowi „dowód dobrej woli Iranu, gdyż od początku podkreślaliśmy, że bezpieczeństwo regionu musi być gwarantowane przez państwa tego regionu, bez ingerencji obcych sił czy mocarstw zewnętrznych. To sygnał, że jesteśmy gotowi rozmawiać z naszymi sąsiadami, mimo że ich terytoria i bazy wojskowe – bądź też bazy wojskowe USA – zostały wykorzystane do ataków na Iran.” Baghaei dodał, że Teheran „przedstawi delegacjom informacje na temat wyników konsultacji z Omanem w kwestii bezpiecznego przepływu statków przez cieśninę Ormuz”. Wskazując na ataki na infrastrukturę w rejonie Zatoki, Bahrajn stwierdził, że bezpieczeństwa i stabilności w regionie „nie da się utrzymać poprzez politykę ustępstw”, i wezwał do zapewnienia swobodnego przepływu przez cieśninę Ormuz, bez „dyskryminacji, opłat czy wymogu posiadania zezwoleń”. Ministerstwo Spraw Zagranicznych Bahrajnu oświadczyło, że podtrzymuje swoje zaangażowanie w dialog, jednak „nie będzie stroną żadnego wspólnego spotkania z udziałem Iranu przed wznowieniem stosunków dyplomatycznych między obu krajami”. Bahrajn zerwał stosunki dyplomatyczne z Iranem w 2016 roku – podobnie jak Arabia Saudyjska – w czasie wcześniejszego kryzysu między tymi regionalnymi rywalami. O ile Rijad przywrócił relacje w 2023 roku, o tyle Manama tego jeszcze nie uczyniła. Irak oraz większość państw Zatoki Perskiej nie odpowiedziały jeszcze, czy wezmą udział w planowanym spotkaniu. - „Skoro cieśnina Ormuz znajduje się pod amerykańską kontrolą, to śmiało – wprowadźcie jeden ze swoich okrętów wojennych w odległość mniejszą niż 100 km od niej” – powiedział zastępca dowódcy ds. politycznych marynarki wojennej Korpusu Strażników Rewolucji Islamskiej (IRGC), cytowany przez irańską agencję informacyjną Fars. Oświadczył, że siły amerykańskie wiedzą, iż wszelkie jednostki zbliżające się do tego obszaru spotkałyby się z reakcją sił irańskich, dodając, że w ostatnich dniach dochodziło do podobnych incydentów.
- 24 września ma dojść do spotkania Przewodniczącego Chińskiej Republiki Ludowej Xi Jinping z Prezydentem USA Donaldem Trumpem w Waszyngtonie.
- Invest Cuffs zaprasza na do Poznania w dniach 5 – 6 październik 2026! Z kodem rabatowym prywatnyinwestor macie 10% zniżki na bilety dostępne na tej stronie!
- Chcesz uzyskać konto fundowane w firmie proptradingowej Fintokei o wartości nawet $400 000? Skorzystaj z linku i odbierz 10% zniżki na wyzwanie!
- Obecnie istnieje możliwość wspierania moich działań poprzez opcję „wsparcia kanału” na YouTube lub możesz „postawić mi kawę” poprzez tą stronę. Poniedziałkowe programy będą dostępne tylko dla wspierających kanał – dla pozostałych widzów będą udostępnione 24-36 godzin po premierze!
Raporty
- Dane z raportów USDA są przy poszczególnych surowcach rolnych.
Kawa
- Handlowcy planują dostarczyć znaczne ilości kawy arabica z Brazylii, największego producenta na świecie, do magazynów giełdy ICE. Dostawy z Brazylii mogą ponad dwukrotnie zwiększyć wolumen certyfikowanych zapasów ICE. Zasoby te mają istotny wpływ na ceny, stanowiąc czytelny wskaźnik ilości kawy dostępnej do dostarczenia na giełdę w ramach nadwyżki rynkowej. Wiele funduszy wykorzystujących algorytmy jest zaprogramowanych tak, aby automatycznie sprzedawać aktywa w przypadku wzrostu zapasów giełdowych i kupować, gdy te spadają. Dwa źródła podały, że koncern handlowy Olam stara się uzyskać certyfikację dla 150 000–200 000 worków kawy, aby zdążyć z ich dostawą w ramach grudniowego kontraktu terminowego. Trzecie źródło poinformowało, że podobne działania podejmuje Louis Dreyfus Company (LDC), inny duży gracz na rynku handlu surowcami. Spodziewane dostawy rzędu 300 000 worków nie wystarczą, by podnieść poziom zapasów do miliona sztuk: pułapu uznawanego przez handlowców za bezpieczny i komfortowy. Oczekuje się jednak, że wpłyną one na obniżenie cen. Handlowcy i analitycy branżowi zazwyczaj traktują ponadprzeciętne dostawy do Belgii jako sygnał, że nadwyżki towaru – wykraczające poza bieżące zapotrzebowanie palarni – trafiają na giełdę. Analityk z wiodącej firmy handlującej kawą oszacował, że około 150 tys. worków arabiki z łącznego wolumenu sierpniowego eksportu kawy z Brazylii stanowi nadwyżkę ponad przeciętne zapotrzebowanie palarni, w związku z czym prawdopodobnie trafi ona do zasobów giełdowych. Dodał, że we wrześniu spodziewane są kolejne dostawy. Według danych rządowych przeanalizowanych przez brazylijskiego brokera Terra Investimentos, brazylijski eksport kawy do Belgii wzrósł w sierpniu o 245,3% rok do roku, osiągając poziom 31 500 ton metrycznych (czyli ponad 525 tys. worków o wadze 60 kg). Dane giełdowe wskazują, że do magazynów giełdowych trafiło już ponad 62 tys. worków brazylijskiej kawy; oczekują one obecnie na klasyfikację lub kontrolę jakości, niezbędną do uzyskania certyfikatu dopuszczającego do obrotu w ramach grudniowych kontraktów terminowych (futures) na giełdzie ICE. Nie jest jasne, jaka część tego towaru pomyślnie przejdzie wymagane procedury. Giełda ICE pełni częściowo funkcję rynku „ostatniej szansy”, odbiorcy nadwyżek kawy, dlatego wszelkie oznaki wzrostu jej zapasów mogą skłaniać inwestorów do obstawiania spadków cen.
- W sierpniu całkowity eksport zielonej kawy z Brazylii wyniósł 3,82 mln worków (+31,7% r/r) wg Cecafe.
- W okresie pierwszych dwóch tygodni września, eksport kawy z Brazylii wyniósł 13,5 tysiąca ton dziennie (+51,5% r/r). Według tych danych, łączny eksport zielonej kawy z Brazylii w ciągu pierwszych dwóch tygodni września wyniósł 107 900 ton (co odpowiada 1,8 mln worków o wadze 60 kg).
- „Rynek może być w krótkim terminie wyprzedany, ale jednocześnie przełamał dolną granicę dwumiesięcznego przedziału wahań cen, co – według prognoz – wskazuje na poziom 240,85, czyli o kolejne 40 centów niżej od obecnej wyceny” – stwierdził broker ADMIS.
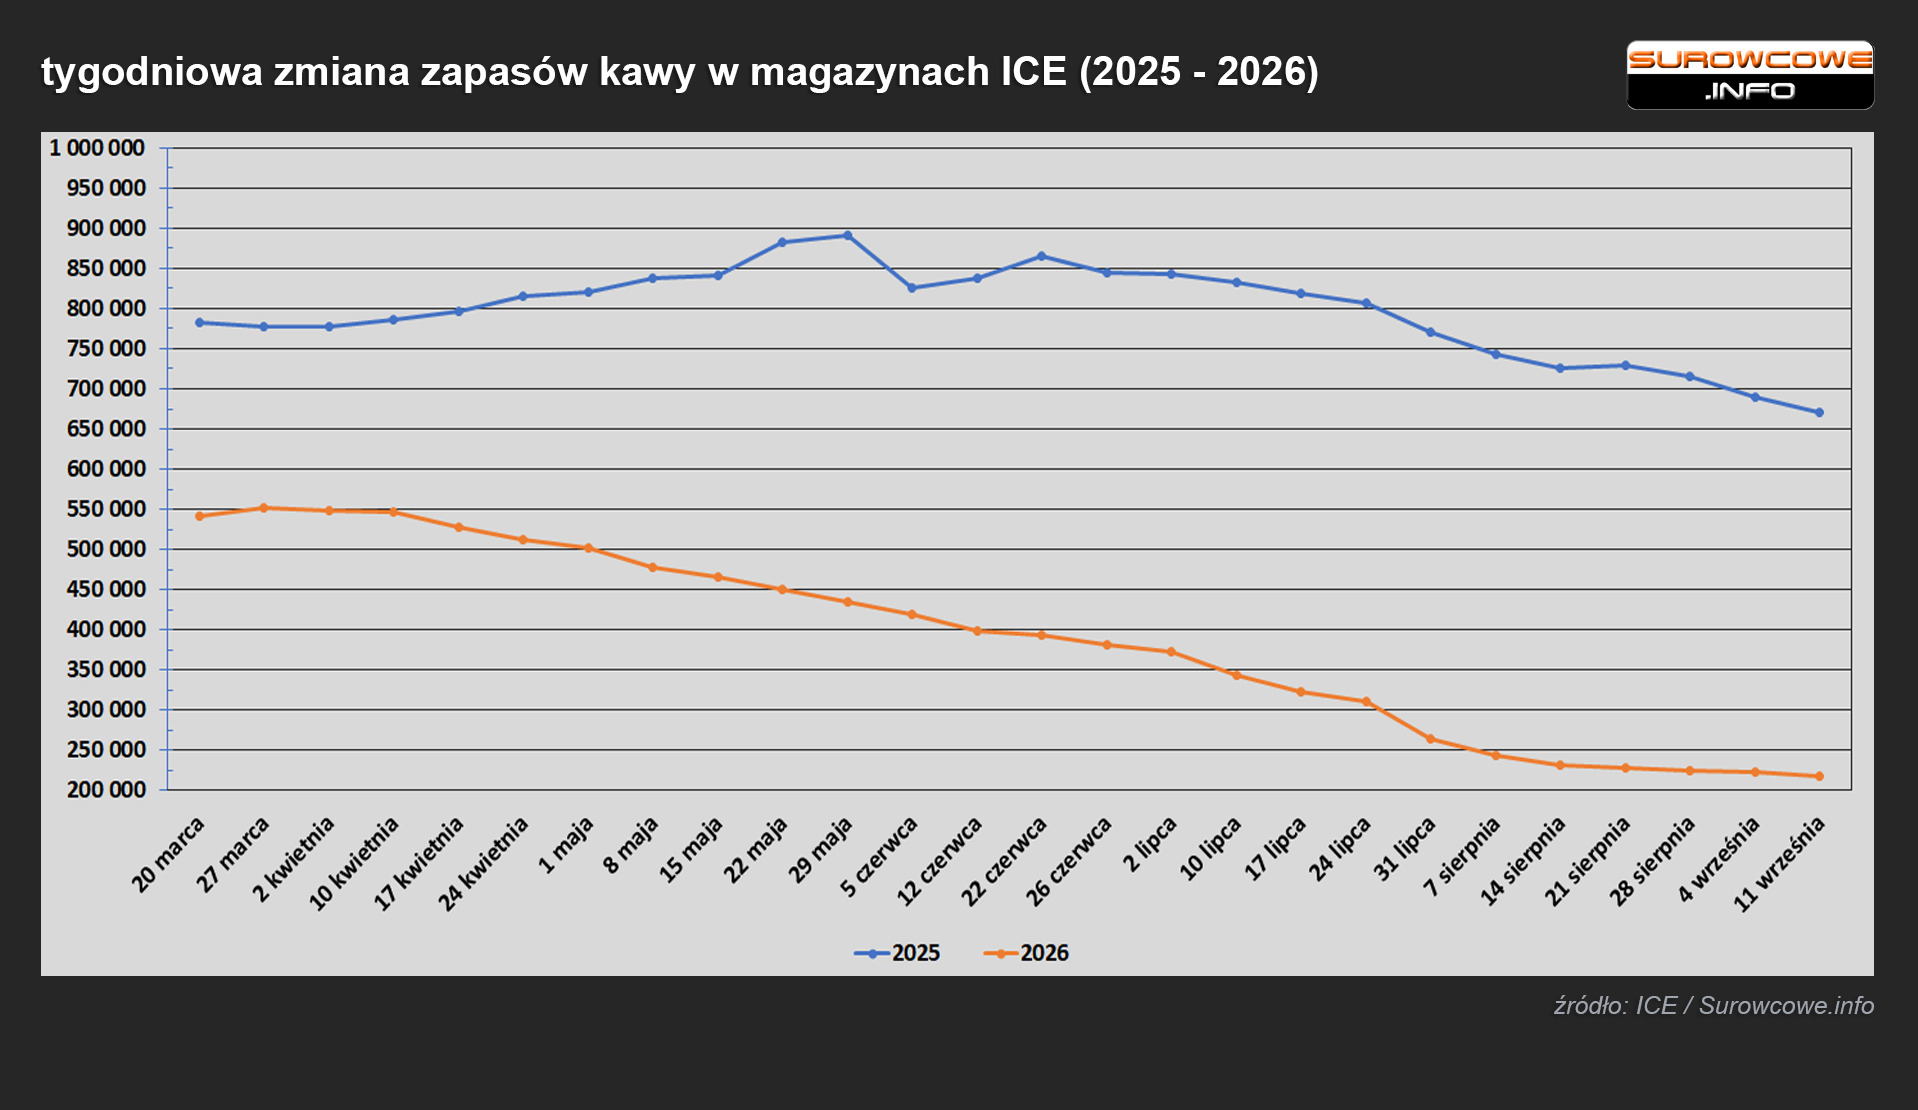
- Zapasy kawy w magazynach ICE spadły 24. tydzień z rzędu (-5,78k t/t), w poprzednim sezonie zmiana wynosiła -20,44k t/t. Zapasy są o -67,47% r/r niższe. Na ocenę jakości oczekuje 64,955 tysiąca worków (+61,75 t/t).
Cukier
- Ostatnie wzrosty cen cukru wynikały z ograniczonej podaży w Indiach, Tajlandii i Europie, a także z sytuacji na rynkach energii; wysokie ceny energii mogą skłaniać producentów do wykorzystywania trzciny cukrowej raczej do produkcji biopaliwa (etanolu) niż cukru spożywczego. Oczekuje się, że w sezonie 2026/27 produkcja cukru w Tajlandii – drugim po Brazylii największym eksporterze tego surowca na świecie – spadnie o 12,5%, do poziomu 10,5 mln ton metrycznych; informację tę przekazał przedstawiciel branży. W ubiegłym tygodniu opady deszczu utrudniły zbiory w Brazylii, a prognozy pogody na najbliższy czas są niejednoznaczne.
- FranceAgriMer obniżyło prognozę zbiorów buraków cukrowych do 25,4 mln ton, to najniższy poziom od 1980 roku.
- Według byłego szefa działu handlu cukrem w singapurskiej firmie Wilmar International (zajmującej się obrotem i przetwórstwem surowców), anomalia pogodowa El Niño oraz kurczące się zapasy cukru w Indiach stworzą warunki do powstania rynku o wyjątkowo silnym trendzie wzrostowym („super hossy”). „Może to być prawdziwy hit na rynku surowców w 2027 roku, ponieważ obecna sytuacja dotycząca cukru może wywołać jedną z najsilniejszych hoss obserwowanych w ciągu ostatnich 20 lat” – powiedział agencji Reuters Jean-Luc Bohbot, były menedżer firmy Wilmar. Ostatnia faza zbiorów trzciny cukrowej w Brazylii – największym producencie na świecie – prawdopodobnie ucierpi z powodu nadmiernych opadów, podczas gdy Indie, drugi co do wielkości producent, mogą zostać zmuszone do importu „znacznych ilości” tego surowca – stwierdził. Ekspert zauważył, że upalna i sucha pogoda negatywnie wpłynęła na produkcję w Europie i Indonezji. Produkcja w Tajlandii – drugim co do wielkości eksporterze na świecie – spadnie, ponieważ część rolników przestawiła się na uprawę manioku. Jeśli deszcze utrzymają się w październiku i listopadzie, produkcja cukru w Brazylii może w tym roku spaść o 3 do 5 milionów ton w porównaniu z poprzednim sezonem. „Konsumenci w dużej mierze przegapili falę wzrostów i nadal kupują po cenach nieodzwierciedlających w pełni sytuacji rynkowej, podczas gdy producenci są teraz znacznie lepiej zabezpieczeni przed ryzykiem cenowym. W związku z tym, po wygaśnięciu kontraktów październikowych, fundusze inwestycyjne mogą mieć stosunkowo duże pole do popisu w kolejnych miesiącach” – podsumował Bohbot. Jednym z czynników mogących nieznacznie obciążyć rynek jest sytuacja na Bliskim Wschodzie – stwierdził – ze względu na spodziewany spadek konsumpcji cukru w tym regionie w związku z działaniami zbrojnymi.
Kakao
- Rynek znajduje się w fazie konsolidacji po osiągnięciu na początku miesiąca najwyższego poziomu od blisko roku. Firma ADMIS odnotowała, że w ostatnich dniach w kluczowych regionach upraw – na Wybrzeżu Kości Słoniowej i w części Ghany – wystąpiły korzystne opady deszczu.
- Jeden ze związków zawodowych rolników na Wybrzeżu Kości Słoniowej zapowiada bezterminowy strajk od 16 września w związku z cenami skupu surowca przez państwo. Może to ograniczyć podaż ziaren kakao u progu głównego sezonu zbiorów.
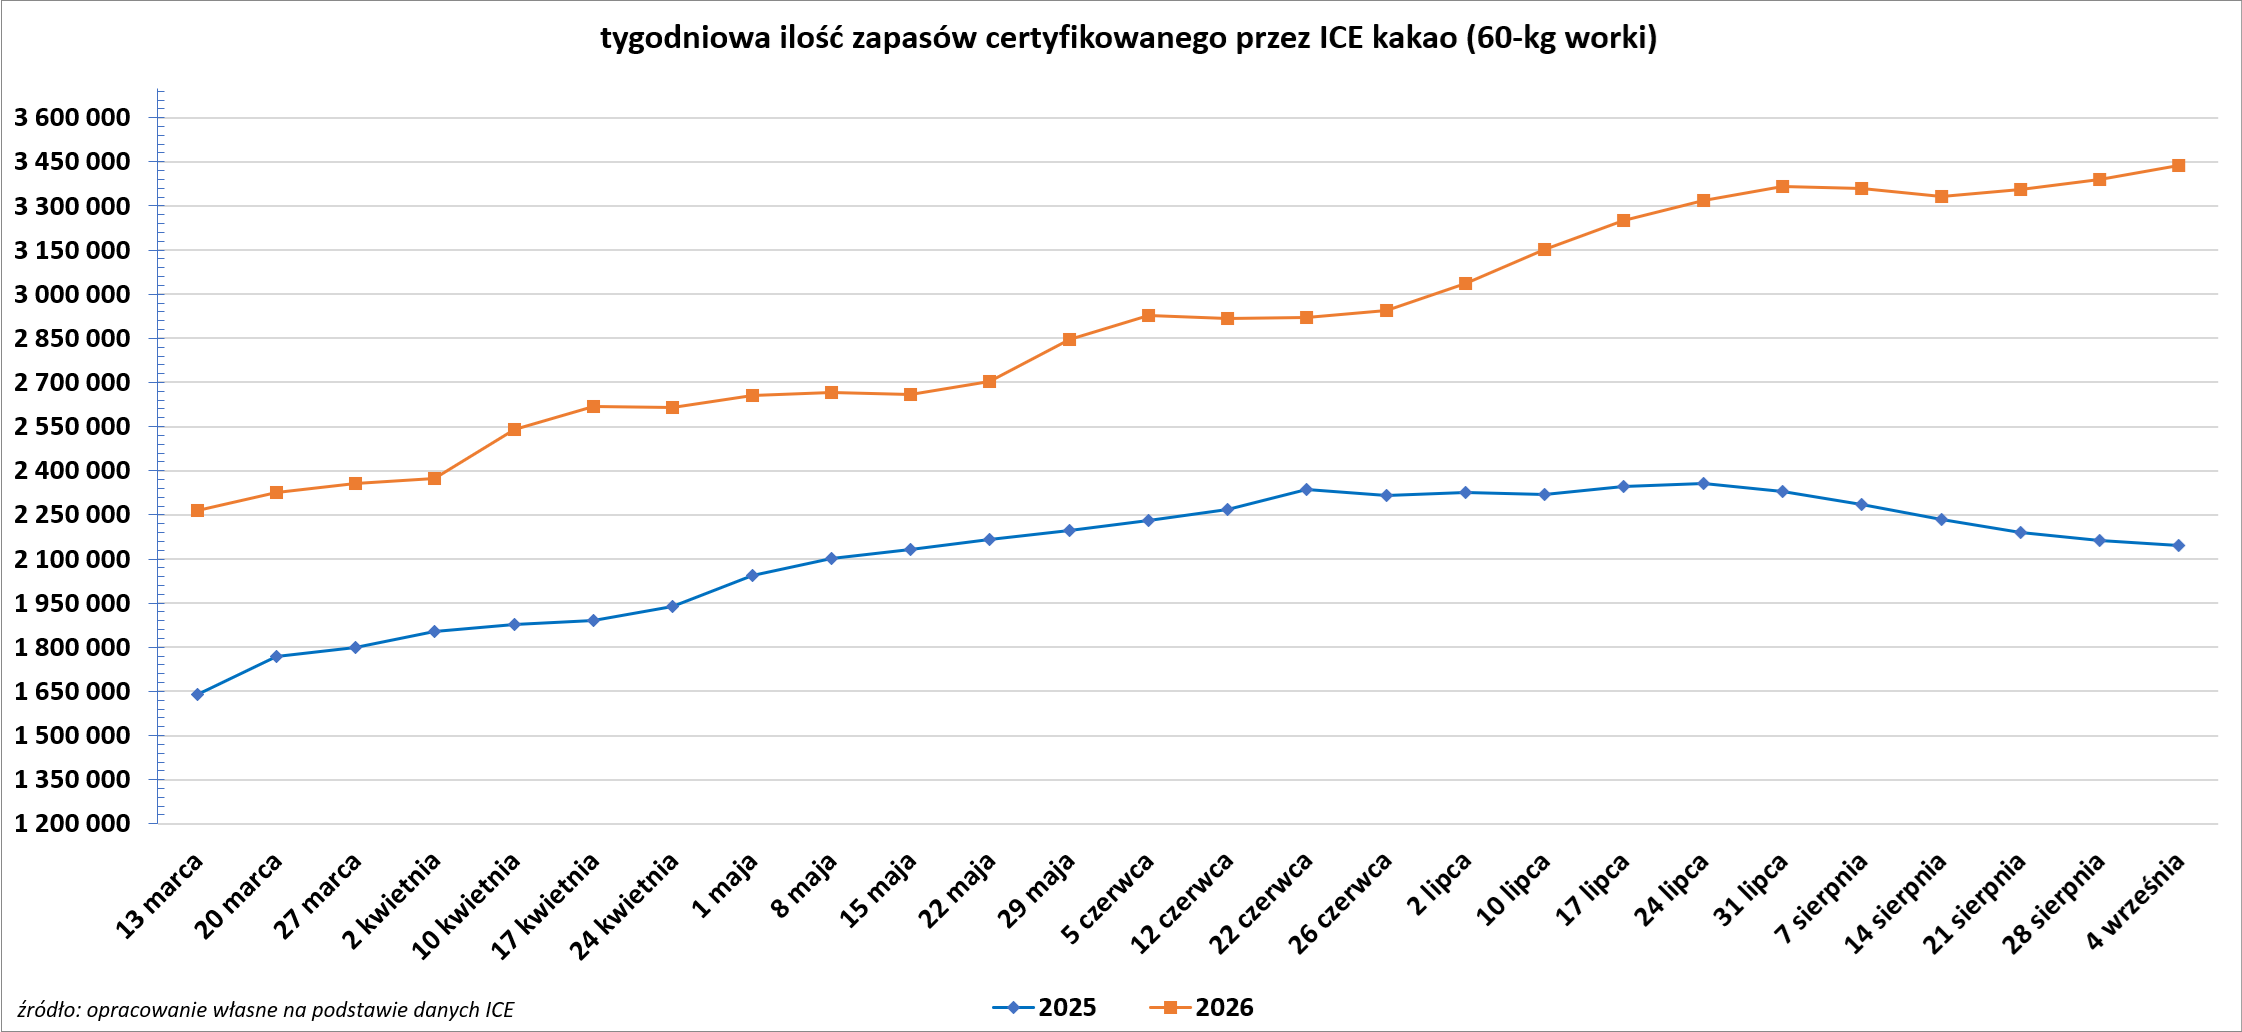
- Zapasy kakao w magazynach ICE spadły (-20,79k t/t), w poprzednim sezonie zmiana wynosiła -44,99k t/t. Zapasy są o +62,69% r/r wyższe.
Bawełna
- Globalna produkcja bawełny wg wrześniowej prognozy USDA w sezonie 2026/27 ma wynieść 25,543 mln ton (-0,27% względem poprzedniej prognozy; -3,80% s/s). Globalna konsumpcja ma wynieść 26,763 mln ton (b/z% względem poprzedniej prognozy; +1,48% s/s). Globalne zapasy mają wynieść 15,210 mln ton (+0,25% względem poprzedniej prognozy; -7,23% s/s). Bilans między produkcją a konsumpcją to deficyt 1,22 mln ton (wzrost deficytu o 0,07 mln ton względem poprzedniej prognozy). Bilans stanowi 4,78% globalnej produkcji.
Sok pomarańczowy
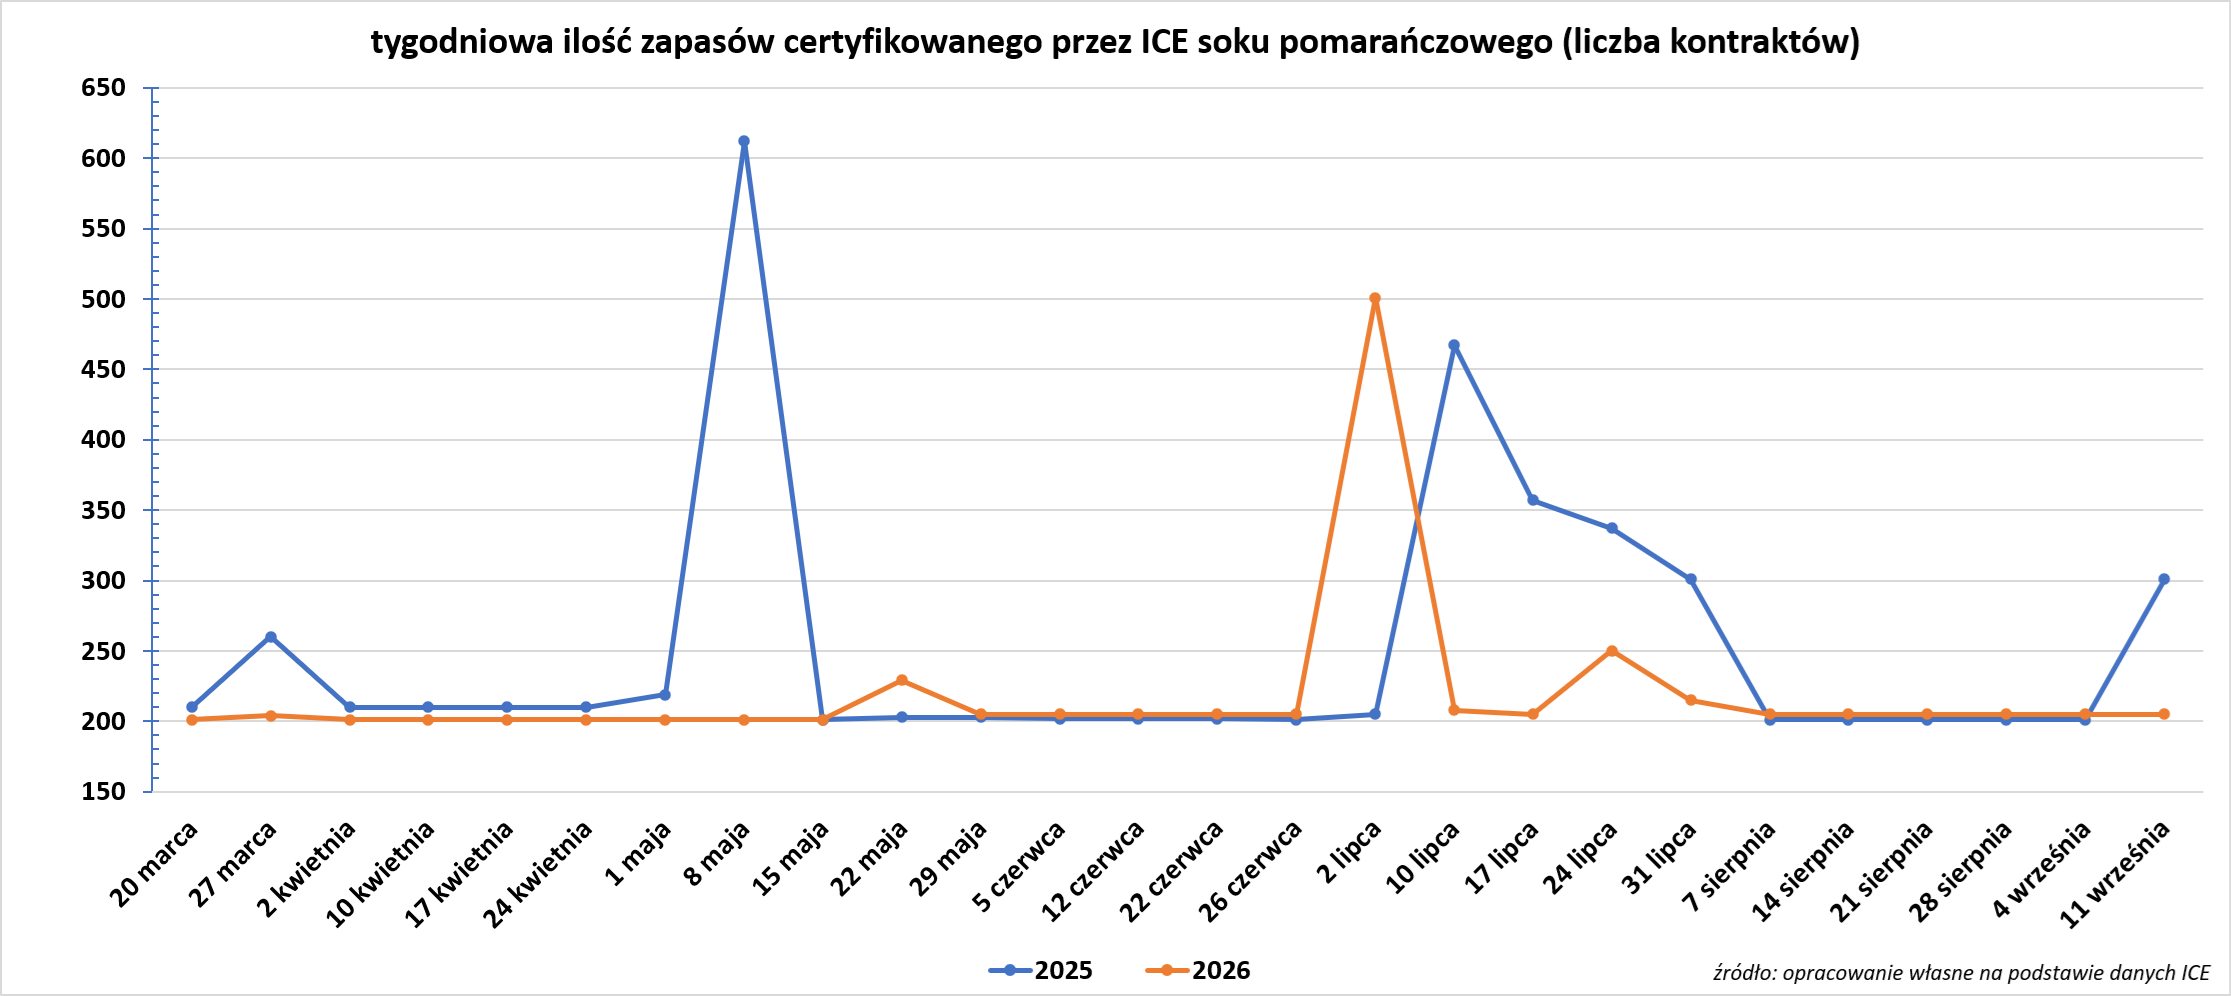
- Zapasy soku pomarańczowego w magazynach ICE:
Pszenica
- APK-Inform podniosła prognozę zbiorów zbóż na Ukrainie w 2026 roku, ale obniżyła szacunki dotyczące eksportu zbóż z tego kraju. W swoim raporcie APK-Inform poinformowało o podniesieniu prognozy zbiorów zbóż na sezon 2026/27 o około 8%, do 65,2 mln ton (z wcześniejszych 60,5 mln ton), w związku z wyższymi szacunkami dla pszenicy i kukurydzy. Firma obniżyła również prognozę eksportu zbóż z Ukrainy w sezonie 2026/27 o 14%, do 33,9 mln ton (z ostatnio przewidywanych 39,4 mln ton). W prognozie z czerwca zakładano, że eksport osiągnie poziom 43,1 mln ton. Eksport pszenicy w tym sezonie może wynieść łącznie 10,5 mln ton (wobec wcześniejszych szacunków na poziomie 13,5 mln ton). Gwałtowny spadek wielkości eksportu doprowadzi do znacznego wzrostu zapasów końcowych, które mają osiągnąć rekordowy, sumaryczny poziom 24 mln ton (dla porównania: wcześniej prognozowano 14 mln ton, a w poprzednim sezonie zapasy wynosiły 11,6 mln ton) wszystkich zbóż. APK-Inform podniosło szacunki zbiorów pszenicy w 2026 roku do 25 mln ton (z 22,6 mln ton).
- „Rynek wciąż oscyluje między nadzieją na porozumienie w sprawie bezpiecznej żeglugi na Morzu Czarnym – co działa na korzyść spadków cen – a doniesieniami o ciągłych atakach Rosji i Ukrainy na porty i statki, co sprzyja wzrostom” – powiedział niemiecki handlowiec.
- Globalna produkcja pszenicy wg wrześniowej prognozy USDA w sezonie 2026/27 ma wynieść 822,432 mln ton (+0,38% względem poprzedniej prognozy; -2,55% s/s). Globalna konsumpcja ma wynieść 826,745 mln ton (+0,06% względem poprzedniej prognozy; +0,34% s/s). Globalne zapasy mają wynieść 276,291 mln ton (+1,11% względem poprzedniej prognozy; -1,54% s/s). Bilans między produkcją a konsumpcją to deficyt 4,313 mln ton (spadek deficytu o 2,654 mln ton względem poprzedniej prognozy). Bilans stanowi 0,52% globalnej produkcji.
Kukurydza
- Ukraiński eksport kukurydzy wg APK-Inform jest szacowany na 22 mln ton, to spadek z oczekiwanych wcześniej 24 mln ton. APK-Inform podniosło szacunki zbiorów kukurydzy do 32,3 mln ton (z 29,8 mln ton).
- FranceAgriMer obniżyło prognozę zbiorów kukurydzy z 9,0 mln ton na 8,1 mln ton.
- Globalna produkcja kukurydzy wg wrześniowej prognozy USDA w sezonie 2026/27 ma wynieść 1 290,952 mln ton (-0,61% względem poprzedniej prognozy; -3,00% s/s). Globalna konsumpcja ma wynieść 1 320,232 mln ton (-0,21% względem poprzedniej prognozy; -0,37% s/s). Globalne zapasy mają wynieść 272,101 mln ton (-0,93% względem poprzedniej prognozy; -9,72% s/s). Bilans między produkcją a konsumpcją to deficyt 29,28 mln ton (wzrost deficytu o 5,111 mln ton względem poprzedniej prognozy). Bilans stanowi 2,27% globalnej produkcji.
Ryż
- Globalna produkcja ryżu (milled) wg wrześniowej prognozy USDA w sezonie 2026/27 ma wynieść 533,852 mln ton (-0,64% względem poprzedniej prognozy; -2,21% s/s). Globalna konsumpcja ma wynieść 539,608 mln ton (-0,59% względem poprzedniej prognozy; +0,98% s/s). Globalne zapasy mają wynieść 196,985 mln ton (+2,26% względem poprzedniej prognozy; -2,84% s/s). Bilans między produkcją a konsumpcją to deficyt 5,756 mln ton (wzrost deficytu o 0,22 mln ton względem poprzedniej prognozy). Bilans stanowi 1,08% globalnej produkcji.
Soja
- APK-Inform obniżyła prognozę zbiorów soi na Ukrainie w 2026 roku do 5,22 mln ton z wcześniejszych 5,73 mln ton.
- Globalna produkcja soi wg wrześniowej prognozy USDA w sezonie 2026/27 ma wynieść 442,35 mln ton (+0,02% względem poprzedniej prognozy; +3,01% s/s). Globalny przerób ma wynieść 385,22 mln ton (+0,12% względem poprzedniej prognozy; +2,91% s/s). Globalne zapasy mają wynieść 124,02 mln ton (-0,15% względem poprzedniej prognozy; -1,00% s/s). Bilans między produkcją a konsumpcją to nadwyżka 57,13 mln ton (spadek nadwyżki o 0,36 mln ton względem poprzedniej prognozy). Bilans stanowi 12,92% globalnej produkcji.
Pozostałe rośliny oleiste
- Agencja analityczna APK-Inform podniosła prognozę zbiorów słonecznika na Ukrainie w 2026 roku do 13,58 mln ton z wcześniejszych 13,48 mln ton. Jednocześnie obniżono prognozę produkcji oleju słonecznikowego na Ukrainie w sezonie 2026/27 do 5,73 mln ton z 5,84 mln ton, a szacunki dotyczące eksportu tego oleju zmniejszono do 5,28 mln ton z 5,38 mln ton.
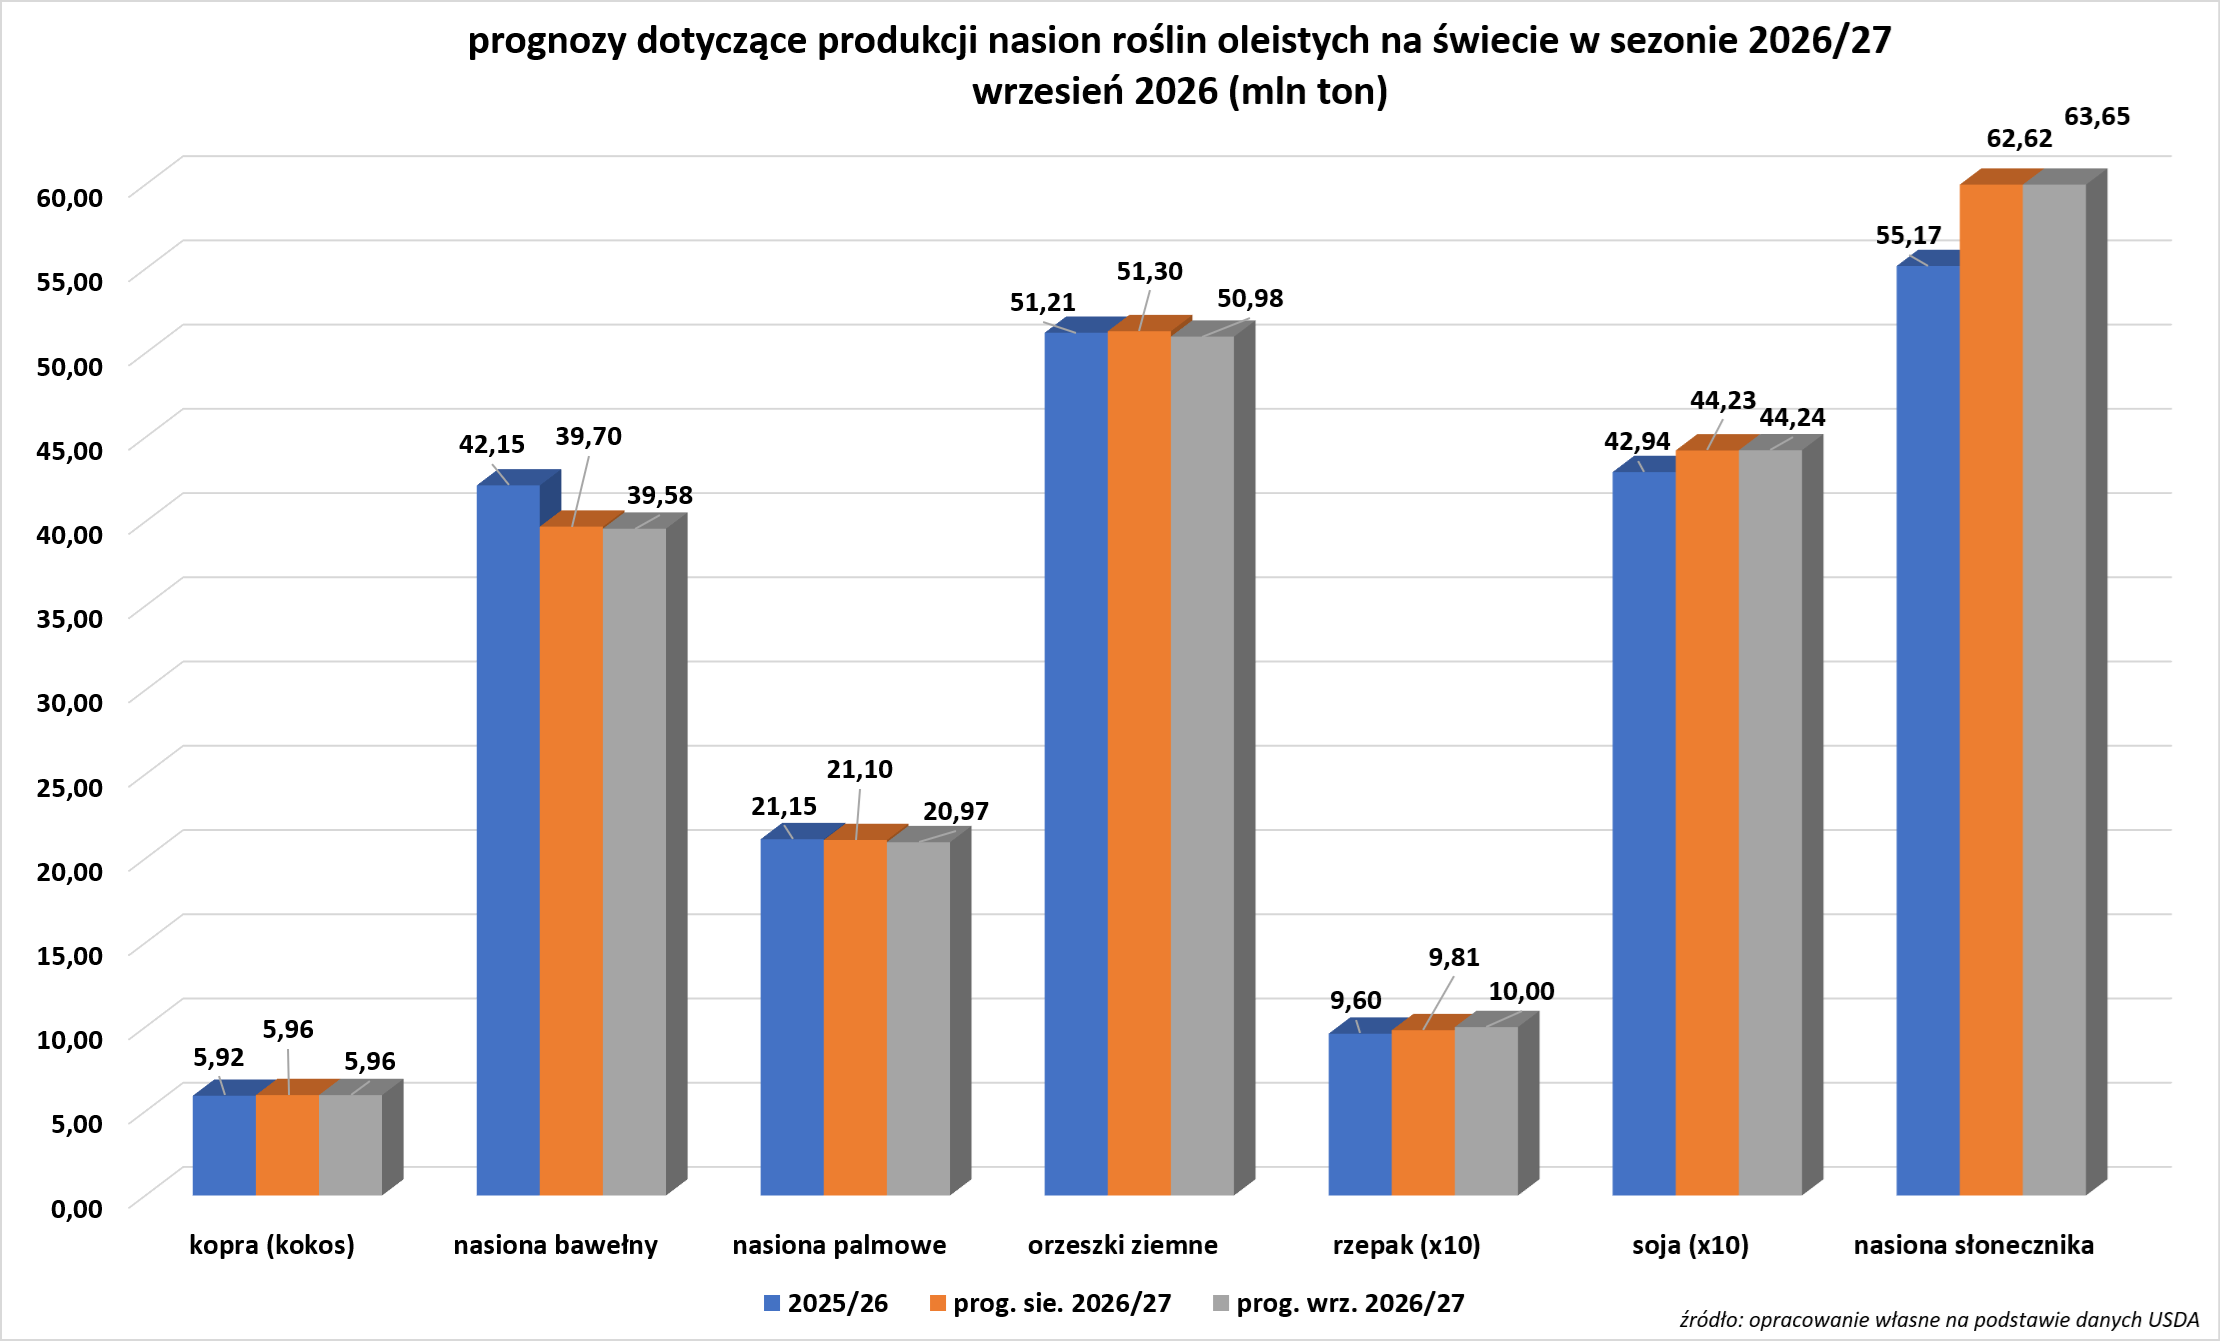
- Globalna produkcja nasion oleistych w sezonie 2026/27 wg wrześniowej prognozy USDA:
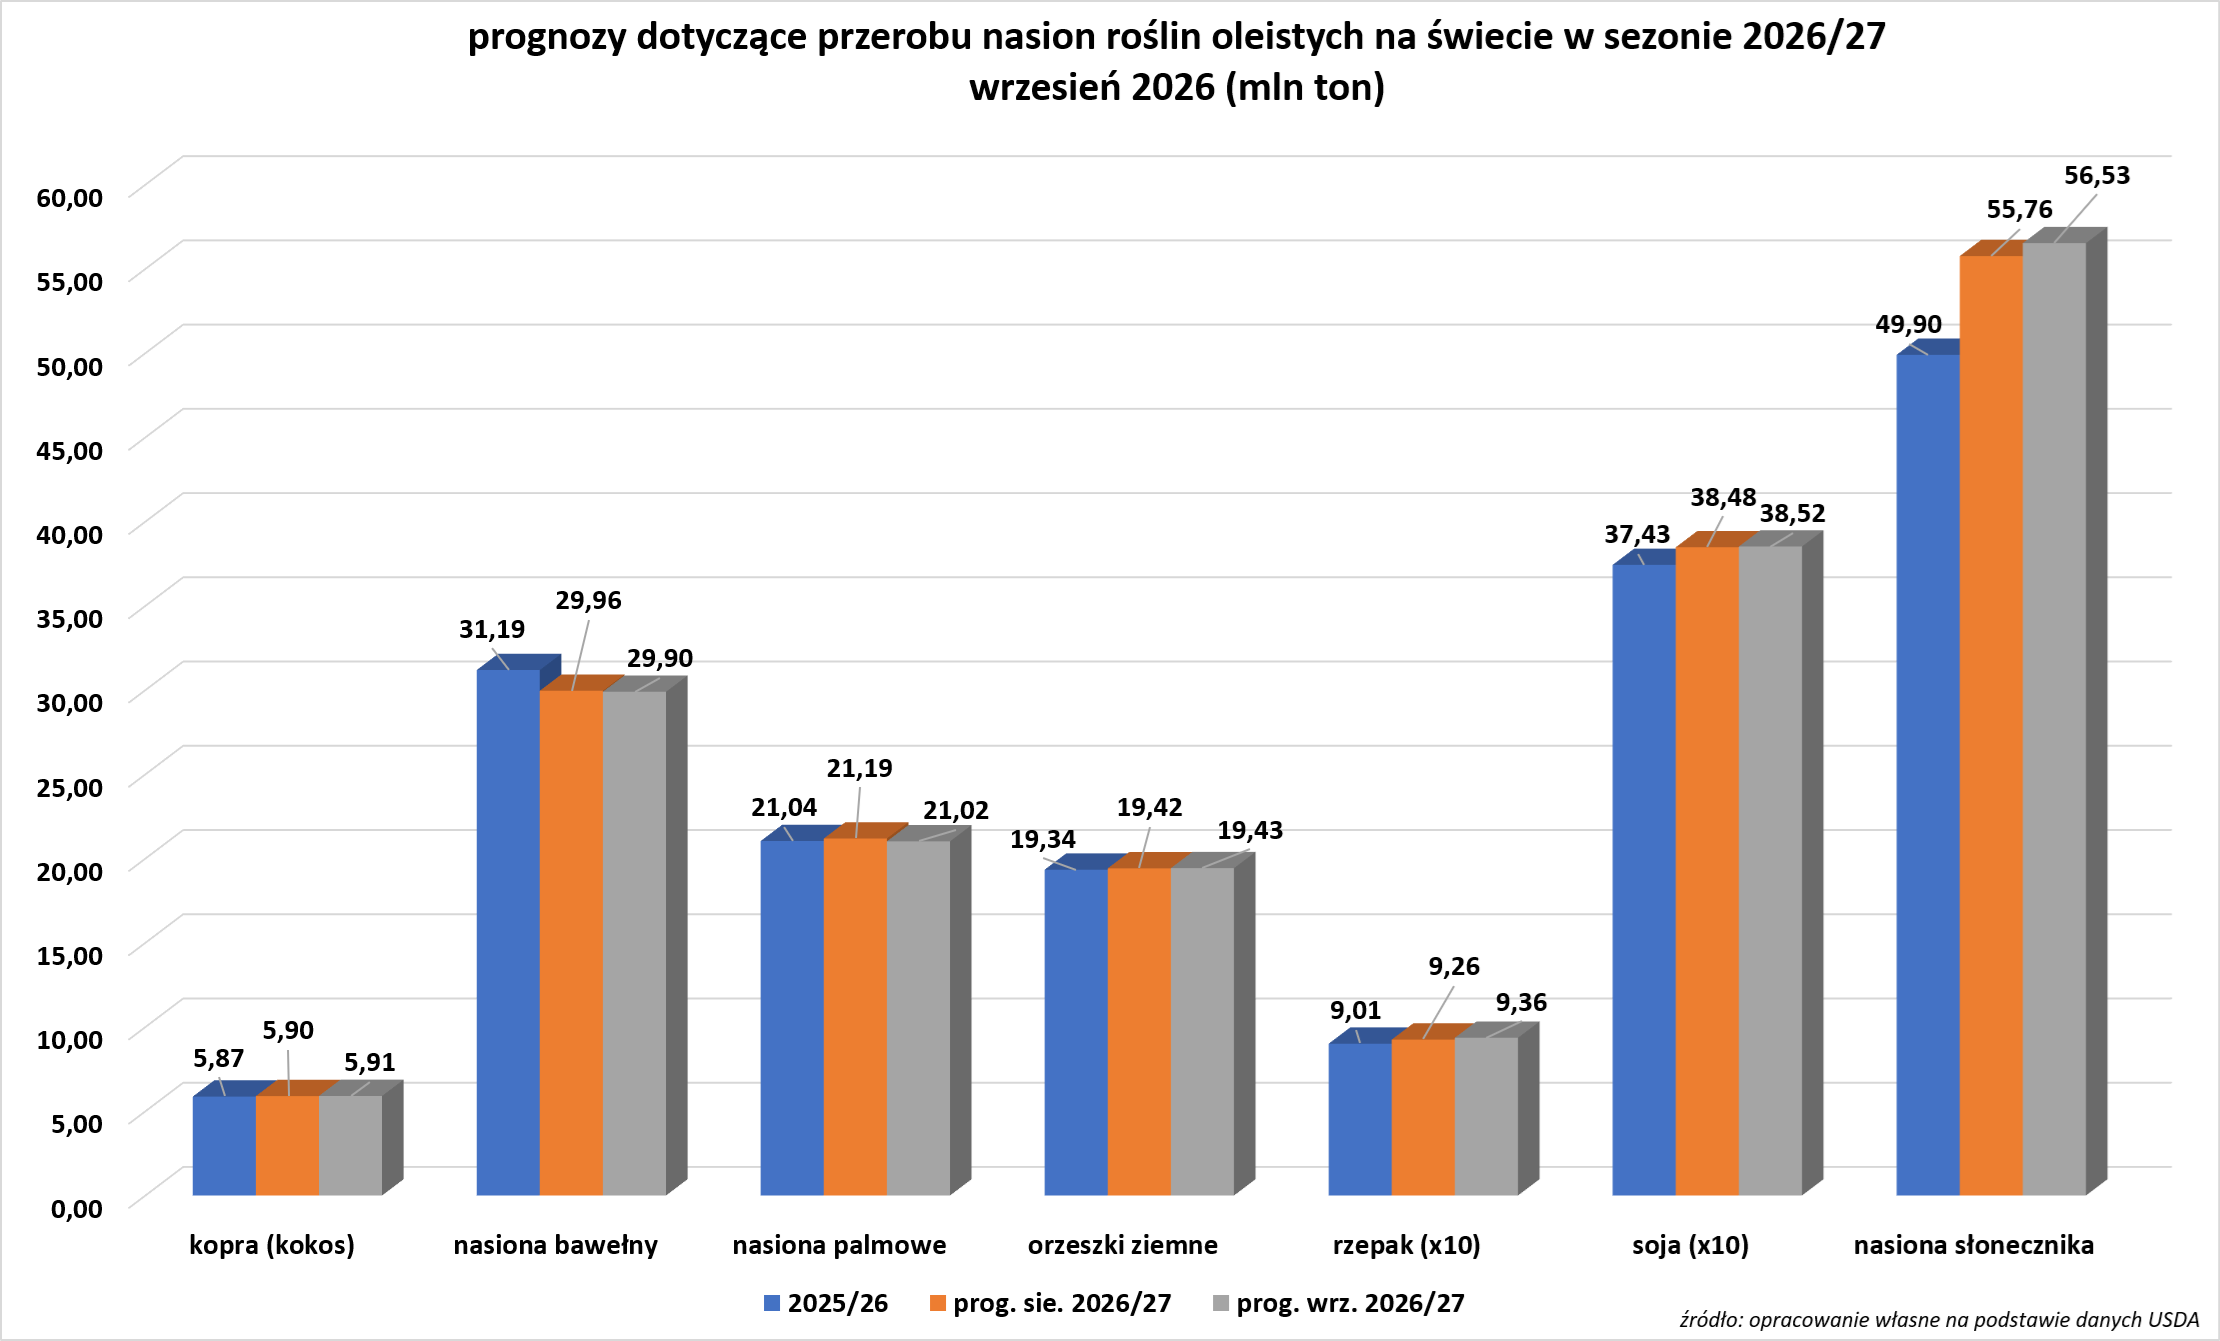
- Globalne kruszenie nasion oleistych w sezonie 2026/27 wg wrześniowej prognozy USDA:
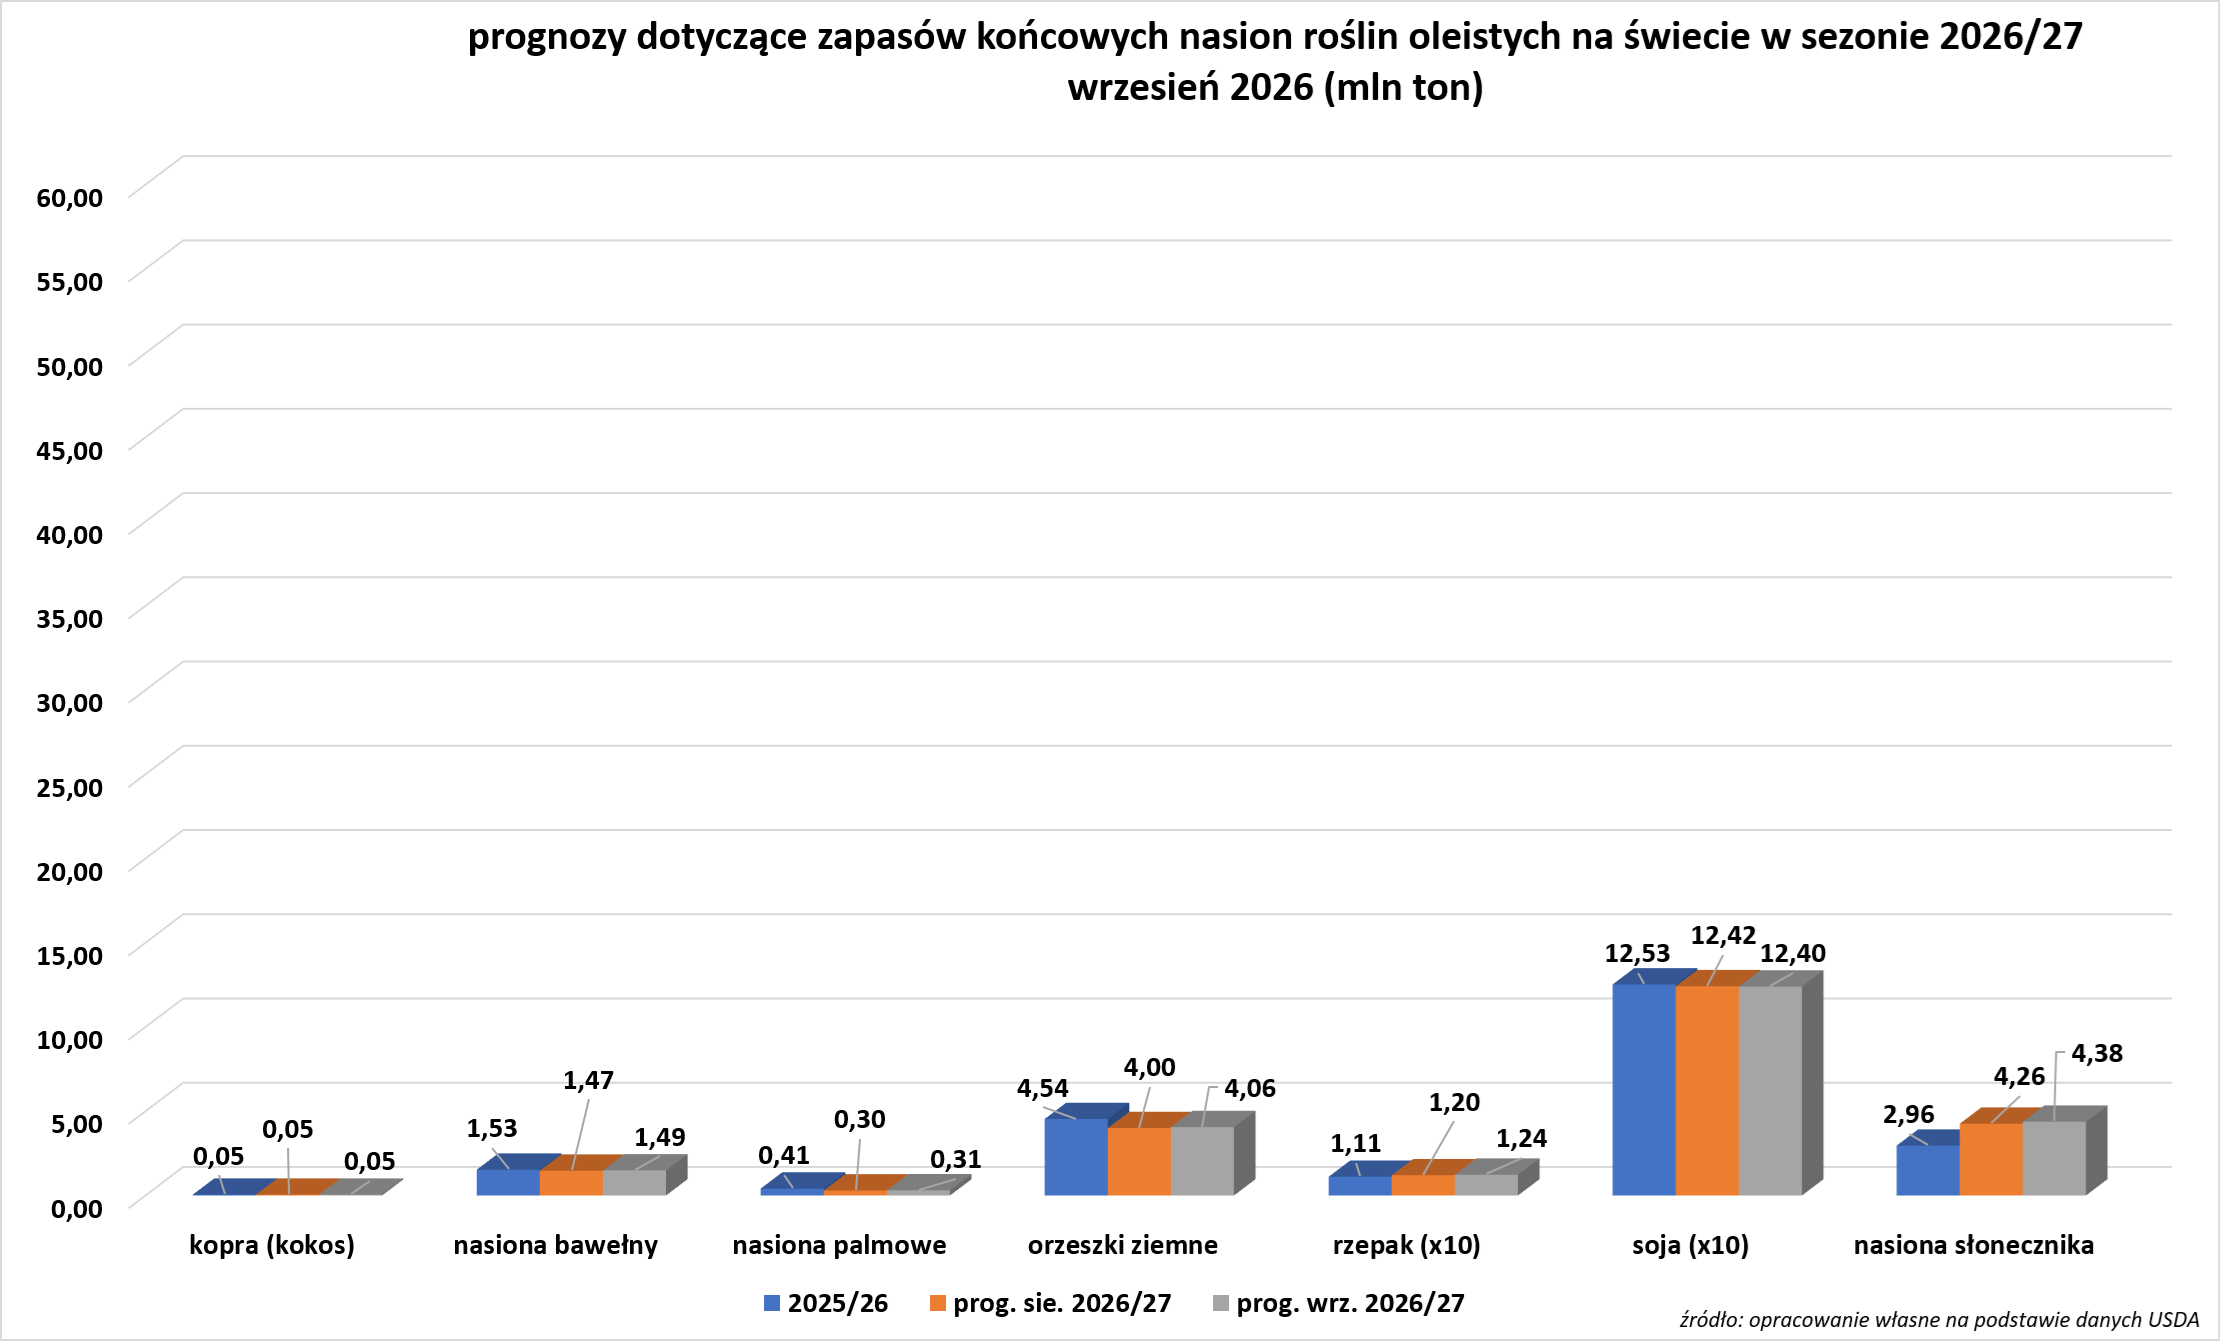
- Globalne zapasy końcowe nasion oleistych w sezonie2026/27 wg wrześniowej prognozy USDA:
Pozostałe zboża
- Globalna produkcja jęczmienia wg wrześniowej prognozy USDA w sezonie 2026/27 ma wynieść 160,874 mln ton (+2,42% względem poprzedniej prognozy; +4,21% s/s). Globalna konsumpcja ma wynieść 158,075 mln ton (+1,47% względem poprzedniej prognozy; +3,91% s/s). Globalne zapasy mają wynieść 23,362 mln ton (+5,59% względem poprzedniej prognozy; +13,61% s/s). Bilans między produkcją a konsumpcją to nadwyżka 2,799 mln ton (wzrost nadwyżki o 1,52 mln ton względem poprzedniej prognozy). Bilans stanowi 1,74% globalnej produkcji.
Nawozy sztuczne
- Polska Grupa Azoty rozważa odbudowę krajowych mocy produkcyjnych w zakresie nawozów i rezygnację z planów zamykania zakładów, ponieważ zakłócenia w globalnych dostawach oraz unijne bariery handlowe uczyniły ten sektor kluczowym dla bezpieczeństwa żywnościowego Wspólnoty Europejskiej. „Dziś wygląda to na istotną zmianę kierunku. Mówimy o odbudowie własnych mocy produkcyjnych i uznaniu branży nawozowej za strategiczną. Zasadniczo uruchomimy wszystkie nasze moce produkcyjne amoniaku” – powiedział agencji Reuters prezes Marcin Celejewski. Celejewski zaznaczył jednak, że pełna odbudowa mocy produkcyjnych wymagałaby wsparcia ze strony UE, w tym specjalnych funduszy i sprzyjających regulacji prawnych. Ostrzegł jednocześnie, że jest zbyt wcześnie na formalne zobowiązanie się do zmiany strategii firmy, dopóki trwają wojny na Ukrainie i na Bliskim Wschodzie. Tymczasem Grupa Azoty wykorzystuje lukę podażową, która powstała, gdy nowe unijne cła importowe oraz graniczny podatek węglowy zniwelowały przewagę kosztową zagranicznych producentów nawozów, skłaniając ich do wycofania się z tego regionu. Spółka rozważa również wykorzystanie terenu przy zakładzie w Policach (w północno-zachodniej Polsce), pierwotnie przeznaczonego pod hub „zielonego” amoniaku, jako lokalizacji dla inwestycji w produkcję amoniaku metodą konwencjonalną. Celejewski poinformował, że Grupa Azoty nie planuje sprzedaży producenta nawozów specjalistycznych Compo Expert, firmy uzupełniającej jej podstawowe portfolio nawozowe, mimo że w przeszłości rozważano taką możliwość. Kontrolowana przez państwo Grupa Azoty od 2022 roku zmaga się z poważnymi wyzwaniami finansowymi, wynikającymi z wysokich cen gazu oraz ogromnego zadłużenia związanego z flagowym projektem petrochemicznym Polimery Police. Producent chemikaliów uzgodnił sprzedaż zakładu Polimery Police państwowemu koncernowi energetycznemu Orlen (transakcja oczekuje na zatwierdzenie przez sąd), jednocześnie finalizując długoterminową restrukturyzację zadłużenia z wierzycielami. Celejewski przekazał, że firma ogranicza nakłady inwestycyjne, nawet w przypadku rentownych instalacji, i nie będzie dysponować środkami na duże inwestycje do czasu zakończenia restrukturyzacji zadłużenia.
Energia elektryczna
- Zużycie energii elektrycznej w USA osiągnie rekordowy poziom (4 135 TWh w 2026 r. i 4 211 TWh w 2027 r.). Głównym motorem wzrostu jest rozwój centrów danych (data centers) oraz sektora przemysłowego. Pomimo wstrzymania podłączania nowych centrów danych w Teksasie, region West South Central odpowiada za największy udział we wzroście zużycia.
- Udział gazu w generacji energii w USA w latach 2026–2027 utrzyma się na poziomie 40%, udział węgla spadnie do 16% (2026) i 14% (2027), podczas gdy udział fotowoltaiki wzrośnie do 8% w 2026 r. i 9% w 2027 r. Generacja z energii słonecznej wzrośnie o 21% w 2026 r. i o 18% w 2027 r.
Ropa naftowa
- OPEC obniżył prognozę wzrostu światowego popytu na ropę w 2026 roku do +380 tys. baryłek dziennie. To piąta z rzędu korekta prognozowanego wzrostu popytu w 2026 roku. Na rok 2027 OPEC przewiduje wzrost popytu o +2,4 mln bpd. Grupa producentów nadal ocenia wpływ konfliktu z udziałem Iranu na konsumpcję jako mniejszy, niż czynią to inne instytucje prognostyczne, takie jak Międzynarodowa Agencja Energetyczna (IEA), która przewiduje spadek popytu w 2026 roku.
- Łączna produkcja w krajach OPEC+ w sierpniu 2026 wyniosła 38,05 mln bpd (+0,79% m/m).
- Prezydent Donald Trump zasugerował, że Stany Zjednoczone mogłyby pozostać w Iranie i „przejąć ropę”, nawiązując do amerykańskich dążeń do przejęcia kontroli nad jedną piątą ogromnych zasobów ropy naftowej Wenezueli. Podczas wizyty w Irlandii, obejmującej spotkania i oglądanie turnieju golfowego, prezydent ponownie wyraził przekonanie, że konflikt z Iranem zakończy się w tym roku, być może tuż po listopadowych wyborach uzupełniających do Kongresu USA. Wypowiadając się podczas turnieju golfowego Irish Open, Trump dodał, że po zakończeniu konfliktu z Iranem ceny benzyny „gwałtownie spadną”. Trump oświadczył, że zawrze jedynie „właściwe porozumienie” i nie zgodzi się na układ, który byłby „bezwartościowy”, dodając, że Iran „nieustannie domaga się” rozmów pokojowych. Prezydent przedstawił jednak również inną ewentualność: utrzymanie zaangażowania w sprawy Iranu. Odwołał się przy tym do porozumienia USA z Wenezuelą, ogłoszonego w sierpniu. „Ostatecznie wycofamy się [z Iranu], chyba że zdecydujemy się zostać i przejąć ropę, tak jak w przypadku Wenezueli” – powiedział Trump, dodając, że wpływy USA z Wenezueli „wielokrotnie pokryły koszty wojny”.
- Arabia Saudyjska zamknęła kluczowy rurociąg wschód-zachód, który pozwalał eksportować duże ilości ropy pomimo zamknięcia Cieśniny Ormuz. Zamknięcie nastąpiło na skutek ataków dronowych na infrastrukturę, najprawdopodobniej ze strony jemeńskich Huti. Kraj nie przedstawił szczegółowych informacji na temat skali uszkodzeń ani przewidywanego czasu wyłączenia magistrali z eksploatacji. Źródła cytowane przez agencję Reuters podawały rozbieżne szacunki: według jednego z nich naprawa uszkodzeń może potrwać od pięciu do sześciu tygodni, podczas gdy inne wskazywało na możliwość szybszego usunięcia awarii i częściowego wznowienia przesyłu jeszcze w trakcie prac naprawczych. Zamknięcie rurociągu może zredukować podaż ropy naftowej na świecie o nawet 4% do momentu uruchomienia przesyłu, zapasy w porcie wystarczą na eksport przez 5-7 dni. Mimo dostaw do portu eksportowego na Morzu Czerwonym, podaż może zostać ograniczona na skutek zamknięcia Bramy Łez przez Hutich, którzy we wrześniu zdobyli kontrolę nad położonymi w pobliżu tej cieśniny jemeńskimi portami. Arabia Saudyjska dysponuje również zapasami pozwalającymi na realizację dostaw przez kilka dni z egipskich portów: Ain Suchna nad Morzem Czerwonym oraz Sidi Kerir nad Morzem Śródziemnym. Według szacunków branżowych pojemność magazynowa w Yanbu wynosi około 35 milionów baryłek, natomiast terminale w Ain Suchna i Sidi Kerir mogą pomieścić odpowiednio 18 i 20 milionów baryłek. Magazyny nie są pełne i ostatecznie ich zasoby się wyczerpią, jeśli rurociąg łączący wschód z zachodem nie wznowi pracy.
- „Financial Times” poinformował 10 września, że ministrowie spraw zagranicznych państw Bliskiego Wschodu próbują wypracować z Iranem tymczasowe porozumienie w sprawie organizacji żeglugi przez cieśninę Ormuz. „Doniesienia o możliwych nowych rozmowach na Bliskim Wschodzie wywierają dziś umiarkowaną presję spadkową na ceny ropy. Nadal dostrzegam ryzyko wzrostu cen ropy w krótkim terminie, ale należy też spodziewać się utrzymującej się dużej zmienności notowań” – powiedział Giovanni Staunovo, analityk rynku energii w UBS.
- „Produkty rafinacji ropy, a w szczególności olej napędowy, zmagają się obecnie z podwójnym uderzeniem” – stwierdził Tim Waterer, główny analityk rynku w firmie KCM Trade komentując przekroczenie przez ceny w USA poziomu $6 za galon oleju napędowego.
- Międzynarodowa Agencja Energetyczna (IEA) poinformowała o kolejnym obniżeniu prognozy wydobycia ropy naftowej w Rosji w związku z trwającymi atakami ukraińskich dronów na infrastrukturę energetyczną. Wydobycie ropy w Rosji, trzecim (a od wybuchu wojny USA/Izrael-Iran drugim) co do wielkości producencie tego surowca na świecie, spada w następstwie ukraińskich uderzeń w infrastrukturę energetyczną kraju, w tym w rafinerie. IEA podała w swoim comiesięcznym raporcie, że prognozę wydobycia ropy w Rosji obniżono o 125 tys. baryłek dziennie do poziomu 8,7 mln baryłek dziennie w 2026 roku oraz o 235 tys. baryłek dziennie w 2027 roku, kiedy to średnie wydobycie ma wynieść 8,6 mln baryłek dziennie. Rosja obniżyła prognozę wydobycia ropy na bieżący rok do najniższego poziomu od 17 lat, a także zrewidowała w dół prognozy eksportu paliw na lata 2026 i 2027 z powodu konfliktu z Ukrainą. Według IEA wydobycie ropy w Rosji spadło w zeszłym miesiącu o 200 tys. baryłek dziennie w porównaniu z lipcem, osiągając poziom 8,36 mln baryłek dziennie. Według OPEC wydobycie w Rosji w sierpniu wyniosło 8,718 mln bpd (-0,160 mln bpd). Rosja przestała publikować dane dotyczące wydobycia ropy w kwietniu 2023 roku, nieco ponad rok po rozpoczęciu konfliktu na Ukrainie.
- Przedstawiciele kadry zarządzającej w branży naftowej przewidują, że globalna podaż oleju napędowego pozostanie ograniczona przez całą zimę z powodu braku wolnych mocy przerobowych w rafineriach, rosyjskiego zakazu eksportu wprowadzonego po atakach ze strony Ukrainy oraz zbliżającego się szczytu zimowego zapotrzebowania. „Faktycznie mamy do czynienia z niedoborem produktów, ponieważ brakuje nam 2 milionów baryłek dziennie z Rosji i niemal 2 milionów baryłek dziennie z Bliskiego Wschodu” – powiedział we wtorek Russell Hardy, dyrektor generalny firmy Vitol, podczas konferencji APPEC. Hardy zauważył, że sytuacja podażowa w przypadku ropy naftowej wygląda lepiej niż w przypadku produktów gotowych, gdyż Bliski Wschód eksportuje około 9 milionów baryłek ropy dziennie oraz 1 milion baryłek produktów dziennie. Hardy z firmy Vitol ocenił, że wysokie ceny i brak dostępnych dostaw paliwa doprowadzą do spadku globalnego popytu na ropę o około 1,5 miliona baryłek dziennie w 2026 roku w porównaniu z rokiem 2025.
- Chevron ponad dwukrotnie zwiększy liczbę eksploatowanych przez siebie wież wiertniczych w Wenezueli w ramach pięcioletniego planu zwiększenia wydobycia w tym kraju. W zeszłym tygodniu ten amerykański gigant naftowy ogłosił, że jego spółki joint venture w Wenezueli zainwestują ponad 7 miliardów dolarów, aby do 2031 roku ponad dwukrotnie zwiększyć produkcję ropy – do poziomu 600 tysięcy baryłek dziennie. Jak stwierdziła dyrektor finansowa spółki, Eimear Bonner, po osiągnięciu przez spółki joint venture poziomu wydobycia 600 tysięcy baryłek dziennie, Chevron przewiduje, że produkcja ustabilizuje się w przedziale od 600 do 700 tysięcy baryłek dziennie. „Ogromna baza zasobów daje nam możliwość utrzymania tego poziomu wydobycia przez kolejne 5–10 lat, a mowa tu jedynie o początkowym etapie eksploatacji złóż. Istnieje tam znacznie większy potencjał wzrostu” – powiedziała dyrektor finansowa spółki, Eimear Bonner. Bonner dodała, że w ramach nowych warunków umowy, podpisanej w zeszłym tygodniu, Chevron uzyskał również prawo do korzystania z międzynarodowego arbitrażu. Możliwość rozstrzygania ewentualnych sporów przed międzynarodowymi trybunałami arbitrażowymi była kluczowym wymogiem stawianym przez innych producentów ropy, w tym ExxonMobil i ConocoPhillips. Firmy te wycofały się z Wenezueli w 2007 roku po nacjonalizacji ich aktywów i twierdzą, że nadal przysługują im z tego tytułu należności finansowe.
- Chiny w sierpniu zaimportowały 37,93 mln ton ropy, czyli 8,93 mln baryłek dziennie (+6,2% m/m; -23,4% r/r). Import w okresie styczeń – sierpień był o -14,6% r/r niższy. Sierpień był jednak drugim z rzędu miesiącem wzrostu importu ropy w ujęciu miesięcznym, co wiązało się z poluzowaniem przez Chiny – począwszy od lipca – kontroli nad eksportem produktów ropopochodnych. Według danych firmy Kpler, zajmującej się monitorowaniem ruchu statków, w sierpniu krajowe zapasy ropy zmniejszały się w tempie 550 tys. baryłek dziennie, co stanowiło spowolnienie w porównaniu z lipcowym spadkiem wynoszącym 800 tys. baryłek dziennie. Eksport chińskich produktów ropopochodnych – w tym benzyny, oleju napędowego, nafty i oleju opałowego – wyniósł w sierpniu łącznie 6,01 mln ton (+29% m/m; +13% r/r). „Wzrost importu ropy w ujęciu miesięcznym jest zgodny z gwałtownym wzrostem eksportu paliw w sierpniu oraz utrzymującym się wysokim poziomem eksportu we wrześniu” – powiedziała Emma Li, analityczka firmy Vortexa, zajmującej się monitorowaniem ruchu statków. Vortexa przewiduje, że we wrześniu eksport paliw transportowych do miejsc innych niż Hongkong wyniesie co najmniej 3 mln ton, co oznaczałoby wzrost o 50% w porównaniu z rokiem ubiegłym. W ciągu pierwszych ośmiu miesięcy eksport produktów ropopochodnych z Chin wyniósł łącznie 34,24 mln ton (-9,6% r/r). Według danych firmy Oilchem, w sierpniu odnotowano również niewielką poprawę krajowej konsumpcji paliw transportowych: popyt na benzynę wyniósł 12,6 mln ton (-8% r/r), a na olej napędowy – 15,48 mln ton (-9% r/r). Różnica w wielkości importu ropy przez Chiny między rokiem 2025 a 2026, szacowana na 5–6 milionów baryłek dziennie, jest niemożliwa do utrzymania; pod koniec roku różnica ta się zmniejszy, dzięki czemu Chiny będą dysponować wystarczającymi zapasami paliwa na zimę.
- Prezydent Argentyny, Javiera Milei, zgłosił ponownie roszczenia terytorialne Argentyny wobec brytyjskiego terytorium zamorskiego Falklandów. Rząd Argentyny poinformowało wszczęciu procedur sankcyjnych wobec łącznie 60 osób i firm za udział w nielegalnych działaniach związanych z poszukiwaniem ropy naftowej w rejonie Falklandów. Zawiadomienie o popełnieniu przestępstwa zostało złożone przeciwko izraelskiej spółce energetycznej Navitas Petroleum oraz jej kadrze zarządzającej w związku z działalnością prowadzoną na Falklandach i kolejnych 15 podmiotach. Rząd zarzuca firmom naruszenie argentyńskiego prawa poprzez posiadanie koncesji na poszukiwanie i wydobycie węglowodorów w basenie North Falkland, wydanych przez Wielką Brytanię. Podstawą prawną zawiadomienia są przepisy dotyczące projektów naftowo-gazowych na obszarach, do których Argentyna rości sobie prawa. Złożenie zawiadomienia o przestępstwie zaostrza długotrwały spór o suwerenność nad Falklandami między Argentyną a Wielką Brytanią i może stanowić sprawdzian tego, czy Buenos Aires jest w stanie wykorzystać swój system prawny do zakłócenia realizacji dużego projektu wydobywczego na morzu, wspieranego przez inwestorów zagranicznych i realizowanego na podstawie koncesji wydanej przez autonomiczne terytorium brytyjskie. Milei zapowiedział również skierowanie do Kongresu projektu ustawy, która miałaby zaostrzyć sankcje wobec firm zaangażowanych w wiercenia na Falklandach. Oskarżone firmy wcześniej informowały, że projekt dysponuje ważnymi koncesjami wydanymi przez władze autonomicznych Falklandów i że nie spodziewają się, by wypowiedzi Mileia miały istotny wpływ na jego realizację. Wskazywały również na poparcie rządu Wielkiej Brytanii dla tego przedsięwzięcia. W zeszłym tygodniu rząd Argentyny przekazał agencji Reuters listę „firm objętych sankcjami”, na której znalazły się Navitas, Rockhopper oraz Eco Atlantic (spółka posiadająca – wspólnie z Navitas – koncesję na obszarze sąsiadującym ze złożem Sea Lion). Rząd nie odpowiedział na prośbę o doprecyzowanie, jakie rodzaje sankcji mogą zostać nałożone na te firmy.
- Rosyjski państwowy koncern naftowo-gazowy Zarubieżnieft podpisał umowę ramową z wietnamską państwową firmą energetyczną Petrovietnam, dotyczącą współpracy przy projekcie utworzenia strategicznych rezerw ropy naftowej w Wietnamie. Firmy nie ujawniły harmonogramu realizacji projektu ani wielkości ewentualnych strategicznych rezerw ropy. Nie podano również do publicznej wiadomości warunków finansowych umowy. „Strona rosyjska zaproponowała partnerom rozważenie pomysłu wspólnego utworzenia strategicznych rezerw paliw w Wietnamie” – powiedział prezydent Rosji Władimir Putin po zakończeniu rozmów. Jak poinformował wietnamski rząd, w marcu premier Wietnamu Pham Minh Chinh wezwał Zarubieżnieft do zwiększenia inwestycji w tym kraju oraz zapewnienia długoterminowych dostaw ropy naftowej. W czerwcu wicepremier Rosji Aleksandr Nowak oświadczył, że Moskwa jest gotowa wesprzeć Wietnam w utworzeniu strategicznych rezerw ropy naftowej.
- Francuski koncern naftowy TotalEnergies zainwestuje wraz z partnerami 10 miliardów dolarów w Angoli w ciągu najbliższych pięciu lat, aby zwiększyć wydobycie w ramach różnych projektów. Angola, drugi po Nigerii największy producent ropy naftowej w Afryce Subsaharyjskiej, przeprowadziła gruntowną reformę regulacyjną, by zachęcić do inwestycji w poszukiwania złóż, dążąc jednocześnie do utrzymania poziomu wydobycia w obliczu wyczerpywania się zasobów na eksploatowanych już złożach podmorskich. TotalEnergies, największy operator naftowy w tym kraju, wydobywa w Angoli około 450 tys. baryłek ropy dziennie i pracuje nad utrzymaniem tego poziomu, podczas gdy państwo to stara się utrzymać całkowite wydobycie na poziomie około 1 miliona baryłek dziennie. TotalEnergies realizuje projekt Kaminho o wartości 6 miliardów dolarów, zlokalizowany około 100 km od wybrzeży Angoli; ostateczną decyzję inwestycyjną w tej sprawie podjęto w 2024 roku. Projekt ten, realizowany w basenie Kwanza i powiązany z siódmą jednostką typu FPSO (pływający system produkcji, magazynowania i rozładunku) należącą do firmy w tym kraju, ma rozpocząć wydobycie w 2028 roku. TotalEnergies podpisał dwie nowe umowy koncesyjne na poszukiwania ropy na obszarze podmorskich bloków 17 i 32, we współpracy z koncernem ExxonMobil. Firma uruchomi również, wspólnie z innymi dużymi przedsiębiorstwami, inicjatywę wykorzystującą sztuczną inteligencję w naukach o Ziemi, aby wspierać proces poszukiwania złóż na angolskich blokach podmorskich.
- Agencja Informacji Energetycznej (EIA) szacuje, że sierpniowy spadek produkcji ropy na Bliskim Wschodzie wyniósł 6,7 mln bpd, podczas gdy w lipcu był mniejszy i wynosił 5 mln bpd. Do wzrostu tego przyczyniły się ataki na saudyjski eksport ropy realizowany przez cieśninę Bab al-Mandab oraz wynikający z nich spadek liczby statków wypływających z portu Yanbu nad Morzem Czerwonym. Według EIA wielkość wstrzymanego wydobycia na Bliskim Wschodzie wyniesie w czwartym kwartale średnio około 5,7 mln baryłek dziennie. EIA nie spodziewa się pełnego przywrócenia produkcji na Bliskim Wschodzie wcześniej jak w Q2 2027.
- Agencja Informacji Energetycznej (EIA) podniosła prognozy cen ropy naftowej na 2026 rok do średnio $91/baryłkę na rynku spot (+5% względem poprzedniej prognozy). Od Q2 2027 średnia cena Brent ma spaść do ~$74/baryłkę. Średnia cena spot (FOB) w okresie od 1 stycznia do 9 września 2026 wyniosła $94,24/baryłkę.
- EIa szacuje spadek globalnych zapasów ropy o 400 mln baryłek w okresie od stycznia do sierpnia 2026 roku, z dalszymi spadkami w III kwartale (3,0 mln b/d) i IV kwartale (1,7 mln b/d) 2026 r.
- EIA szacuje, że światowa podaż spadnie o 5,7 mln baryłek dziennie (bpd), czyli o około 6%. To większy spadek niż wcześniej przewidywane 4%. Popyt na ropę również spada bardziej, niż przewidywano, częściowo z powodu rekordowych cen paliw. Według Międzynarodowej Agencji Energetycznej (IEA) światowy popyt na ropę spadnie w tym roku o 2,5 mln baryłek dziennie – to wynik gorszy od wcześniejszej prognozy zakładającej spadek o 1,6 mln baryłek dziennie. Obie instytucje prognozują odbicie w zużyciu paliw w przyszłym roku. IEA oczekuje wzrostu popytu o 2,6 mln baryłek dziennie w 2027 roku, a OPEC przewiduje zbliżony wzrost na poziomie 2,36 mln baryłek dziennie.
- Amerykańskie zapasy destylatów ropy naftowej (oleju napędowego i opałowego) spadną poniżej 100 mln baryłek w wrześniu 2026 r. i pozostaną poniżej 5-letniego minimum przez większość 2027 roku.
- Średnia marża rafineryjna na dieslu w USA od sierpnia do listopada 2026 r. przekroczy 2 USD za galon. Średnia roczna cena detaliczna diesla w USA w 2026 r. prognozowana jest na 5,07 USD/galon (wzrost z 4,85 USD/galon w poprzedniej prognozie), a benzyny regularnej na 3,84 USD/galon.
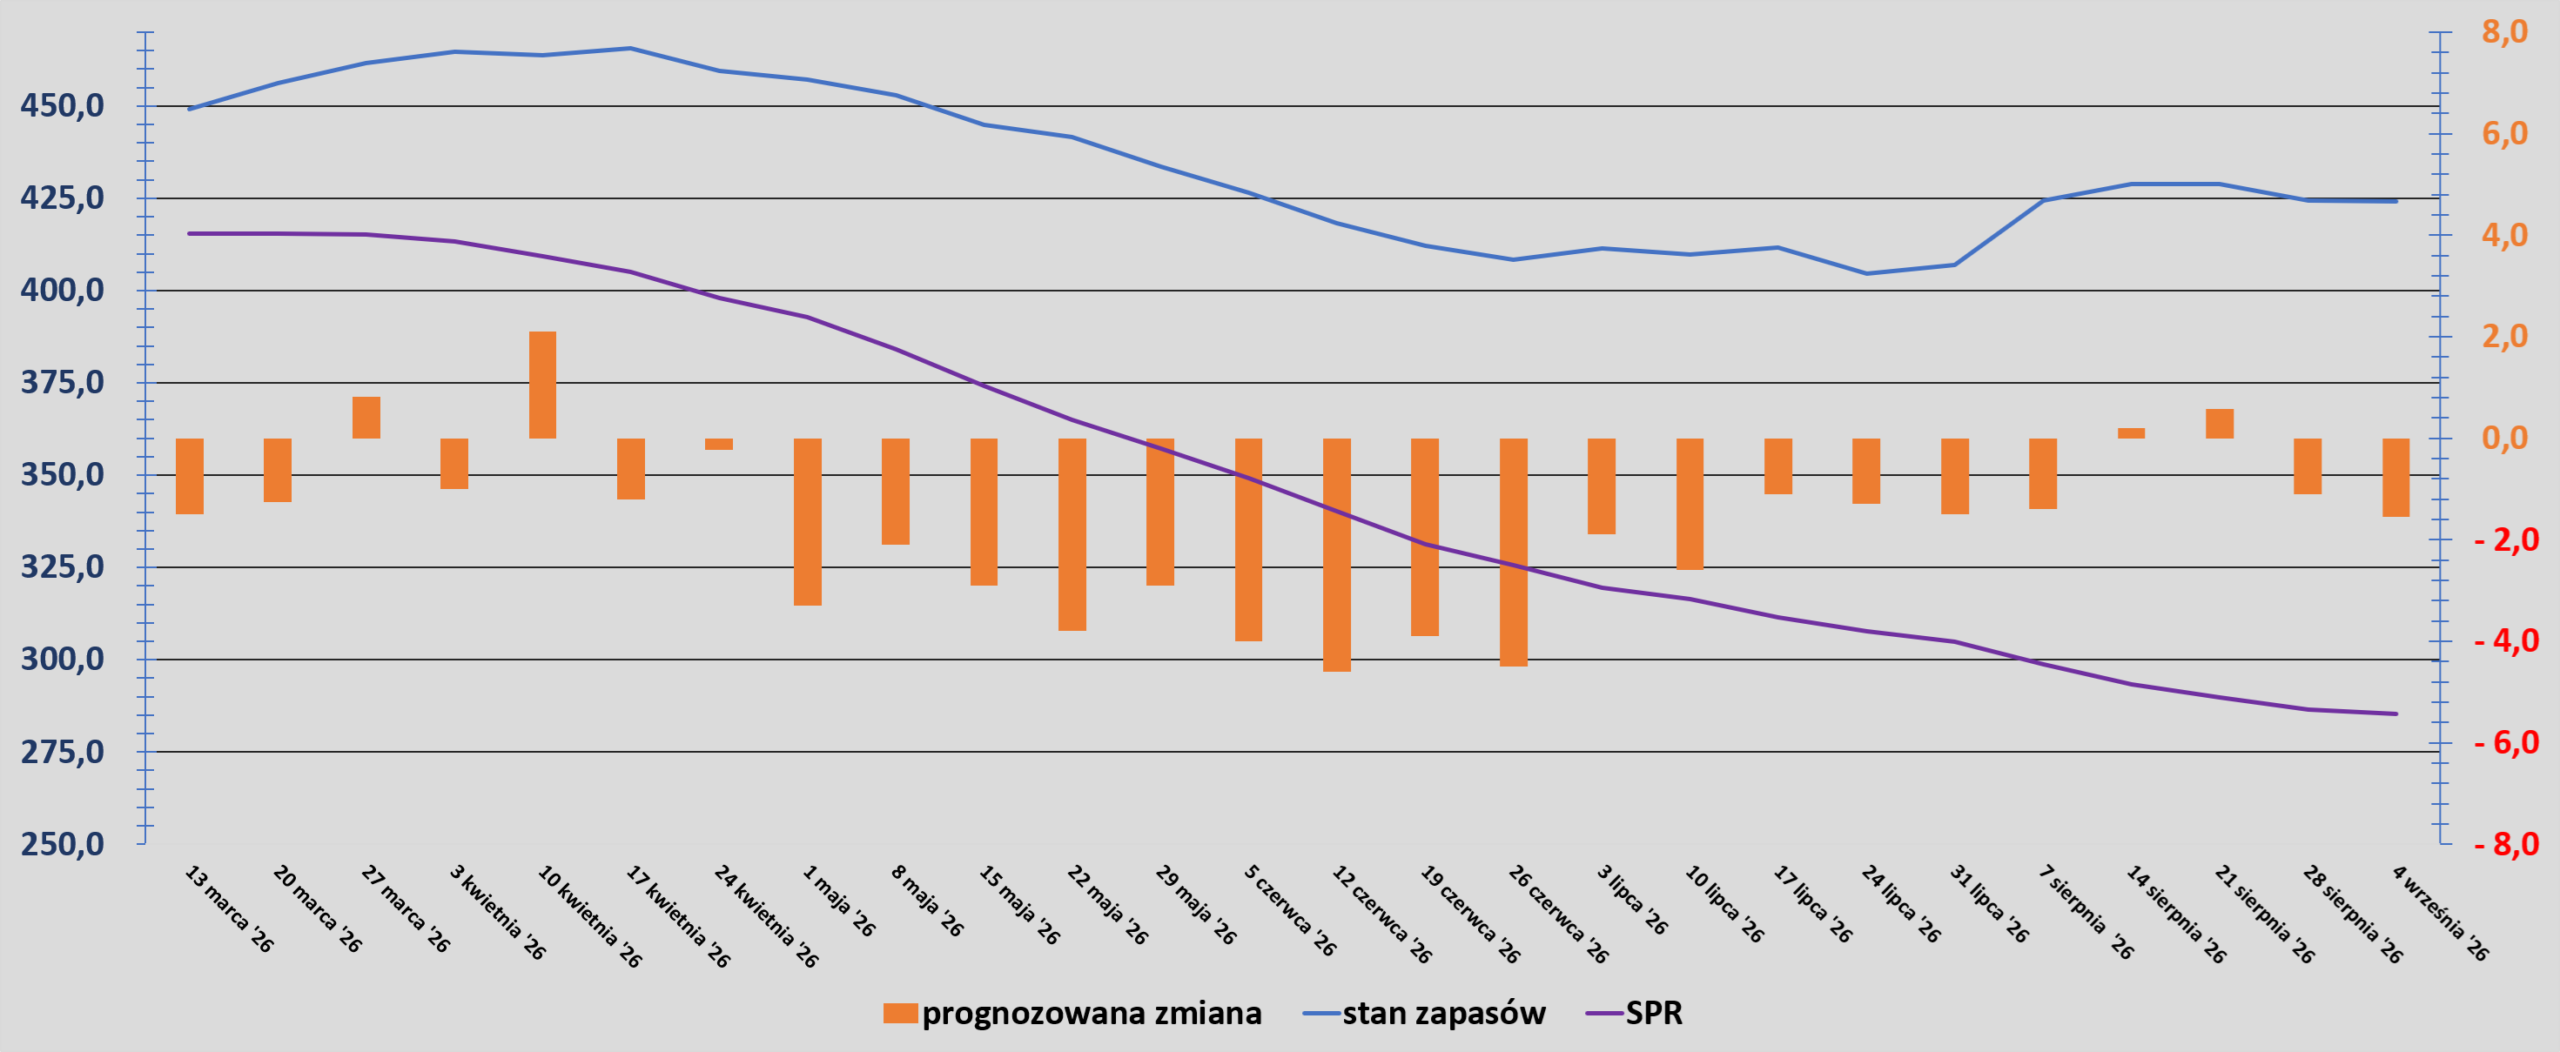
- Zapasy ropy naftowej w USA (bez SPR) w tygodniu do 4 września zmieniły się o -0,391mln baryłek, do 424,1 mln baryłek, prognozowano zmianę o -1,5 mln baryłek. Zapasy są na tym samym poziomie co 5-letnia średnia dla początku września. Poniższy wykres pokazuje zmianę zapasów ropy w USA w ciągu ostatnich 26 tygodni:
- Amerykańskie zapasy benzyny zmieniły się w ciągu tygodnia o +1,27 mln baryłek do 206,9 mln baryłek. Prognozowano zmianę o -1,37 mln baryłek. „Zachęcone wysokimi marżami rafinerie utrzymują bardzo wysokie tempo przerobu, co skutkuje wzrostem zapasów produktów gotowych. Jednocześnie znaczny import w połączeniu z umiarkowanym eksportem ograniczył skalę spadku zapasów ropy” – skomentował Matt Smith, analityk firmy Kpler, zajmującej się monitorowaniem ruchu statków.
- Zapasy destylatów, które obejmują olej napędowy i olej opałowy, zmieniły się w ciągu tygodnia o +2,09 mln baryłek do 106,3 mln baryłek. Prognozowano zmianę o -0,72 mln baryłek. Zapasy są na poziomie -13% poniżej 5-letniej średniej. ”Mimo odnotowywanych ostatnio w raportach EIA niewielkich wzrostów zapasów produktów, ich poziomy są zdecydowanie zbyt niskie” – stwierdził Josh Young, dyrektor ds. inwestycji w firmie Bison Interests.
- Całkowity popyt na ropę w USA w tygodniu do 4 września zmienił się o -1,3 mln baryłek do 19,31 mln baryłek dziennie.
- Wskaźnik wykorzystania rafinerii w USA w tygodniu do 4 września wyniósł 97,8% (-0,2 pp t/t).
- Amerykański eksport ropy naftowej w tygodniu do 4 września wyniósł 3,4 mln baryłek dziennie (-1,1 mln bpd t/t; +0,599 mln bpd r/r).
- Wydobycie ropy naftowej w USA w tygodniu do 4 września wyniosło 13,947 mln baryłek dziennie (+2,1% r/r). Według OPEC produkcja ropy w USA wyniesie 13,50 mln bpd w 2026 roku (+0,09% r/r), a w 2027 spadnie do 13,40 mln bpd (-0,11% r/r).
- Amerykański import ropy naftowej w tygodniu do 4 września wyniósł 6,824 mln baryłek dziennie, co oznacza zmianę o +0,053 mln baryłek dziennie t/t.
- Zapasy ropy naftowej w USA w Strategicznych Rezerwach Ropy Naftowej (SPR) wynosiły 285,4 mln baryłek w tygodniu zakończonym 4 września 2026 (-1,2 mln bbl/t; -29,6% r/r). To najniższy poziom od 1982 roku. Na początku 2019 roku zapasy w SPR wynosiły 649 mln baryłek.
- Zapasy ropy naftowej w magazynach Shanghai Futures Exchange (ShFE) na dzień 11 września 2026 wynosiły 2,961 mln (b/z t/t).
- Liczba odwiertów naftowych w USA w ciągu tygodnia zmieniła się o +1 do 450 aktywnych punktów, co stanowi najwyższy poziom od maja 2025 r.
Gaz ziemny
- Import gazu ziemnego do Chin w sierpniu wyniósł 10,33 mln ton (-12,9% r/r). W ciągu pierwszych ośmiu miesięcy import gazu ziemnego wyniósł 78,23 mln ton (-4,4% r/r).
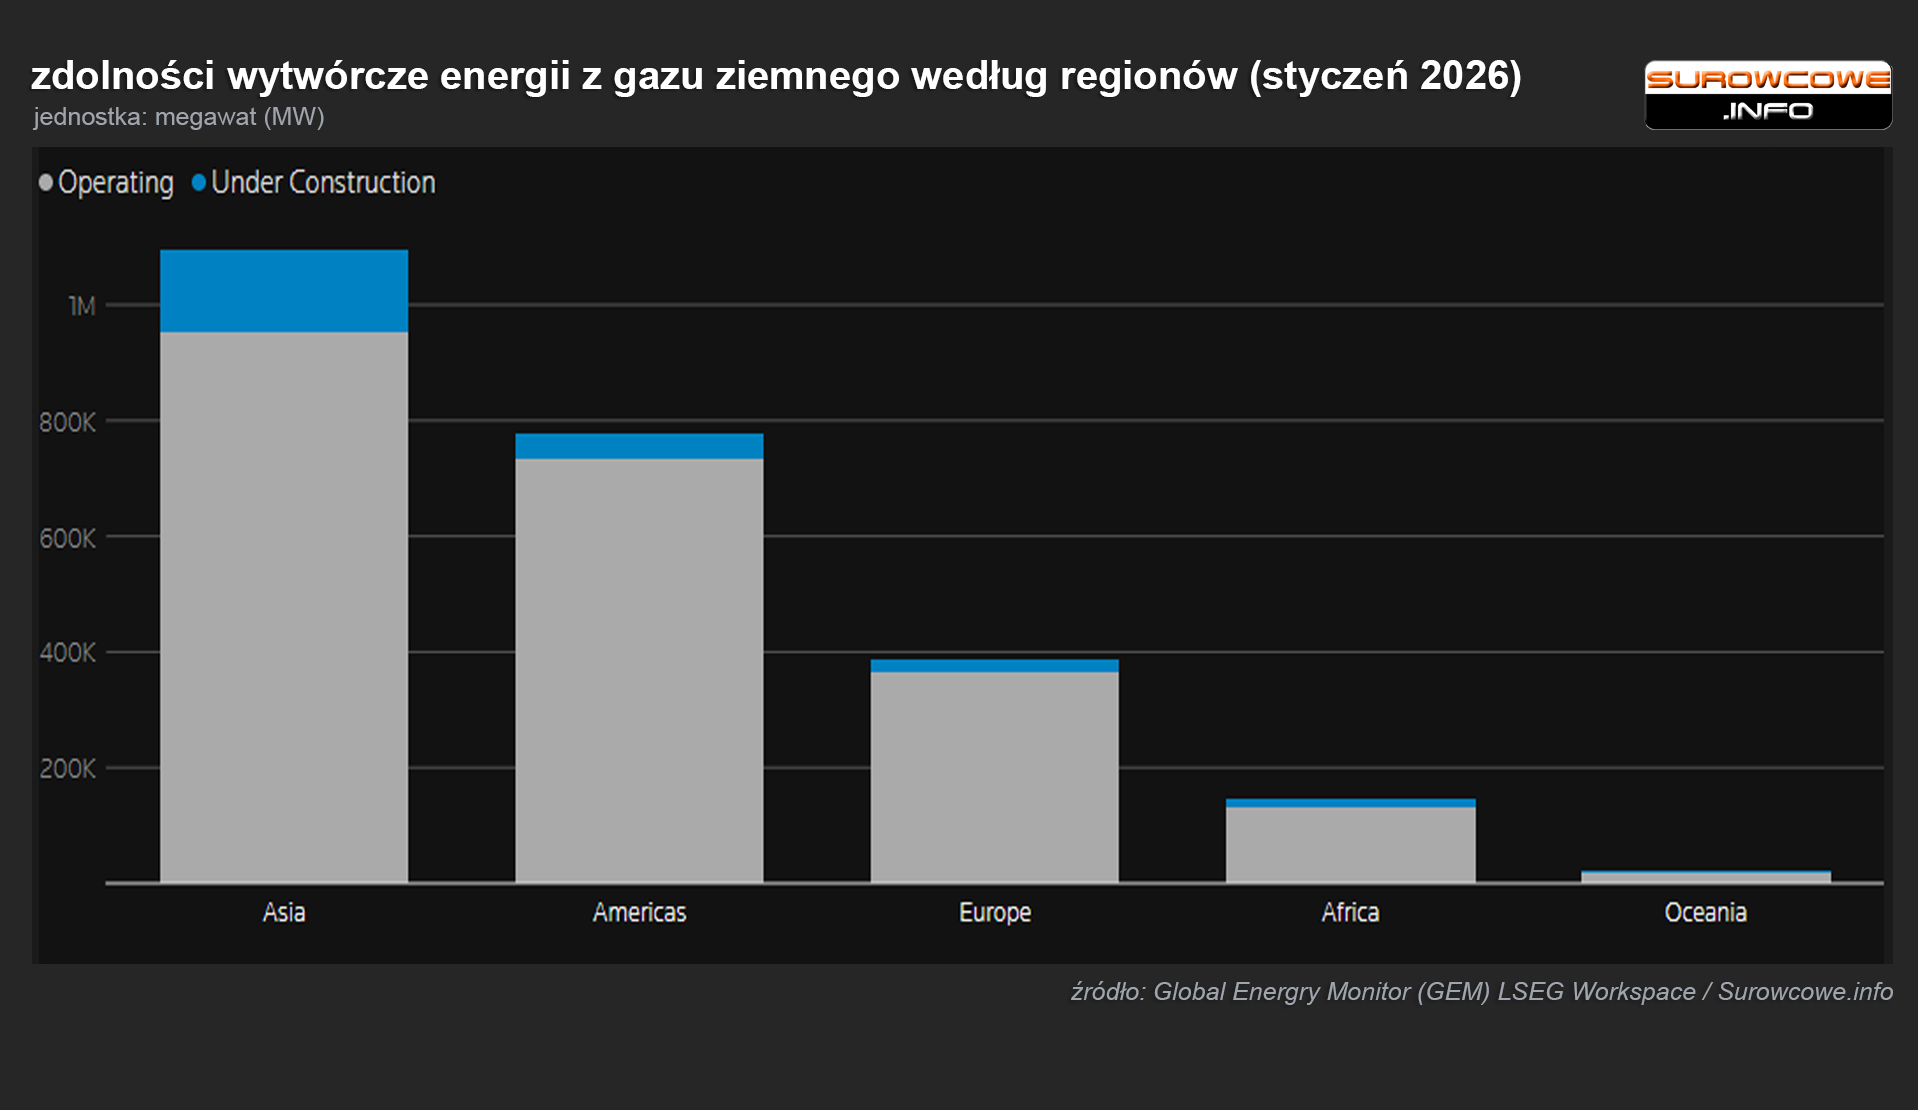
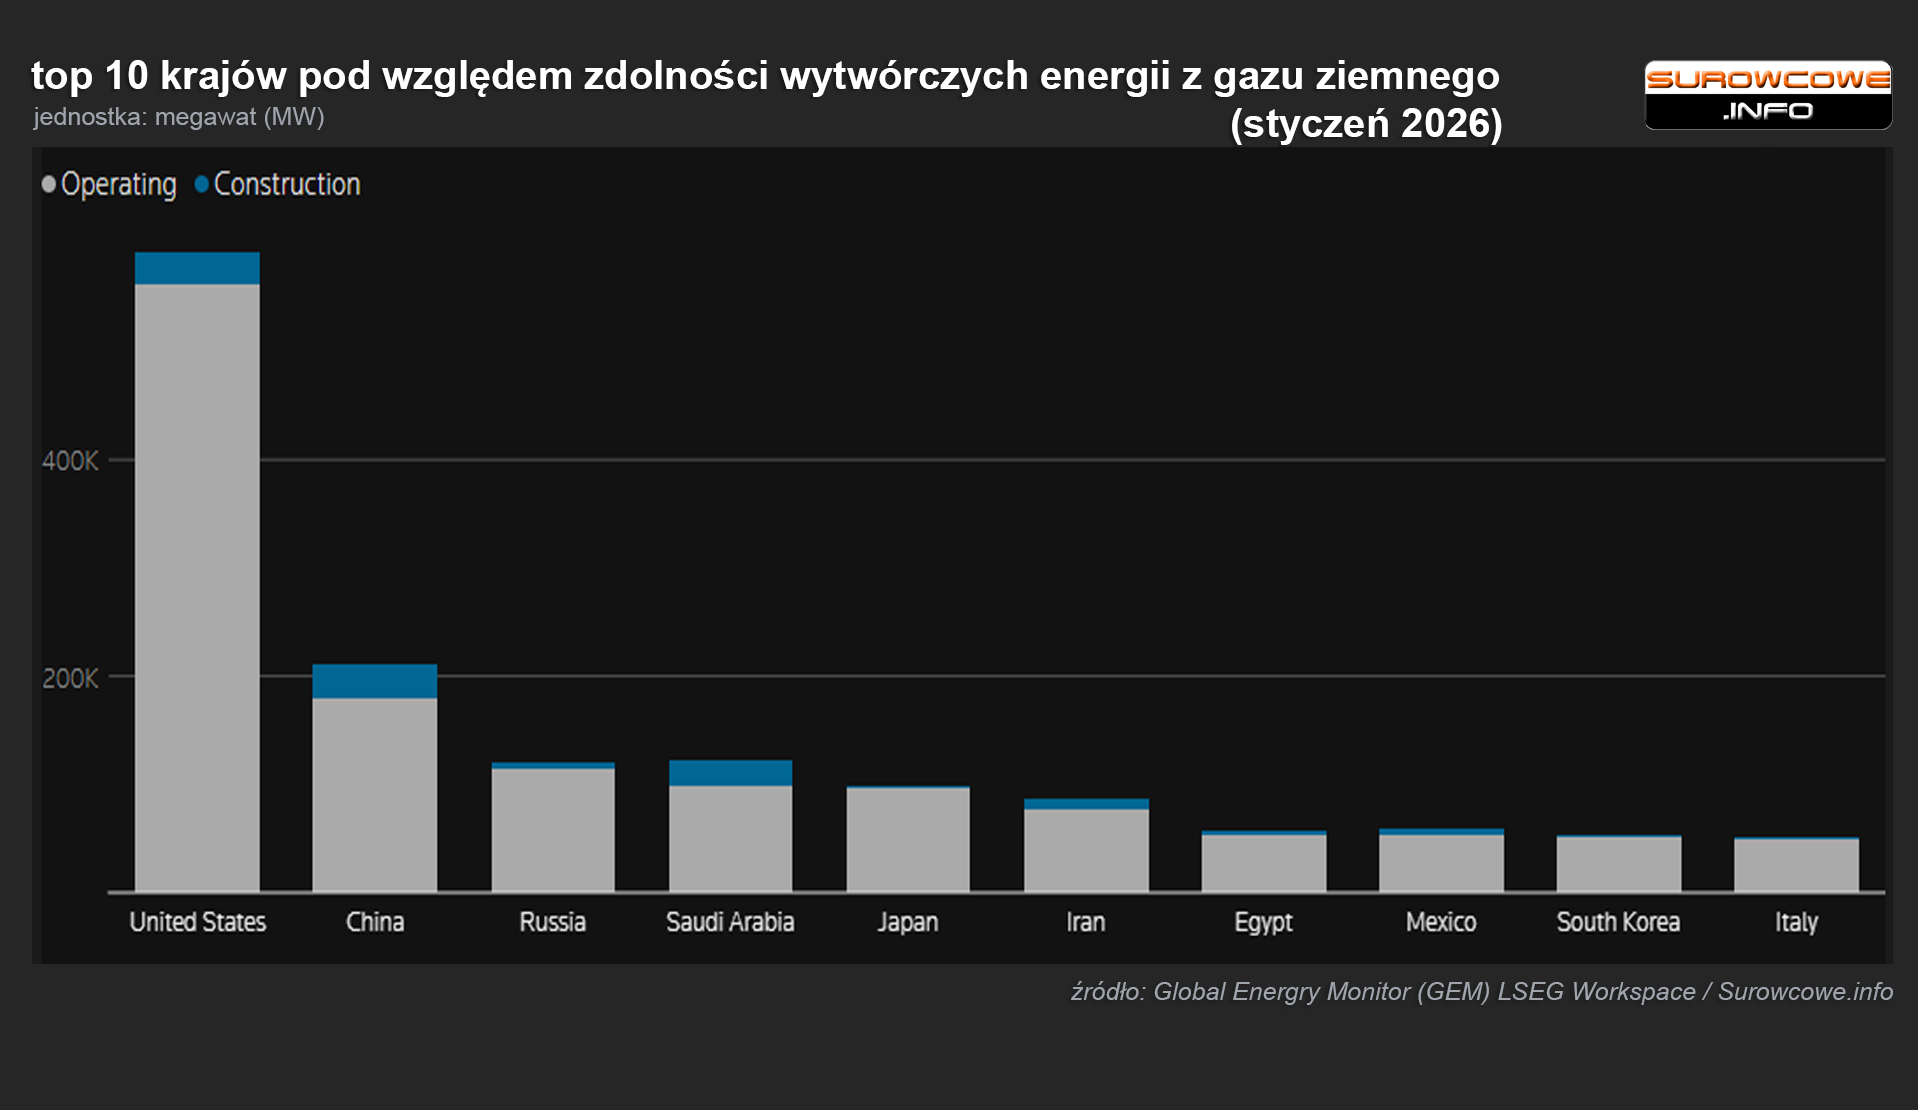
- Azja dominuje na światowej mapie mocy wytwórczych elektrowni gazowych, zarówno tych już działających, jak i będących w budowie, co potwierdzają dane organizacji Global Energy Monitor (GEM). Jednak największą podaż energii z gazu może wygenerować USA, które przewyższa swoimi możliwościami Chiny i Rosję razem wzięte.
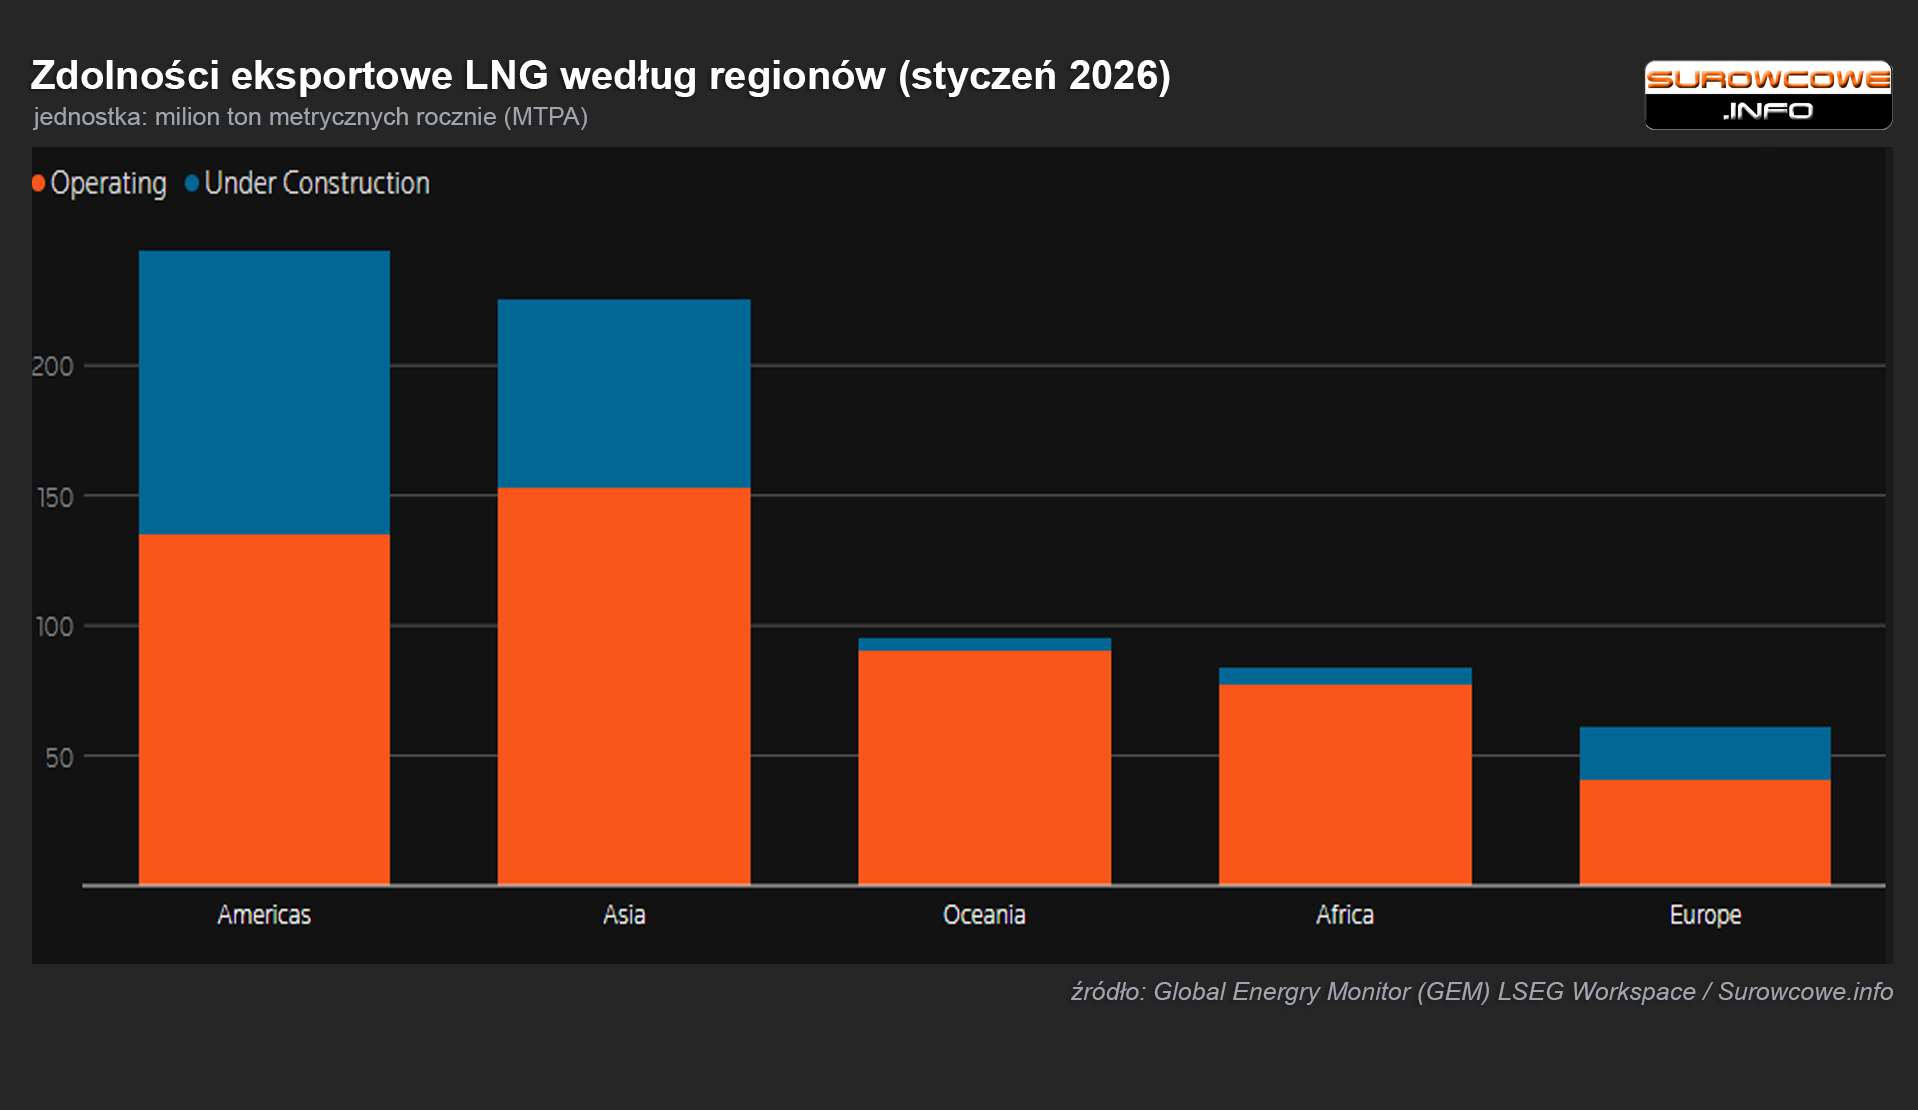
- Pod względem eksportu LNG Azja już przewyższa obie Ameryki, jednak po zakończeniu aktualnych inwestycji sytuacja się zmieni.
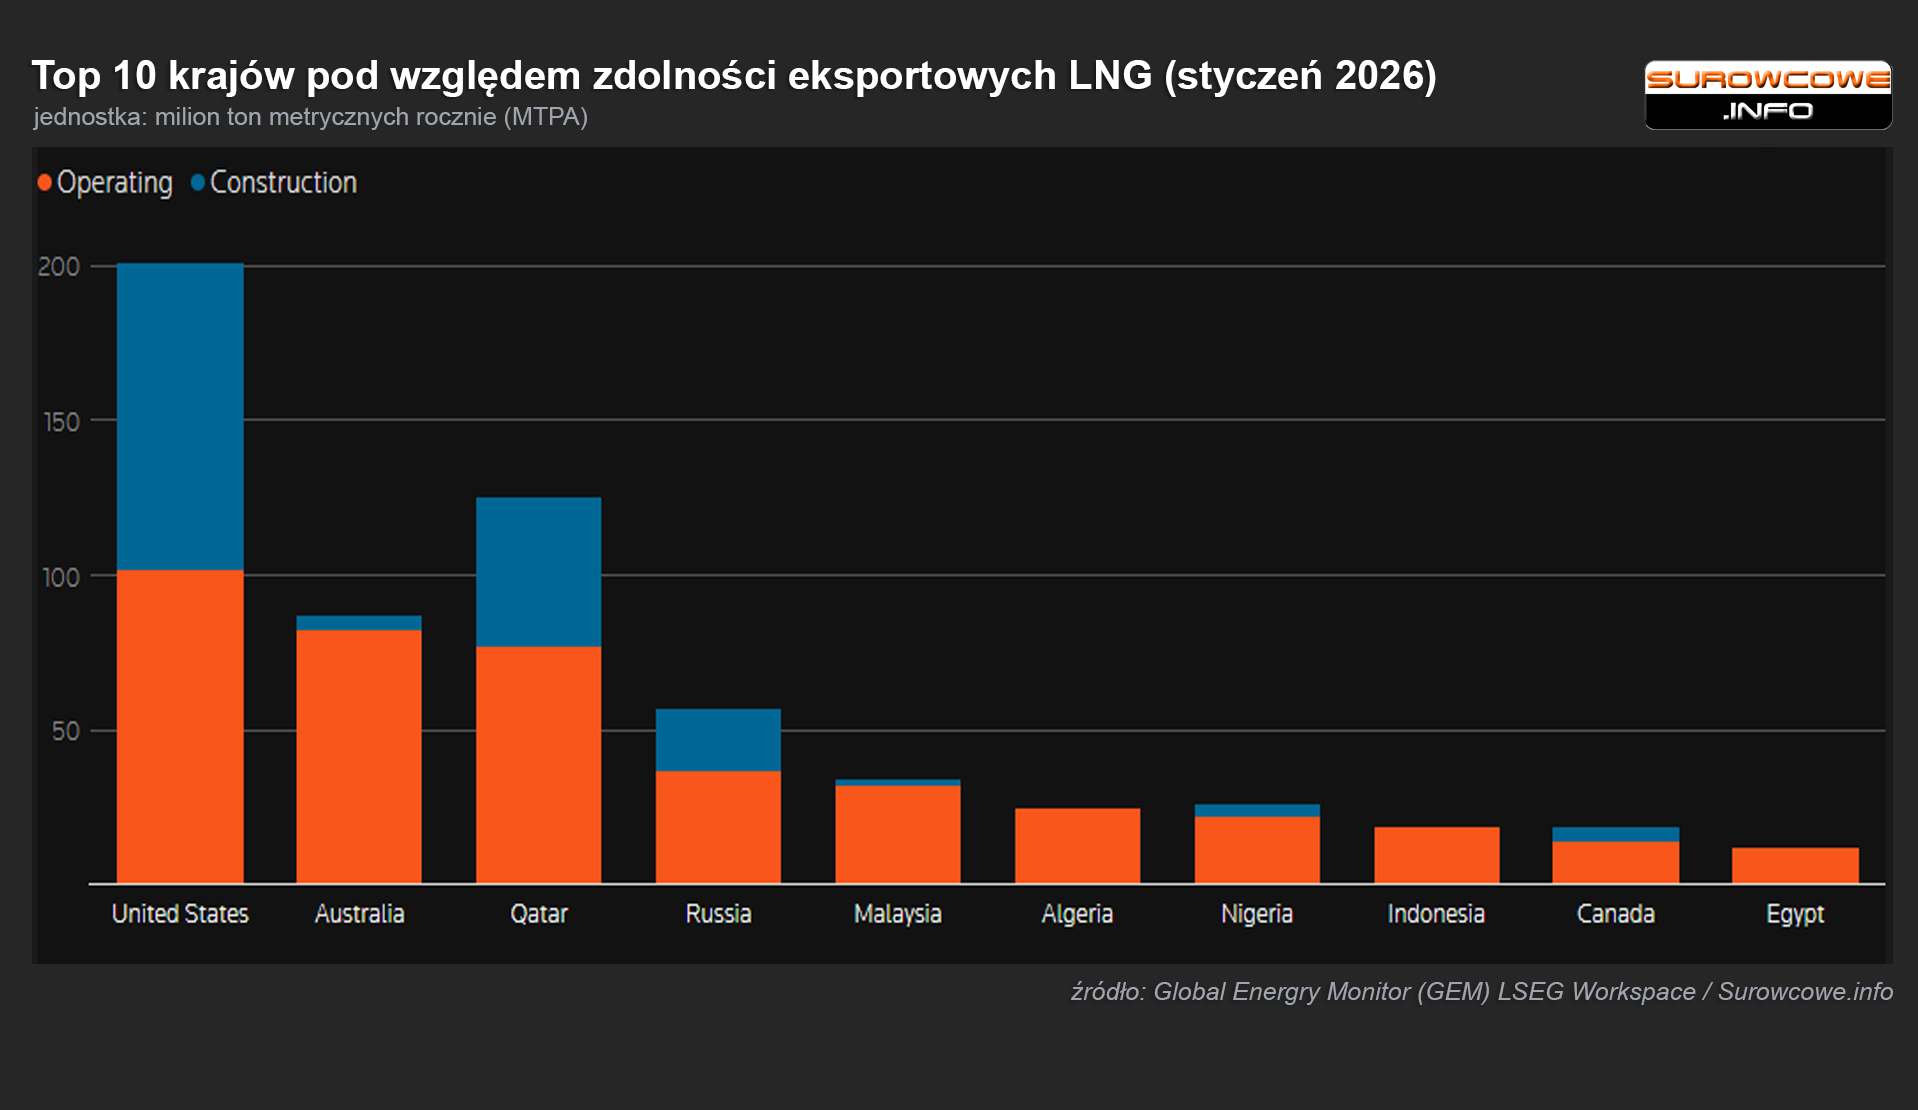
- W ujęciu krajowym to USA wiedzie prym, a aktualne inwestycje pozwolą podwoić możliwości eksportowe LNG, po zakończeniu inwestycji w Katarze Australia straci drugie miejsce pod względem możliwości eksportu skroplonego gazu ziemnego.
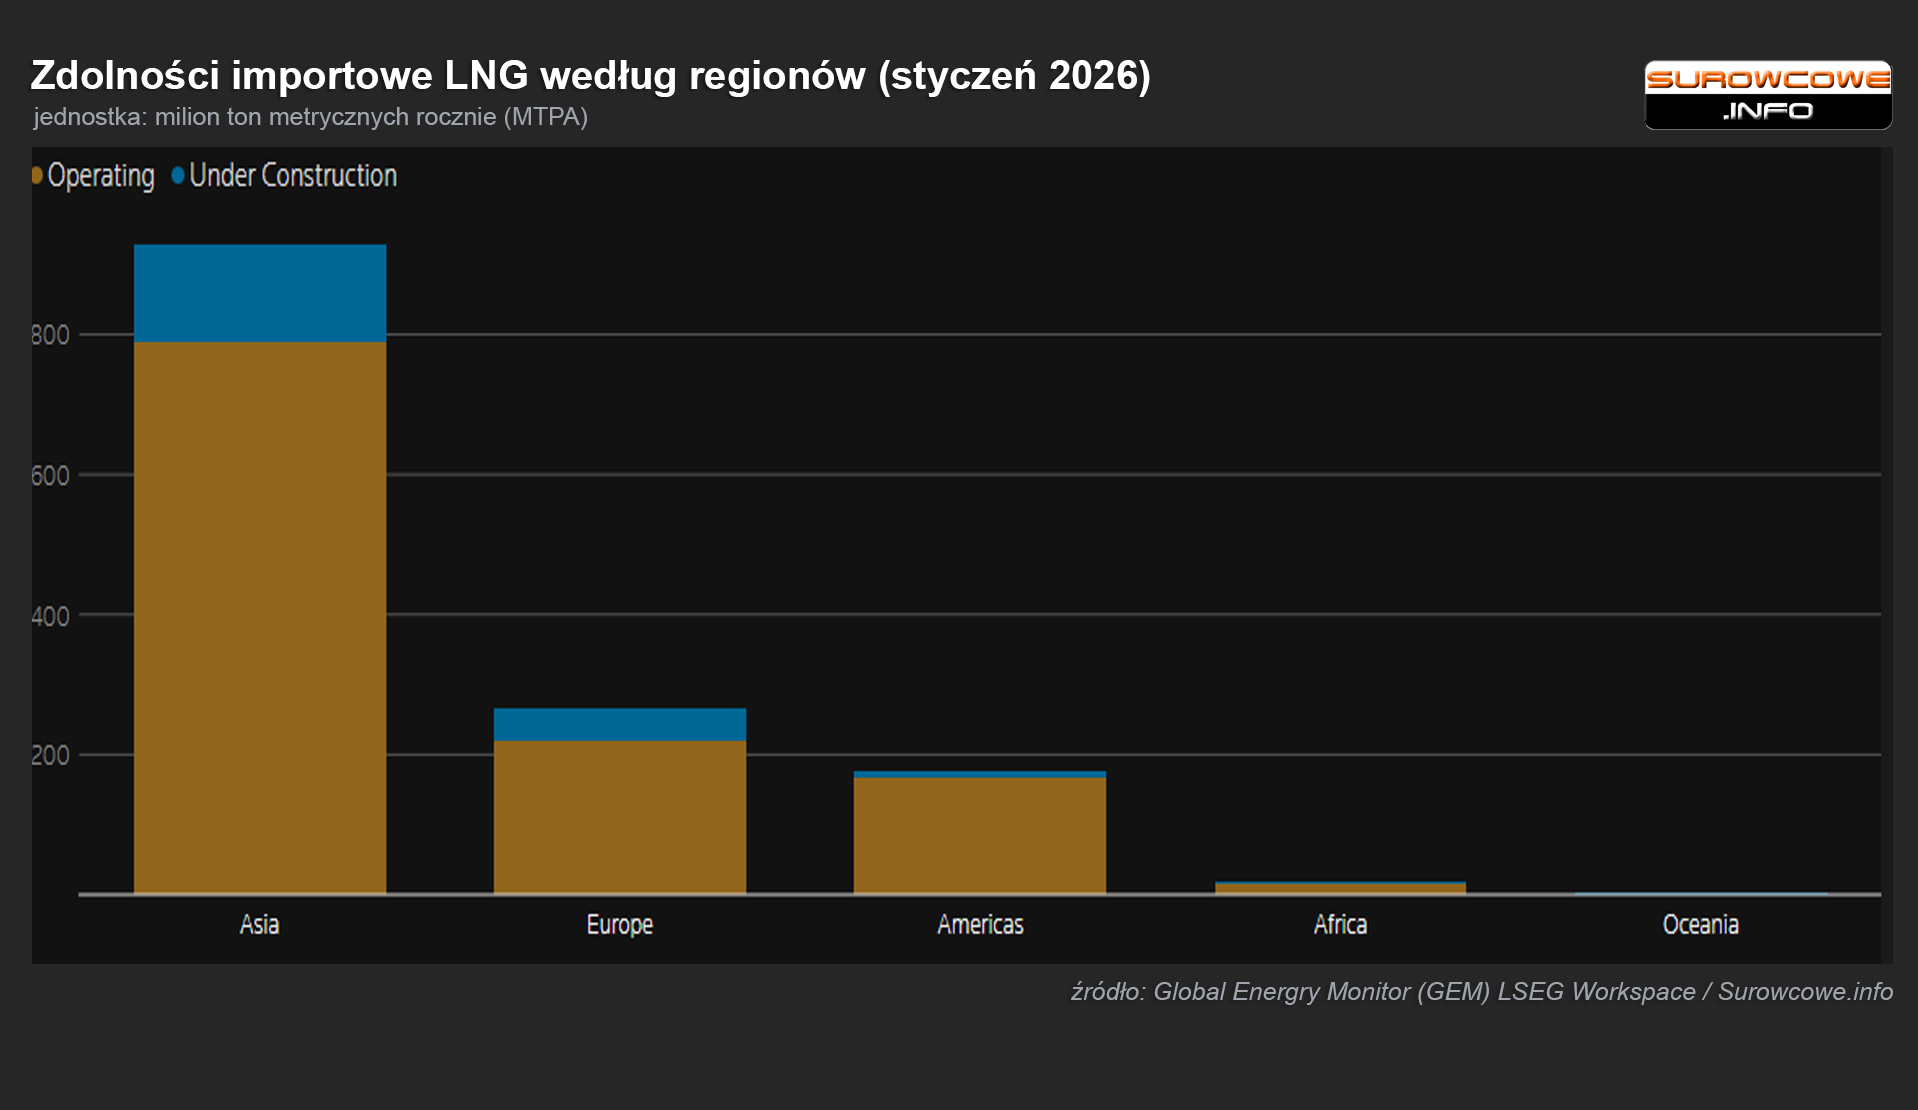
- Pod względem importu gazu Azja posiada 66% istniejących mocy importowych oraz odpowiada za 70% aktualnych inwestycji w tym zakresie. W ujęciu krajowym Japonia posiada 242 mln ton zdolności importowych, jednak po zakończeniu chińskich inwestycji (obejmujących ~97 mln ton) to Państwo Środka awansuje na pierwsze miejsce. Podium zamyka Korea Południowa.
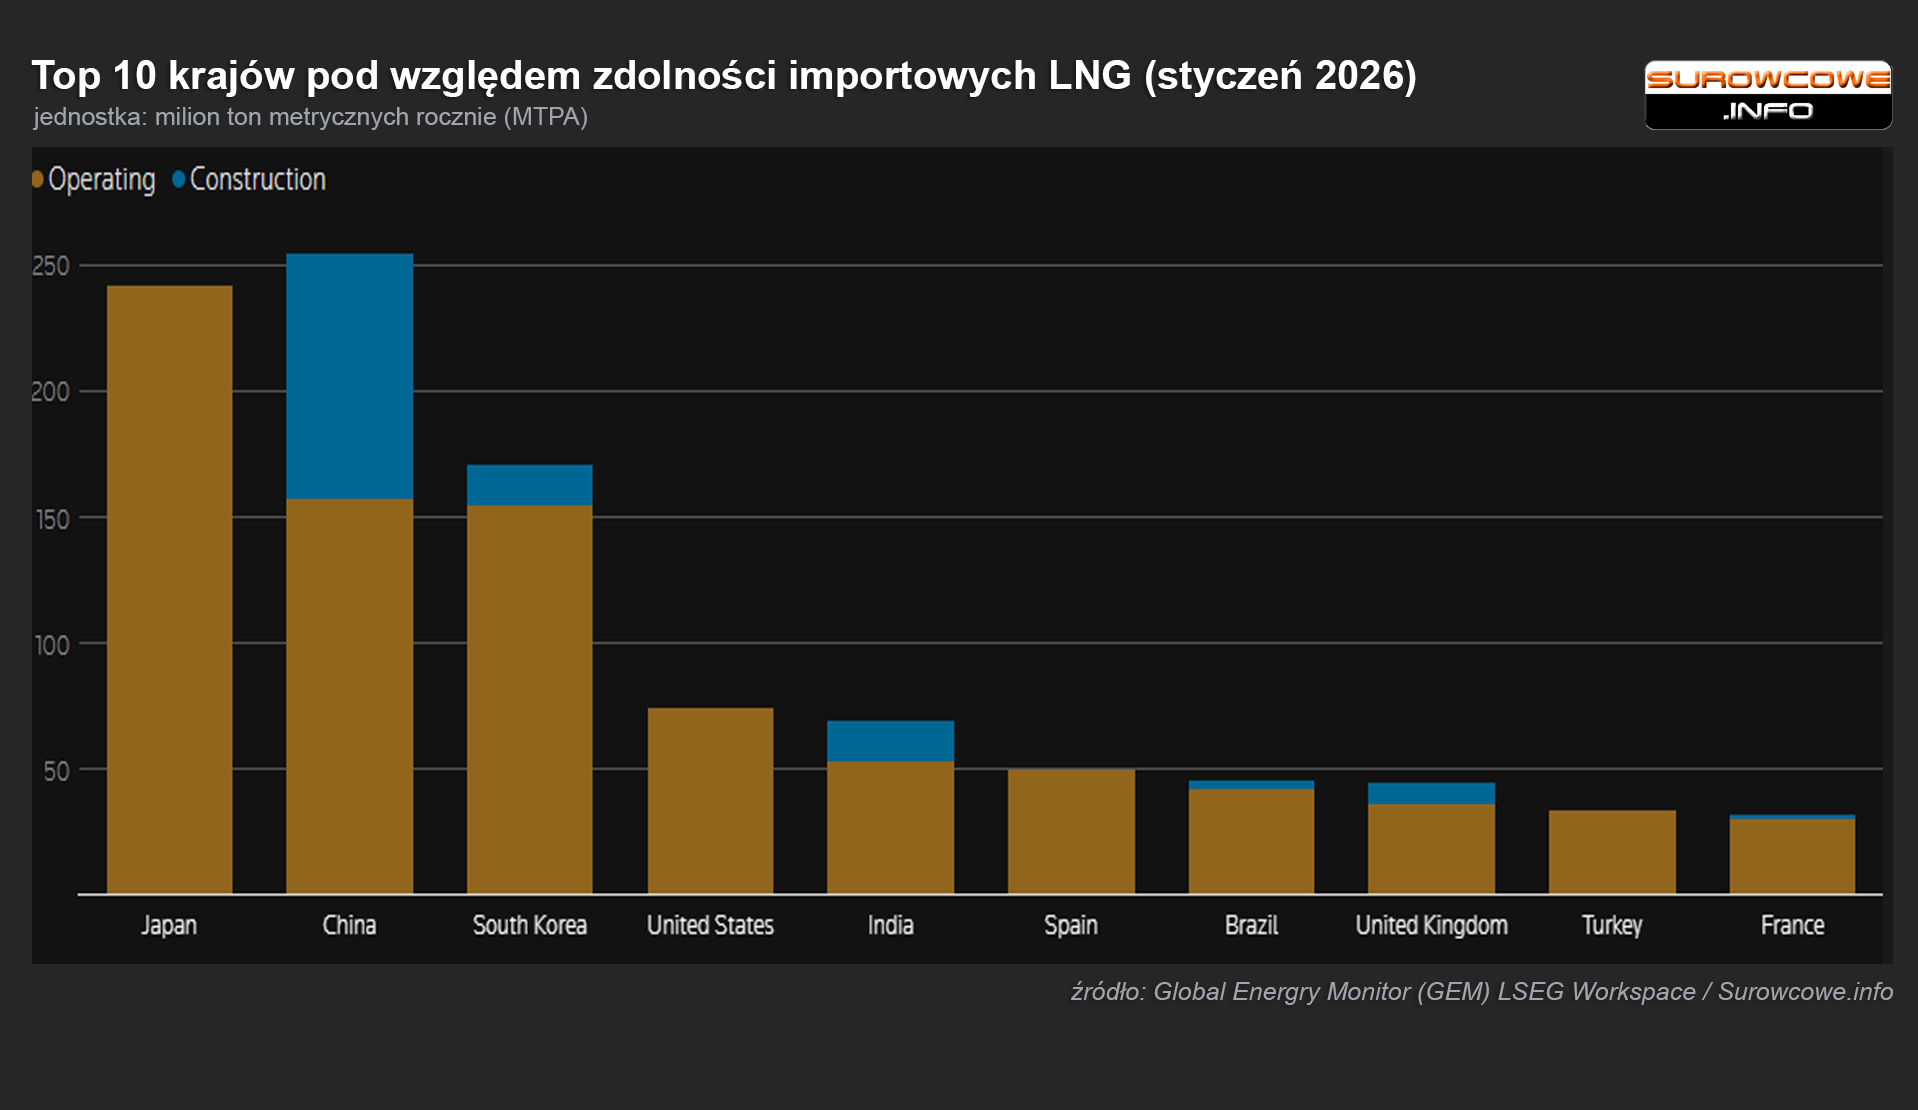
- Spółka Venture Global zobowiązała się do dostaw LNG w ramach kontraktów 20-letnich na łączną wielkość około 50 milionów ton rocznie (~6,58 bcfd, ~2401 bcf/rok). Mike Sabel powiedział podczas konferencji w Bangkoku, że firma musi włączyć do swojego portfela kontrakty na dostawy zawierane na krótszy okres. „Nadal będziemy zawierać kontrakty 20-letnie, ale zaczniemy też częściej podpisywać umowy średnioterminowe” – stwierdził Sabel. Aktualnie Venture Global ma możliwości skraplające na poziomie ~30 mtpa (~3,93 bcfd), w rozbudowie jest kolejne 70 mtpa (~9,17 bcfd) w projektach Calcasieu Pass (CP2 i CP3) oraz Delta LNG.
- Prognozowana EIA dotycząca średniej ceny spot gazu ziemnego wynosi 3,43 USD/MMBtu w 2026 roku oraz 3,28 USD/MMBtu w 2027 roku.
- EIA prognozuje, że na koniec sezonu zatłaczania (31 października 2026 r.) zapasy gazu w USA osiągną 3 969 Bcf, co stanowi poziom o 5% wyższy od 5-letniej średniej.
- Amerykańska produkcja gazu wzrośnie o 4,5 bcfd w 2026 r. oraz o 4,6 bcfd w 2027 r., z czego ponad 70% przyrostu zapewnią rejon Permian oraz Haynesville. Eksport brutto LNG osiągnie poziom 17 bcfd w 2026 r. oraz 19 bcfd w 2027 r.
- QatarEnergy prowadzi negocjacje z kilkoma producentami w celu zawarcia wieloletnich kontraktów na dostawy amerykańskiego skroplonego gazu ziemnego (LNG) do 2031 roku, dostawy mają wynosić 2 – 3 mln ton rocznie; ma to na celu zastąpienie mocy produkcyjnych utraconych w wyniku irańskich ataków, których naprawa potrwa lata. Według dwóch z tych źródeł, rozmowy toczą się m.in. z firmami Venture Global, Cheniere oraz Woodside. Negocjacje te wpisują się w działania firmy mające na celu uzupełnienie wolumenu utraconego w zakładzie w Ras Laffan, gdzie w marcu irańskie ataki uszkodziły dwie z czternastu linii skraplania LNG oraz instalację GTL (przetwarzania gazu na paliwa płynne). Rozmowy te sygnalizują również odejście od dotychczasowej praktyki QatarEnergy, polegającej na zakupie dziesiątek ładunków LNG na rynku spot w USA w celu wywiązania się z zobowiązań wobec klientów azjatyckich, co wskazuje na poszukiwanie rozwiązań długoterminowych dla pokrycia niedoborów. Prezes QatarEnergy, Saad al-Kaabi, poinformował w marcu, że naprawy spowodują wyłączenie z eksploatacji mocy produkcyjnych LNG na poziomie 12,8 mln ton rocznie na okres od trzech do pięciu lat. Po wstrzymaniu produkcji w marcu, QatarEnergy co miesiąc odnawia powiadomienia o wystąpieniu siły wyższej – ostatnio przedłużono je do listopada, przy czym możliwe są kolejne prolongaty, jako że Cieśnina Ormuz pozostaje zamknięta. Według danych opracowanych przez firmę analityczną Rapidan Energy, realizowane obecnie w USA projekty dysponują łączną pulą 25 mln ton LNG dostępnych do zakupu.
- Japonia podpisała pierwszą umowę na dostawy skroplonego gazu ziemnego (LNG) w sytuacjach awaryjnych z malezyjską firmą Petronas. Ramowa umowa kupna-sprzedaży umożliwi firmie Petronas dostarczanie LNG do Japońskiej Organizacji ds. Metali i Bezpieczeństwa Energetycznego (JOGMEC). Organizacja ta z kolei będzie zaopatrywać prywatnych odbiorców – na przykład przedsiębiorstwa energetyczne – w przypadku, gdy nie będą oni w stanie pozyskać surowca z innych źródeł. Datuk Adif Zulkifli, wiceprezes wykonawczy Petronas i szef działu gazu oraz transportu morskiego, stwierdził, że umowa ta jest wyrazem zaufania zbudowanego w relacjach z JOGMEC „na przestrzeni wielu lat”. „Dzięki stworzeniu bardziej elastycznych ram dla przyszłych ustaleń dotyczących dostaw LNG jesteśmy lepiej przygotowani do reagowania na zmieniające się potrzeby energetyczne i możemy przyczynić się do zwiększenia odporności łańcucha dostaw” – powiedział Zulkifli w oświadczeniu.
- Japonia podpisała z Czarnogórą memorandum o współpracy w zakresie projektów energetycznych, obejmujących budowę terminalu odbiorczego LNG oraz elektrowni gazowej. To wstępne porozumienie stanowi rozwinięcie listu intencyjnego, który JERA – największa japońska firma energetyczna – podpisała w ubiegłym roku z rządem Czarnogóry w celu zbadania możliwości budowy w tym kraju terminalu LNG oraz powiązanej z nim elektrowni gazowej. Nowe memorandum ma na celu wsparcie inicjatyw sektora prywatnego, co pomoże w rozwoju globalnego rynku oraz w realizacji japońskich dążeń do dywersyfikacji źródeł dostaw LNG.
- „To doskonały przykład napiętej sytuacji na światowym rynku LNG w obliczu zamknięcia cieśniny Ormuz oraz tego, jak nagłe zmiany popytu w Azji mogą spowodować gwałtowny wzrost cen w Europie” – powiedział Senior z agencji Argus. Zdaniem Pinto z firmy Kpler, trend wzrostowy prawdopodobnie utrzyma się w tym tygodniu, ponieważ planowane prace konserwacyjne w Algierii i Norwegii oraz na interkonektorze łączącym Belgię z Wielką Brytanią nadal będą ograniczać dostawy gazu rurociągowego do UE, a import LNG może nieznacznie spaść w obliczu rosnącej konkurencji ze strony Azji i obu Ameryk.
- Rząd Holandii poinformował o obniżeniu celu dotyczącego poziomu wypełnienia magazynów gazu ziemnego na nadchodzącą zimę, co stanowi odpowiedź na wniosek Komisji Europejskiej. Komisja wystąpiła z wnioskiem o taką redukcję (o 10%) w marcu, argumentując, że pomoże to zapewnić bezpieczeństwo dostaw i uniknąć wzrostu hurtowych cen gazu na rynku, który już znajduje się pod presją napięć na Bliskim Wschodzie. Nowy cel dla Holandii wynosi 64%, czyli około 93 TWh – podał rząd w komunikacie, dodając, że średnie zużycie gazu z magazynów w okresie zimowym w ciągu ostatnich pięciu lat kształtowało się na poziomie około 70 TWh, co oznacza, że zasoby rzędu 93 TWh są wystarczające w warunkach typowej zimy. Holandia przewiduje osiągnięcie skorygowanego celu w okresie od 1 października do 1 grudnia. Rząd wskazał również, że kraj zużywa obecnie o około jedną czwartą mniej gazu niż przed kryzysem energetycznym z 2022 roku, a zakłócenia w dostawach – w tym utrata większości dostaw gazu z Rosji w 2022 roku czy ewentualne zamknięcie cieśniny Ormuz w 2026 roku – dowodzą zdolności rynków do szybkiej adaptacji. Oprócz zasobów magazynowych, Holandia pokrywa zimowe zapotrzebowanie na gaz dzięki krajowemu wydobyciu oraz importowi – zarówno w postaci skroplonego gazu ziemnego (LNG), jak i dostaw gazociągami.
- Zapasy gazu Unii Europejskiej na dzień 12 września 2026 wynoszą 68,0% (+1,4 pp t/t) w magazynach podziemnych oraz 47,3% (-0,1 pp t/t) w terminalach LNG. Polska ma zapasy gazu na poziomie 97,9% (+2,3 pp t/t), a w terminalach importowych 32,4% (+19,1 pp t/t). Przy korzystaniu tylko z magazynowanego gazu, zasoby w Polsce i UE wystarczą na okres od 60 do 75 dni (przy wypełnionych magazynach) w zimowych warunkach. Poziom zapasów w UE przed nadchodzącą zimą jest niepokojąco niski, co sprawia, że europejskie ceny gazu i LNG są wysoce wrażliwe na wydarzenia geopolityczne oraz potencjalne zakłócenia w dostawach.
- Ceny spotowe gazu ziemnego w Azji w ubiegłym tygodniu na październikowe dostawy są wyceniane na $26,00/mmBtu (+1,17% t/t). To najwyższy poziom od grudnia 2022. Ataki na statki na Bliskim Wschodzie w ostatnich dniach sprawiły, że „zaledwie niewielkie ilości LNG mogły opuścić rejon Zatoki. Oznacza to, że kilka krajów azjatyckich nie ma innego wyjścia, jak tylko licytować ładunki spotowe po wyjątkowo niekorzystnych cenach. Zakupy dokonywane przez Bangladesz, silniejszy popyt w Indiach oraz utrzymujące się wysokie zużycie gazu w Azji Południowo-Wschodniej stanowią dodatkowe czynniki wspierające ceny; są one jednak częściowo równoważone przez słabszy bieżący popyt ze strony Japonii oraz ograniczone zakupy fakultatywne w Chinach przy obecnych, wysokich cenach” – powiedział Klaas Dozeman, analityk rynku w firmie Brainchild Commodity Intelligence.
- Wrześniowa podaż gazu ziemnego w USA (z wyłączeniem Alaski) wynosi średnio 113,4 mld stóp sześciennych dziennie (+1,07% m/m). Rekord padł w sierpniu i wyniósł 112,2 bcfd.
- Prognozowany popyt wraz z eksportem gazu ziemnego w USA w tym tygodniu to 109,6 mld stóp sześciennych dziennie (bcfd) czyli -2,14 % t/t. W przyszłym tygodniu zapotrzebowanie na gaz ma wynieść 105,9 bcfd. Meteorolodzy prognozują, że pogoda będzie przeważnie cieplejsza niż zwykle do 26 września.
- Wrześniowe przepływy gazu ziemnego do terminali eksportowych LNG z USA wyniosły średnio 18,3 bcfd (+6,40% m/m). Dotychczasowe rekordowe przepływy to 18,8 bcfd w kwietniu 2026.
- Od 19 września terminal eksportowy Cove Point w stanie Maryland (o przepustowości 0,8 bcfd) zostanie wyłączony na okres kilku tygodni w związku z corocznymi pracami konserwacyjnymi.
- Liczba amerykańskich odwiertów gazowych w ciągu tygodnia zmieniła się o +2 do poziomu 132 aktywnych punktów.
- Amerykańskie zapasy gazu ziemnego w tygodniu do 4 września zmieniły się o +40 mld stóp sześciennych (bcf) do 3 254 mld stóp sześciennych (bcf). Zapasy gazu w USA są obecnie o +4,8% względem 5-letniej średniej oraz -2,4% r/r.
Energia odnawialna
- Agencja Ochrony Środowiska USA (EPA) przygotowuje się do formalnego uchylenia norm emisji dwutlenku węgla dla elektrowni węglowych i gazowych jak informuje Bloomberg News. Według Bloomberga, do tego kolejnego kroku w kierunku wycofania się z dotychczasowej polityki klimatycznej może dojść już w tym tygodniu. W 2025 roku administracja prezydenta USA Donalda Trumpa zaproponowała uchylenie przepisów przyjętych za czasów poprzedniego prezydenta, Joe Bidena, mających na celu ograniczenie emisji dwutlenku węgla, rtęci i innych zanieczyszczeń powietrza pochodzących z elektrowni. Jak podał Bloomberg, w tym tygodniu EPA finalizuje część pierwotnej propozycji; przedstawiciele agencji zamierzają również zaproponować odrębny przepis uchylający federalne stwierdzenie, że gazy cieplarniane emitowane przez elektrownie stanowią szczególne zagrożenie. Uchylenie tych przepisów stanowi istotny element szerszej strategii Trumpa dotyczącej regulacji środowiskowych, które postrzega on jako zbędne bariery dla rozwoju przemysłu i zwiększania produkcji energii. Przepisy Bidena dotyczące emisji dwutlenku węgla przez elektrownie pozwoliłyby na redukcję emisji gazów cieplarnianych o miliard ton do 2047 roku, co stanowiło kluczowy element walki jego administracji ze zmianami klimatu. Sektor elektroenergetyczny odpowiada za blisko jedną czwartą emisji gazów cieplarnianych w USA.
Uran
- Szef rosyjskiego państwowego koncernu jądrowego oskarżył Ukrainę o atak na cysterny z olejem napędowym, w wyniku którego zginęło dwóch rosyjskich żołnierzy, a bezpieczeństwo kontrolowanej przez Rosję Zaporoskiej Elektrowni Jądrowej zostało celowo zagrożone. Aleksiej Lichaczow poinformował, że do ataku doszło 11 września i że w jego następstwie ranni zostali również inni rosyjscy żołnierze. Zaporoska Elektrownia Jądrowa – największy tego typu obiekt w Europie, dysponujący sześcioma reaktorami – została przejęta przez siły rosyjskie w pierwszych tygodniach wojny na Ukrainie, która wybuchła w lutym 2022 roku. Obie strony regularnie oskarżają się nawzajem o działania zagrażające bezpieczeństwu elektrowni i zwiększające ryzyko awarii jądrowej. Lichaczow wydał oświadczenie, w którym stwierdził, że w piątek siły ukraińskie przeprowadziły „serię połączonych uderzeń” w cysterny dostarczające olej napędowy do elektrowni. „Uderzenia nastąpiły w bardzo bliskim sąsiedztwie terenu elektrowni. Zginęło dwóch żołnierzy, a wielu innych zostało rannych, niektórzy ciężko. Wszyscy oni brali udział we wspieraniu tej czysto cywilnej misji” – powiedział Lichaczow. Paliwo ma kluczowe znaczenie dla funkcjonowania elektrowni, ponieważ generatory diesla zapewniają zasilanie niezbędne do chłodzenia paliwa jądrowego w reaktorach w sytuacji, gdy oba zewnętrzne łącza energetyczne są nieaktywne. W sierpniu i wrześniu oba te łącza były wyłączone przez blisko trzy tygodnie. Ukraina domaga się, aby Rosja opuściła elektrownię i przekazała jej obsługę z powrotem Kijowowi – żądanie to zostało przez Moskwę odrzucone. Obecnie elektrownia nie wytwarza energii elektrycznej. Międzynarodowa Agencja Energii Atomowej (MAEA), będąca organem nadzorczym ONZ ds. energii jądrowej, utrzymuje stały zespół obserwatorów na terenie tej elektrowni, a także w trzech innych działających ukraińskich obiektach tego typu. Agencja wielokrotnie pełniła rolę mediatora w sytuacjach spornych, a w zeszłym miesiącu pomogła w uzgodnieniu lokalnego zawieszenia broni, co umożliwiło przeprowadzenie napraw i przywrócenie zewnętrznych połączeń energetycznych.
Węgiel
- Konsumpcja węgla w amerykańskim sektorze elektroenergetycznym spadnie o 8% w 2026 r. i o kolejne 6% w 2027 r. ze względu na konkurencję ze strony gazu i OZE. Produkcja węgla w USA spadnie z 528 mln ton krótkich w 2025 r. do 516 mln ton w 2026 r. i 497 mln ton w 2027 r.
- Federalny sąd apelacyjny uchylił nakaz administracji prezydenta Donalda Trumpa, który zmuszał elektrownię węglową w stanie Michigan do dalszego funkcjonowania po planowanym terminie jej wyłączenia z eksploatacji. Zgodnie z dokumentami sądowymi, w jednomyślnym orzeczeniu trzyosobowy skład sędziowski Sądu Apelacyjnego USA dla Dystryktu Kolumbii uznał, że Departament Energii (DOE) przekroczył swoje uprawnienia, korzystając z rzadko stosowanego przepisu prawa federalnego dotyczącego sytuacji nadzwyczajnych. Stan Michigan zaskarżył ten nakaz po tym, jak DOE polecił elektrowni J.H. Campbell – obiektowi z lat 60. XX wieku – kontynuowanie pracy w 2025 roku, krótko przed planowanym zamknięciem. Orzeczenie to stanowi niepowodzenie dla starań administracji na rzecz utrzymania energetyki węglowej w czasie, gdy zapotrzebowanie na energię elektryczną w USA gwałtownie rośnie, w dużej mierze za sprawą rozwoju centrów danych. Energetyka węglowa jest jednym z głównych źródeł emisji dwutlenku węgla przyczyniających się do zmian klimatu. „Wymuszając dalszą eksploatację, DOE zastosował bezprecedensową taktykę, by nielegalnie podtrzymać starzejącą się elektrownię węglową J.H. Campbell – której utrzymania nikt nie postulował – i obciążyć odbiorców energii kosztami funkcjonowania obiektu, który powinien był zostać wyłączony z użytku ponad rok temu. Odczuwam ulgę, że sąd dostrzegł ten pozorny charakter działań i uchylił nakaz DOE, który nie miał żadnego oparcia w rzeczywistości” – oświadczyła prokurator generalna stanu Michigan, Dana Nessel. Administracja Trumpa korzystała z nadzwyczajnych uprawnień wynikających z ustawy Federal Power Act, aby utrzymać w ruchu szereg starzejących się elektrowni przeznaczonych do zamknięcia, w tym zakłady węglowe w Michigan, Indianie, stanie Waszyngton i Kolorado. Rzecznik DOE nie skomentował orzeczenia, ale określił nakazy wydawane w sytuacjach nadzwyczajnych jako kluczowe dla zapewnienia ciągłości dostaw energii w okresach zwiększonego zapotrzebowania. „Zapewniamy, że Departament Energii będzie nadal chronić i bronić bezpieczeństwa energetycznego wszystkich Amerykanów” – poinformowała agencja w oświadczeniu. Decyzja ta zapadła miesiąc po tym, jak DOE przedłużył nakaz utrzymania w ruchu starzejącej się elektrowni J.H. Campbell do 14 listopada. Elektrownia należąca do firmy Consumers Energy miała zostać zamknięta w 2025 roku ze względów ekonomicznych. Według biura prokuratora generalnego Michigan, jej dalsza eksploatacja na mocy wspomnianego nakazu kosztowała przedsiębiorstwo energetyczne 295 milionów dolarów w okresie od maja 2025 do czerwca 2026 roku. Jak poinformował rzecznik Brian Wheeler, firma Consumers Energy analizuje treść orzeczenia. „W międzyczasie nadal stosujemy się do obowiązującego, wydanego na 90 dni nakazu Departamentu Energii, który utrzymuje elektrownię Campbell w ruchu” – powiedział Wheeler. „Departament Energii powinien działać w granicach swoich kompetencji i korzystać z uprawnień nadzwyczajnych wyłącznie w sytuacjach rzeczywistego zagrożenia. Blokowanie wynikającego z mechanizmów rynkowych wycofywania z eksploatacji elektrowni węglowych w celu realizacji polityki sprzyjającej tej branży nie jest właściwym wykorzystaniem uprawnień nadzwyczajnych” – stwierdził w oświadczeniu Michael Lenoff, prawnik organizacji ekologicznej Earthjustice.
Złoto
- Odczyt PPI wskazał wzrost powyżej prognoz, +0,4% m/m i +5,4% r/r, zdecydowanie powyżej „normalnego” wzrostu oczekiwanego przez banki centralne między +2,0% a +2,5% r/r. Odczyt CPI wyniósł +3,4% r/r, pozostając bez zmian względem odczytu w lipcu i zgodnie z prognozą, odczyt miesięczny CPI także był zgodny z prognozą i wyniósł +0,4% m/m. Inflacja bazowa (Core CPI) wyniosła +2,4% r/r, także zgodnie z prognozami, ale o 0,1% mniej niż w lipcu, choć odczyt miesięcznej inflacji bazowej okazał się wyższy od prognoz o 0,1% i wyniósł +0,3% m/m.
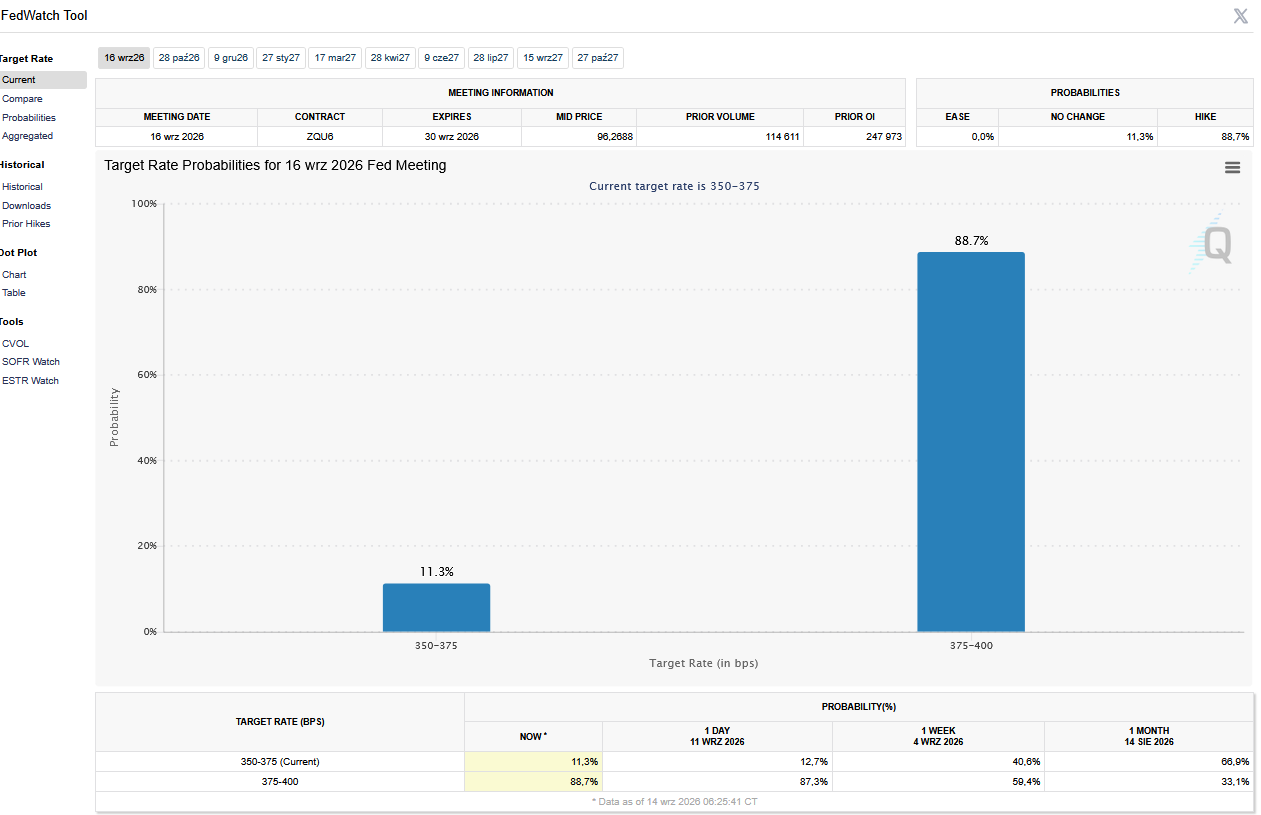
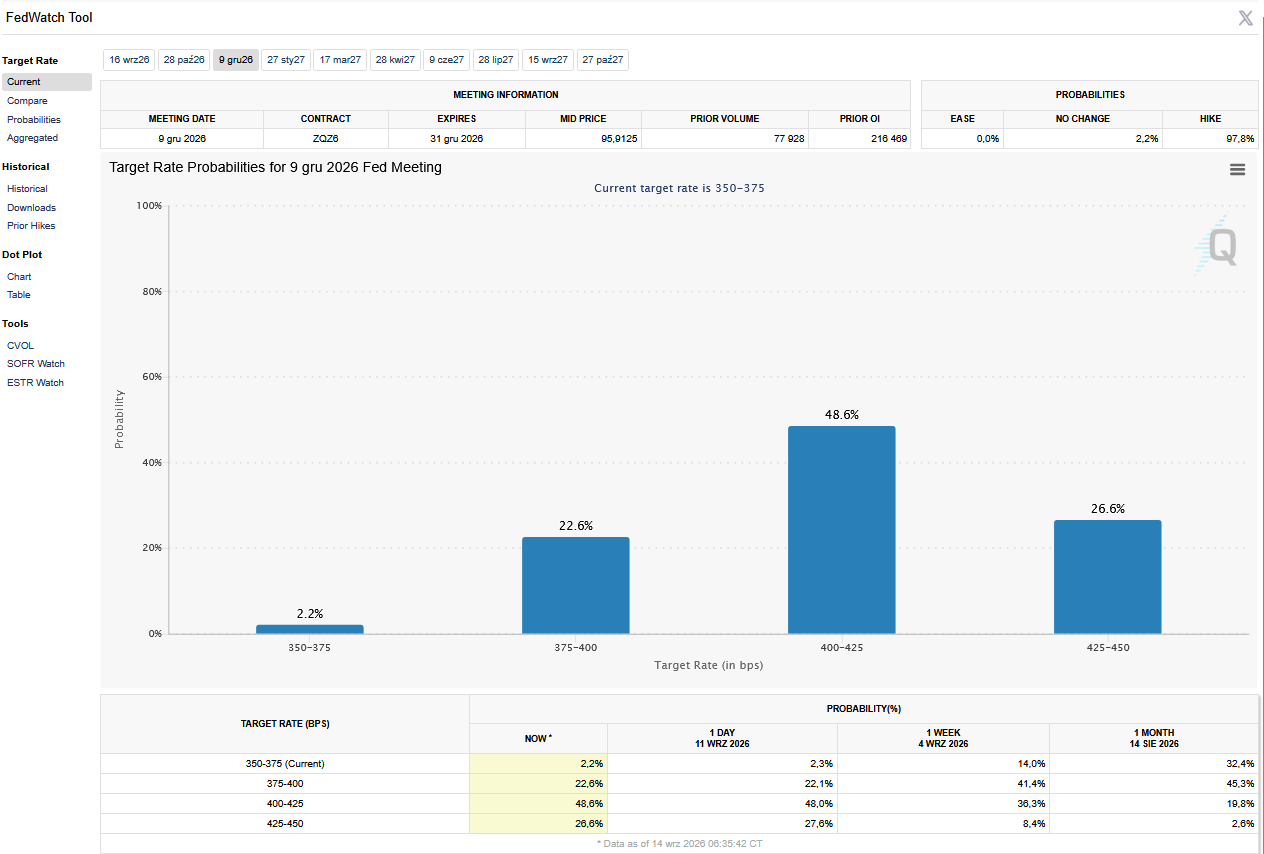
- 16 września poznamy decyzję FOMC o stopach procentowych w USA.
- FedWatch Tool (CME) na dzień 14 września 2026 dla wrześniowego posiedzenia FOMC:
- FedWatch Tool (CME) na dzień 14 września 2026 dla grudniowego posiedzenia FOMC:
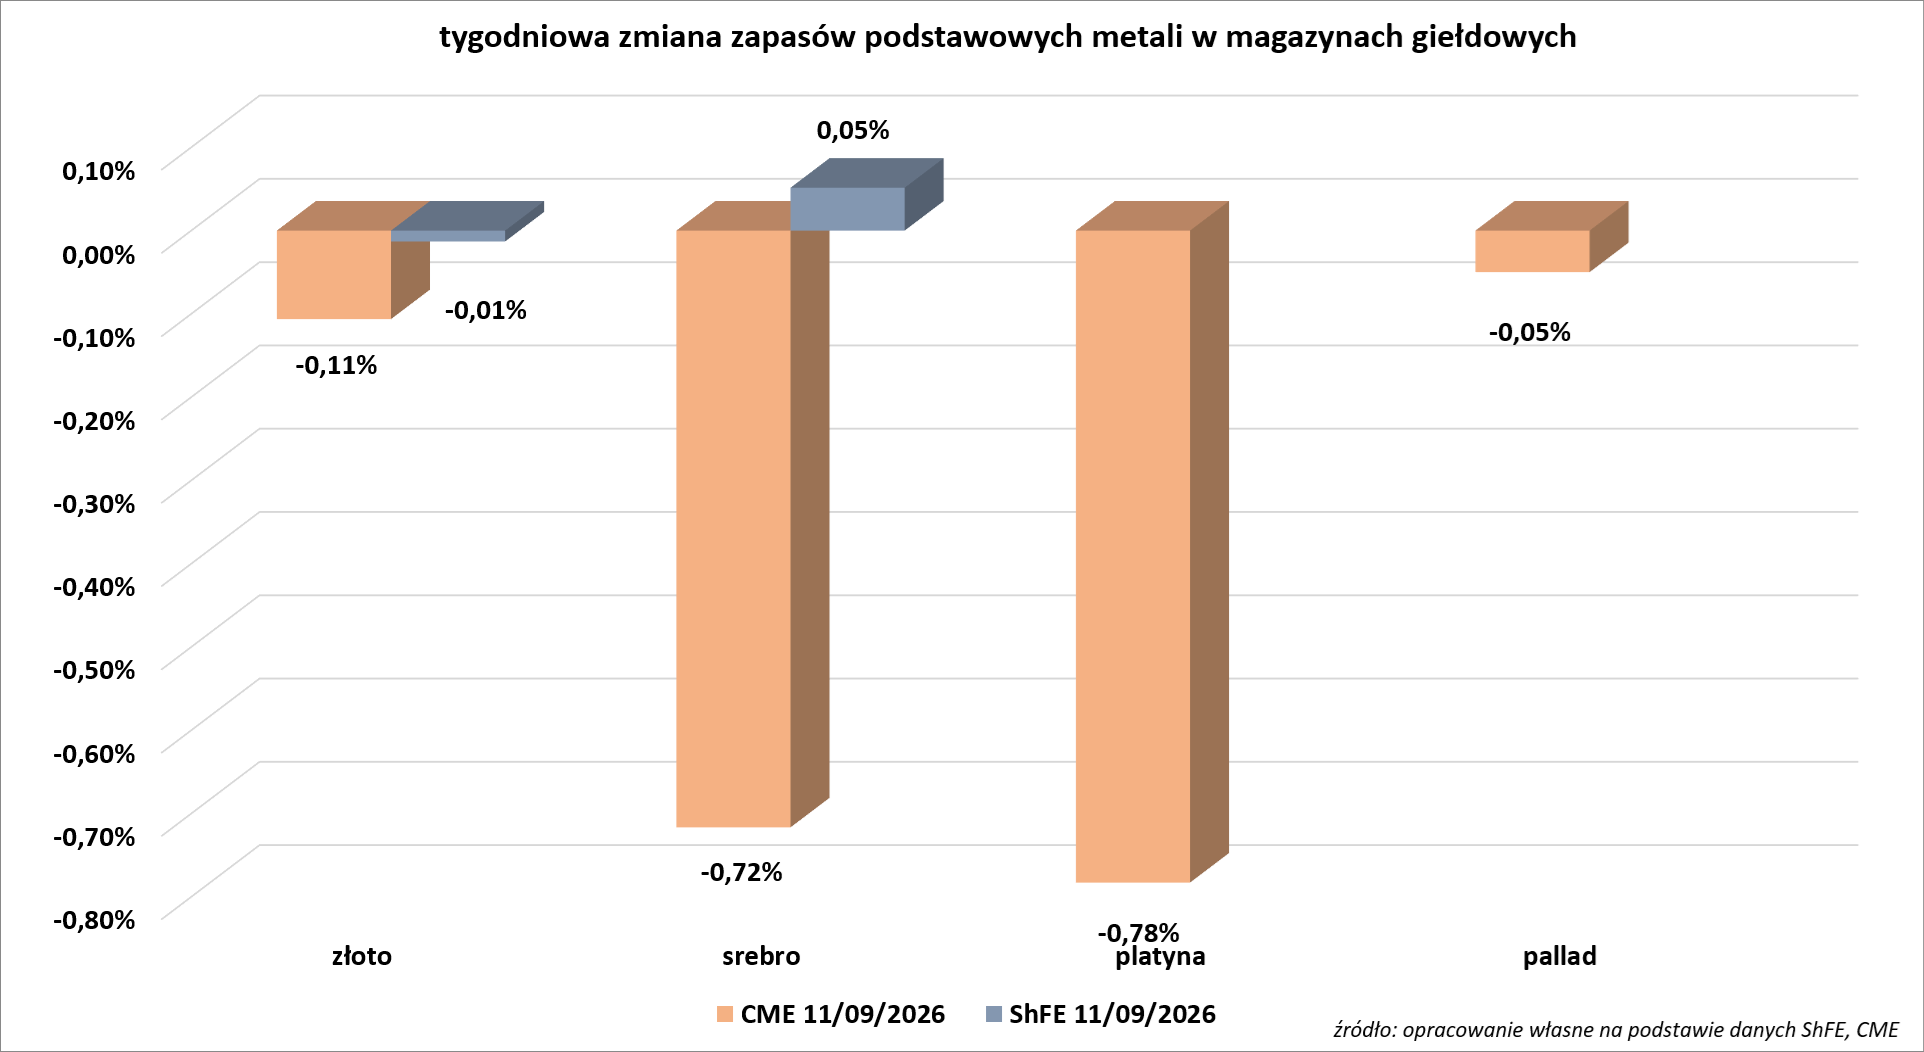
- Tygodniowe zmiany zapasów metali szlachetnych w magazynach giełd CME (NYMEX & COMEX) i szanghajskiej (ShFE):
Miedź
- Biały Dom nie podjął jeszcze decyzji w sprawie ceł na rafinowaną miedź; urzędnicy rozważają obawy, że wyższe ceny tego metalu mogłyby podnieść koszty produkcji, a jednocześnie biorą pod uwagę korzyści płynące ze wspierania krajowego wydobycia. „Administracja nadal analizuje wszelkie opcje mające na celu przeniesienie produkcji miedzi i innych kluczowych wyrobów przemysłowych z powrotem do Stanów Zjednoczonych” – powiedział urzędnik. Wypowiedzi te sugerują, że nałożenie ceł nie jest przesądzone, mimo rynkowych oczekiwań, iż Stany Zjednoczone mogą rozszerzyć istniejące stawki celne na rafinowaną miedź. Administracja rozważała cła na rafinowaną miedź w ramach szerszych działań Trumpa na rzecz odbudowy amerykańskiego przemysłu i zmniejszenia zależności od zagranicznych dostaw kluczowych surowców. Stany Zjednoczone importują rocznie około połowy potrzebnej im miedzi i dysponują jedynie dwiema działającymi hutami miedzi, należącymi odpowiednio do firm Freeport-McMoRan i Rio Tinto. Proponowane cła mogłyby podnieść cenę importowanej miedzi i poprawić opłacalność amerykańskich projektów związanych z wydobyciem, wytapianiem i rafinacją tego metalu. Na przykład przedstawiciel kierownictwa firmy Rio powiedział wcześniej w tym roku agencji Reuters, że obecny system mechanizmów i ceł dotyczących miedzi w niewielkim stopniu rekompensuje trudną sytuację ekonomiczną amerykańskiej huty tego koncernu. Jednak szersze cła na miedź mogłyby również podnieść koszty dla producentów wykorzystujących ten metal, w tym wytwórców sprzętu elektrycznego, samochodów, materiałów budowlanych i innych wyrobów przemysłowych. Ta sprzeczność interesów utrudniła administracji dążenia do wykorzystania ceł w celu stymulowania krajowej produkcji bez napędzania inflacji czy podważania politycznego przekazu Trumpa o obniżaniu kosztów życia. „Dopóki kwestia polityki celnej pozostaje nierozstrzygnięta, sama ta niepewność osłabia motywację do kierowania metalu na rynki międzynarodowe” – stwierdził Jacob White, analityk rynku surowców w firmie Sprott Asset Management.
Stany magazynowe metali przemysłowych
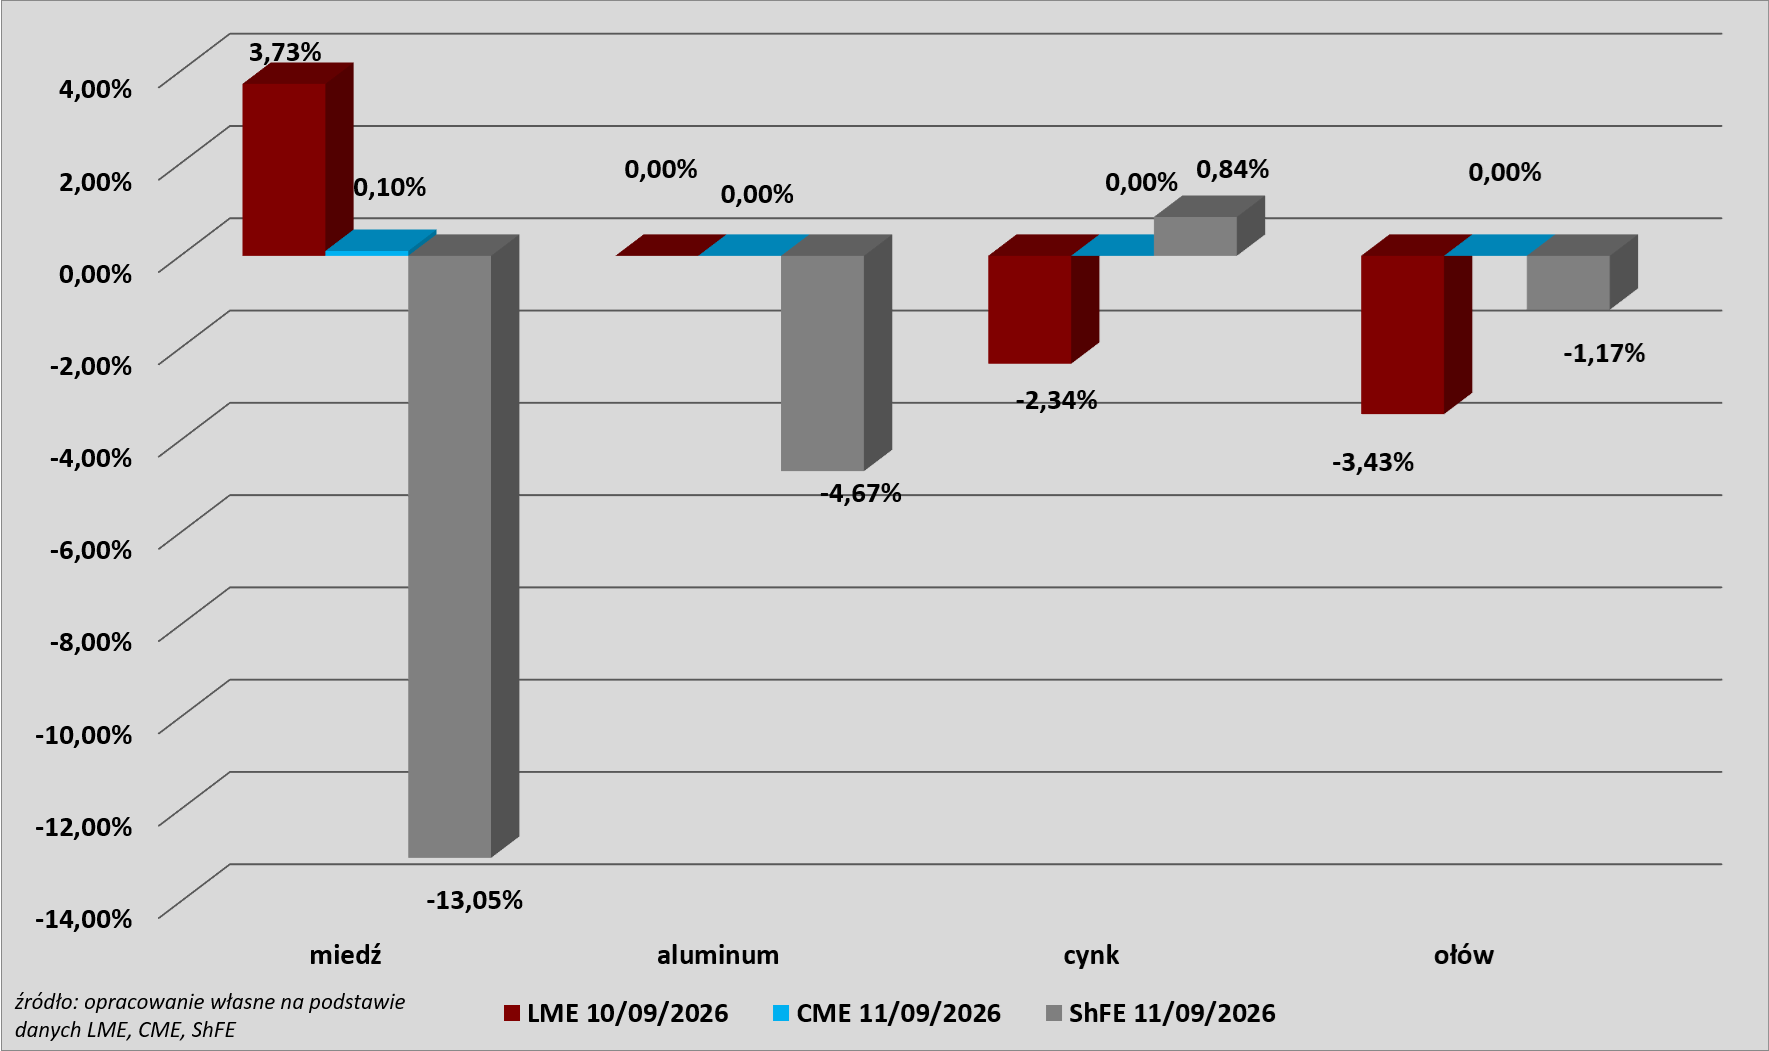
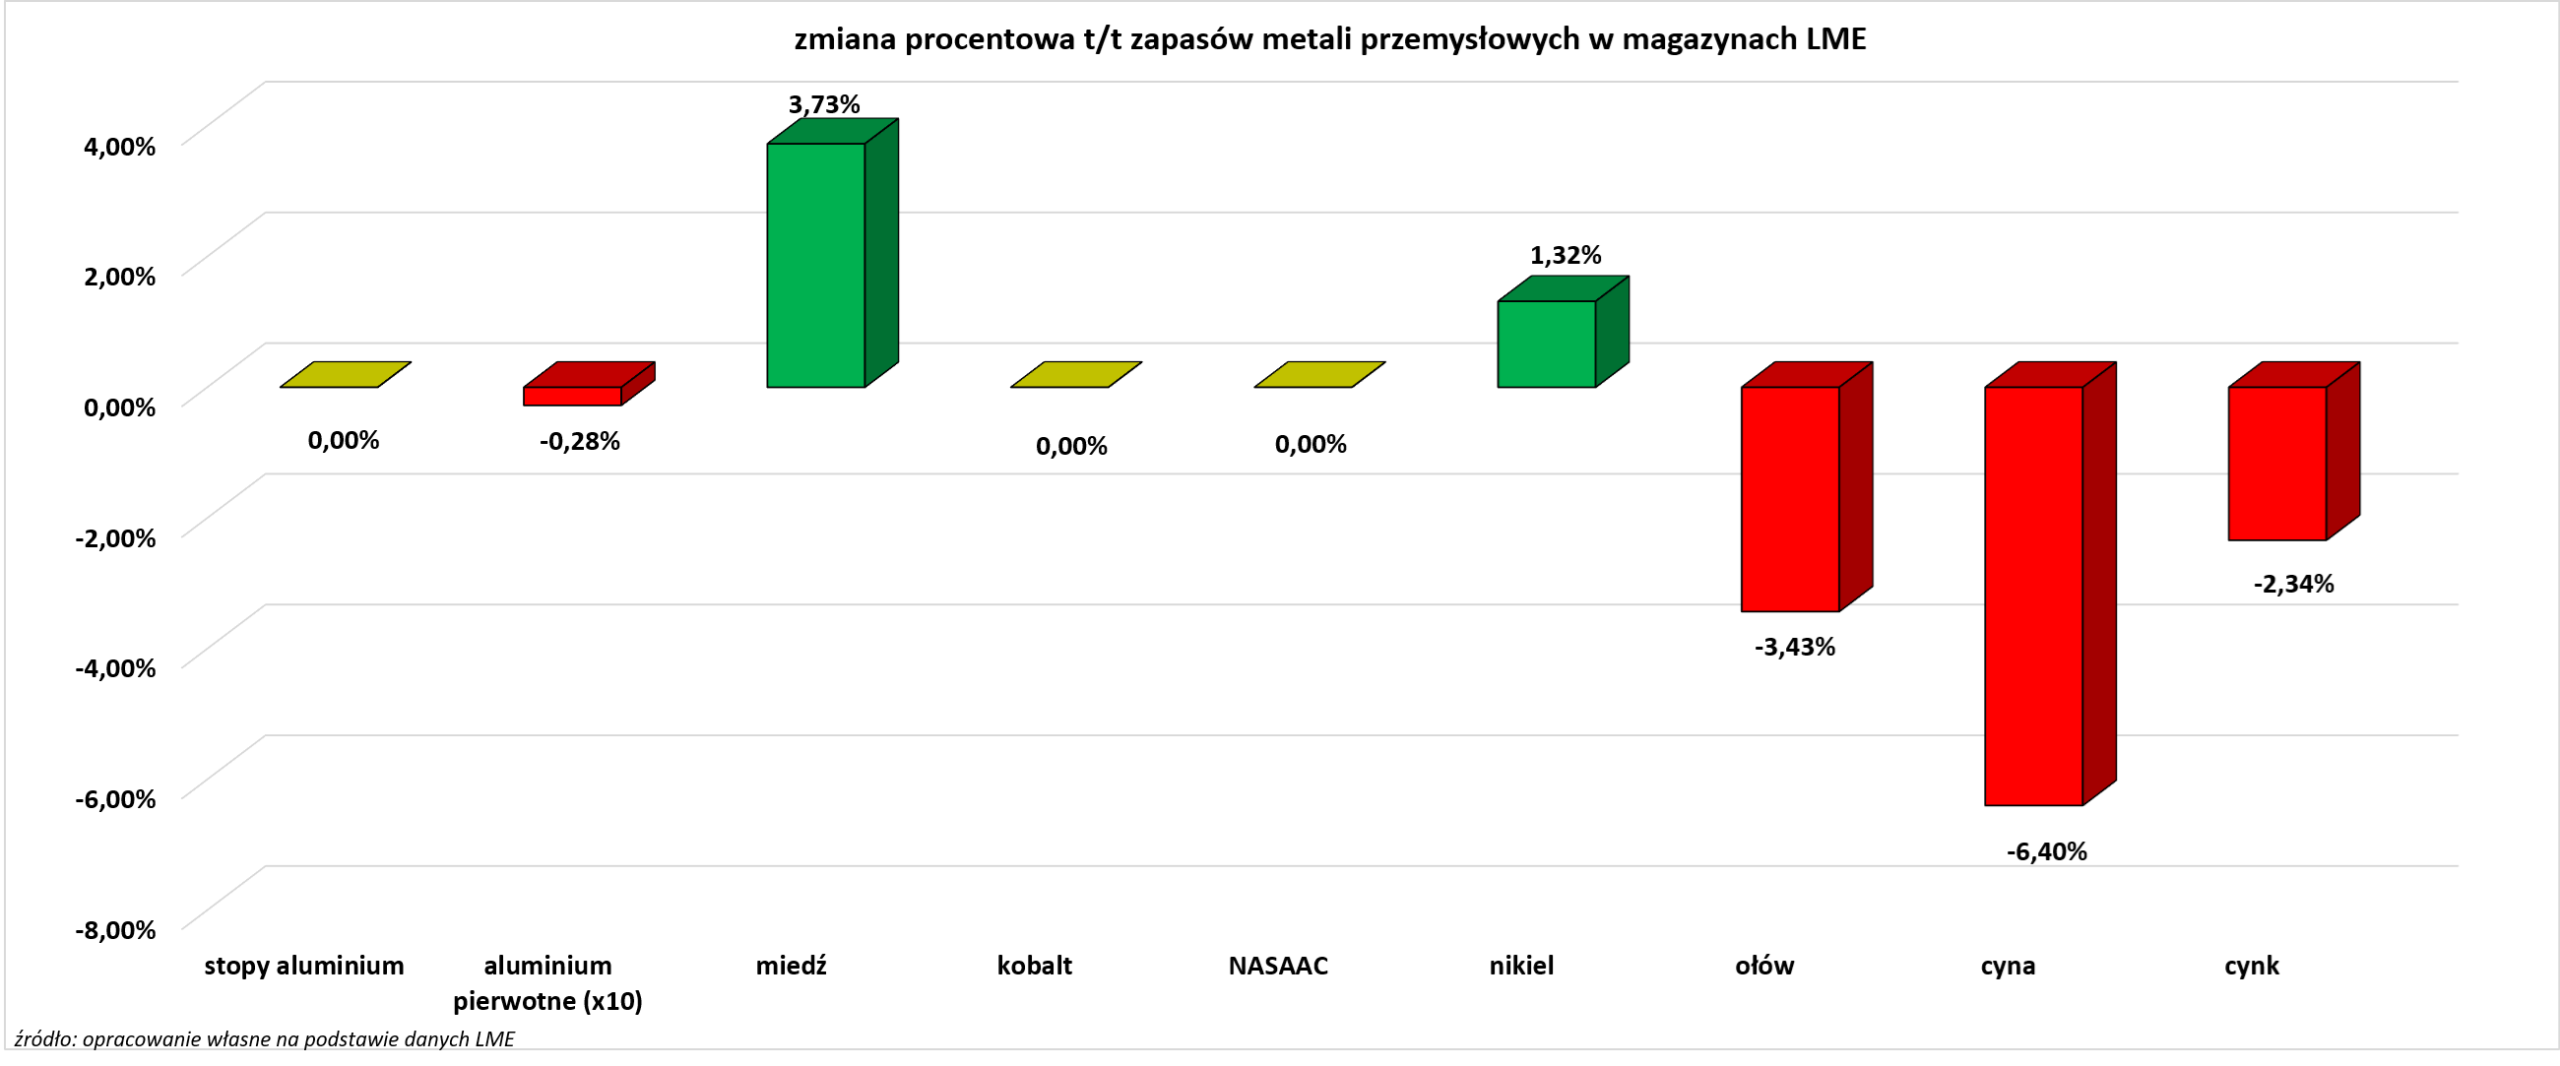
- Tygodniowe zmiany zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
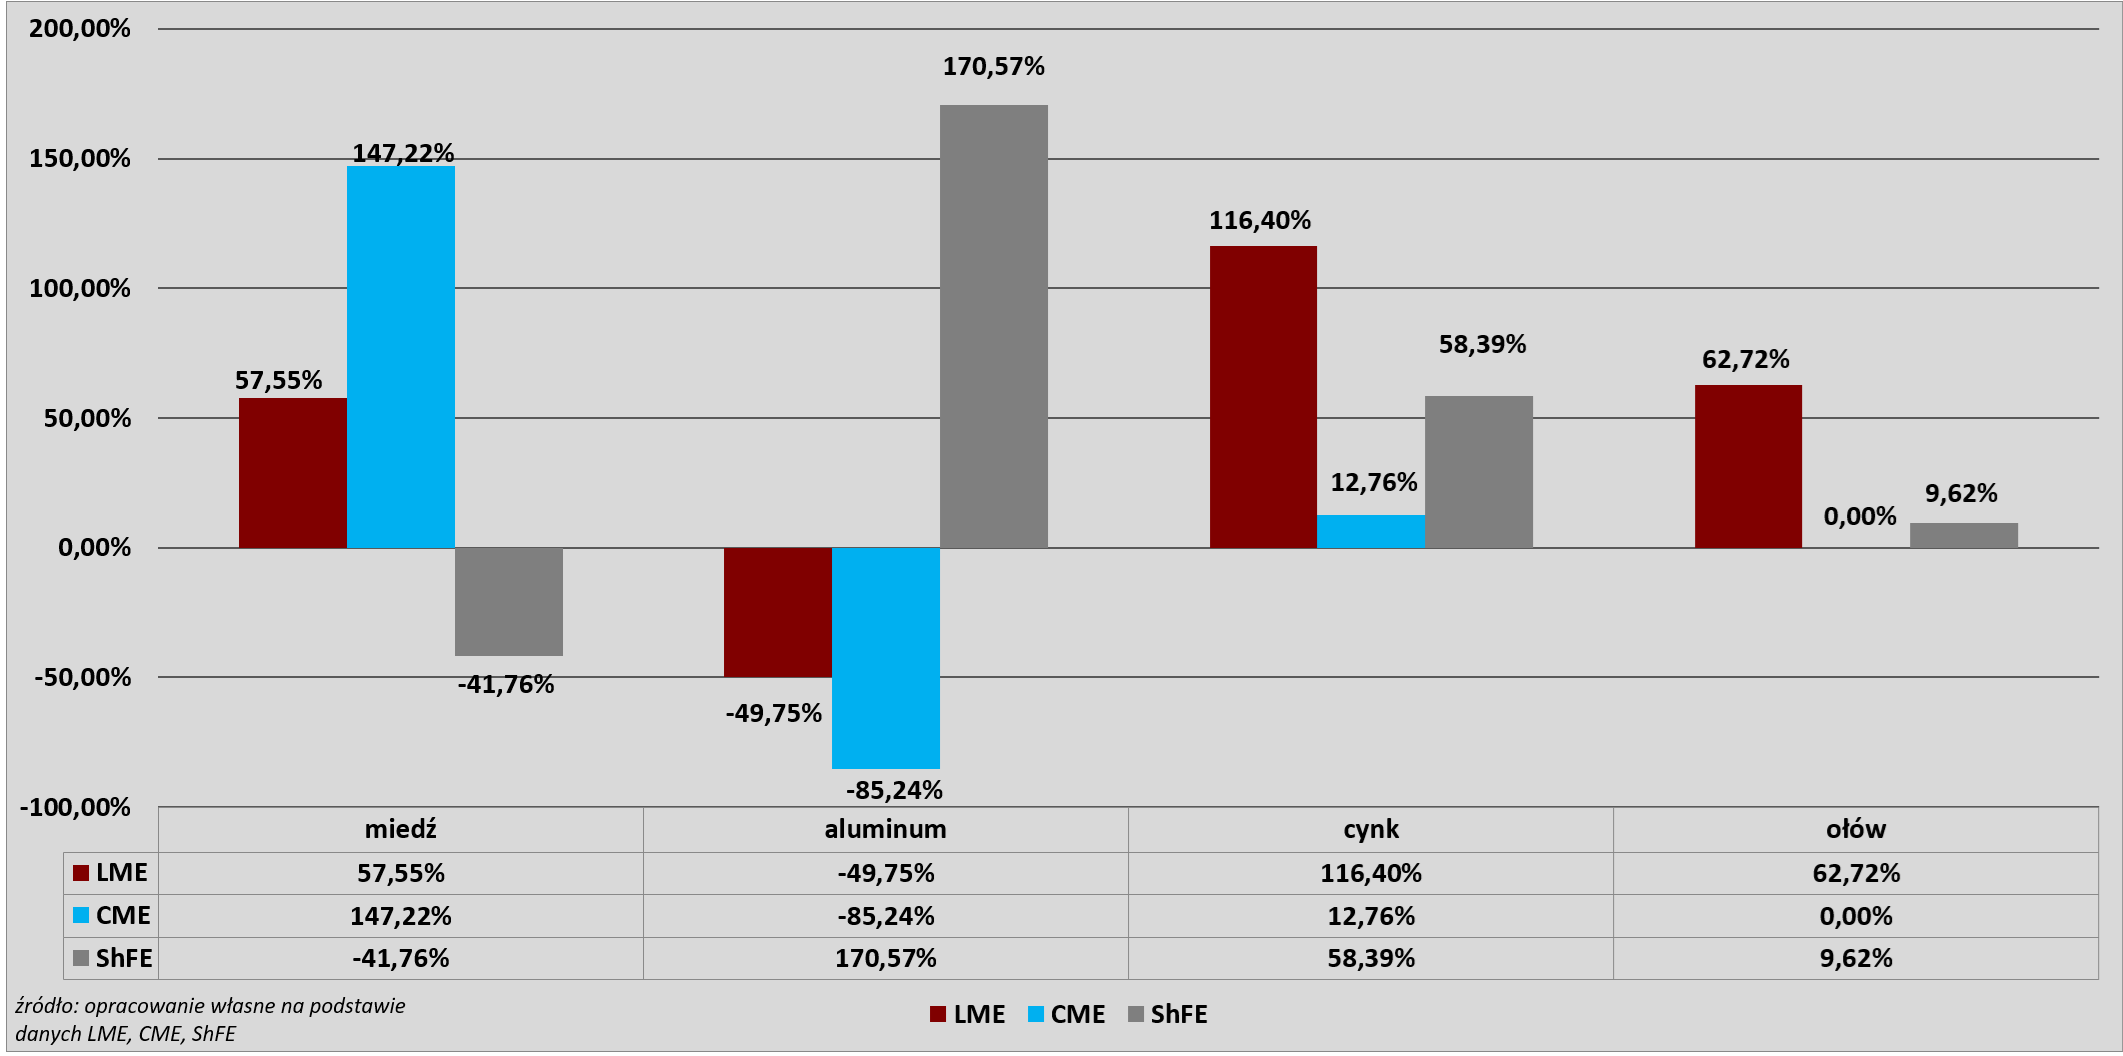
- Roczna zmiana zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
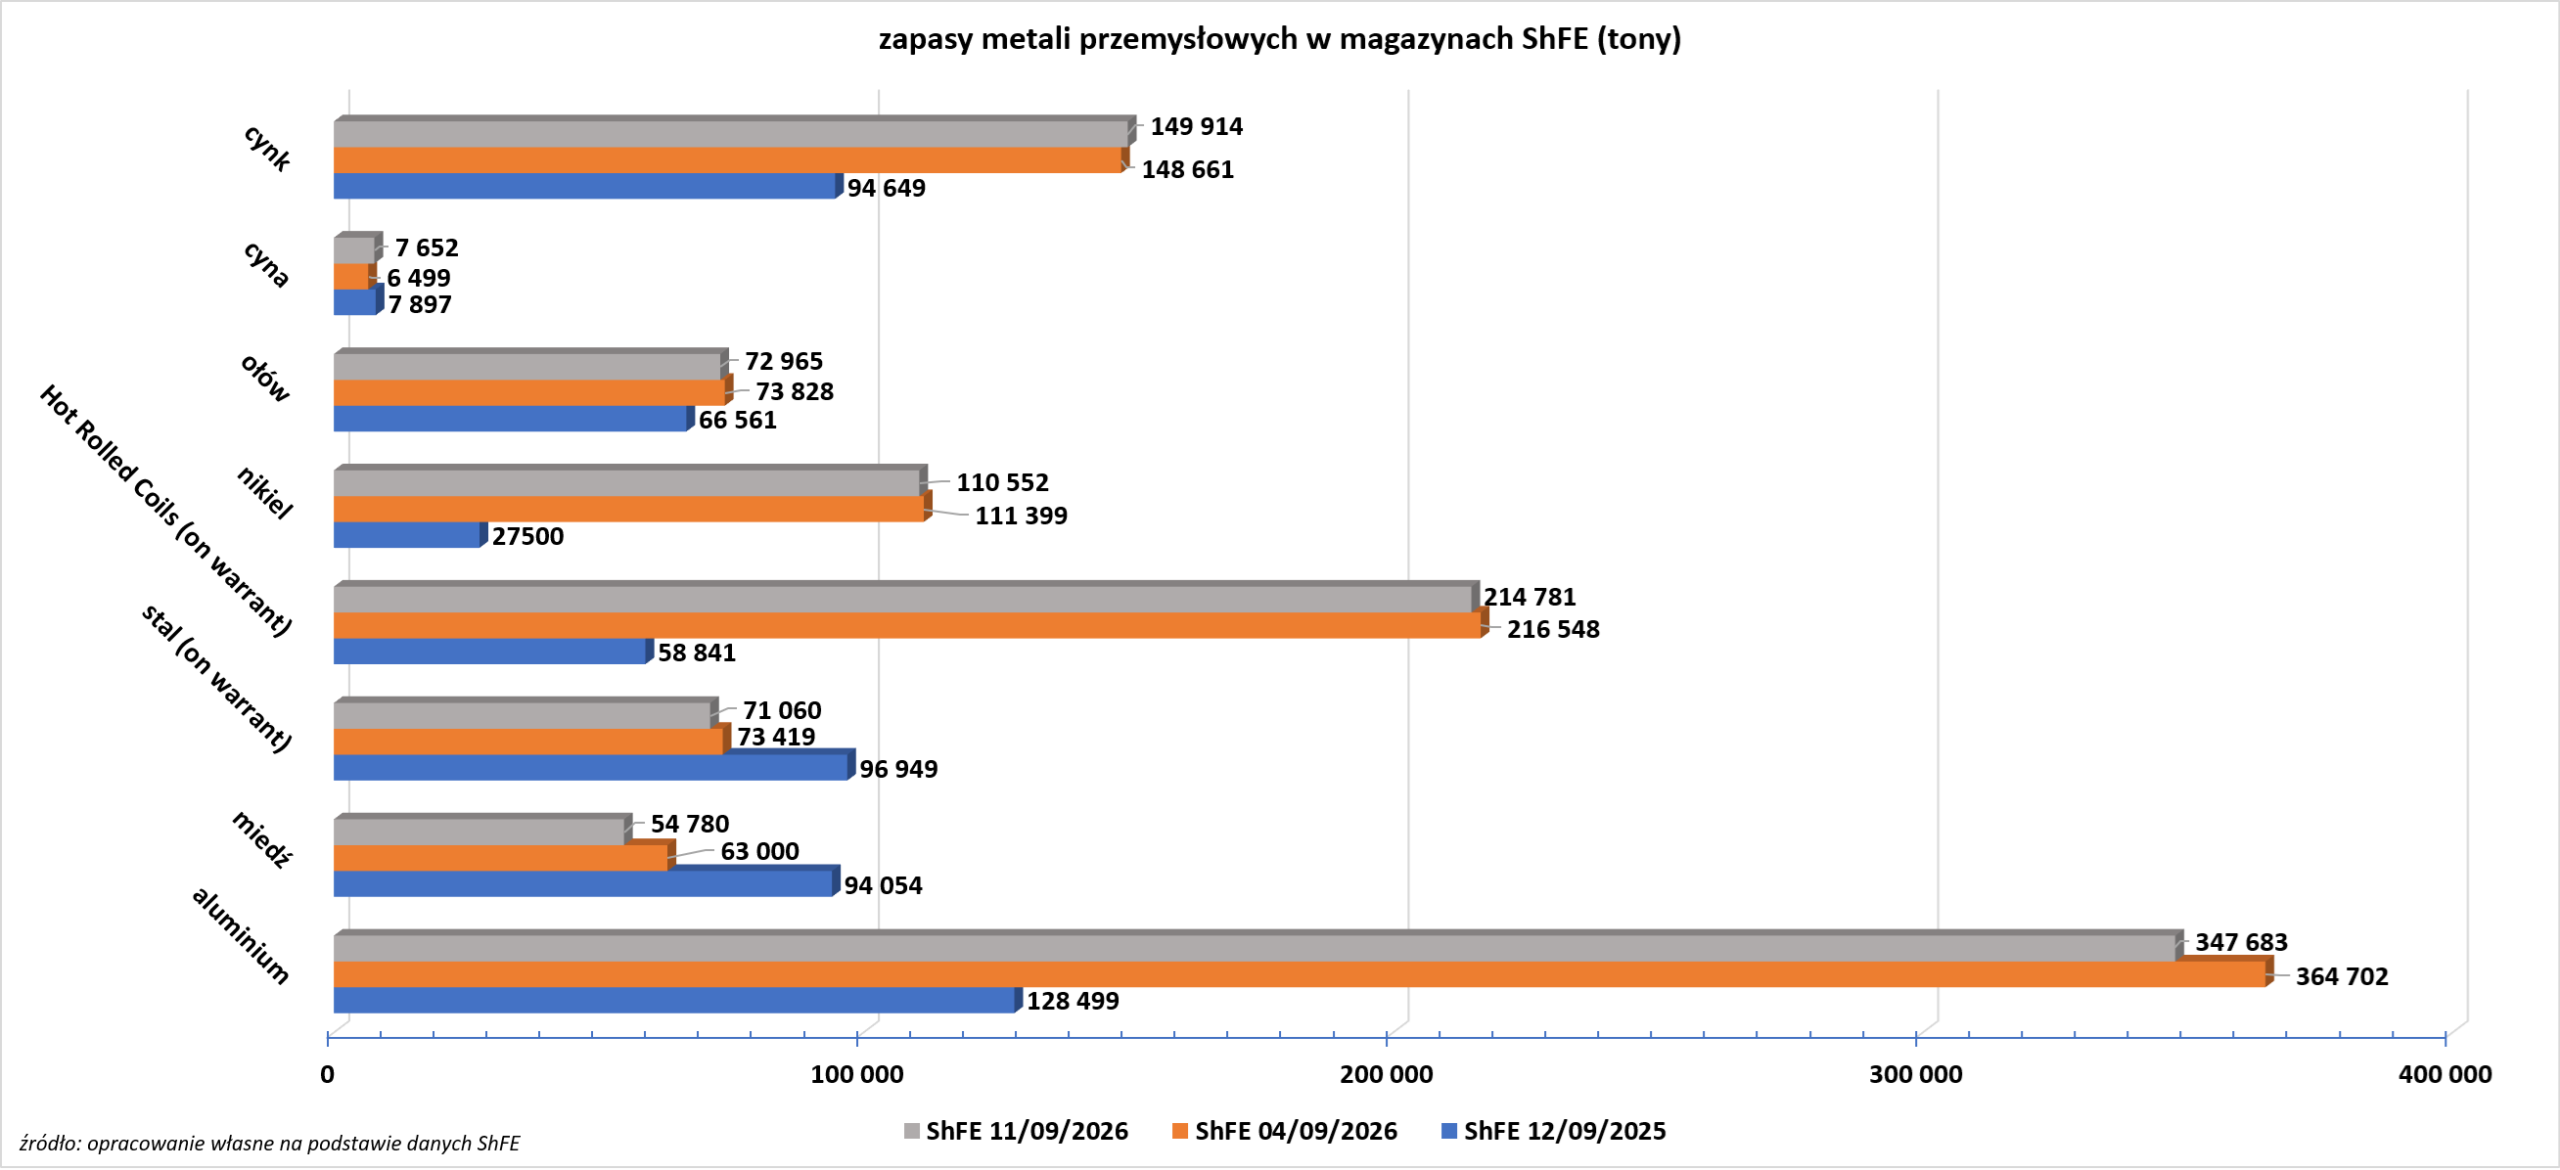
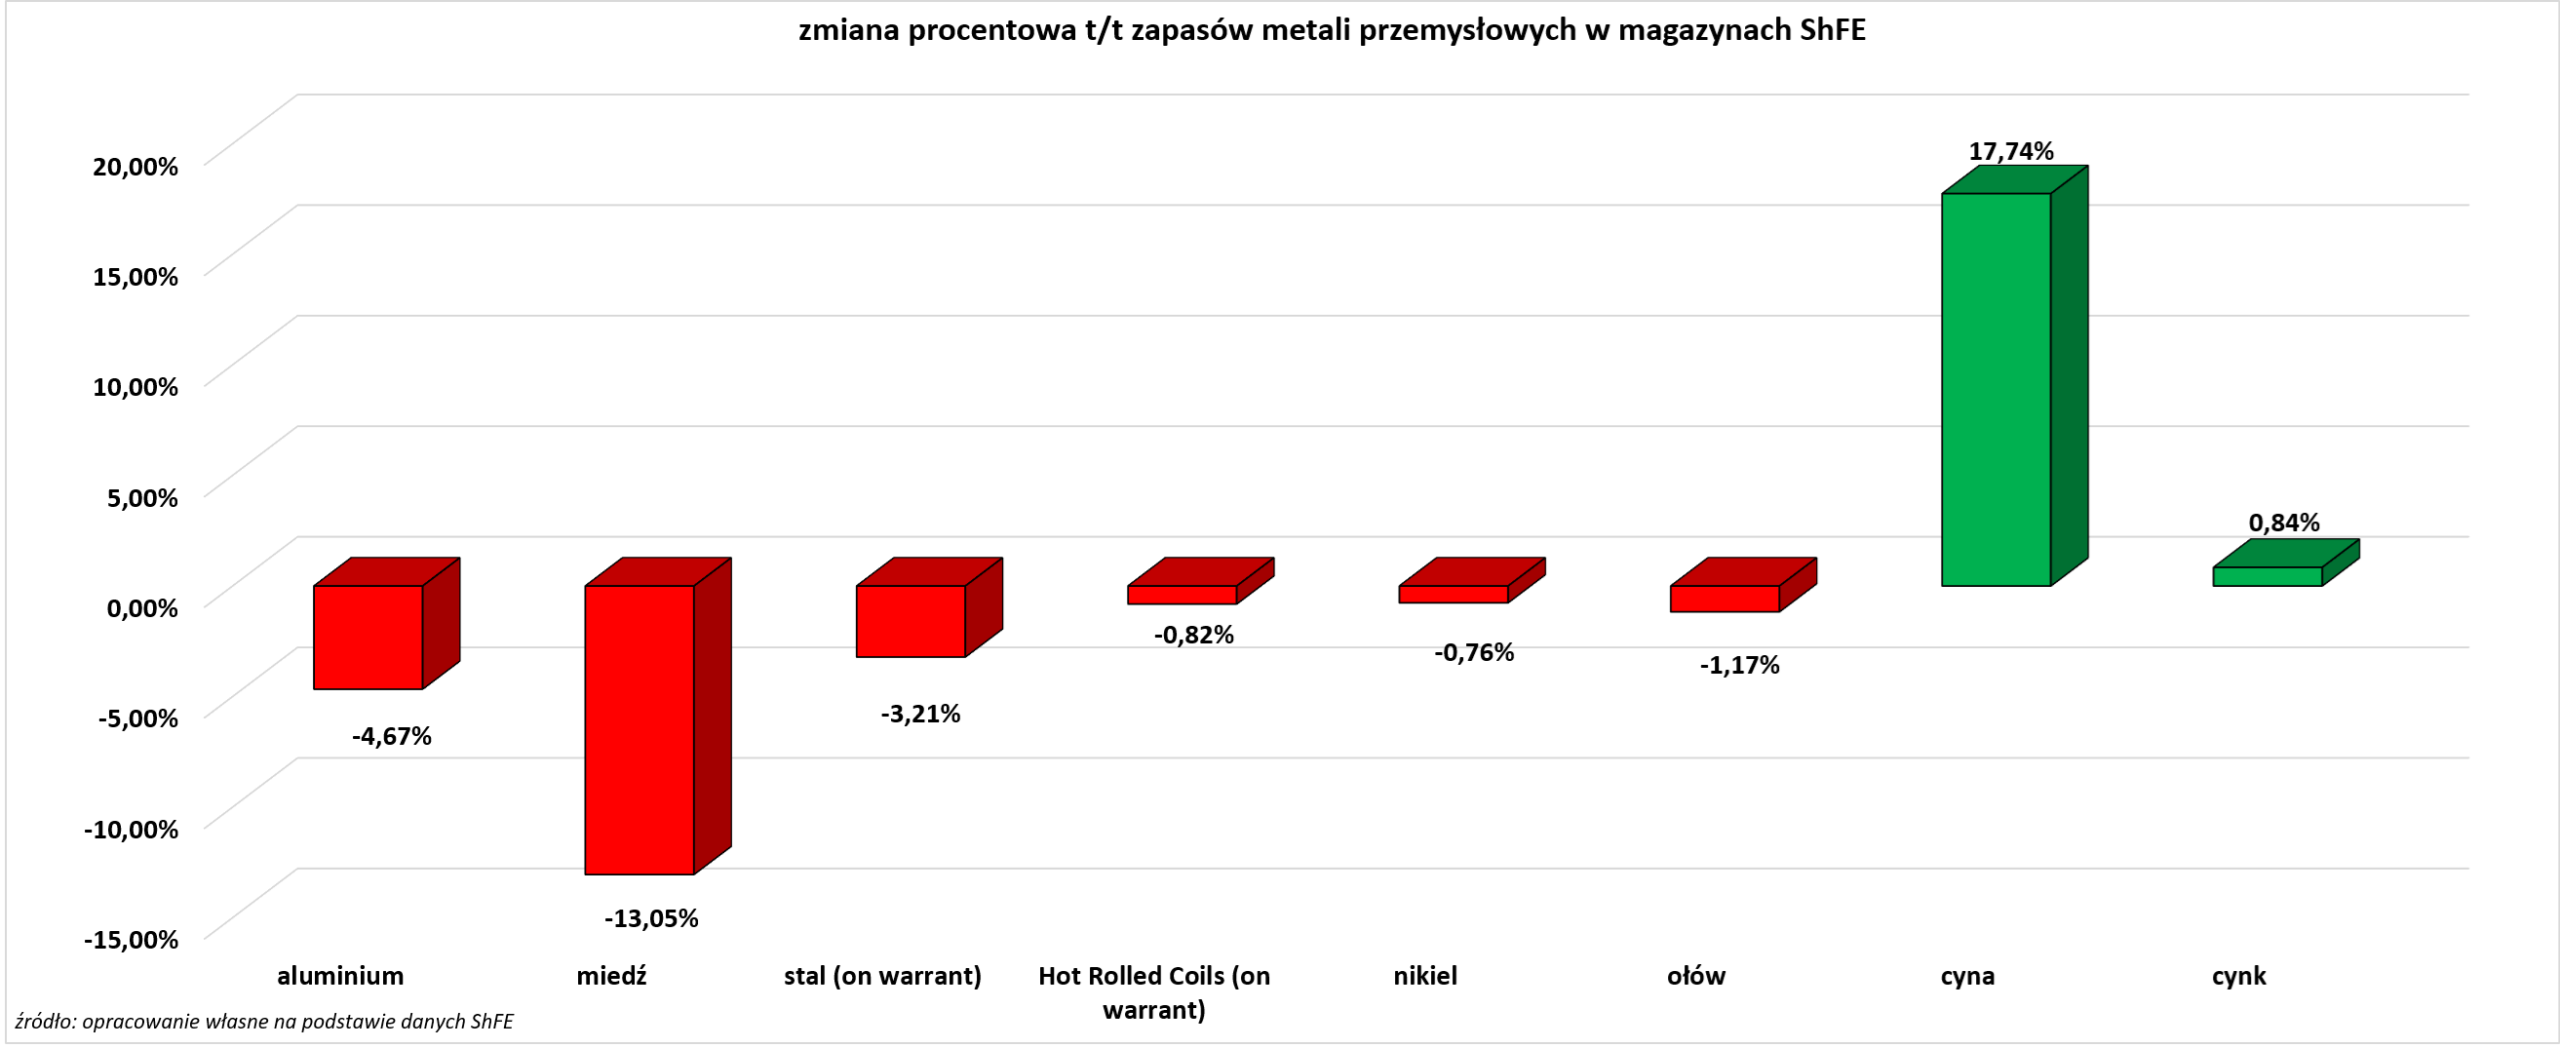
- Zapasy metali przemysłowych w magazynach Szanghajskiej Giełdy (ShFE):
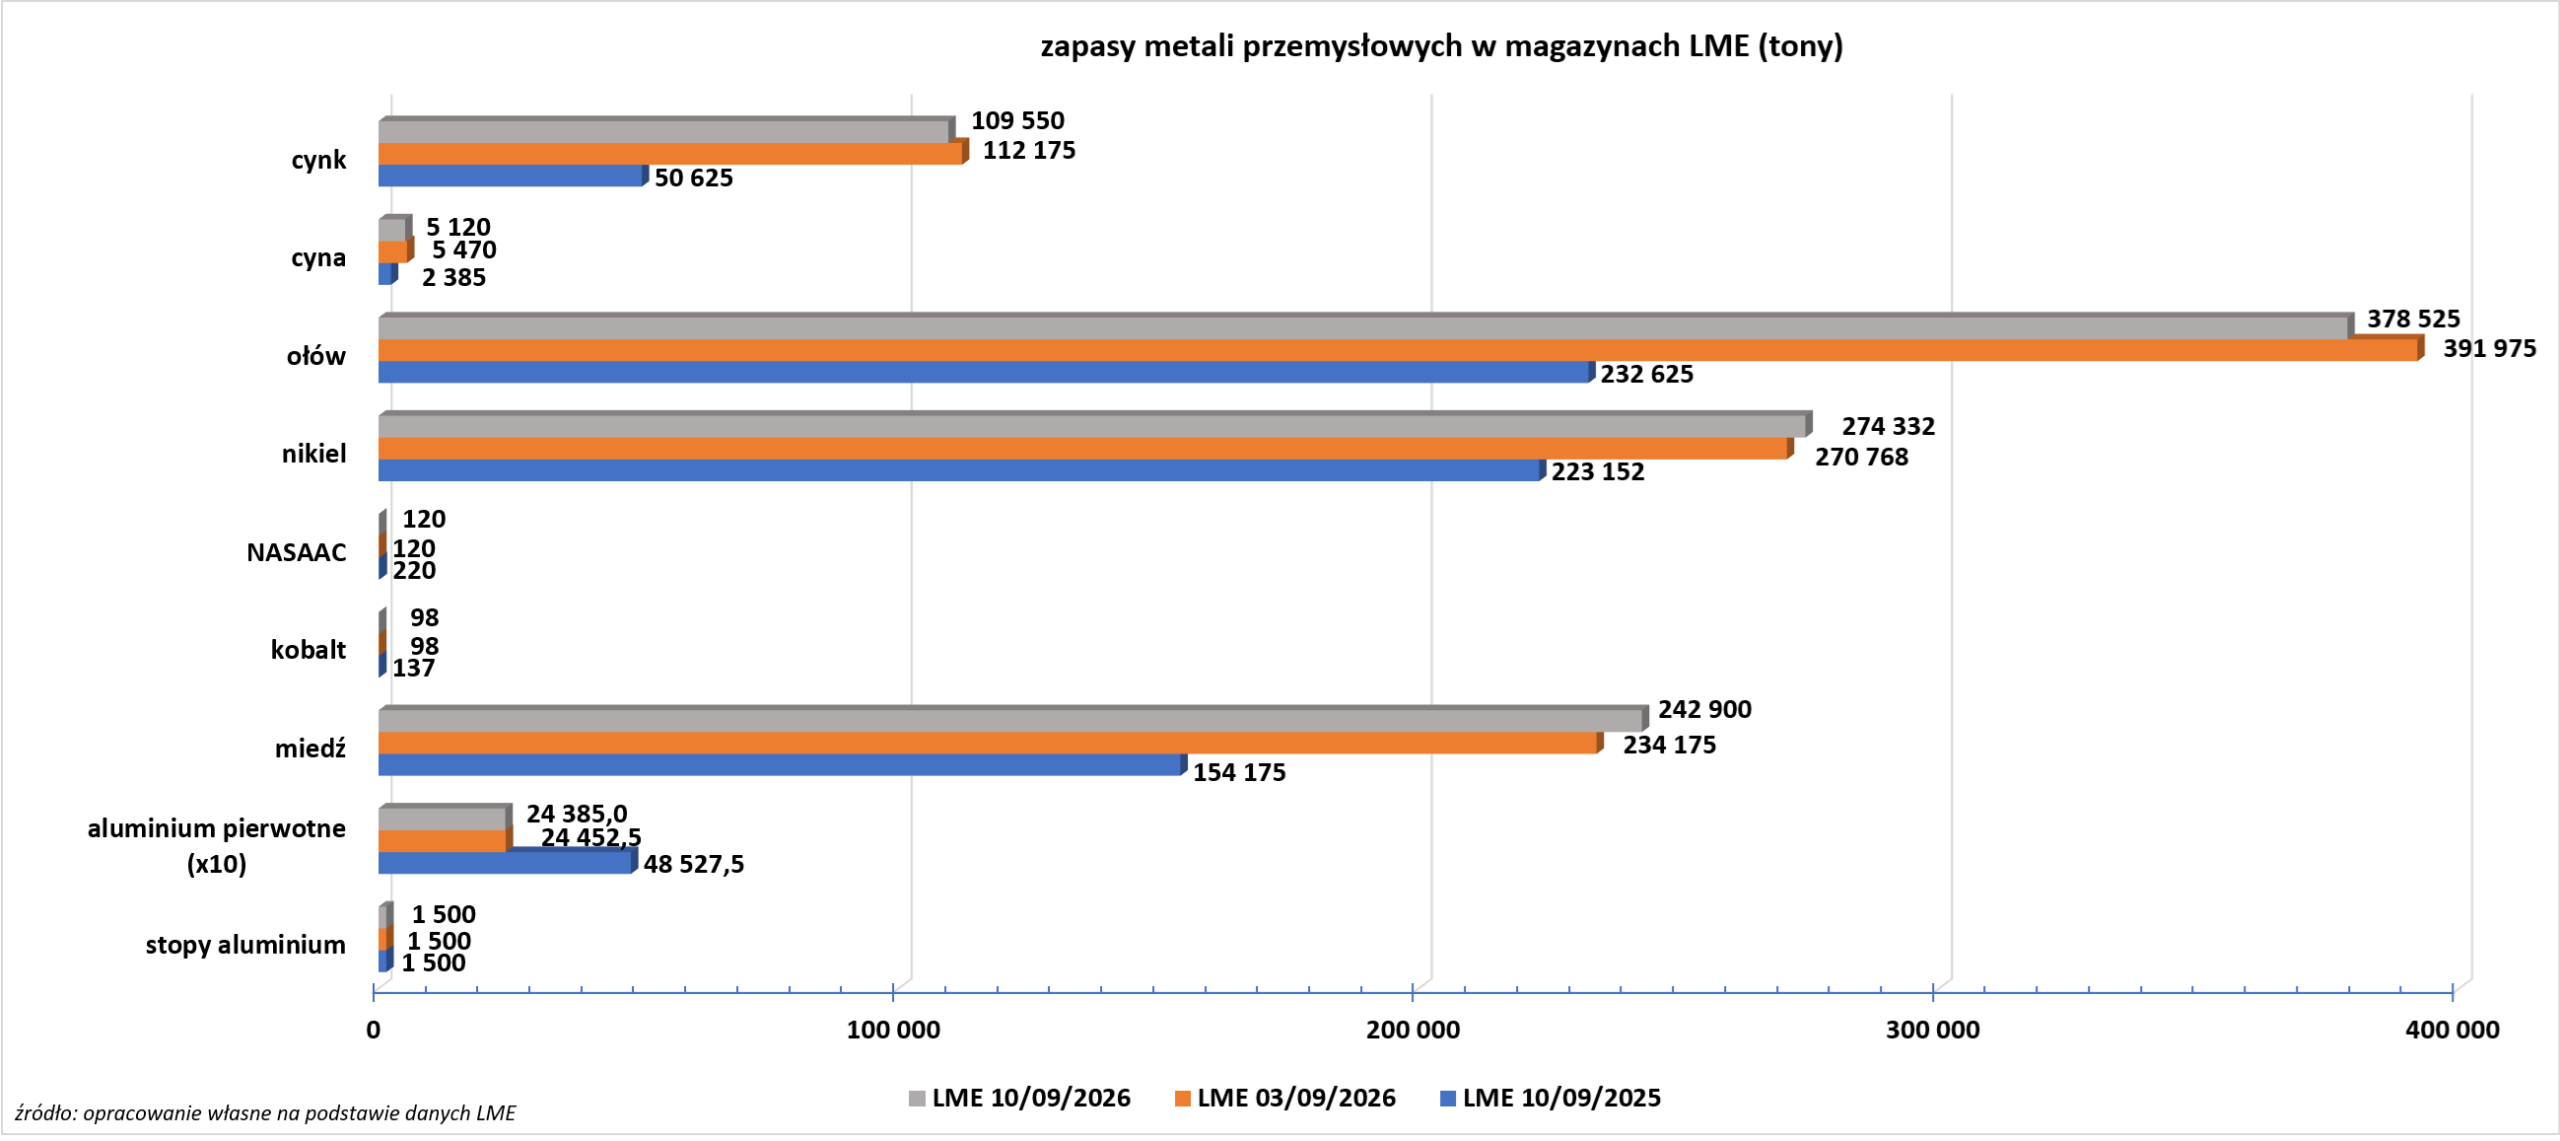
- Zapasy metali przemysłowych w magazynach Londyńskiej Giełdy Metali (LME):
Omówienie aktualności
Program Surowcowe info od lipca 2020 roku pojawia się na moim osobistym kanale YouTube. Prócz tego w ramówce mojego kanału są materiały typu short, raporty pogodowe, odcinki specjalne czy także video tylko dla wspierających, m. in. cykl Surowcowy radar. Zachęcam do subskrypcji, a najnowszy odcinek znajdziecie poniżej:🔽
Statystyki
Od niedzieli do czwartku około 19:30 na moich social mediach (Facebook oraz Twitter) są publikowane statystyki intraday’owe dotyczące kierunku ceny na następny dzień. Z surowców wśród statystyk jest złoto, gaz ziemny, ropa Brent oraz ropa WTI. Wyjaśnienie potencjału tych danych znajdziecie w tym artykule.