

Anglo American|Antofagasta|bawełna|benzyna (gasoline)|BHP Group|cukier|drób|Equinor|FED|gaz ziemny|Glencore|jęczmień|kakao|kawa|kukurydza|metale przemysłowe|miedź|MMG Ltd|newsy krajowe|nikiel|ogólne informacje|olej orzechowy|olej palmowy|olej sojowy|OPEC|pozostałe rośliny oleiste|pszenica|raporty|ropa naftowa|ryż|rzepak|Shell PLC|słoneczniki|soja|sok pomarańczowy|spółki surowcowe|Südzucker|USA|USDA (pozostałe)|USDA Crop production|USDA World Markets & Trade|węgiel|wieprzowina|wołowina|złoto
USDA przyznała mi rację! Ale czy znów mylą się gdzie indziej? (aktualności surowcowe – 12 października 2026)
Zapraszam na kolejny zestaw aktualności surowcowych!
nie chcesz czytać?
kliknij by przejść od razu do odcinka programu Surowcowe info
Słowniczek
- pp – punkt procentowy
- b/z – bez zmian
- t/t – zmiana wartości względem poprzedniego tygodnia
- m/m – zmiana wartości względem poprzedniego miesiąca
- q/q – zmiana wartości względem poprzedniego kwartału
- r/r – zmiana wartości względem poprzedniego roku
- s/s – zmiana wartości względem poprzedniego sezonu (w przypadku surowców mających sezon na przełomie roku kalendarzowego)
W dzisiejszych aktualnościach:
- ogólne informacje
- raporty
- kawa
- cukier
- kakao
- bawełna
- sok pomarańczowy
- ogólne rolne
- pszenica
- kukurydza
- ryż
- soja
- pozostałe rośliny oleiste
- pozostałe zboża
- wieprzowina, wołowina, drób i ryby
- nawozy sztuczne
- ropa naftowa
- gaz ziemny
- węgiel
- kamienie szlachetne
- złoto
- miedź
- pozostałe metale przemysłowe
- Stany magazynowe metali przemysłowych
- omówienie aktualności (YouTube)
Ogólne informacje
- W przyszłym tygodniu (19 – 23 października) nie będzie publikacji na mojej stronie.
- Według sondażu, wskaźnik poparcia dla Trumpa na miesiąc przed wyborami uzupełniającymi wynosi 32%, co jest najniższym wynikiem w historii.
- Amerykańscy producenci w Zatoce Meksykańskiej wstrzymali produkcję około 1,5 miliona baryłek ropy naftowej i 1,3 miliarda stóp sześciennych gazu ziemnego dziennie z powodu huraganu Isaias. Według Marine Minerals Administration, wstrzymania produkcji stanowią odpowiednio prawie 72% i 59% amerykańskiej produkcji ropy naftowej i gazu ziemnego w Zatoce Meksykańskiej. Agencja poinformowała, że ewakuowano personel ze 129 platform produkcyjnych, co stanowi 35% z 371 obsługiwanych platform w Zatoce Meksykańskiej. Według US Energy Information Administration, federalne amerykańskie platformy wiertnicze na morzu w Zatoce Meksykańskiej produkują około 2 milionów baryłek ropy dziennie, co stanowi około 15% całkowitej produkcji ropy naftowej w USA. Region produkuje również średnio około 2,1 miliarda stóp sześciennych gazu ziemnego dziennie, co stanowi około 4% produkcji krajowej w USA. Isaias, pierwszy huragan sezonu atlantyckiego 2026, wzmocnił się do huraganu kategorii 3 i przesuwa się na północny wschód. Według Narodowego Centrum Huraganów (National Hurricane Center), spodziewane jest osłabienie po dotarciu do lądu. Energy Aspects szacuje, że na trasie huraganu znajduje się około 500 000 baryłek dziennej zdolności rafineryjnej, w tym rafineria w Pascagoula w stanie Missisipi.
- Trump stwierdził, że USA prowadzi „produktywne rozmowy” z Iranem i stwierdził, że nie planuje żadnego ataku przed wyborami do Kongresu 3 listopada. Wcześniejsze doniesienia medialne wskazywały, że taki scenariusz jest brany pod uwagę przez Pentagon. Irańska agencja prasowa Tasnim poinformowała, że minister spraw zagranicznych Abbas Araqchi powiedział, że Teheran analizuje odpowiedź USA na propozycję ponownego otwarcia Cieśniny Ormuz w ciągu siedmiu dni.
- „Stany Zjednoczone prawdopodobnie próbują wywierać presję, aby skłonić Iran do negocjacji, ale nie możemy wykluczyć możliwości kolejnej rundy ataków. Inwestorzy z pewnością nie wydają się podejmować ryzyka” – powiedział główny analityk rynku IG, Chris Beauchamp.
- Syria rozważała udzielenie pomocy wojskowej kluczowej Arabii Saudyjskiej w związku z eskalacją konfliktu z wspieranymi przez Iran Huti w Jemenie, poinformował przedstawiciel USA i syryjski wojskowy poinformowany o tej sprawie. Rozważane opcje obejmują pomoc obronną lub rozmieszczenie sił w charakterze ofensywnym, aby wesprzeć wspierane przez Arabię Saudyjską wojska jemeńskie, podały źródła.
- Londyńska Giełda Metali (LME) powinna zezwolić swoim członkom na rozliczanie transakcji w juanach offshore, ponieważ chińska waluta zyskuje na znaczeniu dla azjatyckich przepływów handlowych – powiedział agencji Reuters Marc Bailey, prezes Sucden Financial. Londyn, obok Hongkongu i Singapuru, jest głównym ośrodkiem juana offshore (CNH), którym handluje się poza Chinami kontynentalnymi. Około 30% wszystkich transakcji na 149-letniej giełdzie LME jest związane z Chinami, największym na świecie konsumentem i producentem metali przemysłowych. Od czerwca członkowie LME Clear mogą wpłacać depozyty zabezpieczające – depozyty gotówkowe lub zabezpieczenia na pokrycie potencjalnych strat w transakcjach – w juanach offshore do łącznej kwoty 135 milionów juanów (20 milionów dolarów), o 50% więcej niż wcześniej. Teraz Bailey chce, aby LME poszła o krok dalej i zezwoliła brokerom na rozliczanie transakcji w juanach offshore. „Nie chodzi o dedolaryzację. Dolar jest ważny i taki pozostanie. W handlu azjatyckim… CNH staje się alternatywą. Jedną z naszych największych par walutowych jest dolar wobec juana offshore. Ludzie częściej korzystają z CNH niż z jena. Możemy notować kontrakty LME w euro, możemy notować w jenach – można by pomyśleć, że w pewnym momencie powinniśmy mieć możliwość notowania w CNH” – powiedział w wywiadzie Bailey. Stwierdził też, że Sucden jest już bliski wyczerpania limitu LME na księgowanie juana offshore jako marży, argumentując, że rosnące wykorzystanie tej waluty przez klientów świadczy również o zapotrzebowaniu na większe możliwości rozliczeniowe CNH. LME poinformowało, że dąży do maksymalizacji użyteczności swojego rynku dla wszystkich kluczowych uczestników.
- Komisja Europejska wybrała 46 strategicznych projektów surowcowych, które skorzystają z szybszego wydawania pozwoleń i pomocy w ubieganiu się o finansowanie publiczne i prywatne, w ramach wyścigu o dywersyfikację łańcuchów dostaw i zmniejszenie zależności od Chin. UE, podobnie jak inne duże gospodarki zachodnie, jest silnie uzależniona od Chin w zakresie kluczowych minerałów i komponentów, takich jak baterie i pierwiastki ziem rzadkich, wykorzystywane w sektorach obronności, lotnictwa i kosmonautyki, motoryzacji i energii odnawialnej. Postęp w realizacji projektów wybranych w zeszłym roku był powolny, a niektóre z nich miały trudności z realizacją. Komisja poinformowała, że zmobilizowała już ponad 2 miliardy euro z funduszy publicznych, ale deweloperzy ostrzegli w sierpniu, że bez pilnego finansowania kolejne projekty mogą się nie powieść. Komisja ma nadzieję, że priorytetyzacja projektów pomoże blokowi osiągnąć cele określone w Ustawie o surowcach krytycznych z 2024 r., zgodnie z którą UE do 2030 r. ma wydobywać 10%, przetwarzać 40% i poddawać recyklingowi 25% swoich rocznych potrzeb. Projekty są realizowane w 16 krajach UE i obejmują 15 z 17 strategicznych surowców UE, w tym miedź, lit, nikiel, kobalt, mangan, grafit, pierwiastki ziem rzadkich, magnez i wolfram. „Oczekuje się, że 46 nowych projektów będzie wymagało około 21,1 mld euro nakładów inwestycyjnych, pozyskanych z połączenia źródeł publicznych i prywatnych” – poinformowała Komisja. Do najważniejszych projektów należą projekt Zinnwald Lithium w Niemczech, kopalnia Skouries w Grecji, planowana huta aluminium Arctial w Finlandii oraz projekt miedzi Viscaria w Szwecji, a także projekty wspierane przez duże europejskie grupy przemysłowe, takie jak Umicore, Aurubis i Leonardo. Projekty strategiczne nie otrzymują automatycznie finansowania ze środków UE. Komisja stwierdziła, że „ułatwia dostęp” do finansowania UE i pomaga w nawiązywaniu kontaktów między podmiotami odpowiedzialnymi za projekty a kredytodawcami. Najnowszy zestaw projektów następuje po 60 ogłoszonych w zeszłym roku, w tym 13 poza UE, w krajach takich jak Brazylia, Grenlandia i Kazachstan.
- Chcesz uzyskać konto fundowane w firmie proptradingowej Fintokei o wartości nawet $400 000? Skorzystaj z linku i odbierz 10% zniżki na wyzwanie!
- Obecnie istnieje możliwość wspierania moich działań poprzez opcję „wsparcia kanału” na YouTube lub możesz „postawić mi kawę” poprzez tą stronę. Poniedziałkowe programy będą dostępne tylko dla wspierających kanał – dla pozostałych widzów będą udostępnione 24-36 godzin po premierze!
Raporty
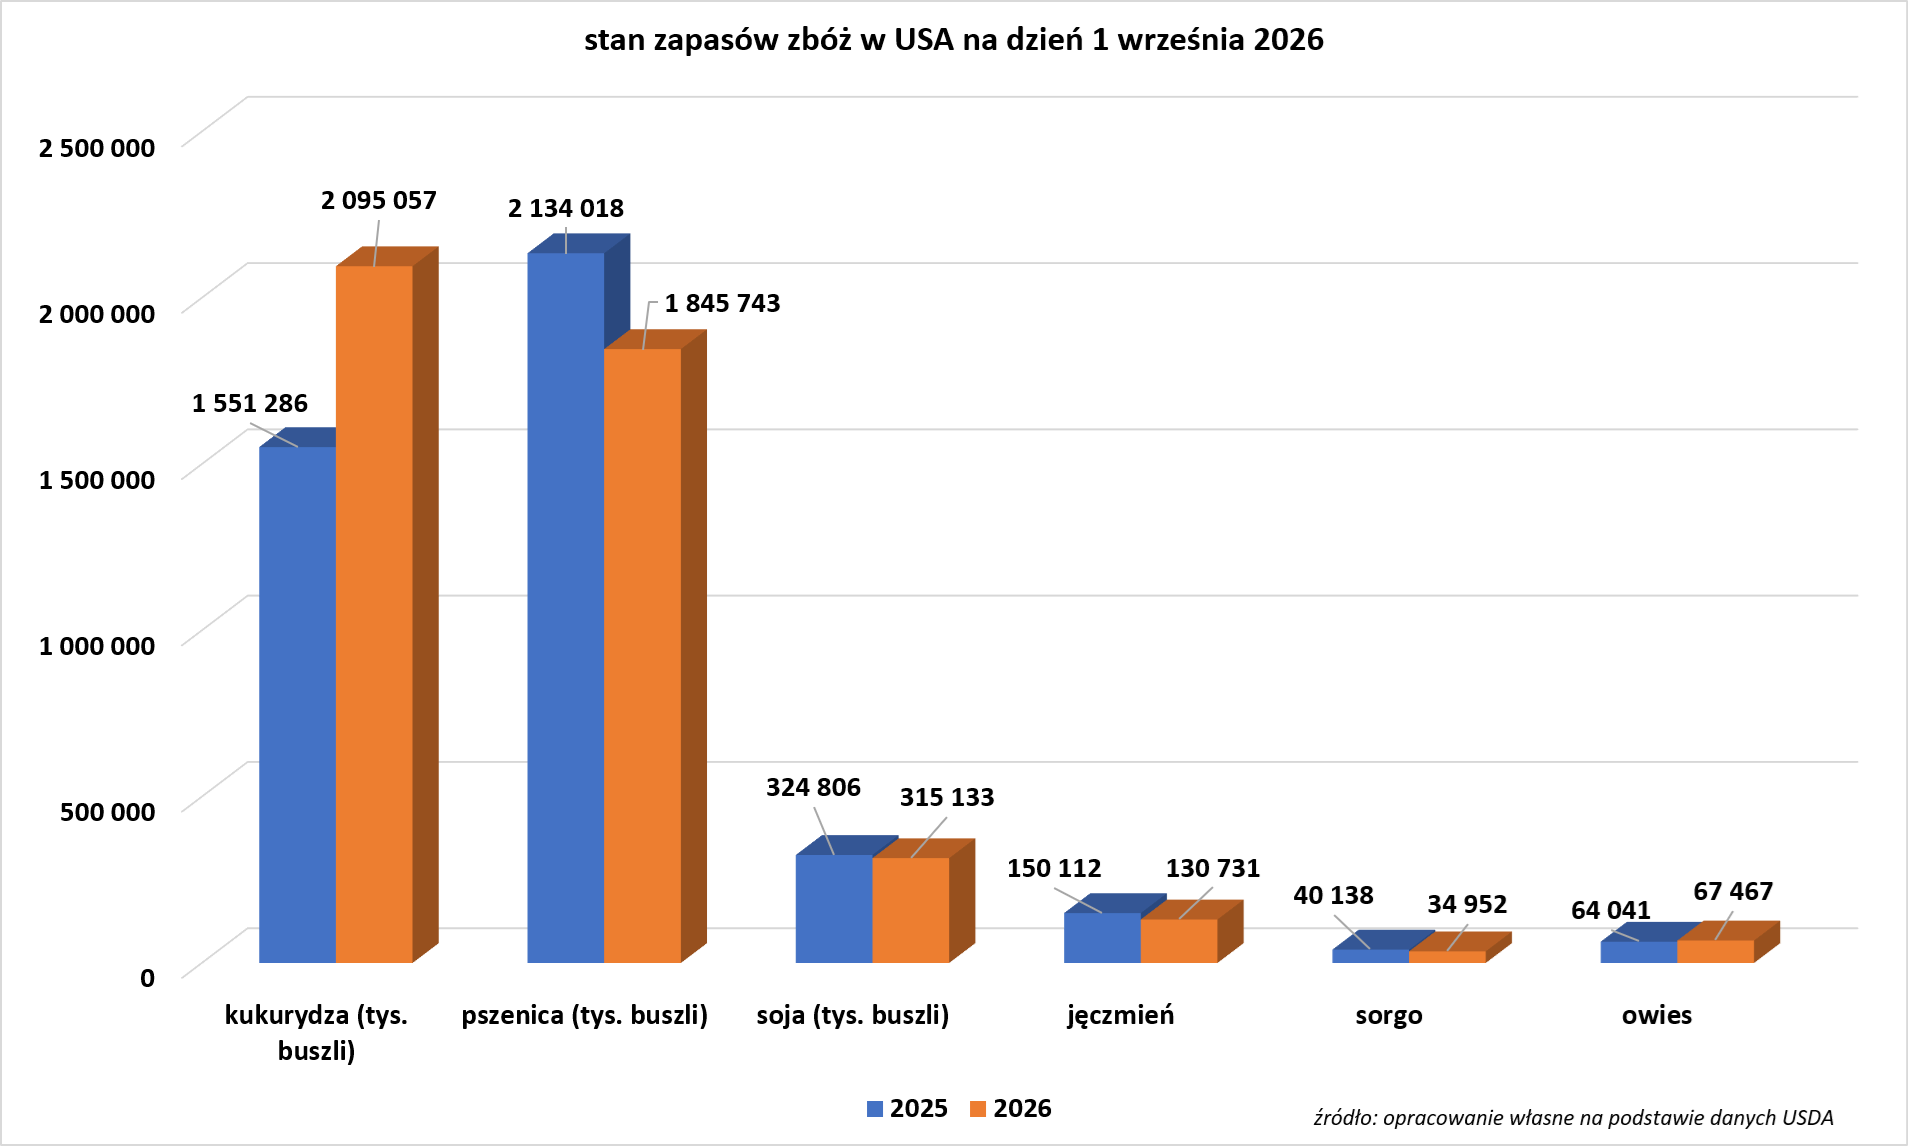
- Stan zapasów zbóż w USA na dzień 1 września 2026 (USDA):
- Dane z raportów USDA są przy poszczególych surowcach rolnych.
Kawa
- Brazylia wyeksportowała we wrześniu 3,58 miliona 60-kilogramowych worków zielonej kawy (+3,2% r/r). Eksport kawy Arabica spadł do 2,77 miliona worków (-7% r/r), podczas gdy dostawy robusty wzrosły do prawie 814 000 worków (+65% r/r). Cecafe poinformowało, że eksportowi z Brazylii sprzyjała niedawna normalizacja handlu ze Stanami Zjednoczonymi, głównym odbiorcą brazylijskiej kawy, po okresie obowiązywania ceł na ten sektor. Nowe zbiory w Brazylii zaczęły docierać do kanałów eksportowych po opóźnieniu zbiorów spowodowanym deszczami. Całkowity eksport kawy, w tym kawy rozpuszczalnej i palonej, osiągnął we wrześniu 3,89 miliona worków (+3% r/r). Przychody z eksportu spadły do 1,28 miliarda dolarów (-7% r/r) z powodu niższych cen światowych, niższej jakości niektórych partii arabiki spowodowanej opadami deszczu oraz większego udziału robusty w eksporcie.
- Firma Cazarini Trading Company stwierdziła, że wokół wpływu El Niño na kawę kręci się cały rynek, dodając, że jak dotąd zbiory w Brazylii są dobre, ale okres od końca października do połowy stycznia będzie kluczowy.
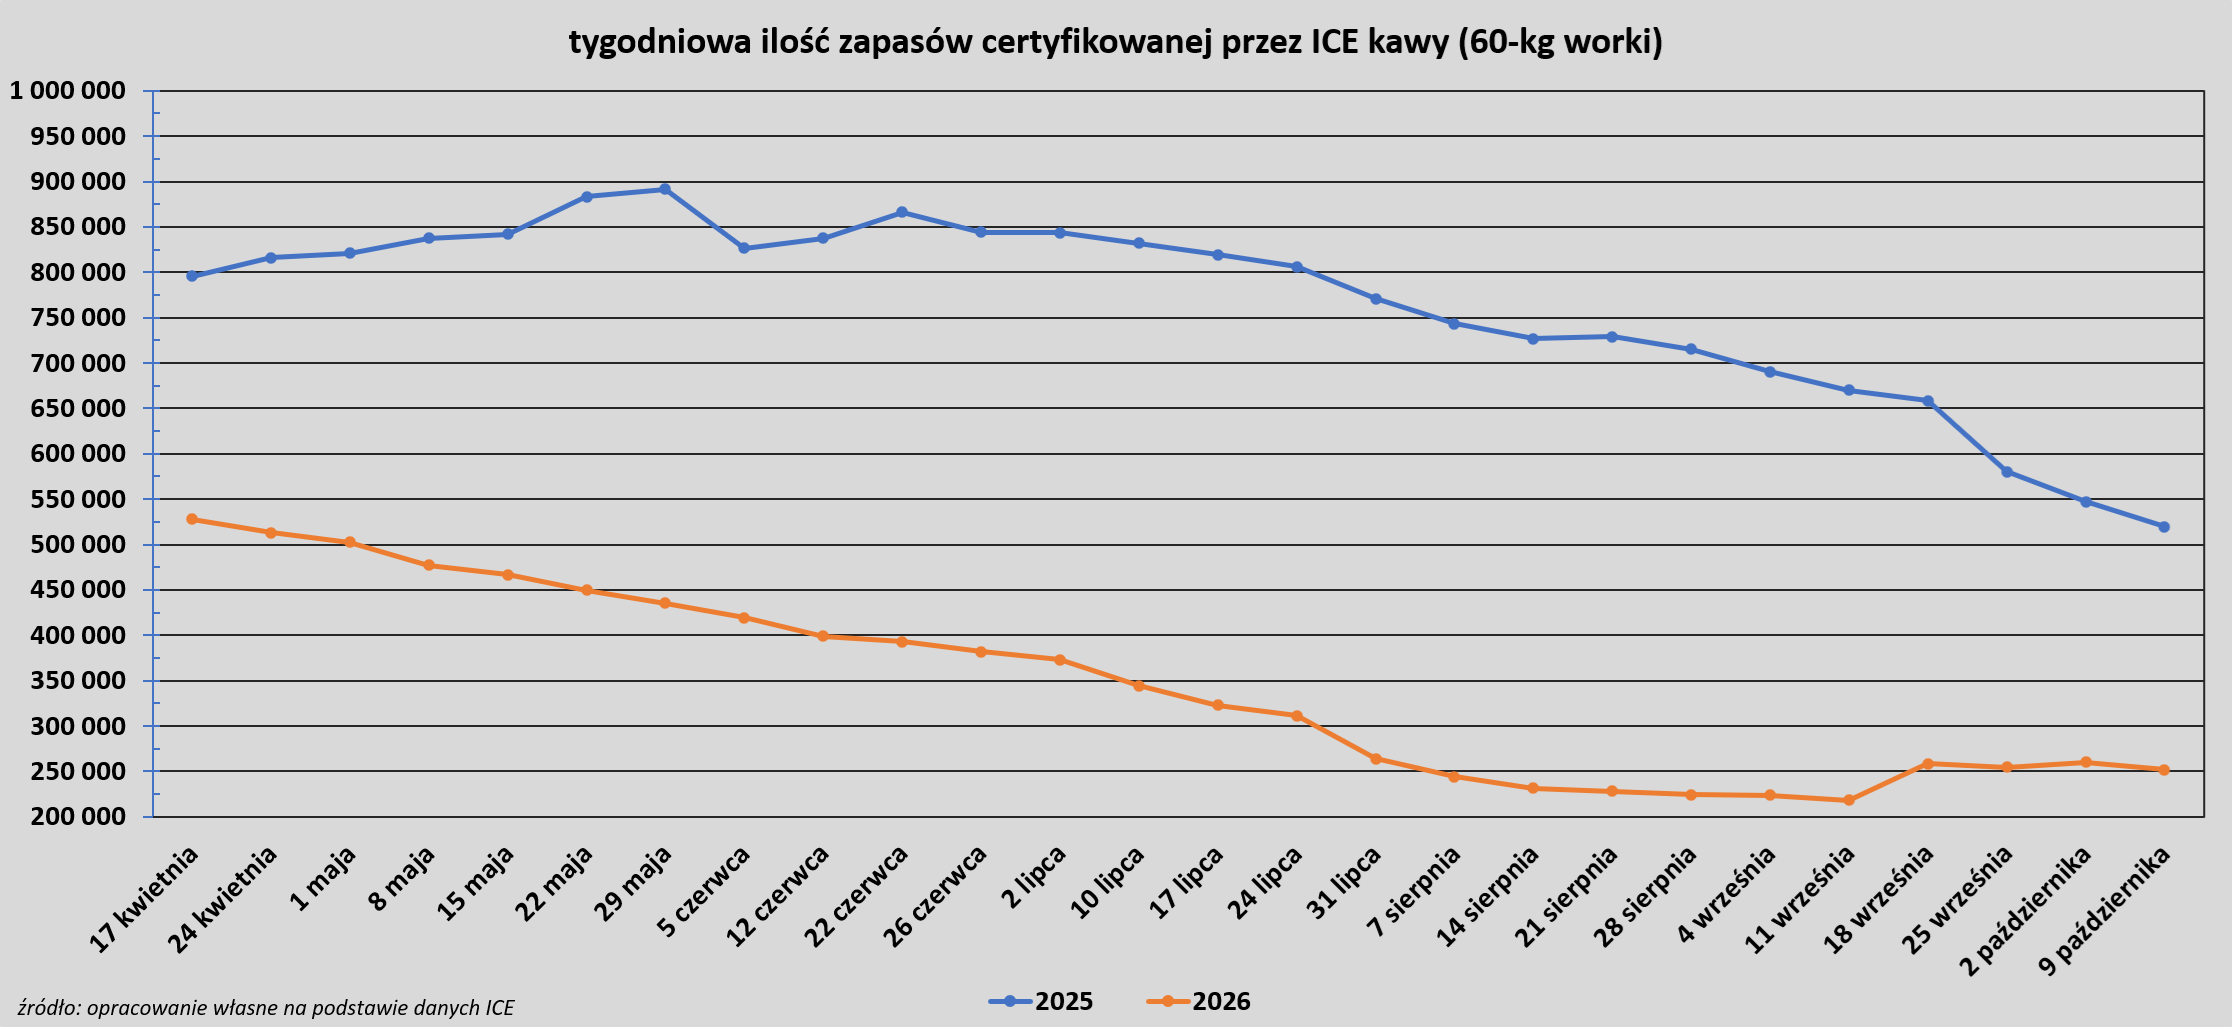
- Zapasy kawy w magazynach ICE spadły (-8,23k t/t), w poprzednim sezonie zmiana wynosiła -27,5k t/t. Zapasy są o -51,49% r/r niższe. Na ocenę jakości oczekuje 12,531 tysiąca worków (-0,01k t/t).
Cukier
- USDA obniżyła prognozę produkcji cukru w USA w sezonie rozpoczynającym się w październiku do 8,76 mln ton krótkich (tona krótka to ~907,18 kg), czyli o 71 tys. ton mniej niż szacowano w zeszłym miesiącu i jest to najniższy wolumen od zbiorów 2019/20. Dotyczy to zarówno buraków cukrowych, jak i trzciny cukrowej z powodu słabych zbiorów spowodowanych przez bardziej suchą niż zwykle pogodę. To piąta z rzędu korekta w dół danych USDA dotyczących produkcji w Stanach Zjednoczonych. USDA spodziewa się, że import osiągnie 3,38 mln ton krótkich w nowym sezonie, w porównaniu z 3,09 mln ton krótkich w sezonie poprzednim. Meksyk ma gwałtownie zwiększyć eksport do USA do 1,18 mln ton krótkich, z 247 tys. ton krótkich w sezonie poprzednim. Konsumpcja ma wynieść ~12,52 mln ton krótkich.
- Dealerzy stwierdzili, że zjawisko pogodowe El Niño przyczyniło się do wzrostu cen cukru. „Nie ma wątpliwości, że to zjawisko klimatyczne, o wyjątkowej intensywności w tym sezonie, mocno uderza w plony na całym świecie: podmokła trzcina w Brazylii, buraki dotknięte suszą w Europie, wstrzymane sadzenie w zachodnich Indiach” – napisał w nocie Deepcore, broker cukru fizycznego.
Kakao
- 15 października poznamy dane o przerobie kakao na najważniejszych rynkach.
- Brazylijscy przetwórcy kakao odnotowali wzrost wolumenu krajowego ziarna kakao do 226 497 ton metrycznych (+25,3% s/s) w sezonie 2025/26, „Wyniki sygnalizują pozytywne zmiany w łańcuchu dostaw, ale konsolidacja tego trendu będzie zależeć od utrzymania produkcji w przyszłych cyklach i konsekwentnego wzrostu popytu” – powiedziała w oświadczeniu Anna Paula Losi, prezes Krajowego Stowarzyszenia Przemysłu Przetwórstwa Kakao (AIPC). Przemiał kakao w trzecim kwartale wyniósł łącznie 53 743 tony (+8,1% q/q; +16,4% r/r). Eksport produktów pochodnych w trzecim kwartale wyniósł łącznie 17 311 ton (+22,1% q/q; +54,3% r/r). Argentyna i Stany Zjednoczone to większość odbiorców, przejmując po ~32% wolumenu każde.
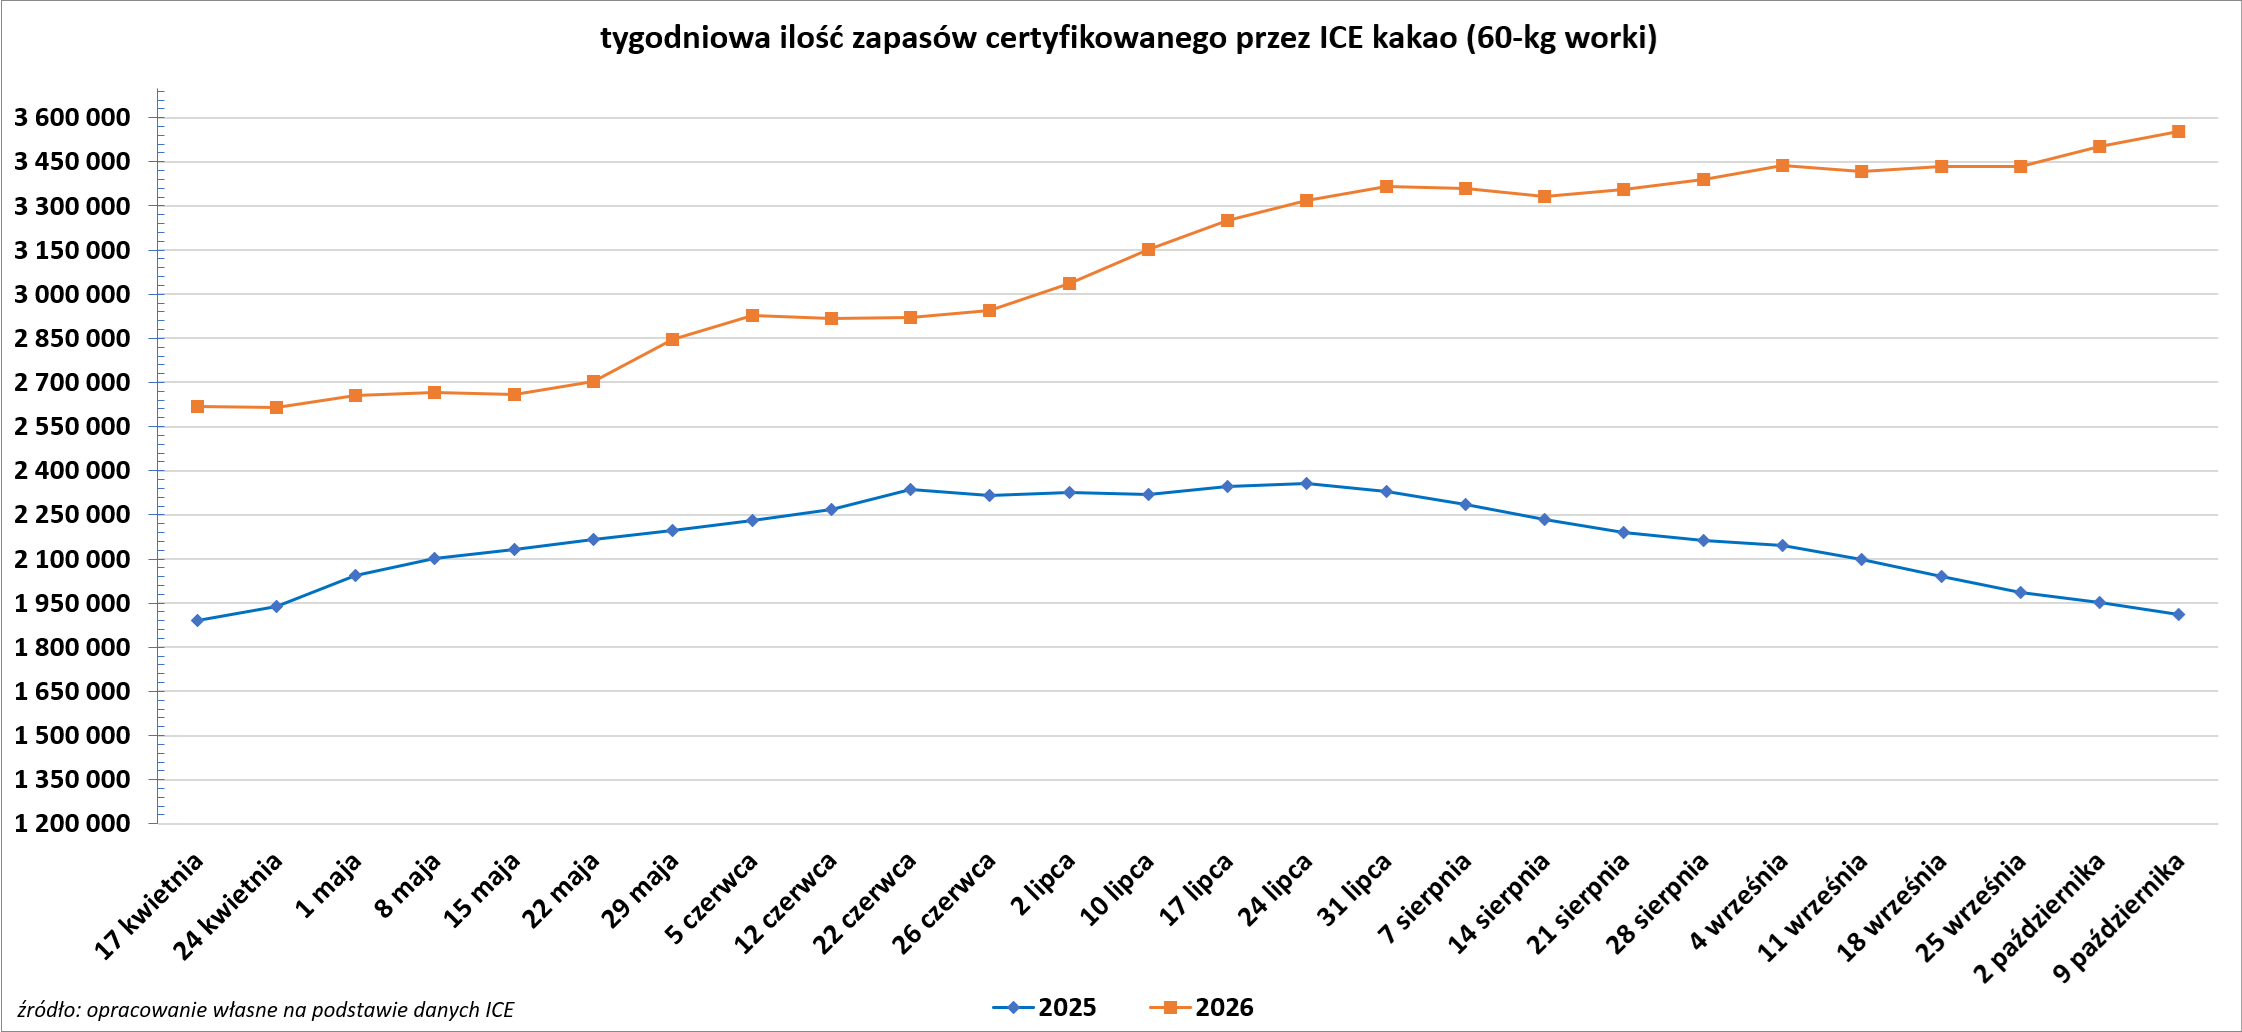
- Zapasy kakao w magazynach ICE wzrosły 2. tydzień z rzędu (+52,84k t/t), w poprzednim sezonie zmiana wynosiła -41,685k t/t. Zapasy są o +85,96% r/r wyższe.
Bawełna
- Globalna produkcja bawełny wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 25,681 mln ton (+0,54% względem poprzedniej prognozy; -3,36% s/s). Globalna konsumpcja ma wynieść 26,798 mln ton (+0,13% względem poprzedniej prognozy; +1,90% s/s). Globalne zapasy mają wynieść 15,389 mln ton (+1,18% względem poprzedniej prognozy; -6,63% s/s). Bilans między produkcją a konsumpcją to deficyt -1,117 mln ton (spadek deficytu o 0,103 mln ton względem poprzedniej prognozy). Bilans stanowi 4,35% globalnej produkcji.
Sok pomarańczowy
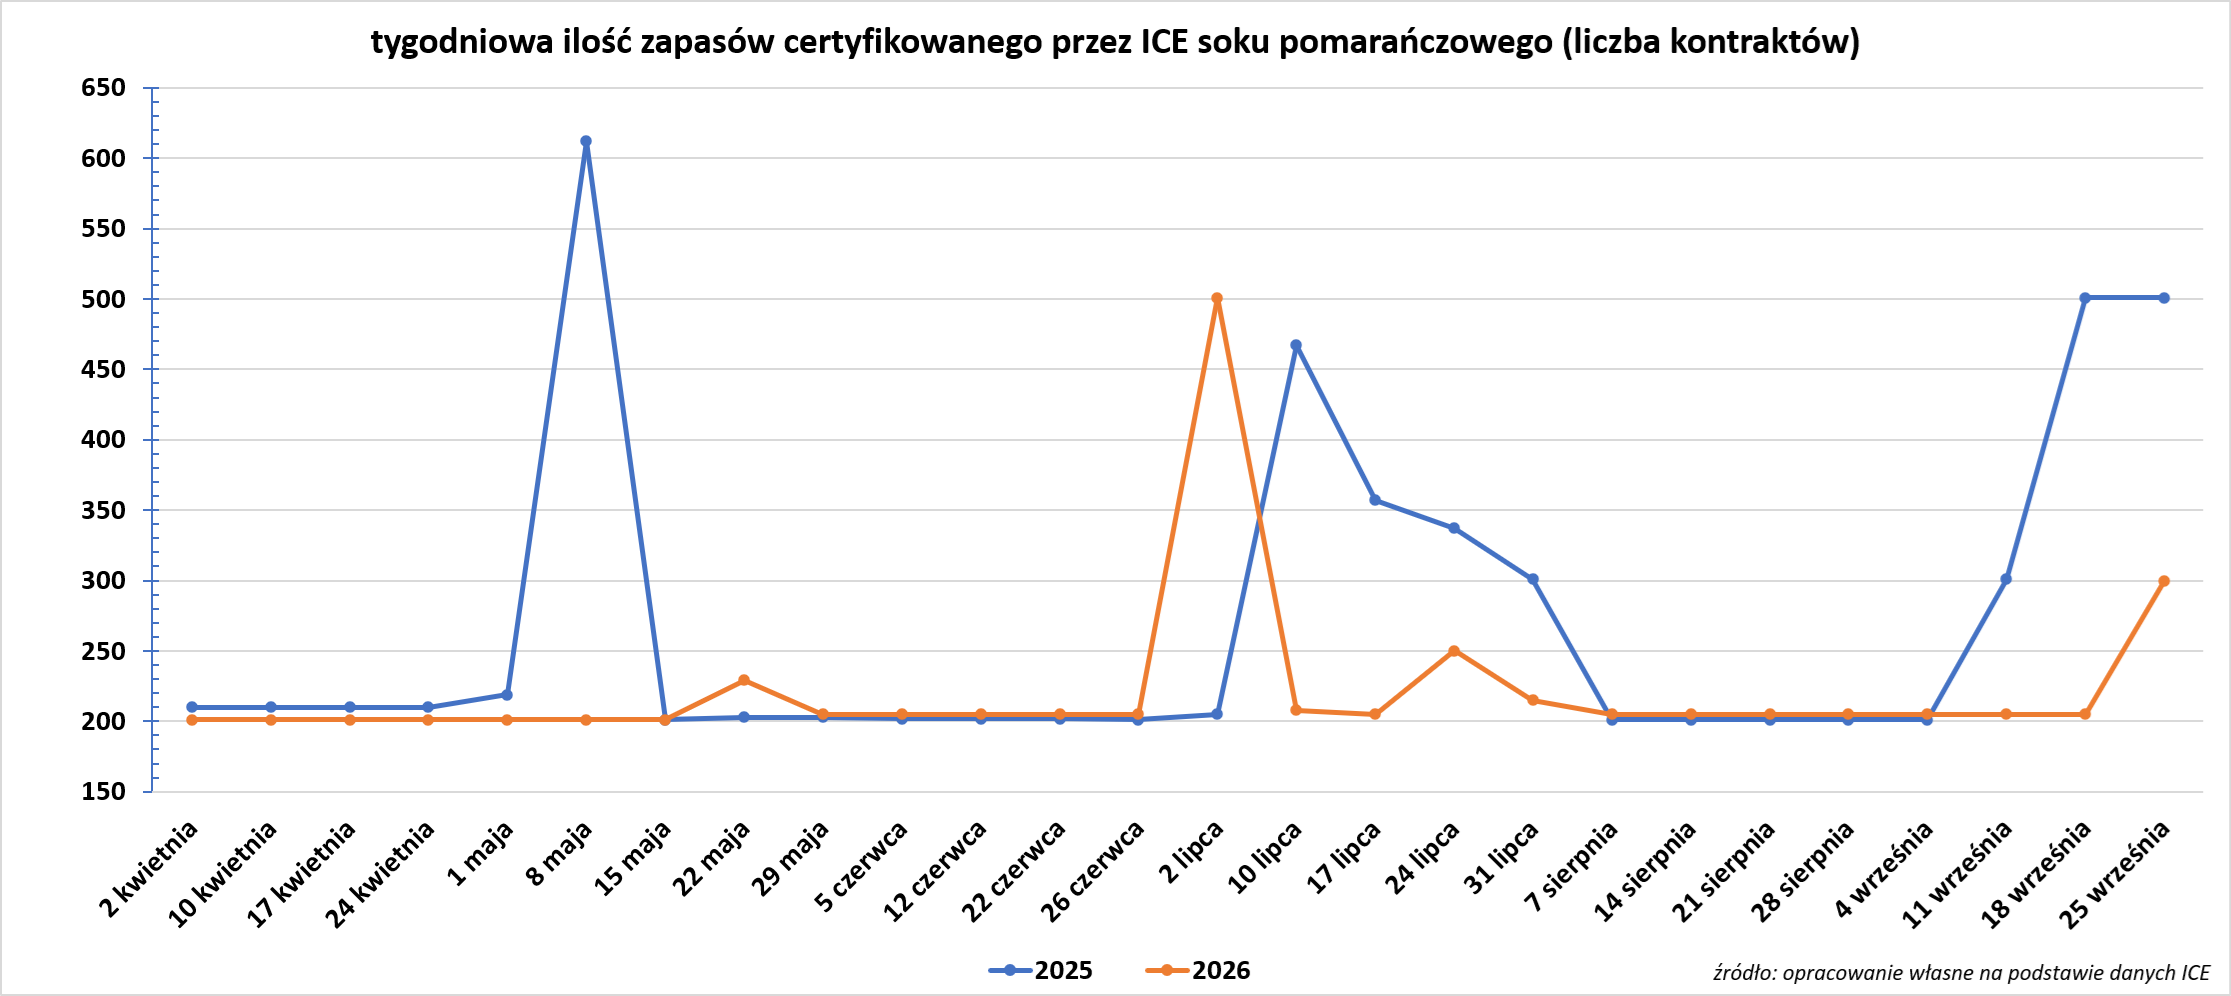
- Zapasy soku pomarańczowego w magazynach ICE:
Ogólne rolne
- Wiodąca na świecie amerykańska machina eksportowa produktów spożywczych chwieje się pod ciężarem serii ciosów zadanych przez Waszyngton, pomimo silnego poparcia tego sektora dla prezydenta Donalda Trumpa. Napięcia handlowe zmieniły kierunek chińskich zobowiązań dotyczących zakupu soi, kukurydzy, sorgo i wołowiny. Znaczna część zakupów przeniosła się do Brazylii, do tego stopnia, że ten południowoamerykański gigant może teraz stać się głównym spichlerzem Państwa Środka. Sondaże pokazują, że w stanach rolniczych, takich jak Iowa, Kansas, Teksas i Nebraska, w listopadowych wyborach do Kongresu toczą się niezwykle wyrównane walki wyborcze. Republikanie w tych stanach zerwali z Trumpem w kwestiach polityki handlowej i gospodarczej, a zwłaszcza wojny z Iranem, która podniosła ceny oleju napędowego i nawozów. Szczególnie dotkliwy jest konflikt Trumpa z Kanadą – gdzie Stany Zjednoczone pozyskują aż 85% potażu. Kolejną najlepszą opcją jest eksport z Białorusi, reżimowej władzy rosyjskiego sojusznika. Większym ryzykiem dla amerykańskiego sektora rolnego jest jednak utrata Chin jako klienta. Chińska Republika Ludowa jest daleka od zrealizowania zobowiązania wobec USA dotyczącego zakupu 25 milionów ton soi w tym roku: do lipca Chiny zarezerwowały 12,4 miliona ton, co stanowi spadek o 45% rok do roku. Sezon zakupów dobiega końca, a lukę wypełniła już Brazylia. Gorzej jest z innymi produktami. Chiny nie kupiły w tym roku żadnej amerykańskiej kukurydzy, a producenci sorgo zabiegają o zawarcie umów. Eksport amerykańskiej wołowiny do Chin spadł do 154 milionów funtów w 2025 roku z 474 milionów funtów w 2024 roku. Rekordowo wysokie ceny i uszczuplone stado mają na to negatywny wpływ. Zmiany są mało prawdopodobne, ponieważ Chiny pozwoliły na wygaśnięcie licencji eksportowych dla setek amerykańskich zakładów produkujących wołowinę i zwiększyły zakupy z Australii.
- Zbliżające się zmiany prezydenta Donalda Trumpa w programie energetycznym dla obszarów wiejskich, który w ostatnich latach rozdysponował miliardy dolarów, utrudnią wielu rolnikom dostęp do funduszy na takie projekty, jak panele słoneczne i projekty efektywności energetycznej. To najnowszy krok Trumpa mający na celu ograniczenie rządowego wsparcia dla energii odnawialnej. Podczas prac nad zmianami administracja wstrzymała w tym roku nabór wniosków do programu Departamentu Rolnictwa „Energia Obszarów Wiejskich dla Ameryki”, czyli REAP. Według Narodowej Koalicji na rzecz Zrównoważonego Rolnictwa, w ciągu ostatniej dekady REAP pomógł sfinansować ponad 19 000 projektów energetycznych realizowanych przez amerykańskich rolników i właścicieli małych firm. Projekty te obejmują instalacje solarne i wiatrowe, bioreaktory do obornika oraz modernizacje w zakresie efektywności energetycznej. W latach 2014–2025 REAP zainwestował ponad 4,8 miliarda dolarów w postaci dotacji i gwarancji kredytowych w projekty z zakresu energii odnawialnej i efektywności energetycznej, jak wynika z analizy danych USDA przeprowadzonej przez NSAC. Od czasu, gdy Kongres USA zatwierdził program REAP w 2008 roku, rolnicy, którzy nie rozpoczęli jeszcze projektu, mogą ubiegać się o dotacje pokrywające nawet połowę kosztów. Jednak zgodnie ze zmianami wprowadzonymi w zeszłym tygodniu, które weszły w życie 16 października, rolnicy nie mogą ubiegać się o dofinansowanie, dopóki nie ukończą projektu i nie wykażą rocznych oszczędności energii. Rolnicy mocno odczuli w tym roku politykę taryfową Trumpa oraz wyższe koszty paliwa i nawozów, a większość z nich będzie miała trudności z dostępem do programu. Rzecznik USDA powiedział, że zmiany w programie REAP „mają na celu pomóc programowi w finansowaniu rzeczywistej produkcji i rezultatów projektów, a nie tylko prognoz”. Administracja Trumpa wstrzymała w tym roku nabór wniosków do programu REAP, ponieważ pracowała nad przebudową przepisów programu, a w zeszłym roku ograniczyła kwalifikowalność projektów fotowoltaicznych. Sekretarz Rolnictwa Brooke Rollins stwierdziła, że energia słoneczna zajmuje cenne grunty rolne niezbędne pod uprawy. Według danych USDA, prawie 64% projektów REAP od 2017 roku to panele fotowoltaiczne, umożliwiające gospodarstwom rolnym i innym przedsiębiorstwom wiejskim wytwarzanie własnej energii i oszczędzanie na rachunkach za media. REAP historycznie był programem dwupartyjnym o szerokim poparciu, powiedziała Ann Mesnikoff, dyrektor ds. legislacji federalnej w Environmental Law & Policy Center, która we wrześniu pozwała administrację Trumpa za zmiany w kwalifikowalności REAP do energii słonecznej. Ponad dwie trzecie dotacji REAP trafiło do beneficjentów w okręgach kongresowych należących do Republikanów, zgodnie z analizą danych federalnych przeprowadzoną przez Brookings Institution, opublikowaną w zeszłym roku. Program cieszył się tak dużą popularnością, że w 2023 roku Veronica McFadden zrezygnowała z pracy w firmie zajmującej się energią słoneczną, aby założyć w stanie Iowa firmę, która pomaga rolnikom ubiegać się o dotacje REAP. Od czasu wstrzymania programu interesy podupadły, a w sierpniu zmuszona była zwolnić wszystkich pięciu pracowników. McFadden niedawno pomógł Ronowi Ruskowi, farmerowi mleczarskiemu z Michigan, ubiegać się o dotację REAP w wysokości 85 000 dolarów na projekt instalacji fotowoltaicznej naziemnej, która miała zapewnić około 80% energii elektrycznej w jego gospodarstwie. Miał nadzieję, że dzięki temu uda mu się przekazać farmę synowi. „Byłoby to dla niego cenne wsparcie, które pomogłoby mu w uczynieniu tej operacji ekonomicznie opłacalną, co nie zawsze jest prawdą” – powiedział Rusk, którego grantu nigdy nie przyznano.
- „Ukraina pracuje nad pełnym przywróceniem morskiego szlaku eksportowego i rozszerzeniem alternatywnych tras. W szczególności rozważane jest wykorzystanie niemieckiej infrastruktury portowej. Według szacunków ministerstwa, mogłoby to potencjalnie zwiększyć przepustowość eksportową o około milion ton miesięcznie” – powiedział ukraiński minister rolnictwa Taras Wysocki. Większość ukraińskich ładunków, w tym zboże, została przekierowana przez trzy porty nad Dunajem, ponieważ rosyjskie ataki skutecznie zablokowały porty Morza Czarnego w obwodzie odeskim, które wcześniej obsługiwały 90% eksportu. Jednak koszty logistyczne wynoszą około 50 dolarów na tonę, co czyni ukraińskie zboże niekonkurencyjnym i tworzy wąskie gardła. Wysocki powiedział w zeszłym miesiącu, że Ukraina rozważa wykorzystanie portów Morza Bałtyckiego do eksportu zboża, po tym jak Rosja podjęła podobne kroki, ponieważ obie strony szukają alternatyw dla szlaków Morza Czarnego, zakłóconych przez wojnę. Porty bałtyckie mogłyby potencjalnie obsłużyć eksport do 20 milionów ton zboża w sezonie, ale transport zboża przez Morze Bałtyckie zwiększyłby koszty eksportu o około 100 dolarów na tonę. Kijów twierdzi, że będzie potrzebował pomocy międzynarodowej w wysokości do 2 miliardów dolarów, aby pokryć te dodatkowe koszty.
- Litwa, Łotwa i Estonia zaproponowały wprowadzenie przez Unię Europejską zakazu eksportu rosyjskiego zboża w liście skierowanym do przewodniczącego Rady Europejskiej Antonia Costy i przewodniczącej Komisji Europejskiej Ursuli von der Leyen. Kraje bałtyckie dążą do zakończenia dostaw rosyjskiego zboża przez swoje porty po tym, jak Moskwa zintensyfikowała tranzyt w odpowiedzi na ataki Ukrainy na jej porty nad Morzem Czarnym. Estonia ogłosiła w październiku pierwszy zakaz. „UE nie może stać się kanałem, za pośrednictwem którego Rosja rekompensuje sobie gospodarcze konsekwencje własnej agresji” – czytamy w propozycji skierowanej do RE i KE. Premier Estonii Kristen Michal zamierza poruszyć tę kwestię na posiedzeniu Rady Europejskiej w tym tygodniu, zgodnie z oddzielnym oświadczeniem rządu Estonii. Ambasada Rosji w Estonii poinformowała w oświadczeniu przesłanym e-mailem, że „decyzje podejmowane przez rząd Estonii często budzą wątpliwości w kręgach biznesowych i w społeczeństwie”. Premier Litwy Mindaugas Sinkevičius także zasugerował, aby UE nałożyła sankcje na rosyjskich oligarchów rolniczych, którzy popierają wojnę na Ukrainie. „Litwa zaproponuje nie tylko zakaz takiego tranzytu, ale także dodanie konkretnych rosyjskich oligarchów rolniczych, którzy popierają wojnę, do listy osób objętych sankcjami” – napisał Sinkevičius w poście na Facebooku.
Pszenica
- Raport „Grain: World Market and Trade” zdaje się nie doceniać wpływu Super El Niño w Azji Południowo-Wschodniej, utrzymując, że produkcja pszenicy w Indiach w sezonie 2026/27 wzrośnie do 121 mln ton z 117,95 mln ton (2025/26)! Największe spadki produkcji mają wystąpić w USA (-12,4 mln ton s/s), UE (-12,1 mln ton s/s), Argentynie (-6,4 mln ton s/s), Australii (-4,9 mln ton s/s), Kazachstanie (4,3 mln ton s/s) i Kanadzie (-4 mln ton s/s). Największy przyrost ma odnotować Turcja (+6,2 mln ton s/s), Maroko (+4 mln ton s/s), wspomniane Indie (+3 mln ton s/s), oraz Iran (+2,5 mln ton s/s). Zmiana produkcji w Rosji (-2,3 mln ton s/s) i Ukrainie (+1,9 mln ton s/s) w zasadzie się zbilansuje, choć w tych krajach większym problemem jest eksport płodów rolnych.
- Globalna produkcja pszenicy wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 822,39 mln ton (-0,01% względem poprzedniej prognozy; -2,57% s/s). Globalna konsumpcja ma wynieść 827,902 mln ton (+0,14% względem poprzedniej prognozy; +0,61% s/s). Globalne zapasy mają wynieść 276,038 mln ton (-0,09% względem poprzedniej prognozy; -1,96% s/s). Bilans między produkcją a konsumpcją to deficyt 5,512 mln ton (wzrost deficytu o 1,199 mln ton względem poprzedniej prognozy). Bilans stanowi 0,67% globalnej produkcji.
Kukurydza
- USDA w ostatnim raporcie podniosła szacunkową produkcję kukurydzy na 16,034 miliarda buszli, przy średnich plonach 181,2 buszla z akra. Jeśli prognoza się sprawdzi, będą to drugie najwyższe zbiory w historii USA. Prognoza była wyższa niż wrześniowy szacunek USDA, który przewidywał zbiory na poziomie 15,8 miliarda buszli, przy średnim plonie 178,5 buszla z akra. Analitycy spodziewali się spadku produkcji do 15,721 miliarda buszli, przy średnim plonie 177,7 buszla z akra, według ankiety Reutersa. USDA opierała się na ankietach wśród rolników, próbkach polowych i danych satelitarnych, aby podnieść swoje szacunki, powiedział przedstawiciel agencji Anthony Prillaman. „Wraz z trwającymi żniwami rolnicy mają lepsze wyczucie swoich plonów, co znalazło odzwierciedlenie w danych, które nam przekazali” – powiedział Prillaman. Według danych USDA rolnicy zebrali do 4 października 23% plonów kukurydzy (-4 pp r/r).
- USDA poinformowało, że rolnicy i firmy zajmujące się handlem zbożem miały na dzień 1 września o 35% więcej kukurydzy w magazynach niż rok wcześniej, co przekroczyło oczekiwania analityków po rekordowo wysokich zbiorach w 2025 roku.
- Najnowszy raport „Grain: World Market and Trade” przyznał mi rację względem wniosków po wrześniowym raporcie, gdzie wskazałem, że spodziewam się co najmniej 1,5 mln ton kukurydzy mniej w UE. Październikowa publikacja z USA zaliczyła zjazd prognozy o 2,6 mln ton w miesiąc! Raport wskazuje, że największe wzrosty w produkcji kukurydzy mają mieć miejsce w Chinach (+5,8 mln ton s/s), Kanadzie (+1,9 mln ton s/s) i Rosji (+1,7 mln ton s/s). Z kolei największe spadki odnotuje USA (-23,6 mln ton s/s), Argentyna (-9 mln ton s/s), Unia Europejska (-8,9 mln ton s/s), Indie (-5 mln ton s/s), Brazylia (-2 mln ton s/s) i RPA (-1,6 mln ton s/s).
- Globalna produkcja kukurydzy wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 1 293,75 mln ton (+0,22% względem poprzedniej prognozy; -2,77% s/s). Globalna konsumpcja ma wynieść 1 320,472 mln ton (+0,02% względem poprzedniej prognozy; +0,10% s/s). Globalne zapasy mają wynieść 280,44 mln ton (+3,06% względem poprzedniej prognozy; -8,70% s/s). Bilans między produkcją a konsumpcją to deficyt 26,722 mln ton (spadek deficytu o 2,558 mln ton względem poprzedniej prognozy). Bilans stanowi 2,07% globalnej produkcji.
Ryż
- Globalna produkcja ryżu wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 533,083 mln ton (-0,14% względem poprzedniej prognozy; -2,30% s/s). Globalna konsumpcja ma wynieść 538,802 mln ton (-0,15% względem poprzedniej prognozy; +1,08% s/s). Globalne zapasy mają wynieść 198,498 mln ton (+0,77% względem poprzedniej prognozy; -2,8% s/s). Bilans między produkcją a konsumpcją to deficyt 5,719 mln ton (spadek deficytu o 0,037 mln ton względem poprzedniej prognozy). Bilans stanowi 1,07% globalnej produkcji.
Soja
- Indyjskie władze celne wstrzymały w tym miesiącu odprawę celną ładunków soi deklarowanych jako pochodzące z Nigru, ponieważ importerzy nie przedstawili dokumentów potwierdzających, że nasiona oleiste pochodzą z tego kraju i kwalifikują się do zwolnienia z cła. Około 1500 ton soi, czyli 60 kontenerów, utknęło w porcie Jawaharlal Nehru (JNPT) w pobliżu Bombaju. Indie zezwalają na bezcłowy import z krajów sklasyfikowanych jako najsłabiej rozwinięte, takich jak Niger. Władze celne zintensyfikowały kontrolę importu soi deklarowanej jako pochodzącej z Nigru po wewnętrznym ostrzeżeniu wydanym w zeszłym tygodniu dla funkcjonariuszy celnych, poinformowały źródła, w związku z rosnącymi obawami, że soja jest błędnie deklarowana jako nigeryjska w celu skorzystania ze zwolnienia z cła. Import soi do Indii deklarowany jako pochodzący z Nigru wzrósł do 404 429 ton w ciągu pierwszych ośmiu miesięcy 2026 roku, jak wynika z danych Ministerstwa Handlu.
- USDA podniosło swoje szacunki dotyczące produkcji amerykańskiej soi do rekordowego poziomu 4,562 miliarda buszli, przy średnich plonach na poziomie rekordowych 53,1 buszli z akra. We wrześniu agencja prognozowała produkcję na poziomie 4,535 miliarda buszli i średnie plony na poziomie 52,8 buszli z akra. Analitycy spodziewali się produkcji na poziomie 4,534 miliarda buszli i plonów na poziomie 52,8 buszli z akra. Według danych USDA rolnicy w USA zebrali do 4 października 25% soi (-8 pp r/r).
- Globalna produkcja soi wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 442,7 mln ton (+0,08% względem poprzedniej prognozy; +3,17% s/s). Globalna konsumpcja ma wynieść 385,71 mln ton (+0,13% względem poprzedniej prognozy; +2,63% s/s). Globalne zapasy mają wynieść 124,28 mln ton (+0,21% względem poprzedniej prognozy; -0,52% s/s). Bilans między produkcją a konsumpcją to nadwyżka 56,99 mln ton (spadek nadwyżki o 0,14 mln ton względem poprzedniej prognozy). Bilans stanowi 12,87% globalnej produkcji.
Pozostałe rośliny oleiste
- Oczekuje się, że produkcja oleju palmowego w Indonezji w 2027 roku ucierpi z powodu suszy związanej z El Niño, a eksport spadnie o prawie 15% w związku ze wzrostem popytu krajowego. Produkcja surowego oleju palmowego przez największego światowego producenta szacowana jest na 51,7 mln ton metrycznych w 2027 roku (-3,72% r/r). Zjawisko pogodowe El Niño spowodowało przedłużającą się suszę w Indonezji i nasiliło pożary lasów. przedstawiciel GAPKI (grupy producentów oleju palmowego), Hadi Sugeng Wahyudiono powiedział, że eksport produktów z oleju palmowego w przyszłym roku ma spaść do 26,5 mln ton metrycznych, zmniejszając się z szacowanych 31,1 mln ton w 2026 roku, w związku z rosnącą konsumpcją krajową. Konsumpcja krajowa w przyszłym roku będzie napędzana popytem ze strony sektora spożywczego i bioenergetycznego, po wprowadzeniu przez Indonezję obowiązkowej mieszanki oleju napędowego i biodiesla na bazie oleju palmowego w proporcji 50:50. W sierpniu indonezyjski eksport produktów z oleju palmowego wzrósł o 3,3% w porównaniu z tym samym miesiącem ubiegłego roku, jak wynika z danych GAPKI.
- Malezja spodziewa się nieznacznego spadku produkcji surowego oleju palmowego w 2027 r., przy czym ceny prawdopodobnie utrzymają się na wysokim poziomie ze względu na ograniczone dostawy i utrzymujący się globalny popyt, zwłaszcza ze względu na programy biodiesla. Według raportu, ceny w przyszłym roku mają wynieść średnio od 4450 do 4600 ringgitów (1088–1125 dolarów) za tonę metryczną. El Niño, które zazwyczaj przynosi cieplejsze i bardziej suche warunki dla czołowych producentów oleju palmowego w Indonezji i Malezji, prawdopodobnie ograniczy produkcję, a rosnący popyt na biodiesel w Indonezji może dodatkowo ograniczyć podaż. „Przewiduje się, że podsektor palmy olejowej odnotuje nieznaczny spadek plonów świeżych gron i produkcji surowego oleju palmowego, zgodnie z cyklem plonów biologicznych” – czytamy w raporcie rządowym. Jednakże, lepsza jakość świeżych gron powinna przyczynić się do nieznacznej poprawy wskaźnika produkcji oleju. Premier Anwar Ibrahim ogłosił w parlamencie 100 milionów ringgitów w ramach finansowania hybrydowego, które pomoże 4500 drobnym rolnikom w ponownym zasadzeniu palmy olejowej. Dodatkowo, 200 milionów ringgitów w formie pożyczek preferencyjnych zostanie przeznaczonych na pokrycie kosztów ponownego zalesiania gospodarstw o powierzchni do 40 hektarów. Spłata zostanie odroczona na cztery lata, a drobni rolnicy będą płacić 2% odsetek, a resztę pokryje rząd. Zapowiedziano przeznaczenie 30 milionów ringgitów na zwalczanie chorób i szkodników upraw palmy olejowej, kakao i pieprzu.
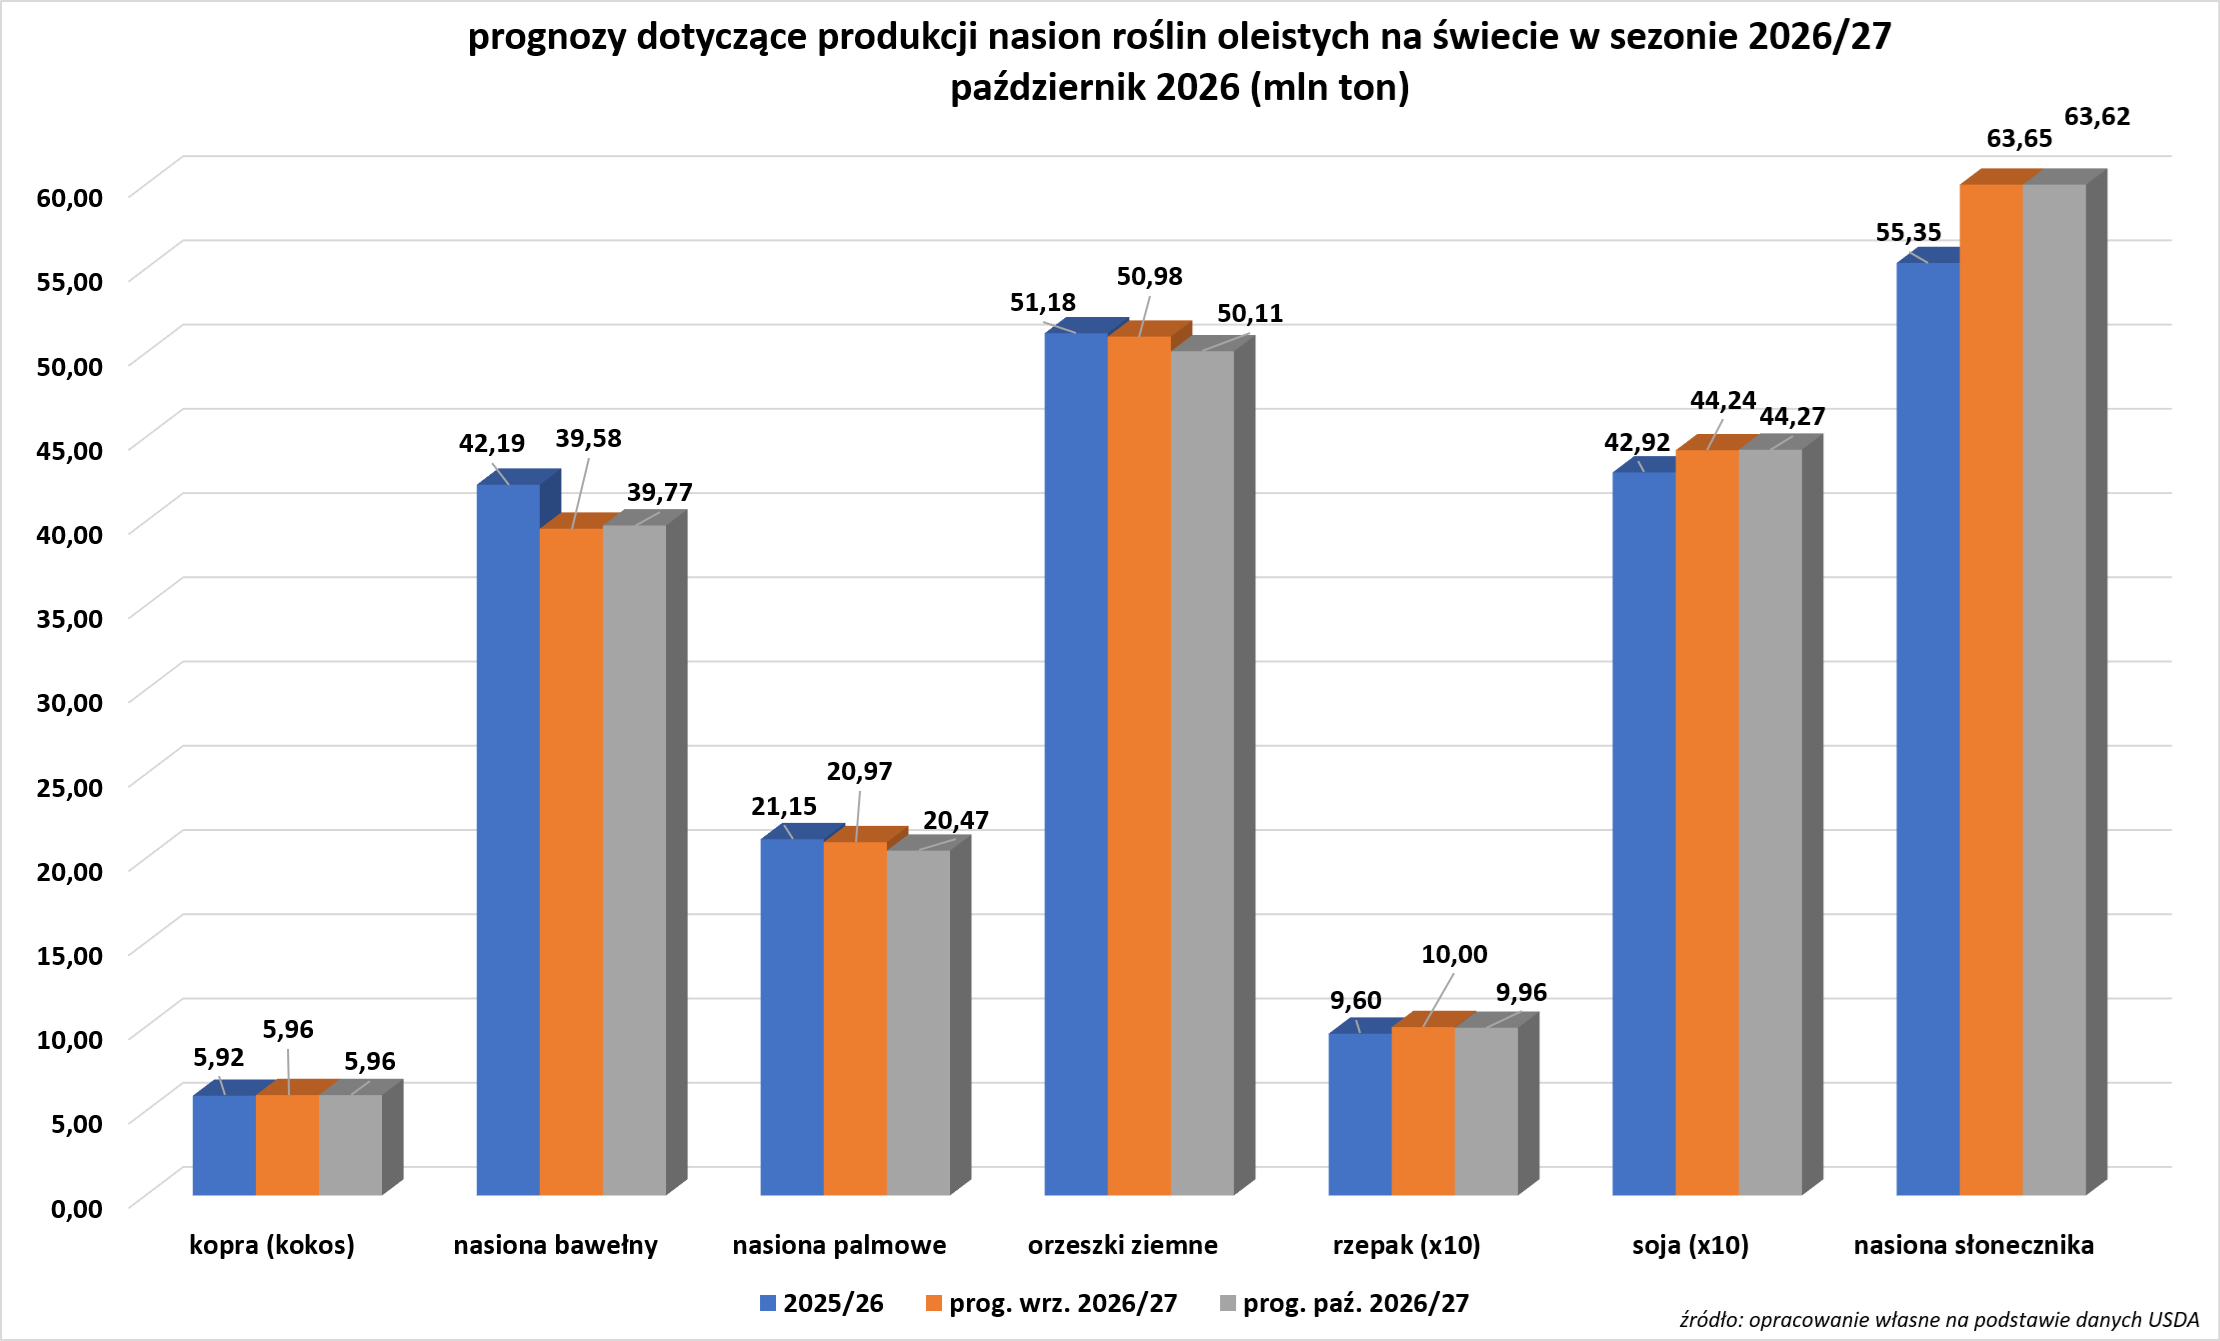
- Globalna produkcja nasion oleistych w sezonie 2026/27 wg październikowej prognozy USDA:
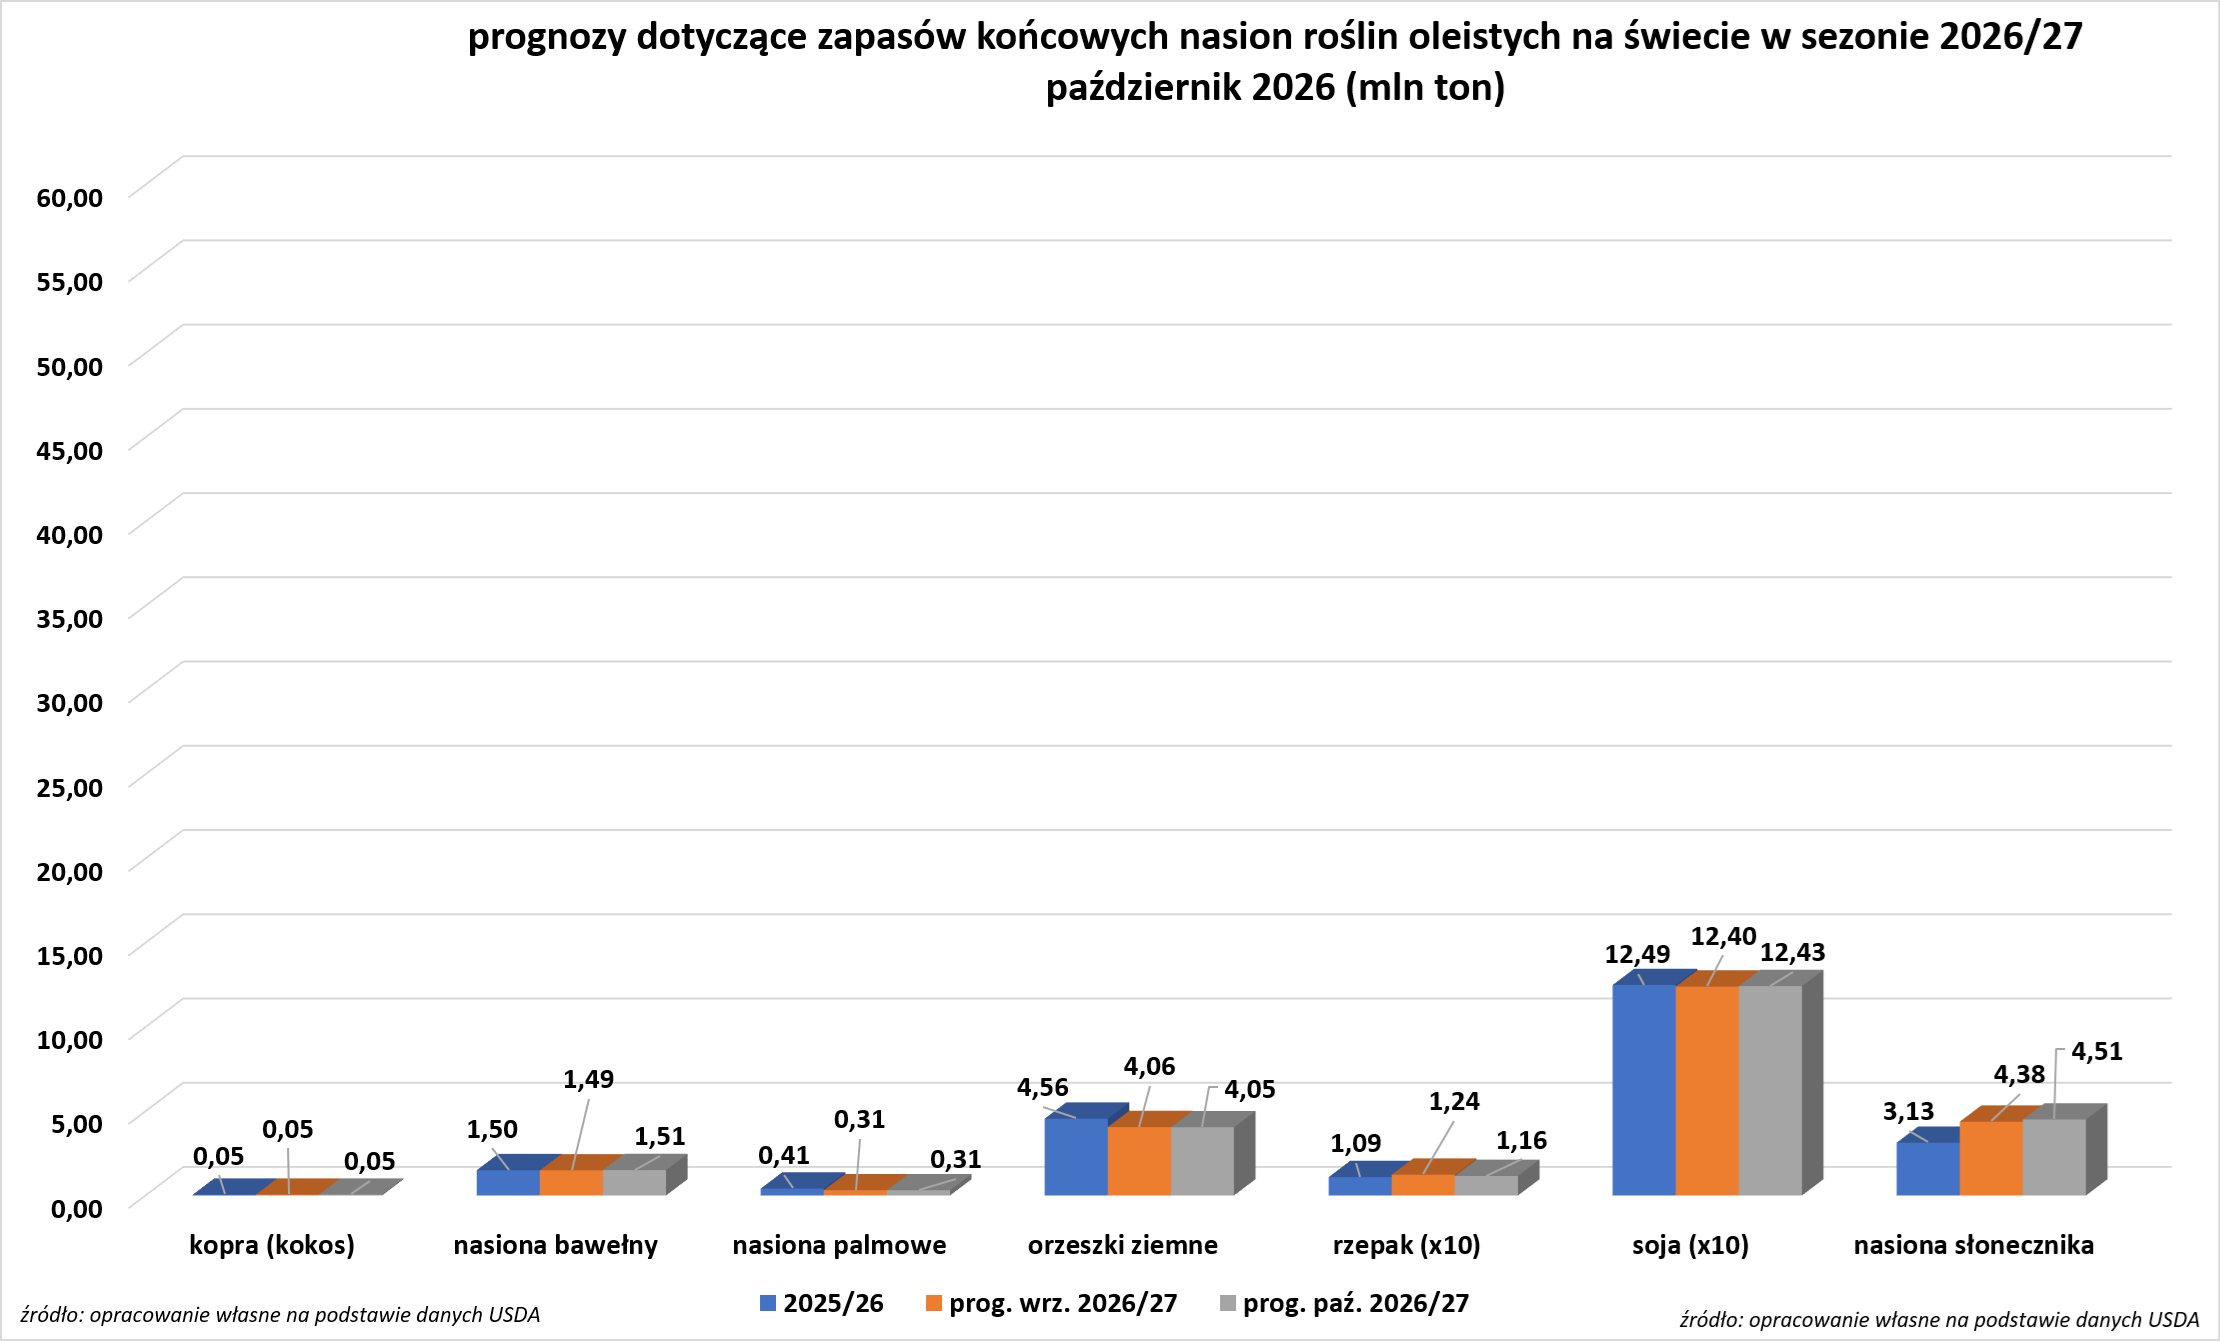
- Globalne zapasy końcowe nasion oleistych w sezonie2026/27 wg październikowej prognozy USDA:
Pozostałe zboża
- Globalna produkcja jęczmienia wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 160,088 mln ton (-0,49% względem poprzedniej prognozy; +3,67% s/s). Globalna konsumpcja ma wynieść 157,268 mln ton (-0,51% względem poprzedniej prognozy; +3,40% s/s). Globalne zapasy mają wynieść 23,465 mln ton (+0,44% względem poprzedniej prognozy; +13,66% s/s). Bilans między produkcją a konsumpcją to nadwyżka 2,82 mln ton (wzrost nadwyżki o 0,021 mln ton względem poprzedniej prognozy). Bilans stanowi 1,76% globalnej produkcji.
Wieprzowina, wołowina, drób i ryby
- Globalna produkcja wołowiny wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 60,031 mln ton (-0,32% względem poprzedniej prognozy; -3,67% s/s). Globalna konsumpcja ma wynieść 58,583 mln ton (-0,11% względem poprzedniej prognozy; -2,93% s/s). Bilans między produkcją a konsumpcją to nadwyżka 1,448 mln ton (spadek nadwyżki o 0,126 mln ton względem poprzedniej prognozy). Bilans stanowi 2,41% globalnej produkcji.
- Globalna produkcja wieprzowiny wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 119,875 mln ton (-0,66% względem poprzedniej prognozy; +0,06% s/s). Globalna konsumpcja ma wynieść 118,627 mln ton (-0,54% względem poprzedniej prognozy; -0,01% s/s). Bilans między produkcją a konsumpcją to nadwyżka 1,248 mln ton (spadek nadwyżki o 0,155 mln ton względem poprzedniej prognozy). Bilans stanowi 1,04% globalnej produkcji.
- Globalna produkcja mięsa drobiowego wg październikowej prognozy USDA w sezonie 2026/27 ma wynieść 114,891 mln ton (+2,23% względem poprzedniej prognozy; +6,02% s/s). Globalna konsumpcja ma wynieść 111,259 mln ton (+2,08% względem poprzedniej prognozy; +5,40% s/s). Bilans między produkcją a konsumpcją to nadwyżka 3,632 mln ton (wzrost nadwyżki o 0,232 mln ton względem poprzedniej prognozy). Bilans stanowi 3,16% globalnej produkcji.
Nawozy sztuczne
- Nutrien bezterminowo zamyka produkcję azotu na Trynidadzie.
Ropa naftowa
- Donald Trump poinformował, że Rosja zgodziła się na eksport oleju napędowego, po tym jak administracja amerykańska tymczasowo zniosła amerykańskie sankcje na rosyjskie paliwo, mające na celu pozbawienie Moskwy dochodów z wojny z Ukrainą. Departament Skarbu USA wydał licencję zezwalającą na import rosyjskiego diesla do 7 kwietnia. Trump poinformował w mediach społecznościowych, że odbył „bardzo udaną” rozmowę z prezydentem Władimirem Putinem, podczas której uzgodnili, że Rosja natychmiast dostarczy ponad 300 000 ton oleju napędowego na rynki amerykańskie i światowe, co odpowiada około 2,25 miliona baryłek paliwa. Stany Zjednoczone eksportują około 1,5 miliona baryłek oleju napędowego dziennie. Departament Skarbu USA wydał licencję zezwalającą na import rosyjskiego diesla do 7 kwietnia.Po rozmowie telefonicznej wysłannik Putina, Kiriłł Dmitrijew, pochwalił współpracę między Rosją a USA. Dmitrijew, podczas swojej wizyty w Waszyngtonie w zeszłym miesiącu, zwrócił się do amerykańskich urzędników z prośbą o przyznanie licencji na eksport oleju napędowego na rynek amerykański wszystkim dużym rosyjskim firmom naftowym. W październiku 2025 roku USA nałożyły sankcje na rosyjskie firmy naftowe w związku z wojną Moskwy, która rozpoczęła się w 2022 roku. Eksport oleju napędowego mógłby przynieść Moskwie miliardy dolarów dochodu, które mogłyby pomóc Putinowi w kontynuowaniu wojny z Ukrainą. Prezydent Ukrainy Wołodymyr Zełenski skrytykował umowę, ogłoszoną podczas pobytu ukraińskiej delegacji w USA, gdzie omawiano sposoby rozwiązania konfliktu, jako „słabą decyzję silnych partnerów”. „Prezenty dla Putina nie przyniosą pokoju ani żadnych korzyści cywilizowanemu światu. Rosja »odpłaci« za diesel dalszym terrorem i perfidią” – stwierdził prezydent Ukrainy. Trump zapowiedział, że Rosja dostarczy kolejne 500 000 ton w listopadzie i kolejny milion ton „natychmiast potem”. Dodał, że nastąpią jeszcze większe dostawy, „w zależności od stanu ich rafinerii diesla”, które zostały uszkodzone przez ukraińskie ataki. „Niższe ceny dla Amerykanów, zwłaszcza naszych Wielkich Rolników, Hodowców i Kierowców Ciężarówek, to mój Największy Priorytet” – powiedział Trump.
- Trzy źródła branżowe poinformowały wcześniej, że Trump wyda w najbliższych dniach dyrektywę do szefów niektórych departamentów USA w celu znalezienia sposobów na kontrolę cen oleju napędowego. Dyrektywa, która według nich może przybrać formę notatki prezydenckiej, zmusi urzędników do znalezienia sposobów na ominięcie lokalnych i stanowych przepisów blokujących produkcję energii oraz do wykorzystania ustawy o produkcji obronnej z czasów zimnej wojny do zwiększenia wydobycia ropy naftowej i paliw. Na mocy umowy DPA prezydent może autoryzować pożyczki lub gwarancje kredytowe wspierane przez USA w celu zwiększenia krajowej produkcji materiałów krytycznych oraz zobowiązać firmy do priorytetowego traktowania kontraktów rządowych na towary pierwszej potrzeby. Biały Dom rozważał, jak wykorzystać umowę DPA do zwiększenia mocy przerobowych rafinerii, ponieważ wojna z Iranem naraża USA na zakłócenia w dostawach i gwałtowne wzrosty cen. Kierownicy firm rafineryjnych poinformowali w zeszłym miesiącu urzędników administracji, że środki federalne lepiej byłoby przeznaczyć na zwiększenie wydajności rafinerii lub rozbudowę zakładów, niż na finansowanie nowej rafinerii, co wiązałoby się z większymi kosztami i długim procesem budowy.
- Administracja Donalda Trumpa zezwoliła, poprzez rozporządzenie wykonawcze, na stosowanie barwionego na czerwono oleju napędowego na drogach publicznych do końca roku. Paliwo to ma skład chemiczny identyczny z paliwem, którym normalnie spalają ciężarówki, ale jest barwione, aby pokazać, że jest zwolnione z federalnego podatku drogowego w wysokości 24,4 centa za galon. Rozporządzenie odracza podatek federalny i znosi kary za spalanie paliwa terenowego na autostradach. Jednak duzi detaliści i firmy marketingowe nadal obawiają się jego sprzedaży ze względu na niejasne zobowiązania podatkowe, przeszkody logistyczne i ryzyko grzywien przy przekraczaniu granic stanowych przez ciężarówki. Oszczędności podatkowe są stosunkowo niewielkie, ponieważ ceny oleju napędowego przekraczają 6 dolarów za galon. John Tirado, prezes firmy Summa Energy, dostawcy paliw komercyjnych z siedzibą w New Jersey, nazwał plan dotyczący barwionego na czerwono oleju napędowego „doraźnym rozwiązaniem znacznie większego problemu”. Biały Dom poinformował, że ponad 4000 sprzedawców detalicznych dystrybuuje barwiony olej napędowy. Dodał, że wytyczne Departamentu Skarbu doprecyzują przepisy, umożliwiając kierowcom korzystanie z niego bez federalnego podatku lub kary. Dodał, że oszczędności powinny przewyższyć wszelkie koszty objazdów dla kierowców ciężarówek poszukujących tego paliwa.
- „Poza recesją, która hamuje konsumpcję, jedynym, co może zapobiec dalszemu wzrostowi cen ropy naftowej i ich gwałtownemu spadkowi, jest trwałe zakończenie konfliktów w Zatoce Perskiej oraz między Rosją a Ukrainą. W przeciwnym razie opcje polityczne wahają się od marginalnych po kontrproduktywne” – powiedział Bob McNally, prezes Rapidan Energy Group.
- Chiny wznowią eksport paliw rafinowanych w październiku po krótkiej przerwie spowodowanej Złotym Tygodniem. Posunięcie to pomoże złagodzić napiętą sytuację na globalnych rynkach oleju napędowego, benzyny i paliwa lotniczego. Eksport październikowy ma wynieść ~3,7 mln ton paliw rafinowanych. Dla porównania, chińskie rafinerie miały wyeksportować we wrześniu nieco ponad 4 miliony ton benzyny, oleju napędowego i paliwa lotniczego. Dane celne pokazują, że między styczniem a sierpniem chiński eksport tych trzech paliw wyniósł łącznie 19 milionów ton, co oznacza spadek o 21% w porównaniu z analogicznym okresem roku poprzedniego. W ubiegłym roku Chiny eksportowały średnio 3 miliony ton benzyny, oleju napędowego i paliwa lotniczego miesięcznie.
- Liczba statków przepływających przez Cieśninę Ormuz spadła do najniższego poziomu od ponad dwóch miesięcy po tym, jak ataki na tankowce na tym kluczowym szlaku wodnym osiągnęły w zeszłym tygodniu najwyższy poziom od początku wojny amerykańsko-izraelskiej z Iranem. We wtorek przez cieśninę przepłynęło siedem statków towarowych, co stanowi najniższy wynik od 23 lipca, jak wynika z danych firmy analitycznej Kpler. „Przepływ ropy naftowej przez cieśninę spadł o 27% w porównaniu z poziomem z poprzedniego tygodnia, osiągając poziom co najmniej 10,1 miliona baryłek dziennie. To powrót do średniej z września, ale 74% poziomu sprzed wojny” – napisali analitycy Kpler Emmanuel Belostrino i Yui Torikata w notatce z 6 października. Analitycy twierdzą jednak, że eksport z wybrzeża Zatoki Omańskiej i Morza Czerwonego wzrósł do 6,7 mln baryłek dziennie, czyli ponad dwukrotnie więcej niż przed wojną, rekompensując utracone dostawy z Ormuzu. Pomogło to utrzymać całkowity eksport ropy naftowej z Bliskiego Wschodu na poziomie sprzed wojny. Dane nie uwzględniają statków przepływających przez cieśninę z wyłączonymi transponderami Systemu Automatycznej Identyfikacji (ASI), aby uniknąć wykrycia. W najnowszym incydencie pociski trafiły w tankowiec 51 mil morskich na północ od katarskiego Madinat ash Shamal, powodując ofiary śmiertelne, poinformowała w środę brytyjska agencja ds. operacji handlowych (Maritime Trade Operations Agency). Przed wybuchem wojny z Iranem 28 lutego przez cieśninę przepływało dziennie około 125 dużych statków handlowych, w tym tankowce, gazowce, masowce i kontenerowce. Ich dostawy stanowiły jedną piątą światowych zapasów ropy naftowej i skroplonego gazu ziemnego.
- Według firmy konsultingowej Energy Aspects, globalny deficyt podaży ropy naftowej ma się zmniejszyć do zaledwie 250 000 baryłek dziennie w październiku z prawie 4 milionów baryłek dziennie w maju. Cieśnina Ormuz nadal jednak jest daleka od bezpiecznego stanu. Siły irańskie nadal atakują statki przepływające przez ten wąski szlak wodny, a w ciągu ostatnich dwóch tygodni codziennie trafiały w jeden tankowiec. Producenci z Zatoki Perskiej są jednak coraz bardziej skłonni zaakceptować to ryzyko, a także astronomiczne koszty transportu i ubezpieczenia, aby zmaksymalizować eksport i odbudować relacje z klientami zmuszonymi do poszukiwania alternatywnych dostawców w czasie kryzysu. Według Energy Aspects łączna produkcja ropy naftowej w Arabii Saudyjskiej, Zjednoczonych Emiratach Arabskich, Iraku i Kuwejcie ma wynieść średnio 17,3 mln baryłek dziennie w październiku, w porównaniu z około 21 mln baryłek dziennie w ciągu sześciu miesięcy poprzedzających wojnę. Produkcja w ZEA wynosiła średnio około 4,2 mln baryłek dziennie od czerwca, powyżej średniej sprzed wojny wynoszącej 3,9 mln baryłek dziennie, według Energy Aspects.
- Spotkanie OPEC+ 4 października nie przyniosło zmian w limitach produkcyjnych ropy naftowej dla krajów członkowskich. Organizacja poinformowała, że co najmniej do końca 2026 nie spodziewa się zmian w tym temacie. Kolejne spotkanie 1 listopada, a rozmowy w pełnym składzie 29 listopada. Aktualne, faktyczne wydobycie przez grupę jest ~5 mln baryłek dziennie niższe niż przed wojną, więcej niż wynoszą obowiązujące cięcia produkcji.
- Chiny wydały trzecią partię kontyngentów eksportowych na niskosiarkowy olej napędowy do statków na rok 2026, wynoszącą łącznie 1,07 mln ton metrycznych. To daje łączną wielkość kontyngentów eksportowych na rok 2026 nieco ponad 14 mln ton, co stanowi wzrost w porównaniu z ubiegłorocznymi wolumenami kontyngentów, które były nieznacznie poniżej 14 mln ton. CNPC otrzymało 800 000 ton w ostatniej partii, a CNOOC 230 000 ton, podały dwa źródła handlowe zaznajomione ze sprawą. Tymczasem pozostałe 40 000 ton trafiło do Sinochem, według firmy konsultingowej Oilchem.
- Unia Europejska planuje przełożyć zasady dotyczące monitorowania i raportowania emisji metanu dla importowanych do UE ropy naftowej i gazu ziemnego. Jednak wg komisarza unijnego, Dan Jorgensen, przesunięcie przepisów może obejmować maksymalnie 12 miesięcy.
- Ceny paliwa lotniczego są ponad dwukrotnie wyższe niż średnia z 2025 roku, a IATA w czerwcu obniżyła prognozę wzrostu ruchu pasażerskiego w 2026 roku do 2,1% z 4,9% wcześniej. Tak gwałtowny wzrost kosztów wywiera presję na rentowność linii lotniczych. Jest to niepokojące dla ekspertów w zakresie konserwacji: analitycy Citi napisali niedawno, że marże przewoźników są dobrym prognostykiem całkowitych zysków dla akcjonariuszy w przypadku podmiotów działających na rynku wtórnym. Carsten Spohr, prezes Deutsche Lufthansa LHAG.DE, właściciela firmy zajmującej się konserwacją samolotów Lufthansa Technik, powiedział w sierpniu, że klienci oszczędzają pieniądze, odkładając na później gruntowne remonty. Po wrześniowej konferencji AeroEngines Europe w Lizbonie analitycy Citi zwrócili uwagę na rosnący trend wśród linii lotniczych, które zamiast kompleksowych remontów wybierają krótsze i bardziej ukierunkowane przeglądy. Producenci silników mają ogromne zaległości w realizacji zleceń. Biorąc pod uwagę nieprzewidywalność wojny, przewoźnicy mogą wahać się przed utratą slotów konserwacyjnych lub wycofaniem samolotów ze służby, mając w pamięci wspomnienia z czasów pandemii, kiedy to przeprowadzano redukcje zatrudnienia, a następnie zaskoczono ich gwałtownym wzrostem popytu. Analitycy Bernstein zauważyli również, że – przynajmniej na razie – irańskiemu szokowi energetycznemu nie towarzyszyła recesja na miarę lat 90., która tak naprawdę uderza w lotnictwo. Loty długodystansowe korzystają zarówno z mniejszej podaży samolotów, jak i większej możliwości przeniesienia podwyżek cen biletów, co chroni w szczególności Rolls-Royce’a, a do pewnego stopnia również GE, który również prowadzi intensywną działalność w zakresie lotów krótkodystansowych. Mimo to wysokie wskaźniki wyceny mogą sprawić, że ewentualne spowolnienie będzie bardziej dotkliwe. Przed niedawną wyprzedażą akcje GE były wyceniane na około 45-krotność przewidywanych zysków, według danych LSEG. Rolls-Royce i Safran plasują się powyżej swoich 10-letnich średnich, jeśli chodzi o stosunek wartości przedsiębiorstwa do przewidywanego zysku operacyjnego, z wyłączeniem lat pandemii. Bez wyraźnego wyjścia z impasu na linii USA-Iran, sytuacja może zacząć wyglądać obiecująco. Dodatkowy rachunek niemieckiej Lufthansy za paliwo lotnicze w tym roku przekroczy 1,5 mld euro, o którym informowała w sierpniu, w związku z przedłużającą się wojną w Iranie i gwałtownym wzrostem cen ropy.
- Amin Naser, prezes największej na świecie firmy naftowej, Saudi Aramco, powiedział na Energy Intelligence Forum w Londynie, że uzupełnienie globalnych zapasów wykorzystanych w ramach środków nadzwyczajnych może zająć do dwóch lat. „Dopóki Ormuz nie zostanie w pełni otwarty i zaufanie nie powróci, surowa prawda jest taka, że presja po obu stronach baryłki będzie się nasilać. Nawet wtedy uzupełnienie zapasów przy jednoczesnym zaspokojeniu popytu może zająć do dwóch lat” – powiedział Naser. „Po obu stronach baryłki” odnosi się do nierafinowanej ropy naftowej i produktów rafinowanych, takich jak olej napędowy i paliwo lotnicze. Międzynarodowe Zrzeszenie Przewoźników Powietrznych (IAA) poinformowało 30 września, że globalny popyt pasażerski spadł w sierpniu o 0,8% rok do roku. „Z wyłączeniem przewoźników z Bliskiego Wschodu, popyt na podróże lotnicze wzrósł w sierpniu o 0,6% rok do roku, czyli o połowę mniej niż w lipcu. „Z wyłączeniem przewoźników z Bliskiego Wschodu, popyt na podróże lotnicze wzrósł w sierpniu o 0,6% rok do roku, czyli o połowę mniej niż w lipcu” – powiedziała Marie Owens Thomsen, główna ekonomistka IATA.” – powiedziała Marie Owens Thomsen, główna ekonomistka IATA.
- Przepływy ropy naftowej z krajów Zatoki Perskiej (z wyjątkiem Iranu) osiągnęły we wrześniu 81% poziomów sprzed wojny. Kpler przekazał, że eksport osiągnął 18,6 mln baryłek dziennie.
- ExxonMobil poinformował, że rozpocznie prace konserwacyjne na przybrzeżnym odcinku rurociągu podmorskiego w pobliżu Crane na zachodnim wybrzeżu Gujany, Demerara, począwszy od 14 października. Prace są następstwem problemu zidentyfikowanego podczas inspekcji na początku tego roku i mają potrwać do około 1 grudnia. rurociąg jest wypełniony azotem i nie jest jeszcze sprawny, dodając, że w okresie konserwacji nie stanowi zagrożenia dla społeczeństwa ani środowiska. Firma poinformowała, że zamierza zakończyć naprawy przed uruchomieniem gujańskiego projektu przekształcania gazu w energię, aby uniknąć przyszłych przerw w działalności. Departament Administracji Morskiej Gujany, czyli MARAD, wyda komunikat dla marynarzy operujących w tym rejonie.
- Międzynarodowa Agencja Energetyczna zgodziła się na przyspieszenie uwalniania zapasów ropy naftowej i priorytetowe traktowanie dostaw oleju napędowego w ramach planu uruchomionego w marcu, ponieważ rządy starają się zaradzić rekordowym cenom paliw i zakłóceniom w dostawach spowodowanym wojną z Iranem. Wojny w Iranie i na Ukrainie uszkodziły rafinerie i zakłóciły ruch tankowców, przyczyniając się do wzrostu cen oleju napędowego do rekordowych poziomów na wielu rynkach i czyniąc z tego paliwa poważny problem polityczny i gospodarczy na całym świecie. IEA stwierdziła, że jak najszybsze zakończenie wcześniej zapowiadanych uwolnień mogłoby doprowadzić do wprowadzenia na rynek około 100 milionów baryłek, chociaż analitycy i niektóre rządy twierdzą, że liczba ta niekoniecznie oznacza nową interwencję na tak dużą skalę. 2 października kraje G7 zatwierdziły wspólne stanowisko w sprawie uwolnienia 100 milionów baryłek ropy naftowej i oleju napędowego, co zwiększyło oczekiwania na dodatkowe uwolnienia zapasów ropy. Decyzja G7 nastąpiła po tym, jak prezydent Donald Trump ostrzegł, że może zakazać eksportu oleju napędowego ze Stanów Zjednoczonych, jeśli nie wprowadzą na rynek większej ilości tego paliwa. „Rządy państw członkowskich wyraziły poparcie dla przyspieszenia uwolnienia zapasów ropy naftowej ogłoszonego w ramach Wspólnego Działania z marca 2026 r., z myślą o jak najszybszym jego zakończeniu. Członkowie Międzynarodowej Agencji Energii (IEA) poparli również priorytetowe traktowanie uwolnienia zapasów oleju napędowego, w miarę możliwości, biorąc pod uwagę obecną trudną sytuację na rynkach tego paliwa” – powiedział w oświadczeniu dyrektor wykonawczy Międzynarodowej Agencji Energii (IEA), Fatih Birol. IEA poinformowała, że około 100 milionów baryłek zadeklarowanych w ramach inicjatywy z marca nie trafiło jeszcze na rynek. IEA nie sprecyzowała, ile oleju napędowego i ile ropy naftowej zostanie uwolnione. Do G7 należą państwa członkowskie UE: Francja, Niemcy i Włochy, a także Stany Zjednoczone, Wielka Brytania, Japonia i Kanada.
- Francja uwolni 10 milionów baryłek oleju napędowego ze swoich zapasów strategicznych, aby spróbować złagodzić napięte dostawy w związku z rosnącymi cenami energii wynikającymi z wojen w Iranie i na Ukrainie. „W zeszły piątek prezydent (Emmanuel) Macron zgodził się na nadzwyczajne spotkanie G7, na którym podjęto decyzję o skoordynowanej mobilizacji rezerw strategicznych. W ramach tych działań udostępnimy dystrybutorom we Francji 10 milionów baryłek oleju napędowego z naszych rezerw” – powiedział premier Francji Sebastien Lecornu w przemówieniu. Lecornu powiedział, że ten krok „automatycznie obniży ceny na stacjach benzynowych o szacunkową kwotę od 0,12 do 0,18 euro za litr oleju napędowego”.
- Shell i Chevron poinformowały o ograniczeniu działalności na morzu w Zatoce Meksykańskiej w związku ze zbliżającym się do regionu sztormem tropikalnym Isaias. Shell poinformował o ewakuacji całego personelu i wstrzymaniu produkcji w swoich zakładach na platformach Mars, Olympus, Ursa, Vito i Appomattox. Firma dodała, że przeniosła już personel niebędący niezbędnym do pracy ze swojego zakładu w Stones. Chevron poinformował również o wdrożeniu procedur zamknięcia produkcji w czterech należących do niego zakładach w Zatoce Meksykańskiej w ramach przygotowań do sztormu. Amerykański gigant naftowy dodał, że część dodatkowego personelu jest transportowana na ląd, podczas gdy produkcja w pozostałych pięciu zakładach w Zatoce Meksykańskiej pozostała na normalnym poziomie. Krajowe Centrum ds. Huraganów poinformowało, że sztorm tropikalny Isaias uformował się w Zatoce Meksykańskiej 7 października i według prognoz wzrośnie do huraganu, zanim 10 października uderzy w południowe wybrzeże USA, przynosząc ulewne deszcze, fale sztormowe i możliwe tornada w kilku stanach. Produkcja ropy naftowej w Zatoce Meksykańskiej stała się marginalnym źródłem dla USA. Jednak sztorm może wywołać ograniczenia w popycie na energię elektryczną i zredukować eksport skroplonego gazu ziemnego (LNG) ze Stanów Zjednoczonych. Ogółem, amerykańscy producenci ropy naftowej i gazu ziemnego w Zatoce Meksykańskiej wstrzymali w środę około 25,08% bieżącej produkcji ropy naftowej (z około 15% krajowego wydobycia) i 16,37% bieżącej produkcji gazu ziemnego z powodu huraganu, jak wynika z danych Agencji ds. Minerałów Morskich (Marine Minerals Administration).
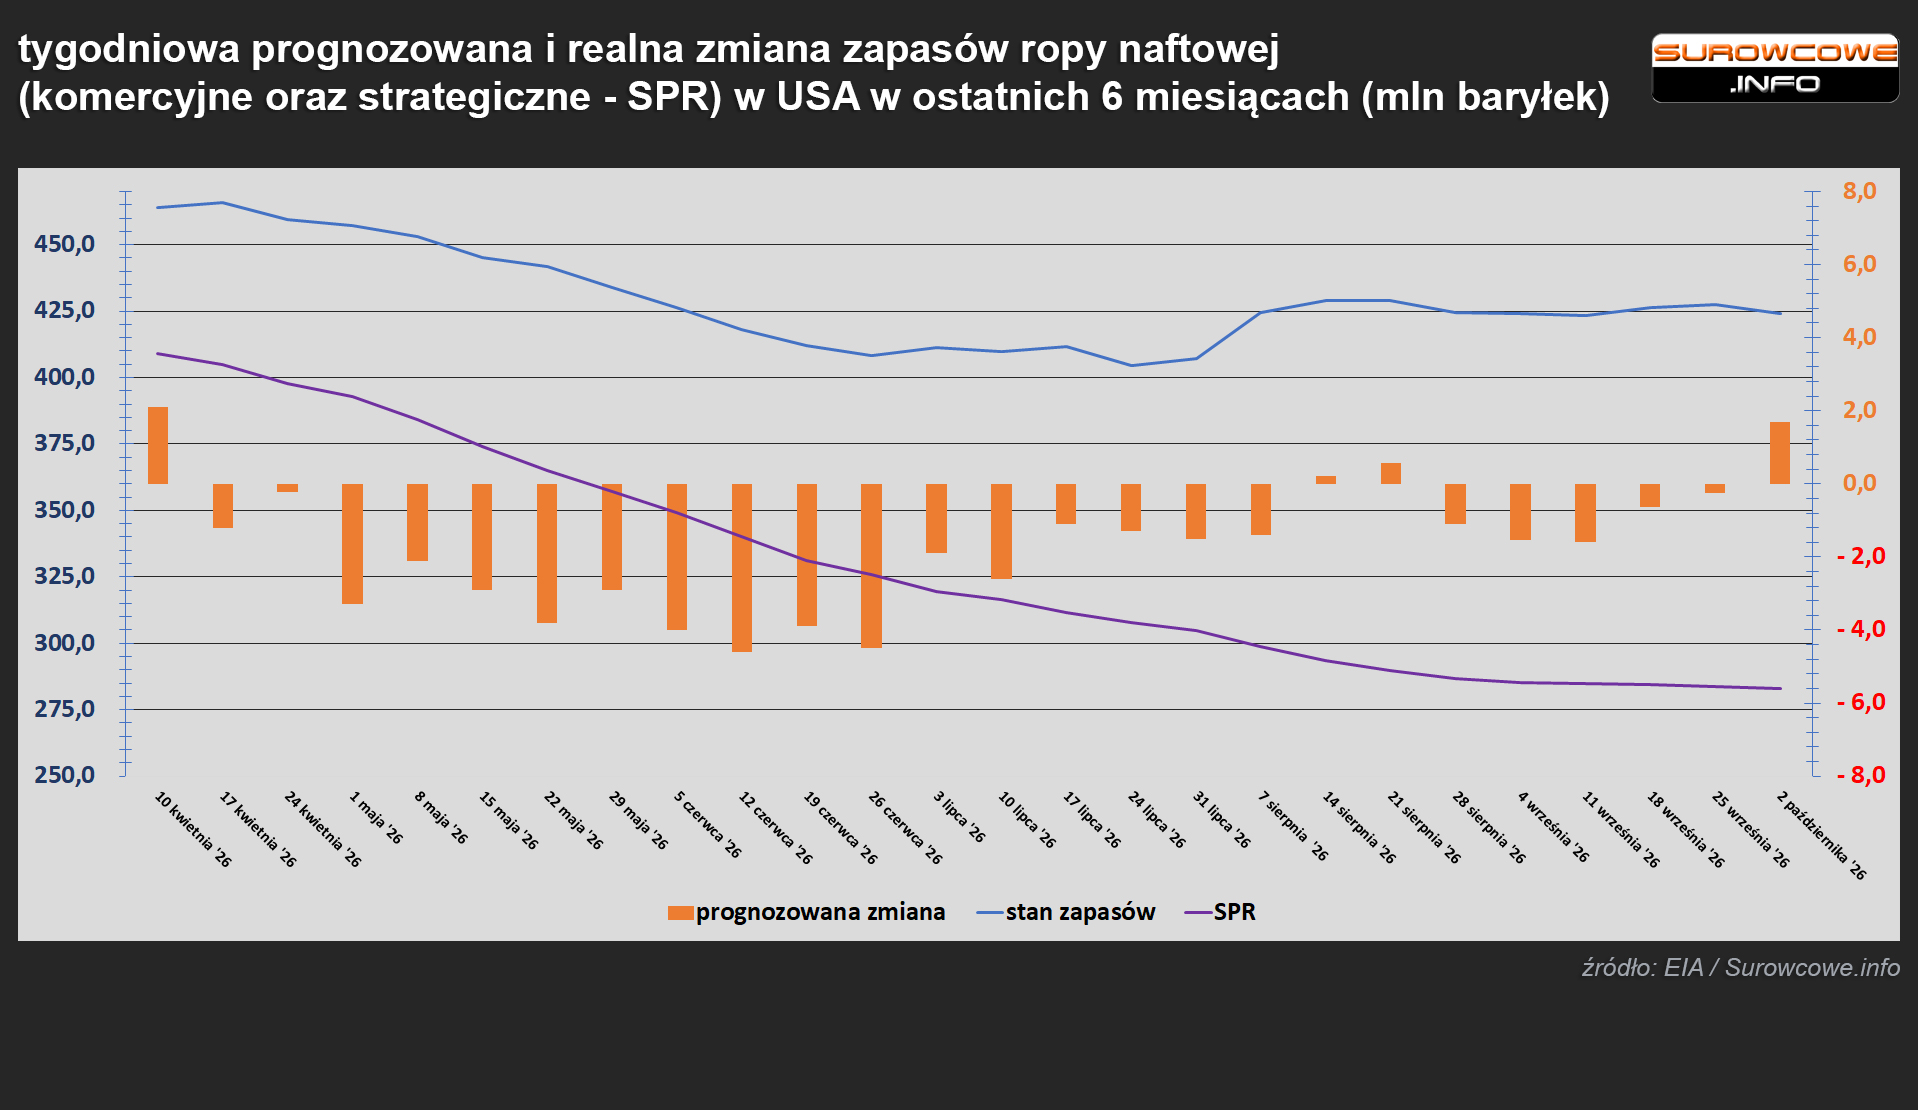
- Zapasy ropy naftowej w USA (bez SPR) w tygodniu do 2 października zmieniły się o -3,2mln baryłek, do 424,1 mln baryłek, prognozowano zmianę o +1,7 mln baryłek. Poniższy wykres pokazuje zmianę zapasów ropy w USA w ciągu ostatnich 26 tygodni:
- Amerykańskie zapasy benzyny zmieniły się w ciągu tygodnia o +0,382 mln baryłek do 204,7 mln baryłek. Prognozowano zmianę o -1,7 mln baryłek.Zapasy są -6,5% r/r.
- Zapasy destylatów, które obejmują olej napędowy i olej opałowy, zmieniły się w ciągu tygodnia o -0,1 mln baryłek do 105,1 mln baryłek. Prognozowano zmianę o -2,1 mln baryłek. Zapasy są -13,5% r/r.
- Całkowity popyt na ropę w USA w tygodniu do 2 październik zmienił się o -1,105 mln baryłek do 20,396 mln baryłek dziennie.
- Wskaźnik wykorzystania rafinerii w USA w tygodniu do 2 października wyniósł 92,7% (+0,2 pp t/t).
- Amerykański eksport ropy naftowej w tygodniu do 2 października wyniósł 4,77 mln baryłek dziennie (+1,2 mln bpd t/t; -0,181 mln bpd r/r). „Myślę, że jednym z zaskakujących czynników wpływających na wzrost cen ropy naftowej był wysoki poziom eksportu, który zaobserwowaliśmy w zeszłym tygodniu, częściowo zniwelowany rosnącym importem” – powiedział Andrew Lipow, prezes Lipow Oil Associates.
- Wydobycie ropy naftowej w USA w tygodniu do 2 październik wyniosło 13,979 mln baryłek dziennie (+2,57 % r/r).
- Amerykański import ropy naftowej w tygodniu do 2 października wyniósł 5,645 mln baryłek dziennie, co oznacza zmianę o -0,053 mln baryłek dziennie t/t.
- Zapasy ropy naftowej w USA w Strategicznych Rezerwach Ropy Naftowej (SPR) wynosiły 283,0 mln baryłek w tygodniu zakończonym 2 październik 2026 (-0,8 mln bbl/t; -30,5% r/r). To najniższy poziom rezerw od 1982 roku kiedy to zapotrzebowanie USA na ropę wynosiło 15,3 mln baryłek (-25% względem zapotrzebowania w 2025 roku). Na początku 2019 roku zapasy w SPR wynosiły 649 mln baryłek.
- Liczba odwiertów naftowych w USA w ciągu tygodnia zmieniła się o +6 do 462 aktywnych punktów, co stanowi najwyższy poziom od maja 2025 r. Dla przypomnienia, w listopadzie 2018 było aktywnych 888 odwiertów naftowych w USA, a szczyt z okresu rewolucji łupkowej to 1609 aktywnych odwiertów.
- Zapasy ropy naftowej w magazynach Shanghai Futures Exchange (ShFE) na dzień 9 października 2026 wynosiły 4,946 mln (+67,04% t/t).
Gaz ziemny
- Norweska spółka zależna Shell poinformowała o rozpoczęciu nowej kampanii wierceń i interwencji w norweskim złożu gazu Ormen Lange, aby zwiększyć wydobycie. Firma Shell i jej partnerzy spodziewają się, że kampania zwiększy wydobycie o około 3,5 miliarda standardowych metrów sześciennych gazu w całym okresie eksploatacji złoża. „Ormen Lange jest eksploatowane od prawie 20 lat, ale wciąż istnieje potencjał do wydobycia większych zasobów” – poinformował Shell. Pierwsze odwierty mają rozpocząć się w 2029 roku. Złoże Ormen Lange ma obecnie zdolność wydobywczą 22,9 miliona metrów sześciennych gazu dziennie, według norweskiego operatora gazociągu eksportowego Gassco. Shell posiada 17,8% udziałów w złożu, a pozostałe udziały posiadają Petoro (36,5%), Equinor (25,3%), Orlen Upstream Norway (14%) i Vaar Energi (6,3%).
- Shell poinformował o częściowym wznowieniu działalności swojego zakładu przetwarzania gazu na ciecz Pearl w Katarze. Według traderów, QatarEnergy przywrócił dostawy nafty Pearl-GTL na rynek spot sześć miesięcy po tym, jak zakład został uszkodzony podczas wojny w Iranie. Firma spodziewa się, że wznowienie pozwoli jej zgromadzić ograniczoną ilość zapasów produktu w magazynach, a jej możliwości wysyłki produktów pozostają uzależnione od sytuacji bezpieczeństwa w regionie. QatarEnergy zaczął oferować ceny obejmujące naftę Pearl-GTL i podsumował niektóre dostawy kontraktowe, sygnalizując powrót produktów z zakładu na rynek borykający się z niedoborem podaży. Kilku traderów uczestniczących w rynku poinformowało, że QatarEnergy ogłosiło przetarg spot na dostawę do 50 000 ton metrycznych nafty czterech gatunków, w tym Pearl GTL, na zasadzie „free-on-board” z portu Ras Laffan w Cieśninie Ormuz. Ostatni przetarg państwowej rafinerii na naftę, który obejmował również gatunek Pearl GTL, został rozstrzygnięty z dyskontem w wysokości 150 dolarów w stosunku do ofert z Bliskiego Wschodu, na zasadzie FOB. Perła, będąca w całości własnością Shella, zasilana z północnego złoża gazu w Katarze, została uszkodzona w marcu, co spowodowało uszkodzenie jednej z dwóch instalacji przetwórczych, zwanych również pociągami. Przy pełnej wydajności Pearl może produkować 140 000 baryłek ekwiwalentu ropy naftowej dziennie. Produkcja Pearl zasila również łańcuch dostaw Shell, w tym działalność w zakresie środków smarnych. Rzecznik Shell poinformował, że naprawy linii 2 w zakładzie mają się zakończyć w pierwszym kwartale przyszłego roku. Shell szacował w marcu, że pełna naprawa Pearl zajmie rok. Firma Shell poinformowała, że jej zdolność do utrzymania bezpiecznych i niezawodnych operacji w Pearl zależy od bezpieczeństwa regionalnego, w tym od bezpiecznego przepływu ładunków przez Cieśninę Ormuz. Pierwszy pociąg LNG w ramach projektu rozbudowy North Field East firmy QatarEnergy będzie gotowy do uruchomienia w listopadzie, poinformowały dwie osoby zaznajomione z planami firmy. Dzięki temu Katar będzie mógł odzyskać część utraconej produkcji.
- Venture Global rozmawia o sprzedaży dodatkowych ładunków do Chin. Rozmowy dotyczą co najmniej trzech chińskich odbiorców długoterminowych. 15% cło zostało nałożone w lutym 2025, a w marcu 2025 wstrzymany został import amerykańskiego LNG do Państwa Środka.
- Norweski Equinor poinformował o odkryciu gazu na złożu Gullfaks South na Morzu Północnym, około 190 kilometrów na północny zachód od Bergen. Odkryto od 0,5 do 1,6 miliona standardowych metrów sześciennych ekwiwalentu ropy naftowej. Odpowiada to od 3,3 do 10,3 miliona baryłek ekwiwalentu ropy naftowej. „Będą to opłacalne baryłki, które pomogą utrzymać aktywność i produkcję na złożu Gullfaks” – poinformował Equinor w oświadczeniu. Equinor zarządza złożem i posiada 51% udziałów, podczas gdy Petoro posiada 30%, a OMV Norge pozostałe 19%.
- Zapasy gazu Unii Europejskiej na dzień 10 października 2026 wynoszą 73,6% w magazynach podziemnych oraz 48,3% w terminalach LNG. Polska ma zapasy gazu na poziomie 99,2%, a w terminalach importowych 24,1%. Europejska pięcioletnia średnia sezonowa dla końcówki września to 86%, a cel na koniec października to 80% (cel został obniżony w tym roku z założonych 90%).
- Ceny spotowe gazu ziemnego w Azji w ubiegłym tygodniu na listopadowe dostawy są wyceniane na $26,50/mmBtu (+4,95% t/t). „Popyt w Azji pozostaje wrażliwy na cenę, a chińscy nabywcy są szczególnie mało skłonni do pogoni za cenami spot, chyba że ceny oznaczają powrót do poprzedniego stanu, a to jest obecnie mało prawdopodobne. Rynek potrzebuje znaczącej zmiany w ekonomice dostaw, aby przyciągnąć dodatkowy popyt do systemu” – powiedział Toby Copson, partner zarządzający w Davenport Energy.
- Październikowa podaż gazu ziemnego w USA (z wyłączeniem Alaski) wynosi średnio 111,0 mld stóp sześciennych dziennie (-2,03% m/m). Rekord padł w sierpniu oraz we wrześniu i wyniósł 113,3 bcfd.
- Prognozowany popyt wraz z eksportem gazu ziemnego w USA w tym tygodniu to 104,1 mld stóp sześciennych dziennie (bcfd) czyli -2,35 % t/t. W przyszłym tygodniu zapotrzebowanie na gaz ma wynieść 108,3 bcfd.
- Październikowe przepływy gazu ziemnego do terminali eksportowych LNG z USA wyniosły średnio 17,1 bcfd (-5,00% m/m). We wrześniu było to średnio 18,0 bcfd. Dotychczasowe rekordowe przepływy to 18,8 bcfd w kwietniu 2026.
- Liczba amerykańskich odwiertów gazowych w ciągu tygodnia zmieniła się o -1 do poziomu 132 aktywnych punktów.
- Amerykańskie zapasy gazu ziemnego w tygodniu do 2 października zmieniły się o +85 mld stóp sześciennych (bcf) do 3 500 mld stóp sześciennych (bcf). Zapasy gazu w USA są obecnie o +2,0% względem 5-letniej średniej oraz -3,6% r/r.
Węgiel
- Ceny eksportu australijskiego węgla energetycznego są obecnie o około 80% niższe niż skroplonego gazu ziemnego w dostawach do Azji, co umacnia pozycję węgla jako najtańszego paliwa energetycznego w regionie. To sugeruje, że czeka nas kolejny rok utrzymywania się popytu na to kopalne paliwo. Czwarty kwartał roku jest również tradycyjnym szczytem popytu na węgiel w Azji, kiedy to przedsiębiorstwa energetyczne uzupełniają zapasy przed zimowym okresem grzewczym. To połączenie rosnącej przewagi cenowej nad paliwami alternatywnymi tuż przed rozpoczęciem okresu szczytowego zapotrzebowania ma potencjał, aby gwałtownie zwiększyć wolumen eksportu węgla w ostatnich tygodniach roku. Dla osób monitorujących zmiany klimatu, które liczą na trwały spadek zużycia węgla, ewentualny renesans dostaw węgla pod koniec roku może być rozczarowaniem. Jednak dla przedsiębiorstw energetycznych w najludniejszym regionie świata, ekonomika wytwarzania energii może w najbliższej przyszłości przeważyć nad obawami o klimat i zapewnić utrzymanie przez węgiel centralnej roli w miksach energetycznych w Azji. Importerzy paliw energetycznych są już w trakcie cyklu uzupełniania zapasów paliwa, przygotowując się na wzrost zapotrzebowania na energię cieplną na głównych rynkach konsumujących węgiel, takich jak Chiny, Japonia i Korea Południowa. Te trzy kraje importowały łącznie około 122 milionów ton węgla w kwartale od lipca do września, jak pokazują dane firmy Kpler, zajmującej się analizą rynku surowcowego, czyli w okresie szczytowego zapotrzebowania na energię cieplną w tych krajach. Jednak te same kraje importowały średnio 143 miliony ton węgla energetycznego w ostatnim kwartale roku 2024 i 2025, czyli w okresie szczytowego zapotrzebowania na energię cieplną. Oznacza to, że łączny import węgla przez same Chiny, Japonię i Koreę Południową może wzrosnąć o około 20 milionów ton w ostatnim kwartale roku w porównaniu z poprzednim kwartałem. Dla głównych eksporterów węgla, takich jak Indonezja i Australia, te trendy importowe oznaczają, że ostatnie miesiące roku są zazwyczaj najbardziej pracowite pod względem zapewnienia dostaw eksportowych, które zaspokoją te podwyższone poziomy popytu. Dane dotyczące eksportu dla Indonezji pokazują, że średni wolumen dostaw w kwartale od października do grudnia wyniósł około 137 milionów ton w okresie 2023-2025. A łączne wolumeny eksportu z Indonezji i Australii w czwartym kwartale wyniosły średnio około 192,5 mln ton w latach 2023-2025, jak pokazują dane Kpler. Całkowity eksport z tych krajów wyniósł około 159 mln ton w kwartale od lipca do września 2026 roku, co oznacza, że w ostatnim kwartale 2026 roku może wzrosnąć o prawie 30 mln ton, jeśli powtórzą się poprzednie trendy. Jednak trwałą zaletą węgla jest to, że konkuruje ceną, a nie polityką. W obliczu wysokich cen LNG i najsilniejszego popytu na energię elektryczną w fazie sezonowej, przedsiębiorstwa użyteczności publicznej w całej Azji mogą dojść do wniosku, że najtańsze źródło energii elektrycznej jest jednocześnie najtrudniejszym paliwem do zastąpienia. Pomimo dynamiki transformacji energetycznej, przepływy handlowe tej zimy mogą służyć jako przypomnienie, że w dużej części regionu to koszty nadal bardziej wpływają na wybór paliwa niż ambicje klimatyczne.
- Łukasz Horbacz, prezes Polskiej Izby Gospodarczej Sprzedawców Węgla (PIGSW), poinformował, że Rosja wprowadziła czasowy zakaz transportu towarów przez węzeł Krasnoje, blokując kluczowy korytarz kolejowy na granicy z Białorusią. W I półroczu 2026 Polska zaimportowała z Kazachstanu 1,9 mln ton węgla, z czego część właśnie zamkniętym węzłem Krasnoje. Zakaz ma obowiązywać od 8 do 17 października (ale historycznie wiadomo, że Rosja potrafi przedłużać takie terminy) i dotyczy zarówno ładunków jak i pustych wagonów. Nie podano przyczyny ani nie wystosowano informacji wyprzedzających dla kontrahentów w Europie. W efekcie pojawią się zatory oraz opóźnienia w imporcie węgla do Polski. Ze względu na problemy na alternatywnych szlakach, m. in. przez Morze Czarne, sytuacja może odbić się co najmniej na kosztach ponoszonych przez elektrownie, a w efekcie na cenie dla konsumentów przemysłowych. Gospodarstwa domowe mogą odczuć ten koszt tylko w przypadku korzystania z pieców węglowych, które systematycznie są wycofywane w kolejnych domach.
Złoto
- Złoto zyskało na wartości dzięki „polowaniu na okazje na najniższych poziomach, ponieważ dolna granica cen tworzy się w okolicach 4000 dolarów. Można argumentować, że dalsza podwyżka stóp procentowych przez Fed jest już uwzględniona w cenach, ale podobnie jest z oczekiwaniami dotyczącymi kontynuacji oficjalnych zakupów netto w sektorze. Bez wystąpienia zjawiska „czarnego łabędzia” trudno mi sobie wyobrazić, aby złoto przekonująco wzrosło” – powiedziała Rhona O’Connell, szefowa analiz rynkowych w Stone X.
- Prezes Fed w St. Louis, Alberto Musalem, powiedział, że amerykański bank centralny będzie musiał ponownie podnieść stopy procentowe, aby inflacja powróciła do celu 2%.
- 14 października poznamy odczyt CPI w USA, a 15 października PPI. „Publikacja wskaźnika CPI w nadchodzącym tygodniu może być katalizatorem kolejnego dużego ruchu cen złota… Nadal uparta inflacja, która popycha Fed w stronę gwałtowniejszych podwyżek stóp procentowych, może zmusić złoto spot do ponownego przetestowania psychologicznego wsparcia na poziomie 4000 dolarów” – powiedział Han Tan, główny analityk rynku w Bybit.
- FedWatch Tool (CME) na dzień 12 października 2026 dla październikowego posiedzenia FOMC:
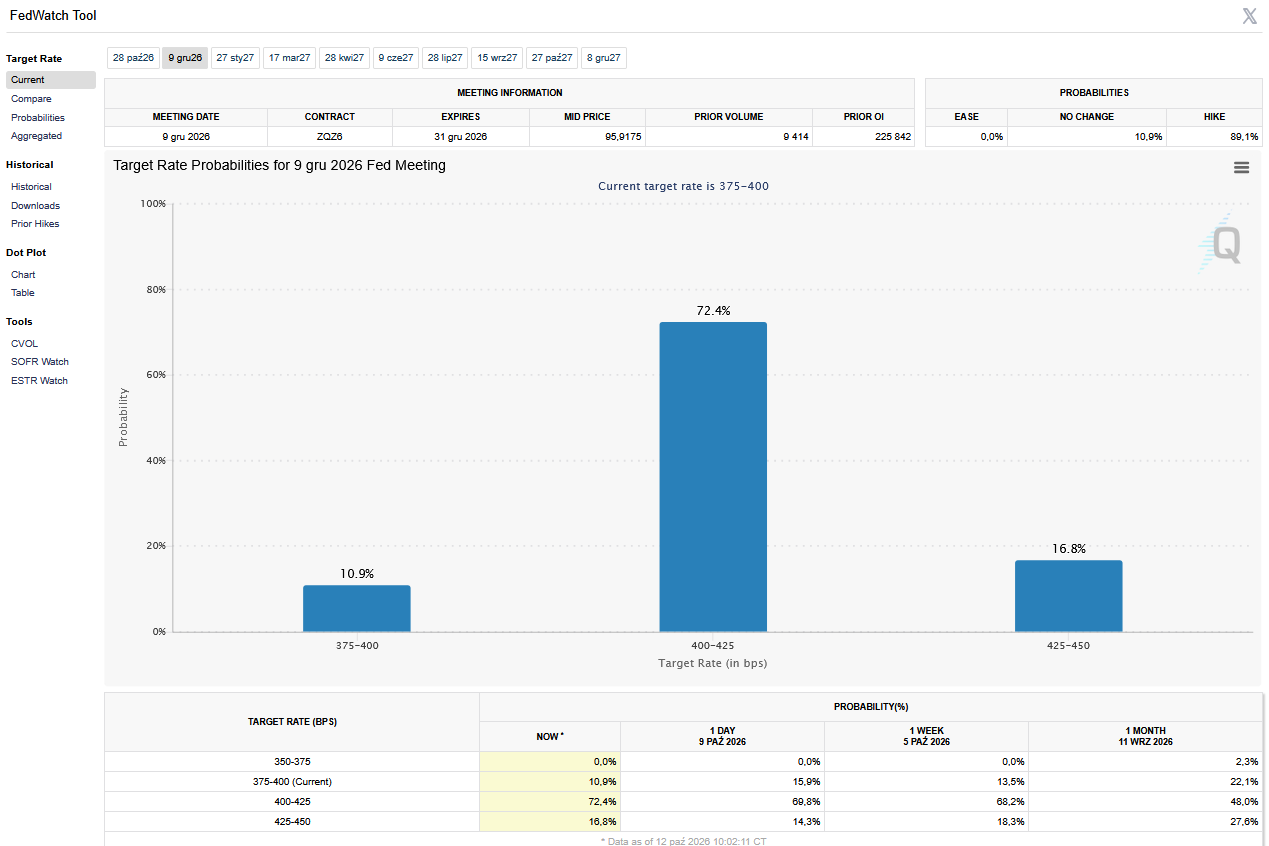
- FedWatch Tool (CME) na dzień 12 października 2026 dla grudniowego posiedzenia FOMC:
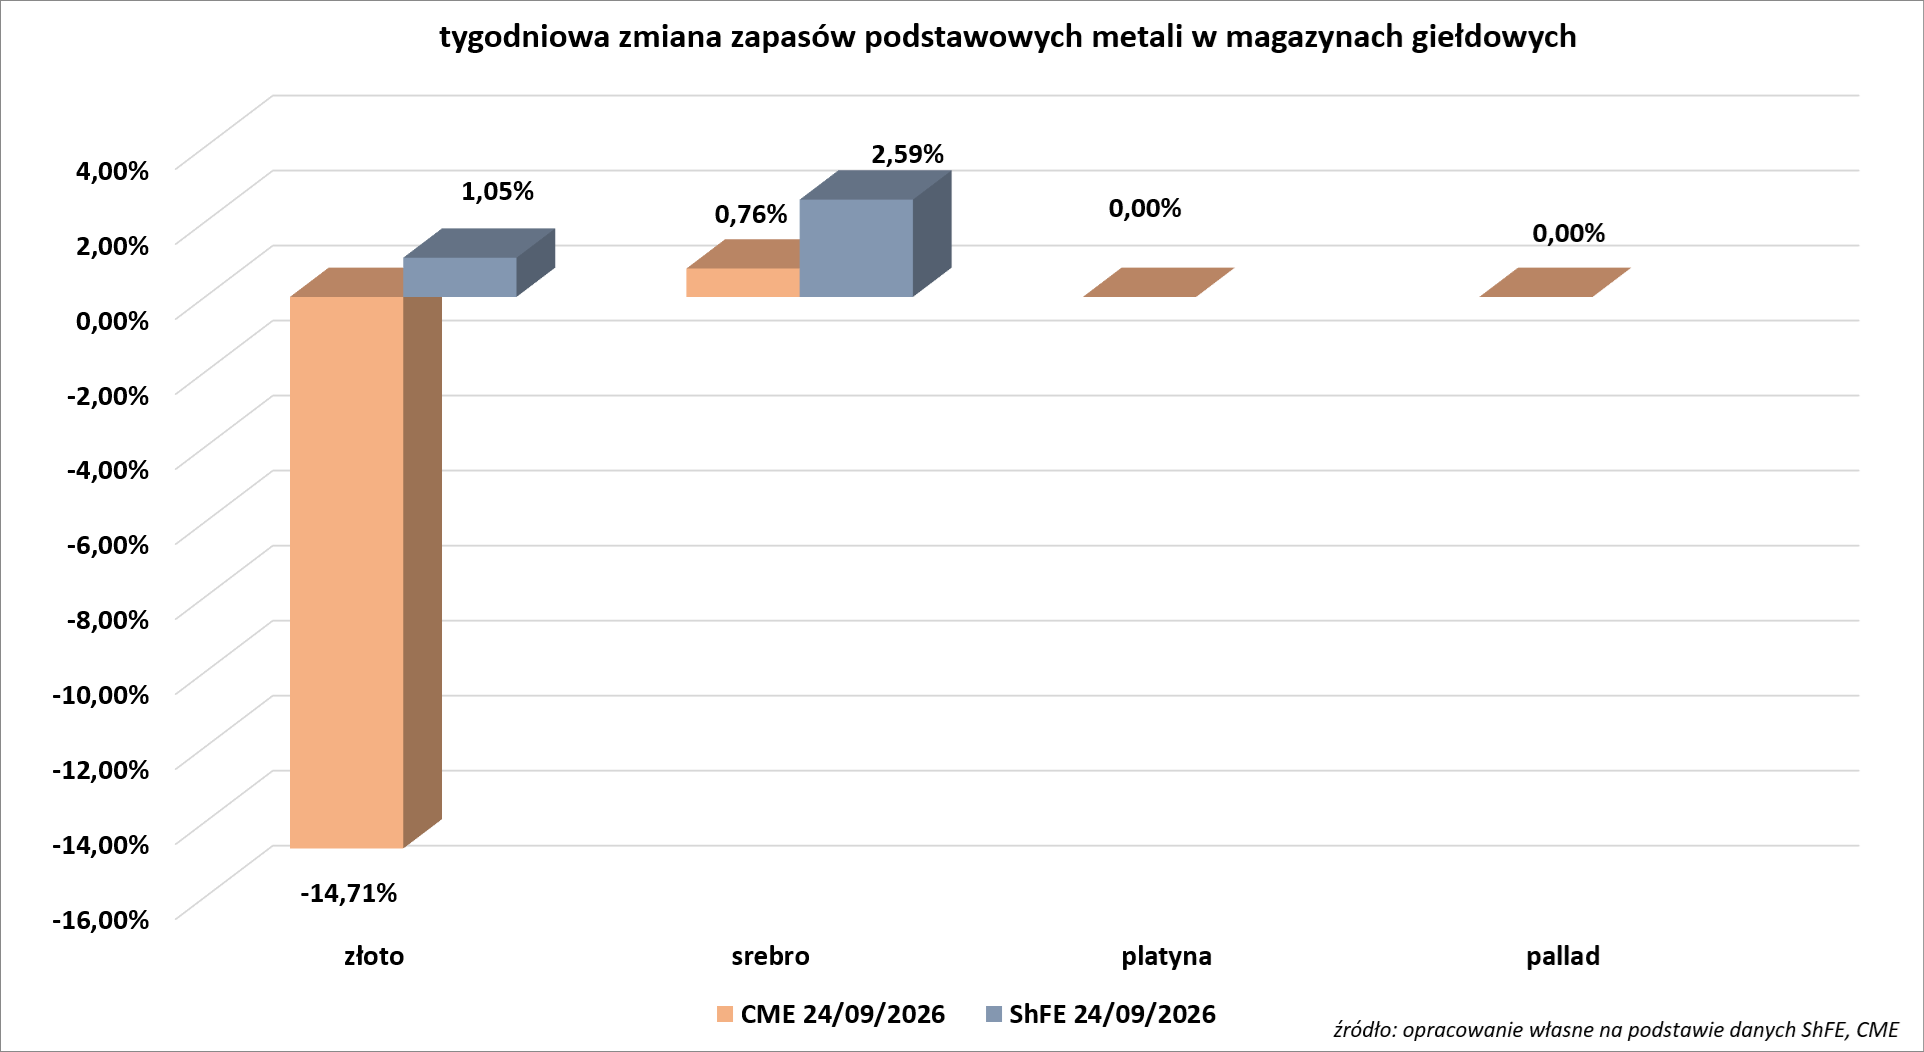
- Tygodniowe zmiany zapasów metali szlachetnych w magazynach giełd CME (NYMEX & COMEX) i szanghajskiej (ShFE):
Miedź
- „Jakiekolwiek spowolnienie w gromadzeniu zapasów (miedzi) w USA może sprawić, że rynek będzie wydawał się luźniejszy, ale popyt w Chinach jest odporny, a podaż stoi w obliczu znacznych zakłóceń” – poinformował Morgan Stanley w nocie.
- Związek zawodowy w kopalni miedzi Centinela należącej do Antofagasty w Chile poinformował, że trwający od 7 października strajk (709 pracowników) zacznie wpływać na wydobycie w listopadzie. Antofagasta wcześniej bagatelizowała wpływ strajku, ale sytuacja ta zwiększyła ryzyko zakłóceń w innych kopalniach. Liderzy związków zawodowych oświadczyli, że chcą, aby wszyscy pracownicy Centinela otrzymywali takie same świadczenia, niezależnie od przynależności związkowej. Antofagasta oświadczyła, że jest „gotowa kontynuować rozmowy ze swoimi przedstawicielami w celu osiągnięcia porozumienia uwzględniającego interesy obu stron. Pomimo skutków typowych dla strajku, prognozowana produkcja pozostaje niezmieniona.”
- Powodzie w centralnej części Chile dotykają kopalni miedzi w pobliżu Santiago, gdzie swoje biznesy ma m. in. AngloAmerican, Codelco i Antofagasta.
- Chiński SAMR stawia warunek dostaw miedzi dla fuzji za 54 mld USD gigantów Anglo American i Teck. Inni regulatorzy już wyrazili zgodę na połączenie. Sytuacja obrazuje jak bardzo chiński rynek, odpowiadający za rafinację ~60% katod miedzianych, obawia się braku surowca.
- Freeport-McMoRan potwierdza odbudowę Grasbergu, raportując skonsolidowaną produkcję 376,5 tysiąca ton miedzi w Q3 2026, z czego przerób w Grasbergu wyniósł 140 tysięcy ton rudy na dobę: ~67% wydajności sprzed awarii. Cel 80% wydajności ma być osiągnięty do połowy 2027 roku, a pełna wydajność do końca 2027.
- 15 października wyniki za Q3 poda Antofagasta; 20 października AngloAmerican.
Pozostałe metale przemysłowe
- Komisja Europejska przedłuża kontrole związane z przejęciem przez MMG brazylijskiego biznesu niklowego od AngloAmerican. KE obawia się, że firma przekieruje dostawy surowca z Europy d innych odbiorców. AngloAmerican poinformowało, że w razie braku zgody KE na transakcję, firma przestawi biznes na tryb „care and maintenance” jako wstęp do zamknięcia całości. AngloAmerican od dwóch lat stara się o zakończenie działalności w sektorze niklowym. Transakcja z MMG jest wyceniana na $500 mln.
- Władze Zimbabwe poinformowały, że zakaz eksportu koncentratu litu będzie obowiązywać niezmiennie od stycznia 2027 rok.
- 13 października wyniki za Q3 poda Rio Tinto, 20 października BHP Group, a 28 października Glencore.
Stany magazynowe metali przemysłowych
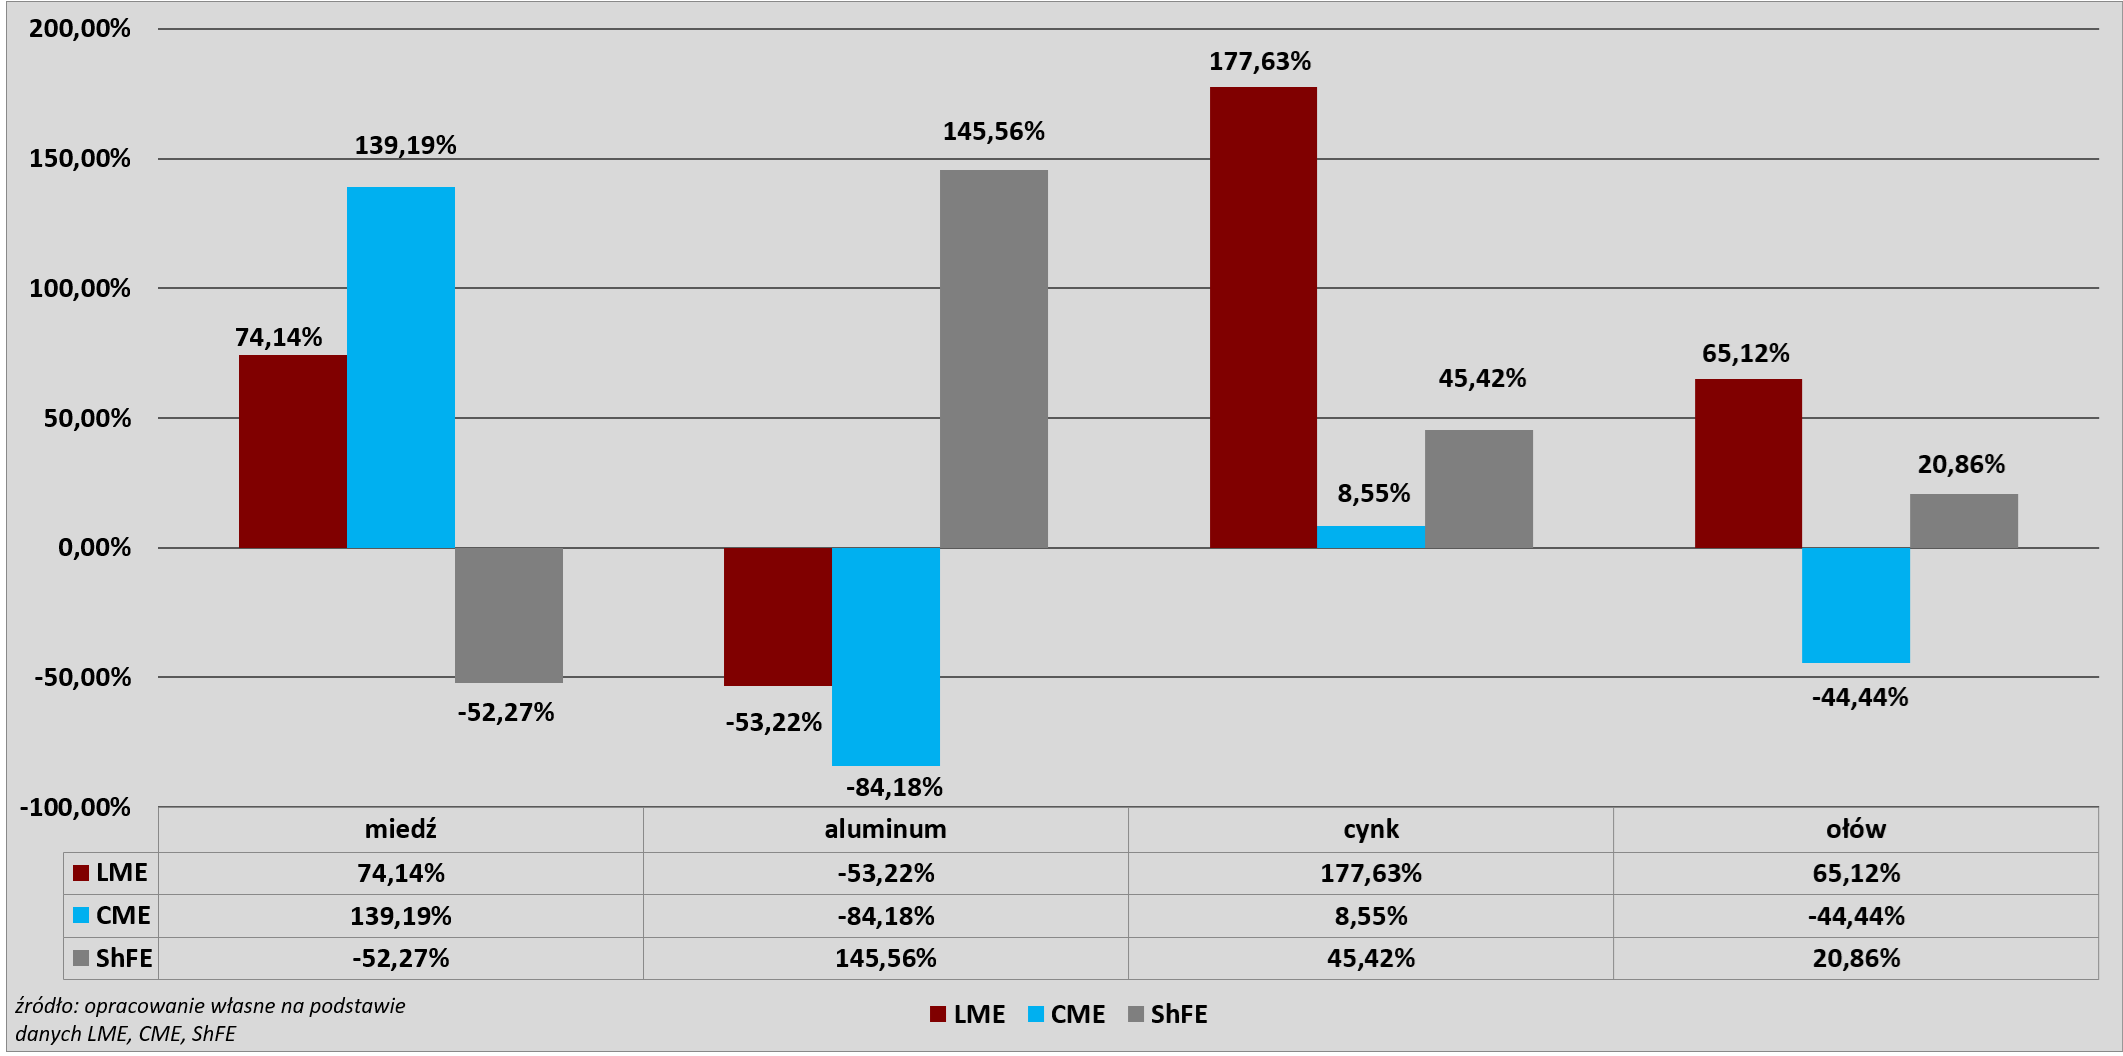
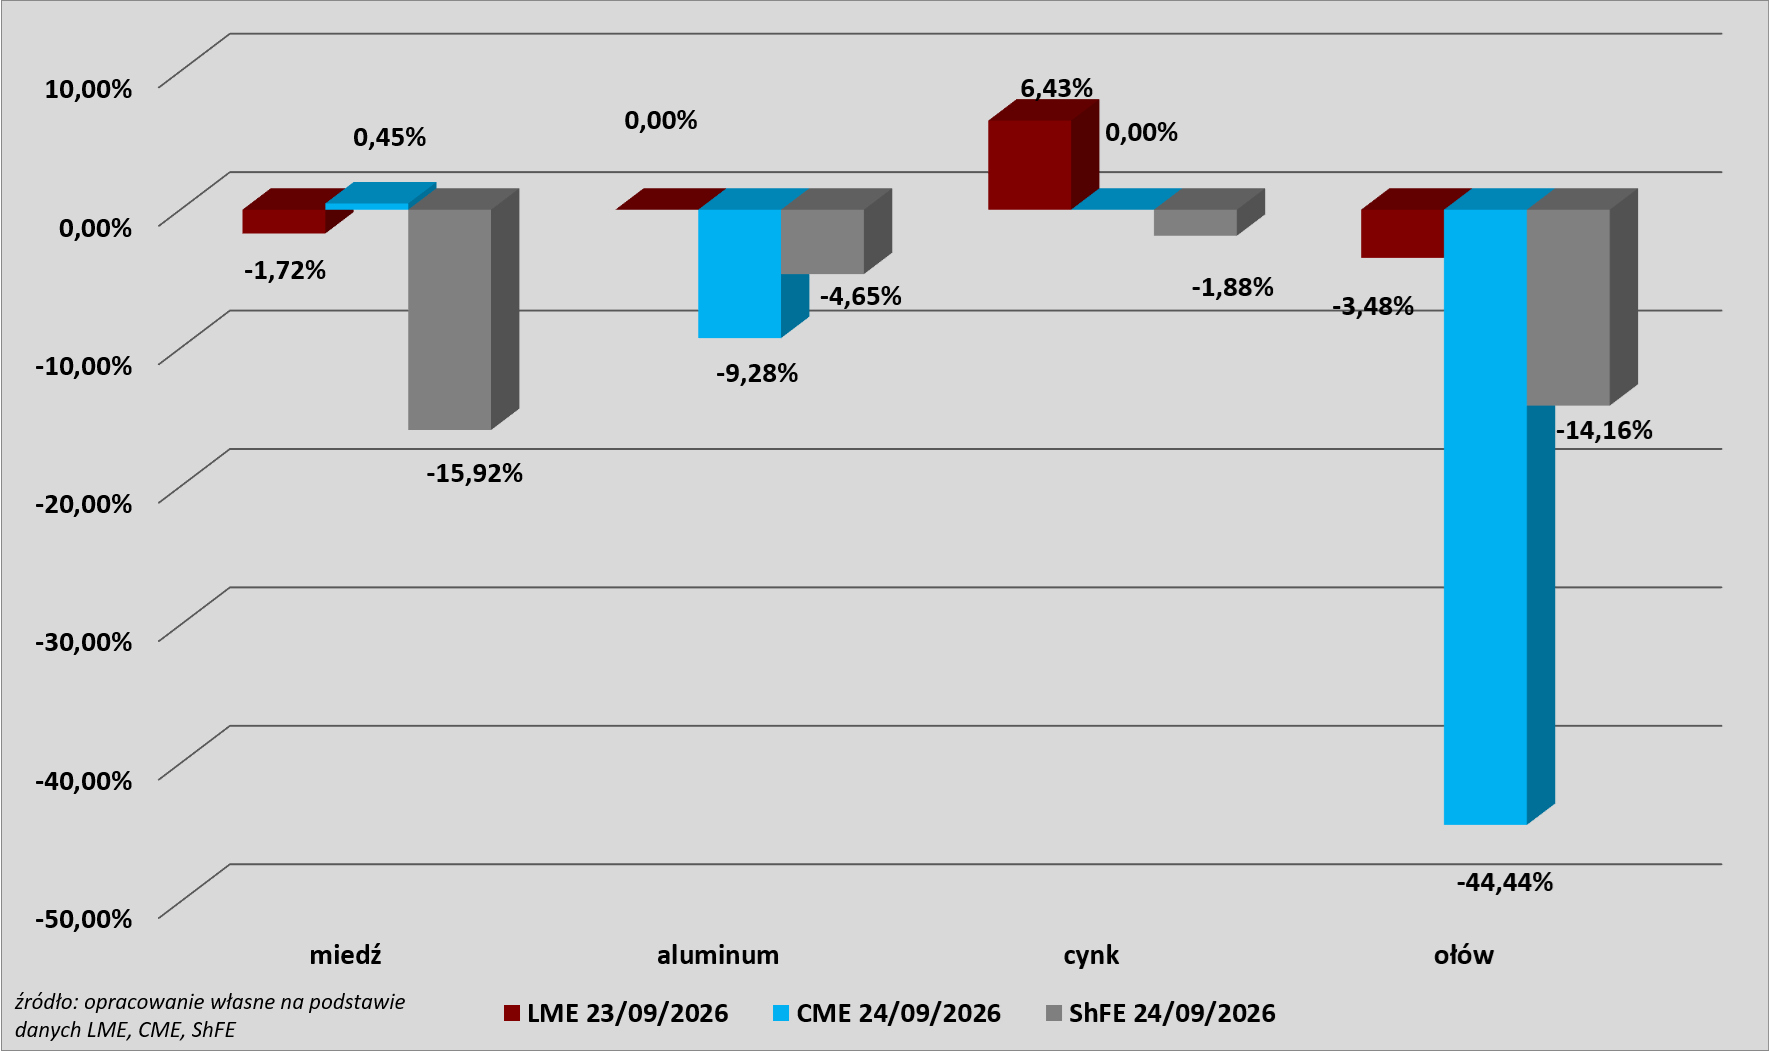
- Tygodniowe zmiany zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
- Roczna zmiana zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
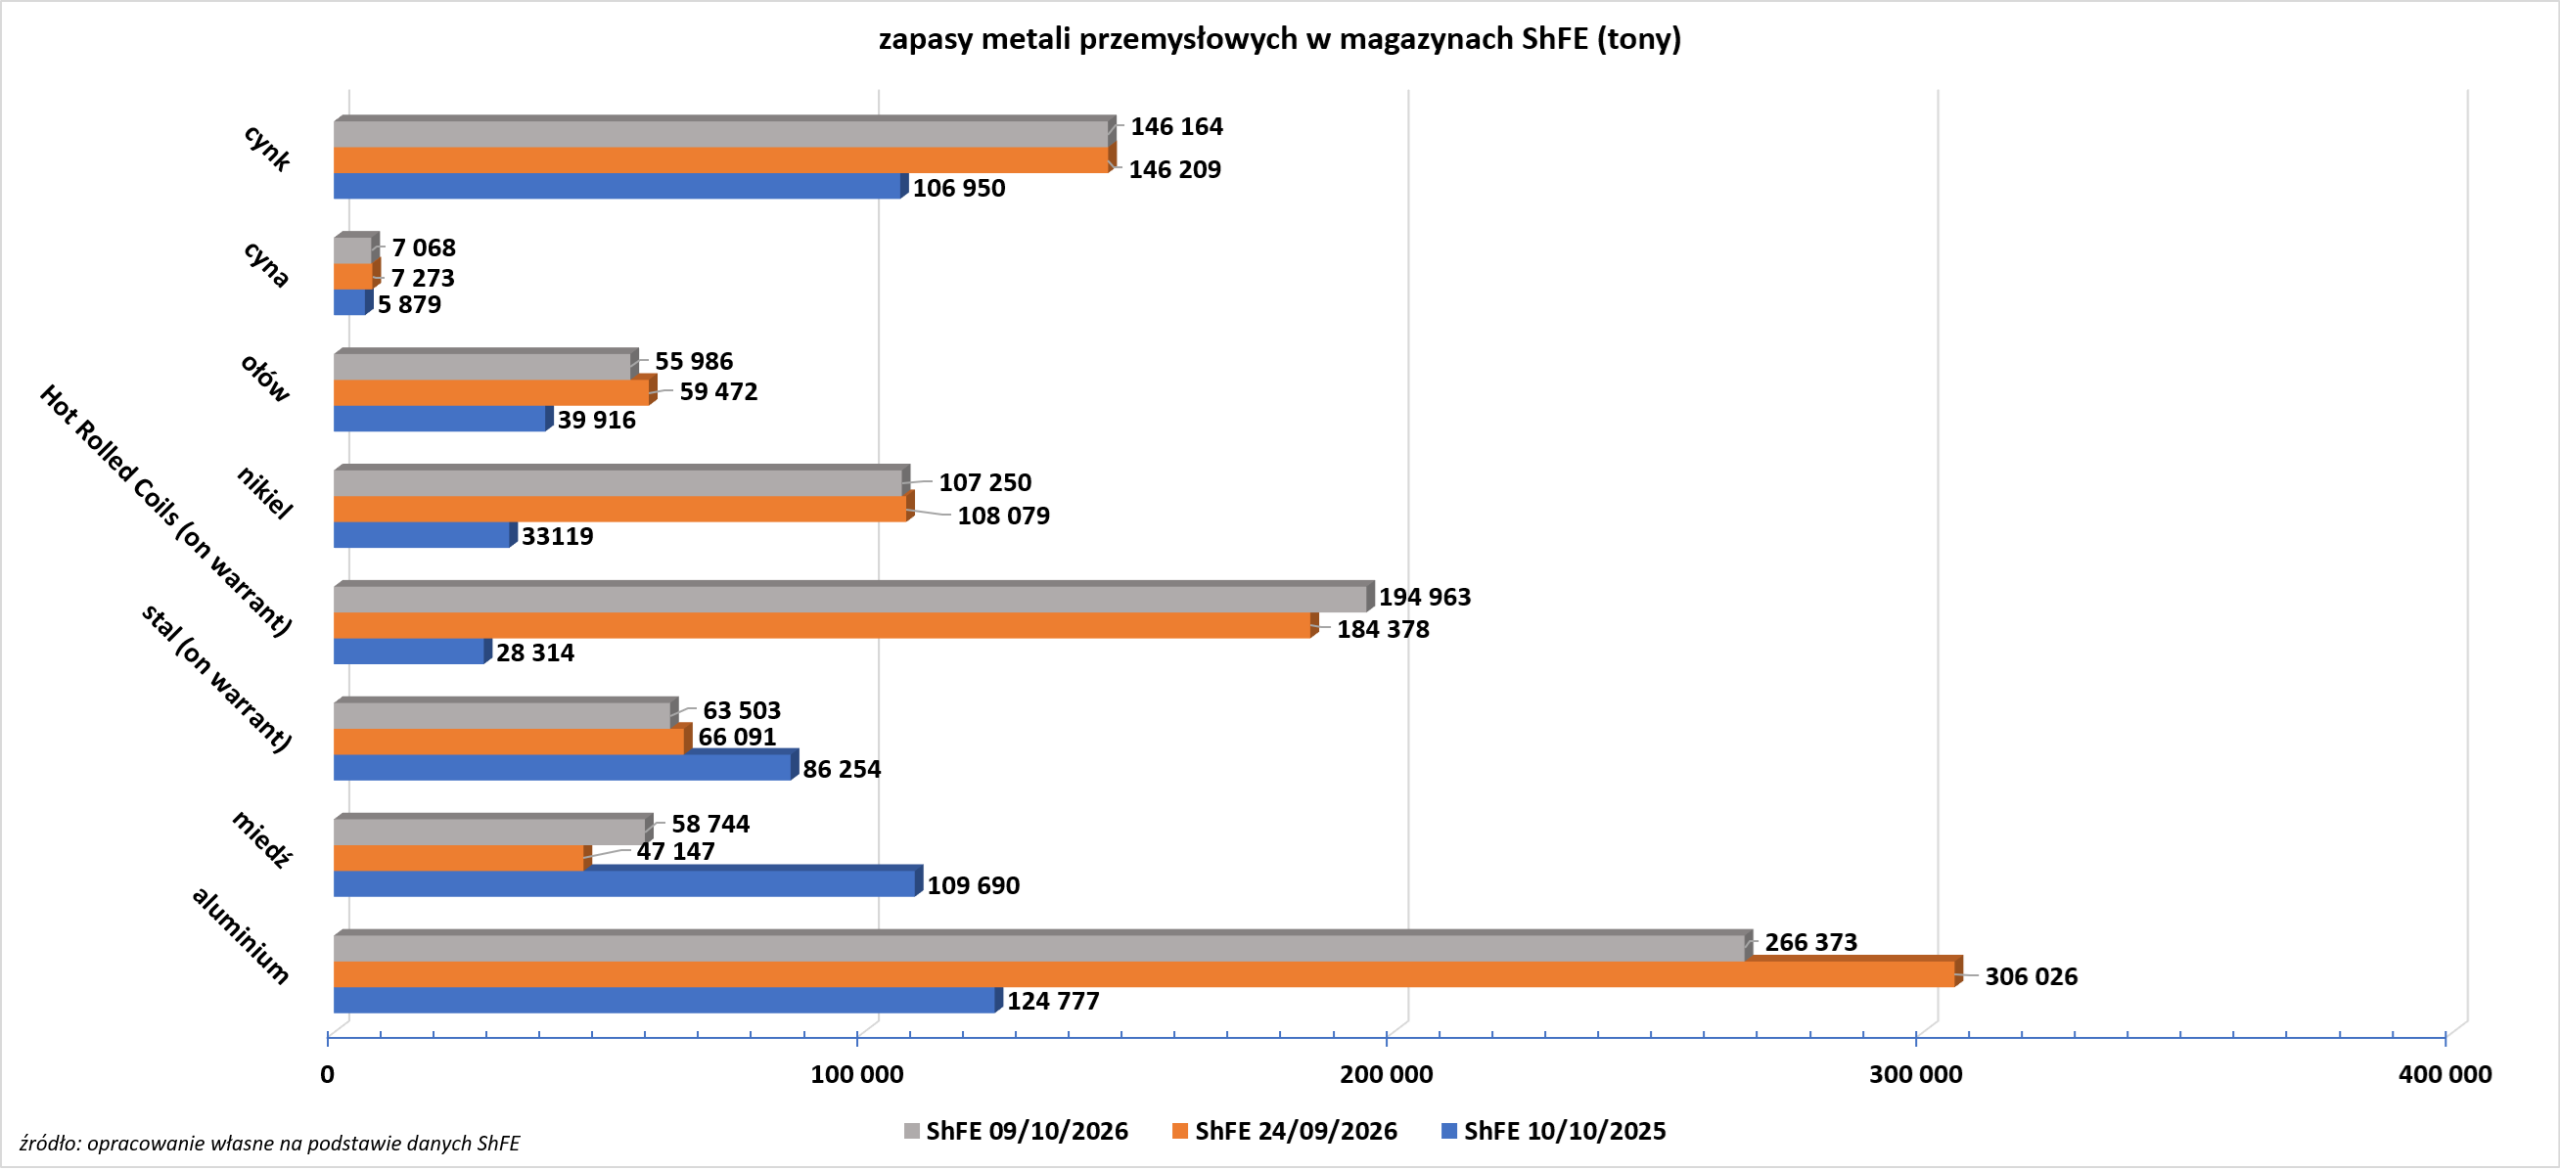
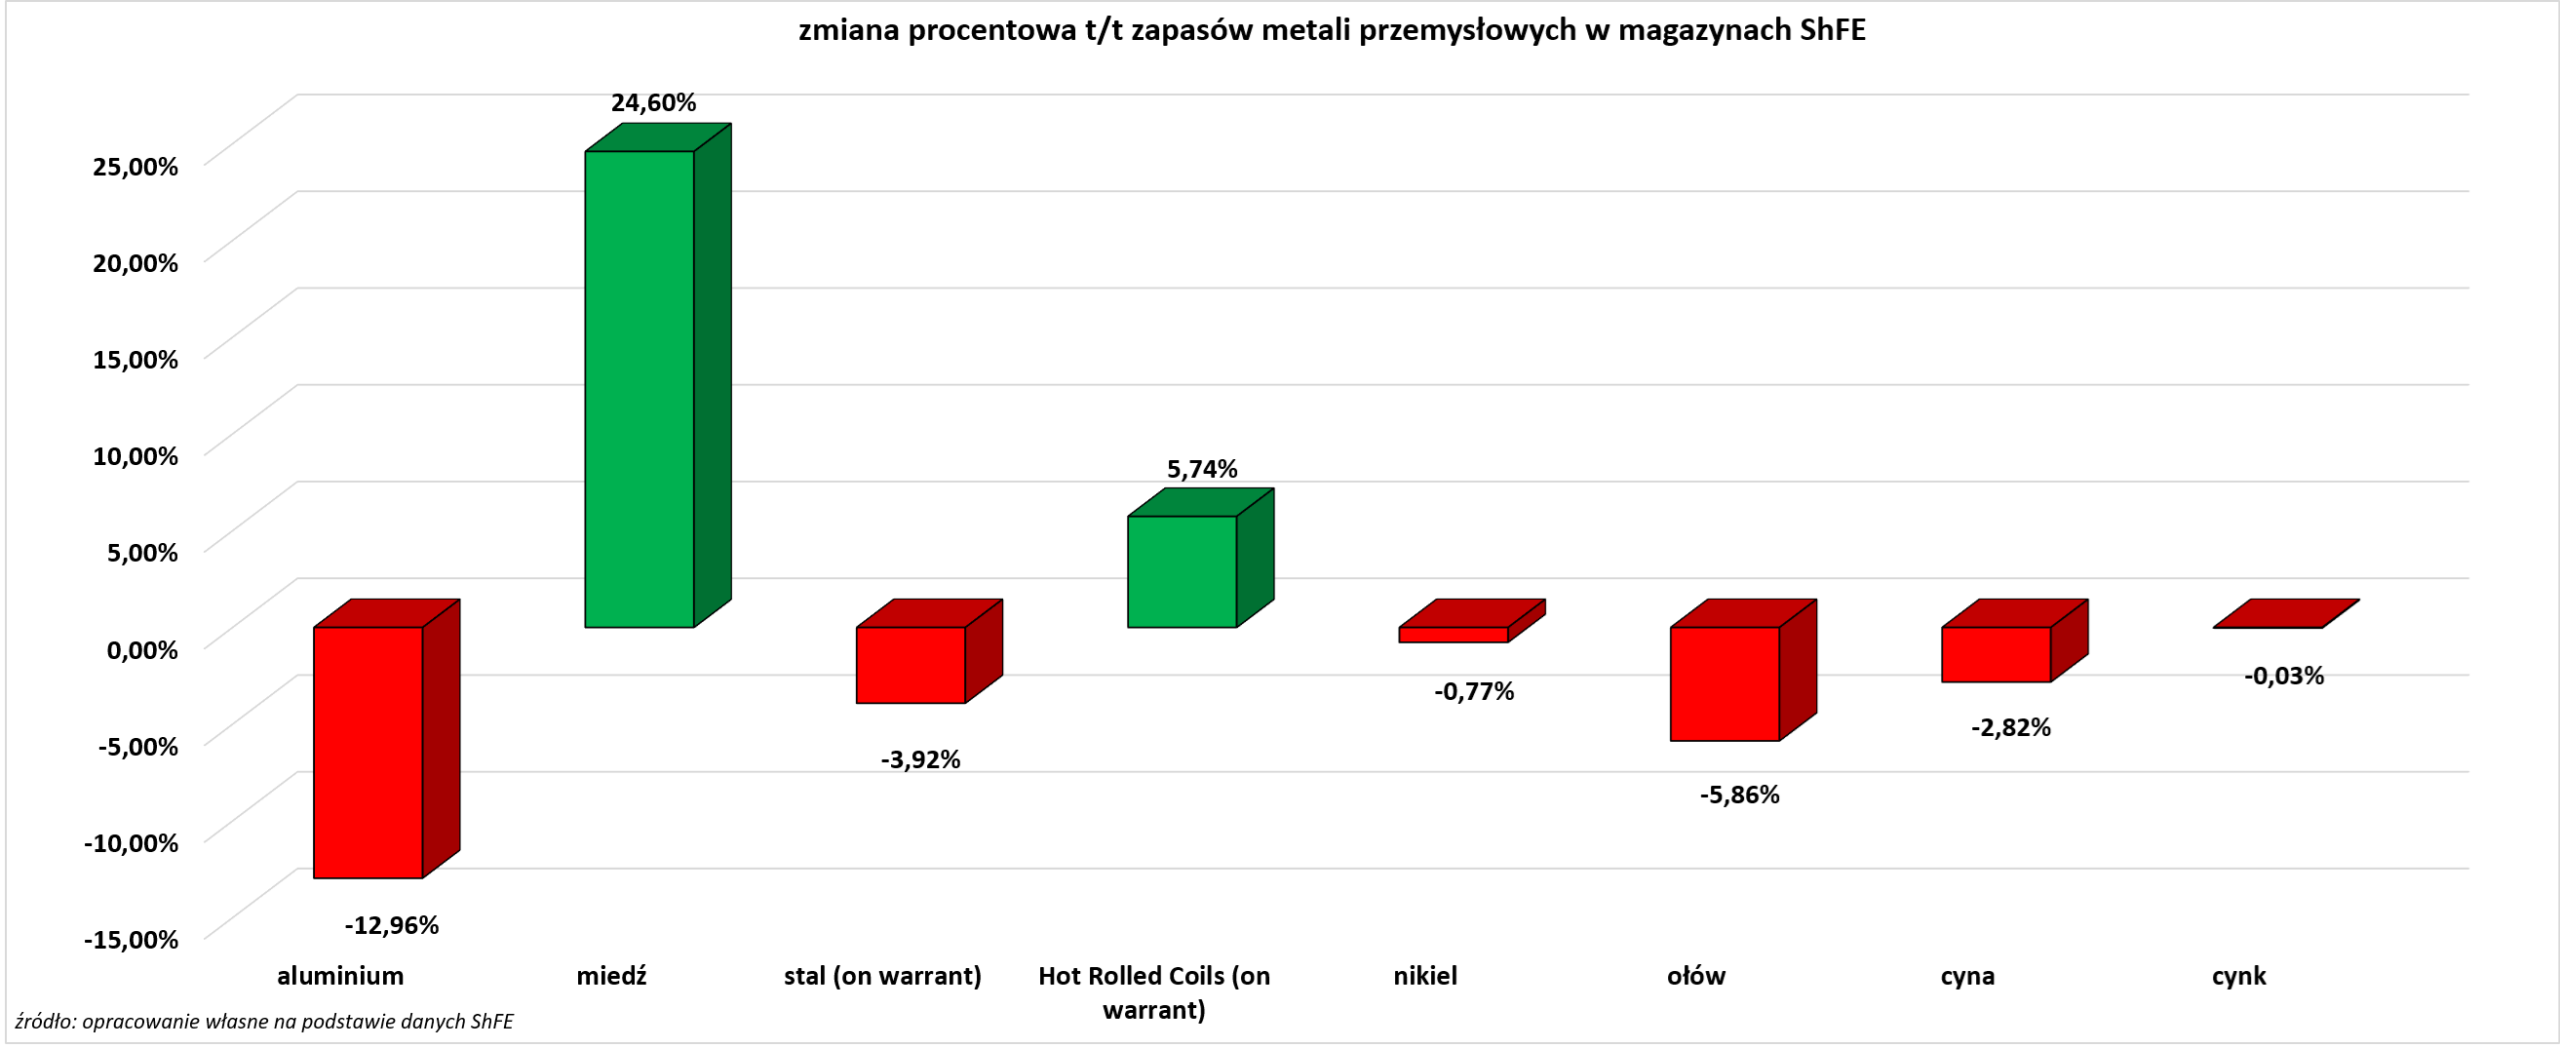
- Zapasy metali przemysłowych w magazynach Szanghajskiej Giełdy (ShFE):
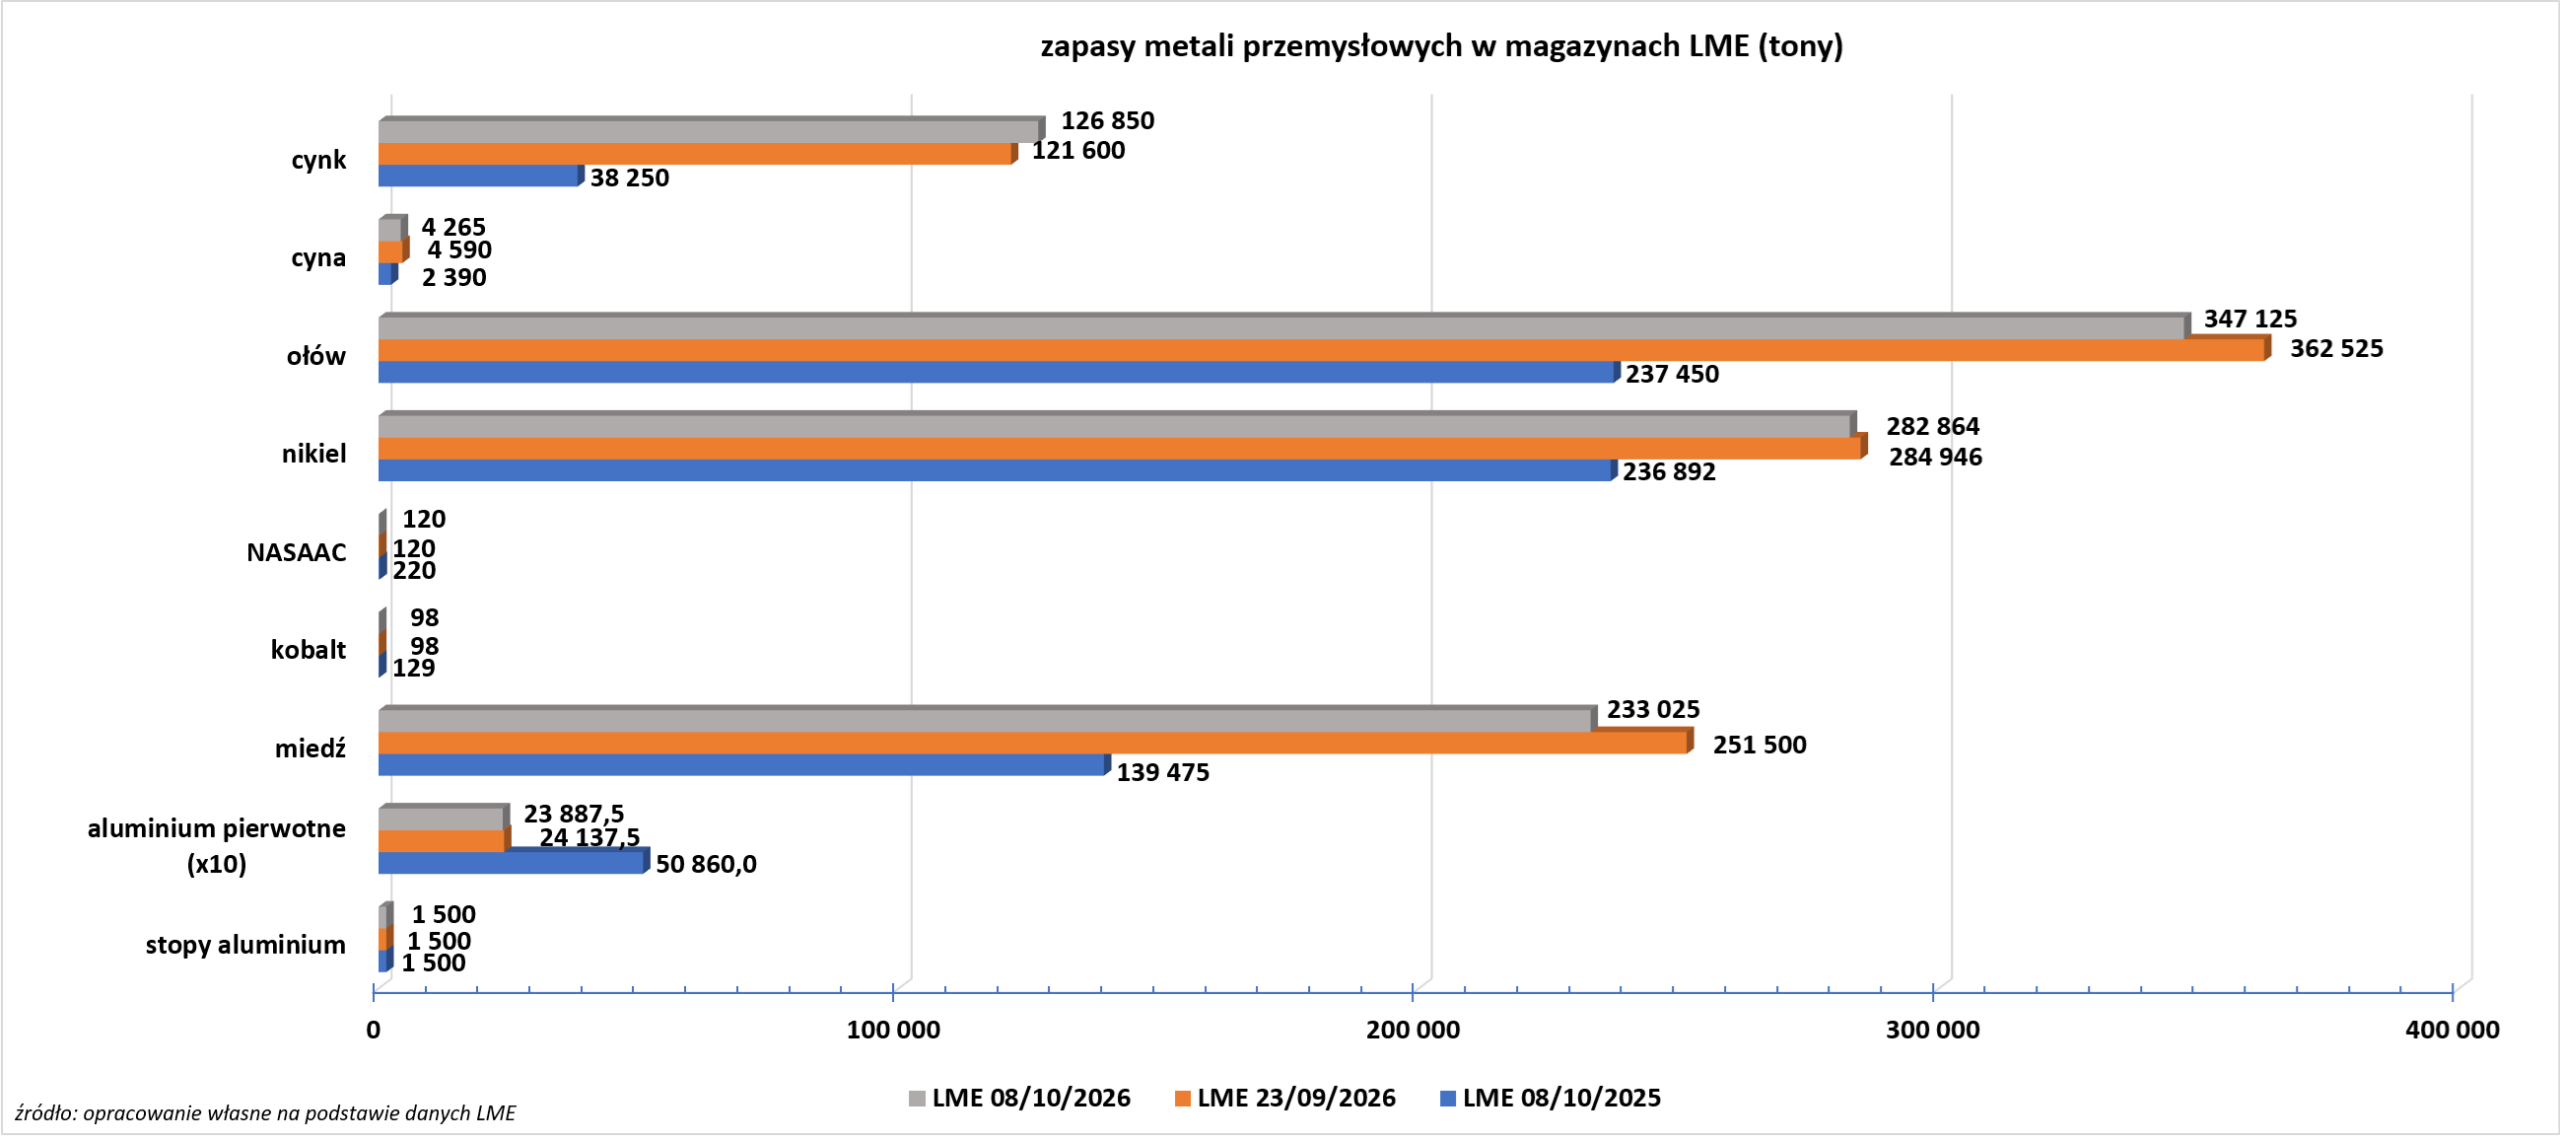
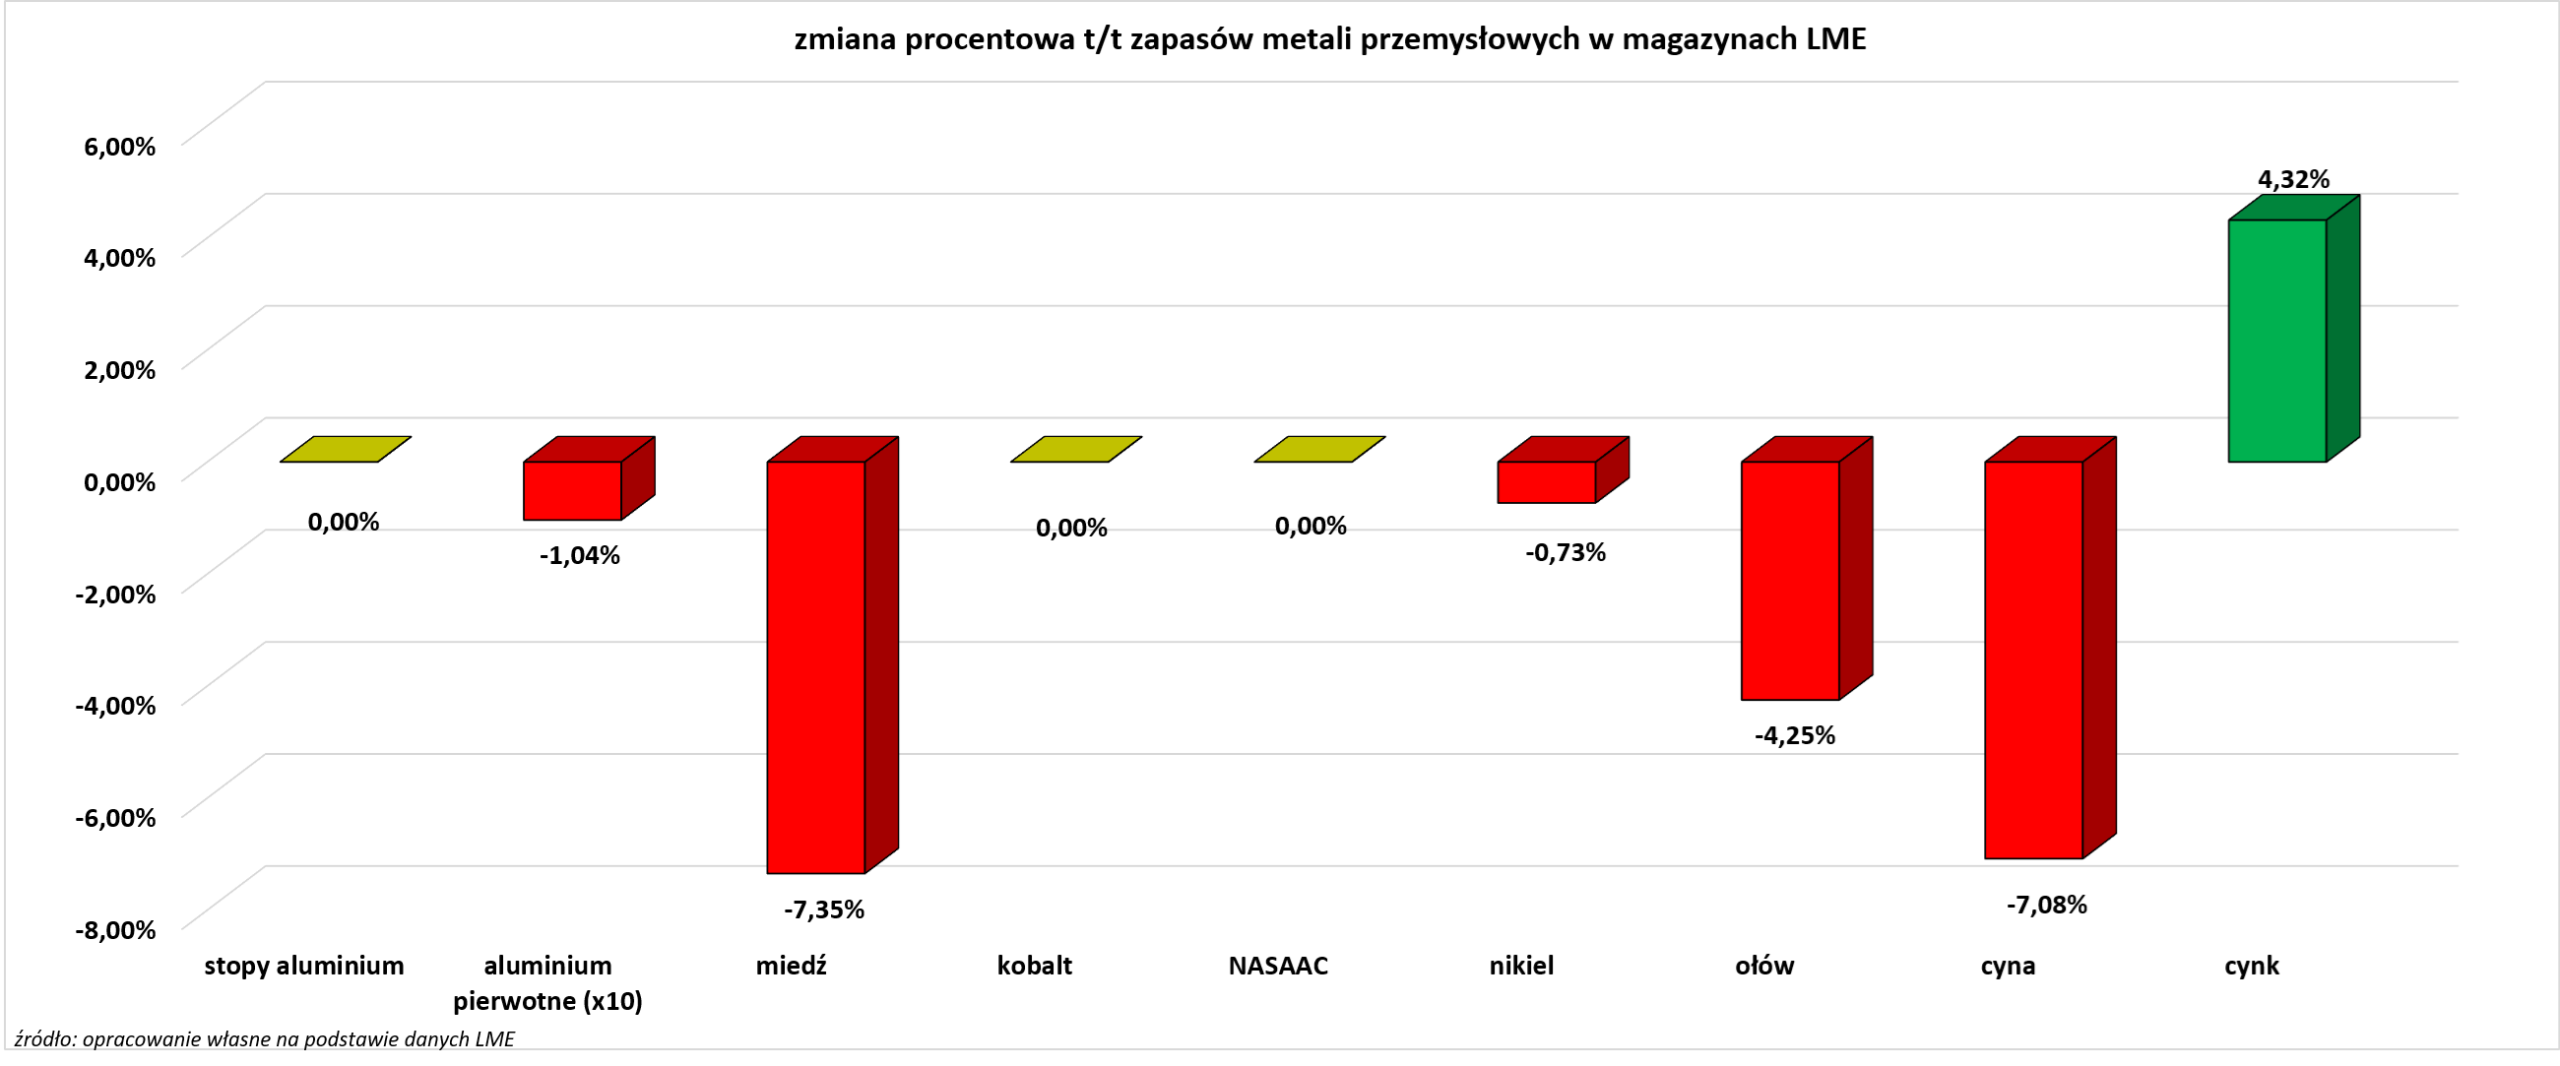
- Zapasy metali przemysłowych w magazynach Londyńskiej Giełdy Metali (LME):
Omówienie aktualności
Program Surowcowe info od lipca 2020 roku pojawia się na moim osobistym kanale YouTube. Prócz tego w ramówce mojego kanału są materiały typu short, raporty pogodowe, odcinki specjalne czy także video tylko dla wspierających, m. in. cykl Surowcowy radar. Zachęcam do subskrypcji, a najnowszy odcinek znajdziecie poniżej:🔽
Statystyki
Od niedzieli do czwartku około 19:30 na moich social mediach (Facebook oraz Twitter) są publikowane statystyki intraday’owe dotyczące kierunku ceny na następny dzień. Z surowców wśród statystyk jest złoto, gaz ziemny, ropa Brent oraz ropa WTI. Wyjaśnienie potencjału tych danych znajdziecie w tym artykule.