

drogi i tani gaz: ile zapłacimy za zimę? (aktualności surowcowe – 26 października 2026)
Zapraszam na kolejny zestaw aktualności surowcowych!
nie chcesz czytać?
kliknij by przejść od razu do odcinka programu Surowcowe info
Słowniczek
- pp – punkt procentowy
- b/z – bez zmian
- t/t – zmiana wartości względem poprzedniego tygodnia
- m/m – zmiana wartości względem poprzedniego miesiąca
- q/q – zmiana wartości względem poprzedniego kwartału
- r/r – zmiana wartości względem poprzedniego roku
- s/s – zmiana wartości względem poprzedniego sezonu (w przypadku surowców mających sezon na przełomie roku kalendarzowego)
W dzisiejszych aktualnościach:
- ogólne informacje
- kawa
- cukier
- kakao
- sok pomarańczowy
- ogólne rolne
- pszenica
- kukurydza
- soja
- pozostałe rośliny oleiste
- pozostałe zboża
- nawozy sztuczne
- ropa naftowa
- gaz ziemny
- złoto
- srebro
- miedź
- pozostałe metale przemysłowe
- Stany magazynowe metali przemysłowych
- omówienie aktualności (YouTube)
Ogólne informacje
- 27 października 2026 o godzinie 18:00 zapraszam, razem z Marcinem Podlackim i Rafałem Rakiem, na październikową edycję Kursu Tradinku i Inwestowania. Bezpłatna konferencja dostępna po rejestracji na tej stronie.
- Chcesz uzyskać konto fundowane w firmie proptradingowej Fintokei o wartości nawet $400 000? Skorzystaj z linku i odbierz 10% zniżki na wyzwanie!
- Obecnie istnieje możliwość wspierania moich działań poprzez opcję „wsparcia kanału” na YouTube lub możesz „postawić mi kawę” poprzez tą stronę. Poniedziałkowe programy będą dostępne tylko dla wspierających kanał – dla pozostałych widzów będą udostępnione 24-36 godzin po premierze!
Kawa
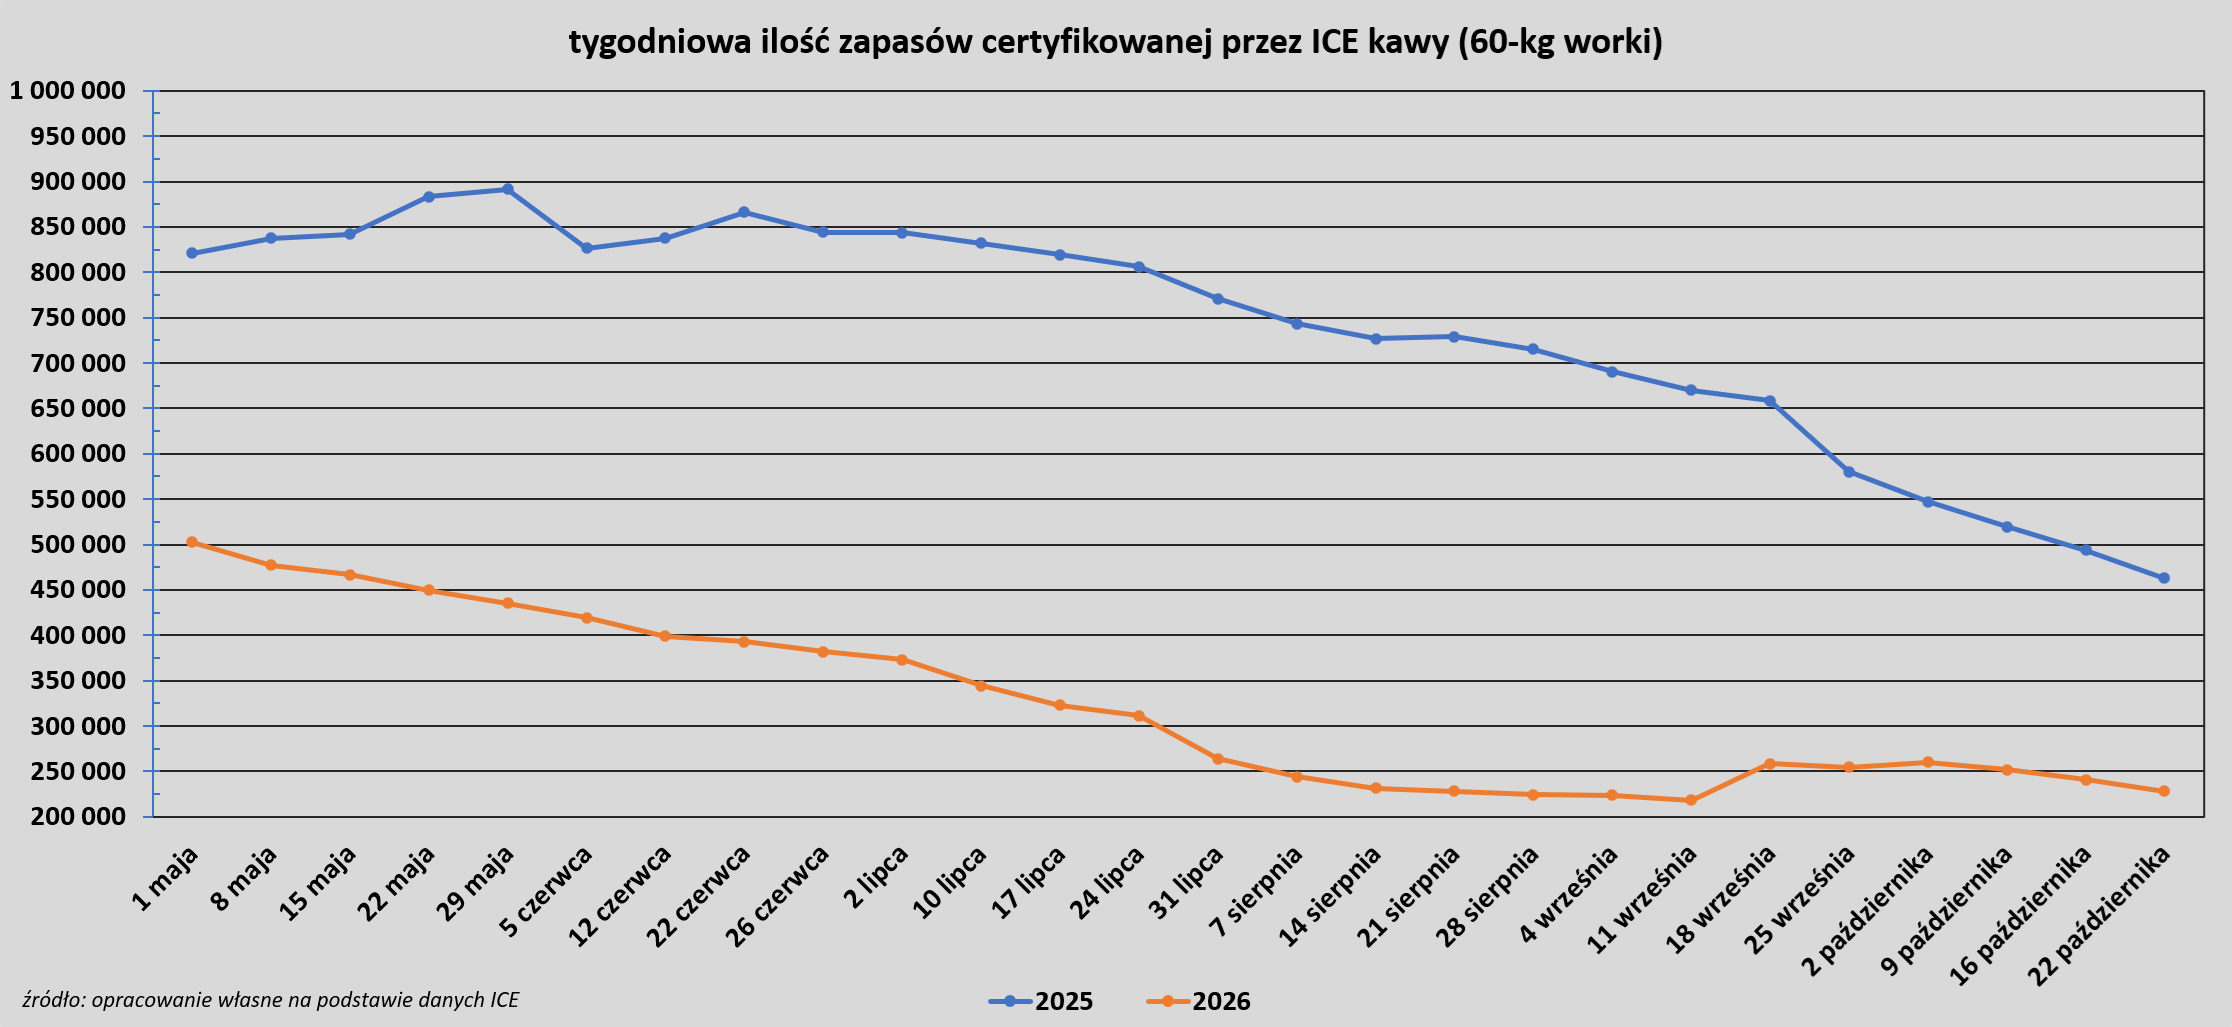
- Zapasy kawy w magazynach ICE spadły 3. tydzień z rzędu (-12,7k t/t), w poprzednim sezonie zmiana wynosiła -30,98k t/t. Zapasy są o -50,74% r/r niższe. Na ocenę jakości oczekuje 21,081 tysiąca worków (+4,10k t/t).
Kakao
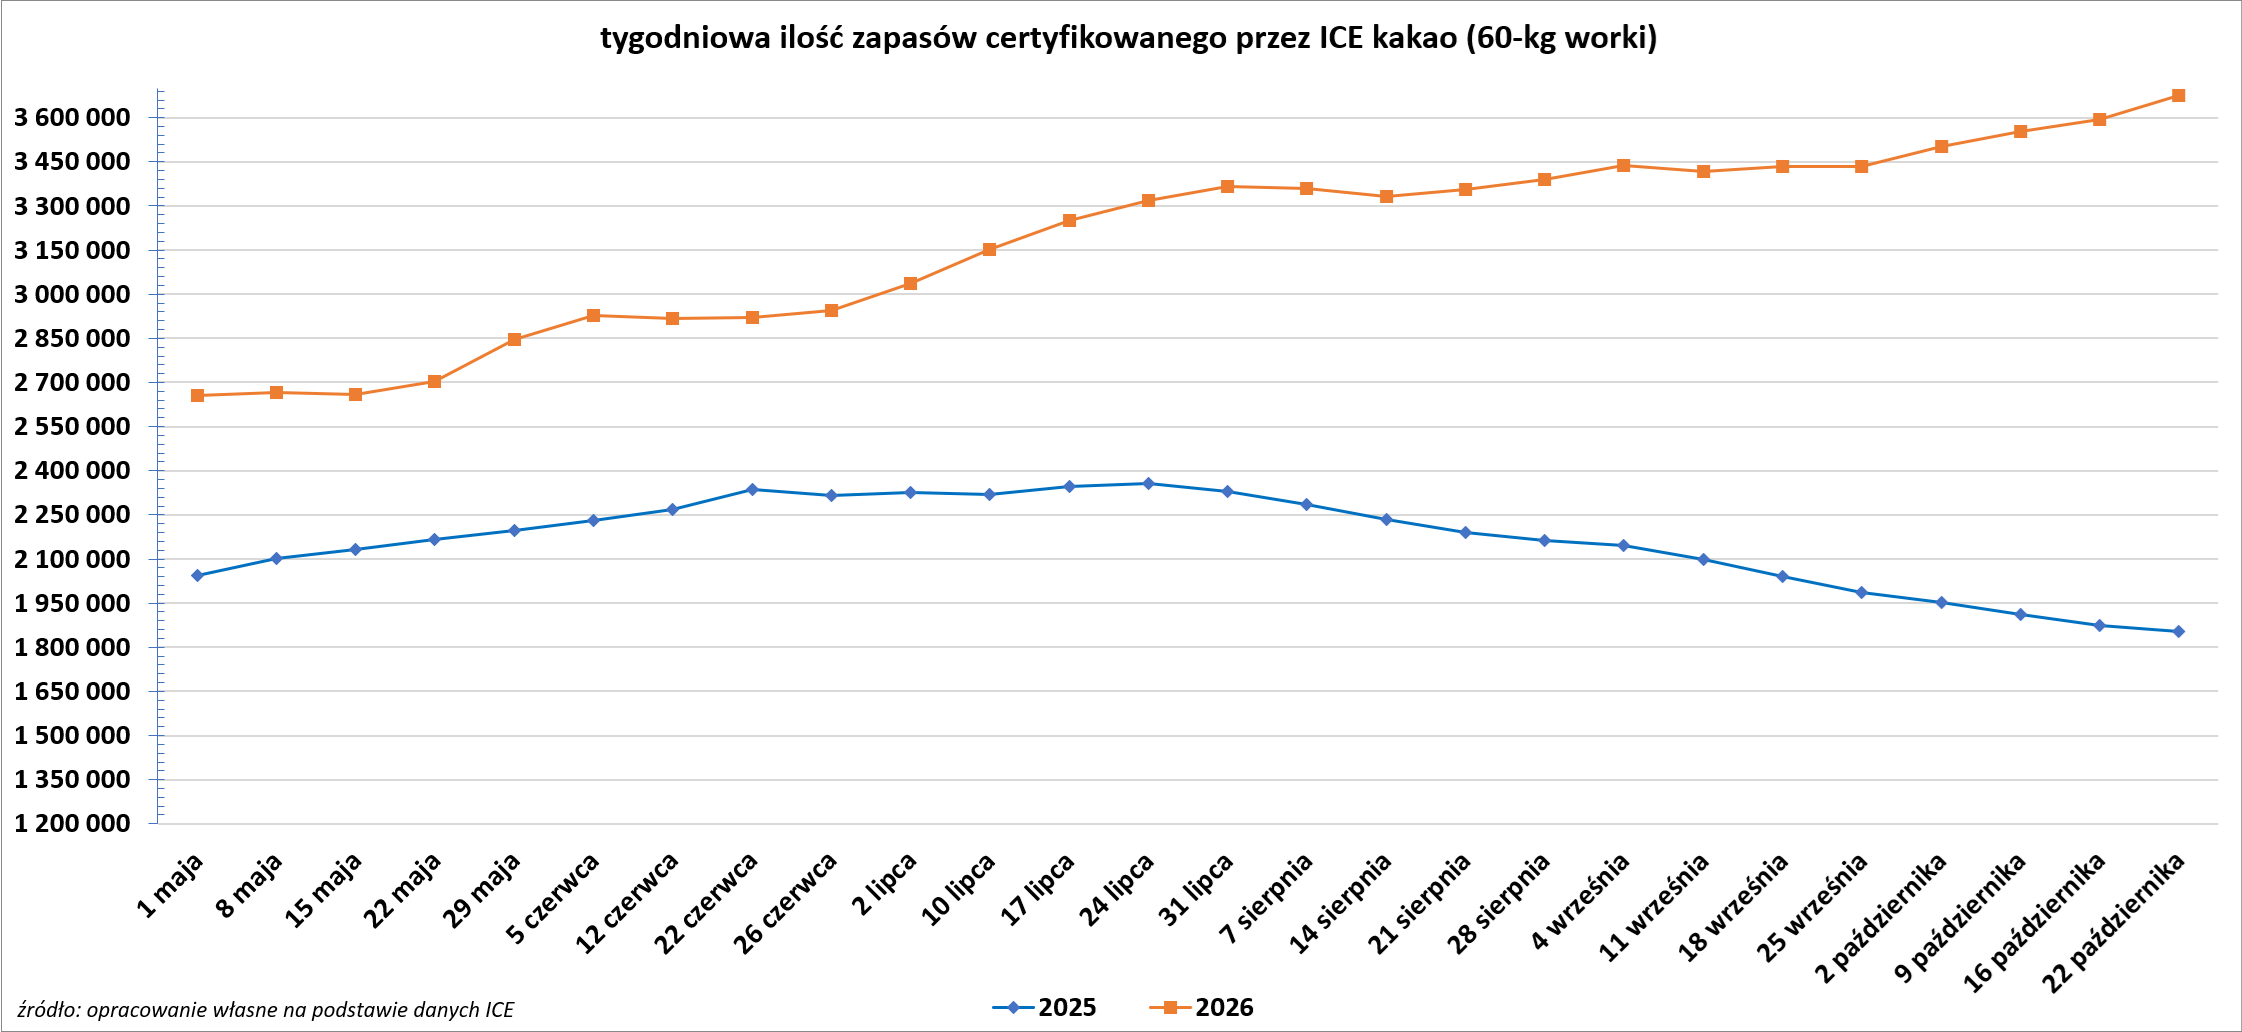
- Zapasy kakao w magazynach ICE wzrosły 4. tydzień z rzędu (+81,15k t/t), w poprzednim sezonie zmiana wynosiła -23,05k t/t. Zapasy są o +98,38% r/r wyższe.
Sok pomarańczowy
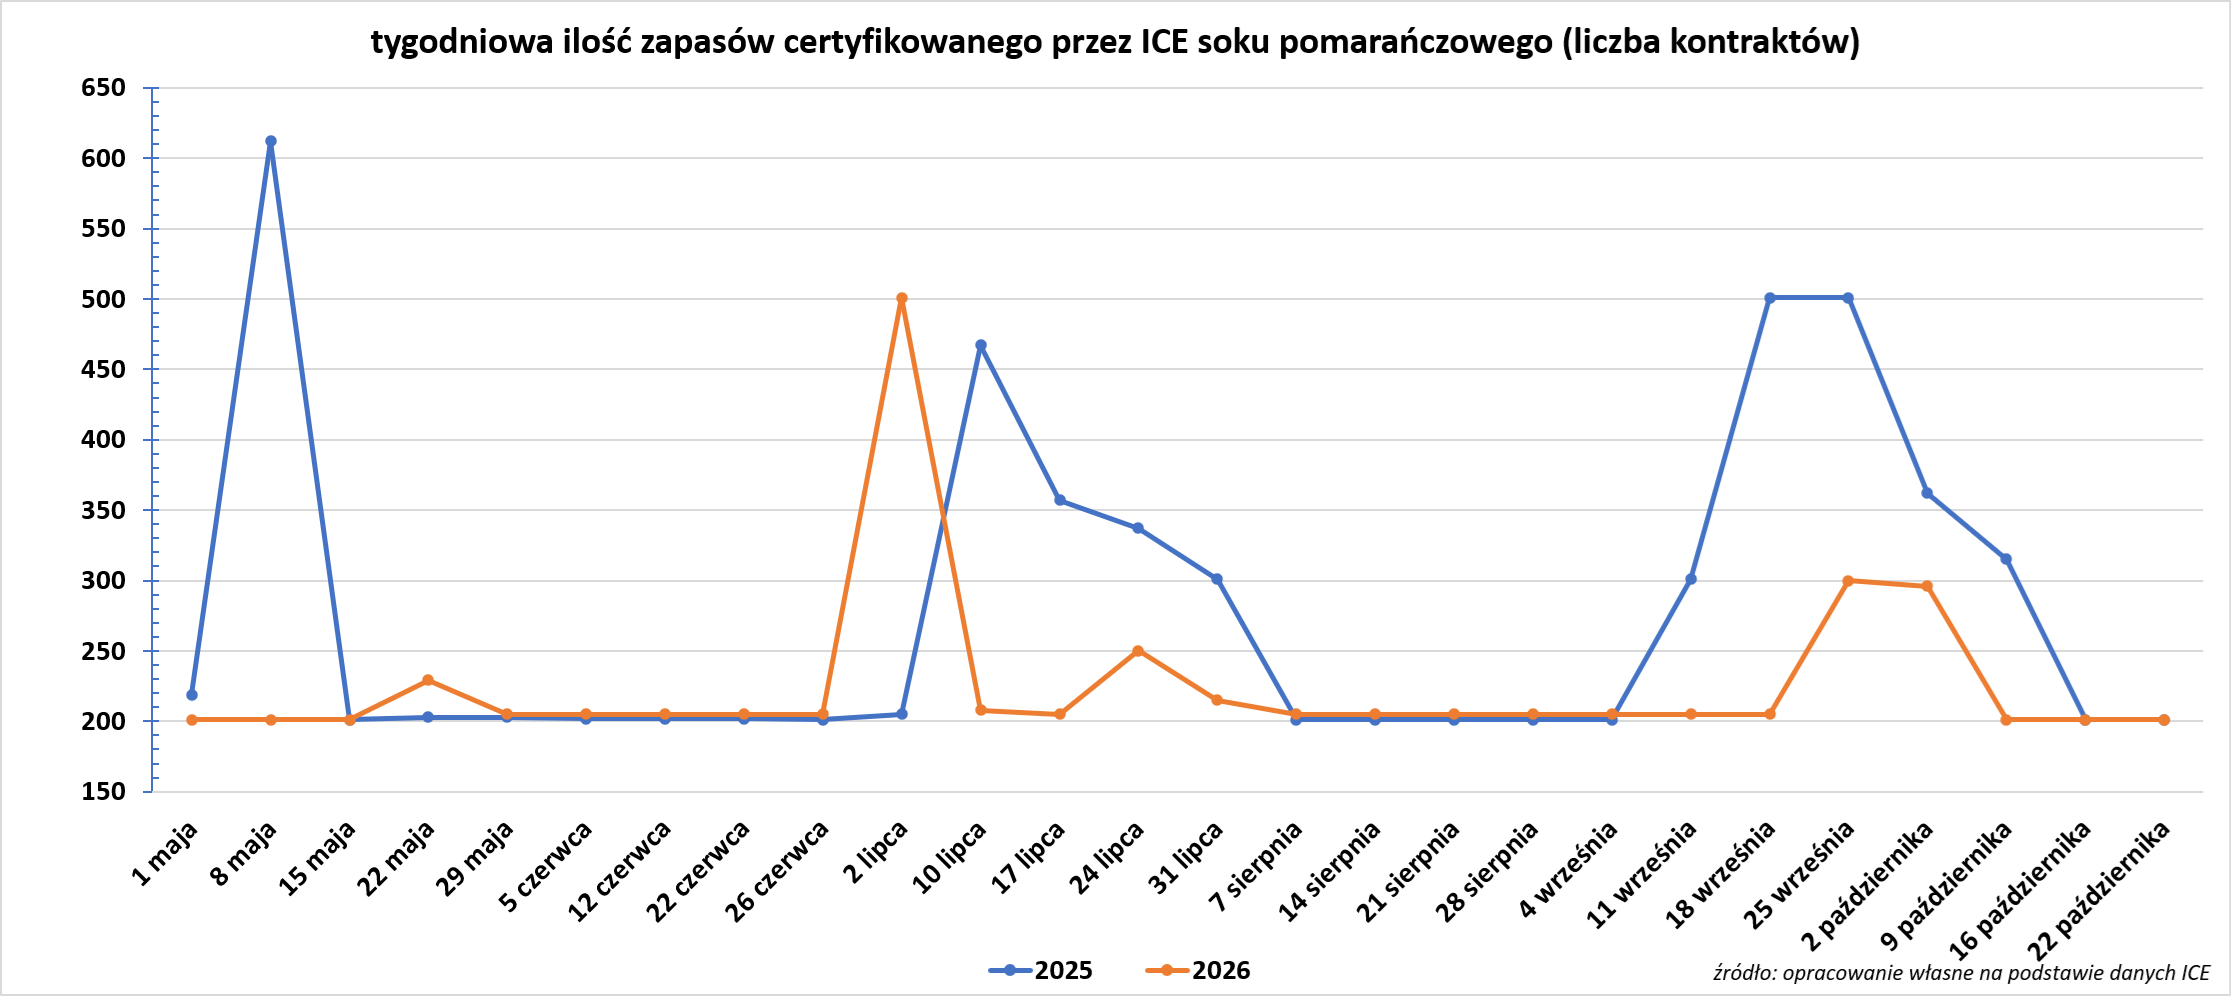
- Zapasy soku pomarańczowego w magazynach ICE:
Ogólne rolne
- Zmienne warunki pogodowe szkodzą uprawom i hodowli w całym południowym regionie Sudanu, gdzie rolnictwo oparte na opadach deszczu produkuje znaczną część żywności dla kraju. Jeden z rolników prowadzących działalność na dużą skalę spodziewa się, że jego zbiory wyniosą jedną czwartą ubiegłorocznych. „Ryzyko głodu rośnie w wielu dotkniętych konfliktami regionach Sudanu, a skutki suszy wywołanej przez El Niño pogłębiają i tak już tragiczne warunki” – napisał w ostrzeżeniu z 12 października wspierany przez ONZ globalny monitor głodu, IPC. Opady deszczu w okresie od lipca do września, w szczycie pory deszczowej, były najniższe od ponad trzech dekad w całym kraju, jak pokazują dane United States Geological Survey (USGS). W stanie Darfur Północny na zachodzie kraju były najniższe od 1984 roku – tego samego roku, w którym głód spustoszył Sudan i Etiopię. W stanie Kordofan Północny w regionie centralnym były najniższe od 1990 roku, a w stanie Gedaref na południowym wschodzie kraju – najniższe od 1991 roku. Czerwcowe szacunki wskazywały, że 5,1 miliona ludzi w Sudanie (ponad 9,5% populacji kraju) jest dotkniętych dotkliwym głodem. Światowy Program Żywnościowy ONZ (WFP) prognozuje, że do końca 2026 roku dotkniętych głodem będzie kolejne 0,35 mln osób osób, a do sierpnia 2027 roku liczba ta wzrośnie do 1,2 miliona. WFP skupił się na dostarczaniu żywności 5 milionom najbardziej potrzebujących, ale twierdzi, że nie jest w stanie dotrzeć do wszystkich. Dla tych, do których udało się dotrzeć, obcięto racje żywnościowe, aby rozdysponować ograniczone zasoby. Do 17 października Światowy Program Żywnościowy (WFP) dysponował 276 milionami dolarów na finansowanie operacji w Sudanie, co stanowi mniej niż połowę ubiegłorocznego budżetu. Organizacja twierdzi, że potrzebuje dodatkowych 134 milionów dolarów na walkę z głodem spowodowanym suszą. Rząd Sudanu bagatelizuje zagrożenie dla dostaw żywności. Sudański minister rolnictwa Esmat Qureshi powiedział na konferencji prasowej 8 października w Chartumie, że tegoroczne zbiory będą niższe, ale „nieznacznie niższe niż w zeszłym roku”. Zapytany o suszę, szef jednostki pomocy humanitarnej RSF, Abdelrahman Ismail, powiedział agencji Reuters: „Podjęliśmy wysiłki w celu koordynacji i zachęcenia do szybkiej reakcji i wierzymy, że możemy zrobić więcej, jeśli zapewnimy niezbędne zasoby i potencjał”. Organizacje humanitarne wielokrotnie oskarżały wojska rządowe i rywalizujące z nimi Siły Szybkiego Wsparcia (RSF) o blokowanie lub utrudnianie pomocy podczas konfliktu, czemu zaprzeczały obie strony. IPC ogłosiła ogniska głodu w Sudanie w 2024 i 2025 roku, w tym w Al-Faszir, gdzie siły rządowe i ich sojusznicy, a także nawet ćwierć miliona ludzi, były oblegane przez RSF przez półtora roku, zanim miasto upadło. Susza oznacza, że kraj, który ma za sobą kryzysy humanitarne, w tym głód z 1984 roku, który pochłonął setki tysięcy ofiar w całym regionie, nie ma chwili wytchnienia. „W 1984 roku plony były nieurodzajne, zwierzęta gospodarskie padały, a ludzie byli zmuszeni do migracji. Ale Bóg zlitował się nad nami i rząd USA sprowadził pomoc i przekazał ją naszej wiosce. W tym roku, 2026, nie wiemy, jak to się skończy” – powiedział Sirajaldin al-Tahir, rolnik z Um Ruwaba. „Sytuacja jest dziś pod wieloma względami o wiele, wiele gorsza z powodu konfliktu” – powiedział ekspert ds. głodu Alex De Waal, dodając, że w latach 80. świat mobilizował środki pomocowe, podczas gdy międzynarodowe budżety pomocowe zostały obecnie obcięte.
- Łotwa, członek Unii Europejskiej i NATO, znalazła się w pierwszej piątce krajów eksportujących rosyjskie zboże w tym sezonie marketingowym. W okresie od lipca do października przez Łotwę przetransportowano około 431 700 ton rosyjskiego zboża, poinformowała firma konsultingowa ProZerno. Łotewskie Ministerstwo Spraw Zagranicznych poinformowało w oświadczeniu, że import rosyjskiego zboża na Łotwę jest zakazany od 2024 roku i że chociaż nie obowiązuje jeszcze zakaz tranzytu, rząd pracuje nad jego wprowadzeniem na poziomie UE lub krajowym. Iran pozostał największym odbiorcą rosyjskiego zboża w tym okresie, importując 1,716 mln ton, czemu sprzyjały duże zakupy jęczmienia i kukurydzy. Rosja przekształca swoje szlaki eksportowe zboża po tym, jak transporty przez basen Morza Azowskiego i Czarnego, jej główny korytarz eksportowy, w połowie sierpnia uległy znacznemu zahamowaniu po ukraińskich atakach. Głębokowodne porty bałtyckie stały się głównym rynkiem zbytu, szczególnie dla pszenicy. Według przewoźnika kolejowego i analityka rynku zbożowego Rusagrotrans, szlak bałtycki odpowiadał za 65% rosyjskiego eksportu zboża we wrześniu. Eksport odbywa się zarówno przez rosyjskie porty bałtyckie, jak i porty w państwach bałtyckich, głównie na Łotwie. Estonia zakazała tranzytu rosyjskiego zboża przez swoje terytorium, a państwa bałtyckie zaproponowały na początku tego miesiąca wprowadzenie przez Unię Europejską zakazu eksportu rosyjskiego zboża przez UE. Dostawy przez Morze Kaspijskie również gwałtownie wzrosły, a większość ładunków trafia do Iranu. Egipt, niegdyś największy importer rosyjskiej pszenicy i kluczowy punkt docelowy przesyłek znad Morza Czarnego, zaimportował 1,35 miliona ton rosyjskiego zboża między lipcem a październikiem, według ProZerno. Azerbejdżan zaimportował 545 000 ton, a Nigeria 420 900 ton, co plasuje je w gronie pięciu największych nabywców rosyjskiego zboża w tym sezonie.
- Australijska Komisja ds. Konkurencji i Konsumentów (ACCC) poinformowała, że Perfection Fresh przyznała się do ustalania cen brokułów, kalafiora i sałaty lodowej dostarczanych do ALDI w Nowej Południowej Walii 11 razy w latach 2019–2020. Proponowana kara w wysokości 12 milionów dolarów australijskich (~$8,43 mln dolarów amerykańskich) obejmuje dziewięć naruszeń i jedną próbę naruszenia australijskiego prawa konkurencji, dodała ACCC. Sąd federalny zdecyduje w późniejszym terminie, czy proponowana kara i inne nakazy są właściwe. Perfection Fresh poinformowała w odpowiedzi przesłanej e-mailem, że osiągnęła porozumienie z ACCC w sprawie ustalania cen i podjęła kroki w celu wzmocnienia swojego systemu zarządzania, zarządzania i zgodności. ACCC wszczęła we wrześniu 2025 r. postępowanie przeciwko Perfection Fresh, trzem innym dostawcom i trzem osobom fizycznym w związku z domniemanym ustalaniem cen. Sprawa przeciwko pozostałym stronom jest w toku.
Pszenica
- Rozmowy pod przewodnictwem USA, mająca na celu zakończenie wojny Rosji z Ukrainą, wzbudziła nadzieje na ożywienie handlu zbożem w regionie Morza Czarnego, co odbija się na cenach pszenicy. Jednak od czasu zakończenia rozmów ataki nadal się powtarzają, w tym w wyniku ataku dronów zatopiono statek towarowy u wybrzeży Morza Czarnego w Rumunii.
- Francja poinformowała, że do 19 października obsiano 45% planowanej powierzchni zasiewu pszenicy ozimej (+30 pp t/t; +3 pp r/r). Niestabilna pogoda w kraju przyniosła pierwsze od miesięcy obfite opady deszczu w niektórych częściach Francji, w tym w głównych północnych pasach zbożowych. Deszczowa pogoda może spowolnić dalsze siewy, ale pomoże wschodzić już zasianym roślinom, jednocześnie uzupełniając rezerwy wilgoci w glebie.
Kukurydza
- Do 19 października zebrano we Francji 97% plonów kukurydzy, które mają być najniższe od 50 lat.
- Departament Rolnictwa USA (USDA) skorygował dane dotyczące kukurydzy opublikowane we wrześniu, powołując się na „błąd przetwarzania”, który podsycił rosnące wątpliwości rolników i analityków co do wiarygodności rządowych prognoz zbiorów, które często wpływają na rynki. Dane USDA, od dawna uważane za złoty standard informacji o globalnym rynku rolnym, będą budzić coraz większe wątpliwości po korektach szacunków z zeszłego miesiąca, twierdzą analitycy. Narodowa Służba Statystyki Rolnej (National Agricultural Statistics Service – NASS) odkryła błąd po tym, jak pojawiły się obawy dotyczące raportu o plonach opublikowanego w tym miesiącu, który przewidywał, że amerykańscy rolnicy zbiorą więcej buszli kukurydzy niż wcześniej przewidywano, zgodnie z oświadczeniem agencji. USDA skorygowało swoją prognozę plonów we wrześniu w Nebrasce, trzecim co do wielkości stanie USA pod względem produkcji kukurydzy, do 182 buszli z akra z pierwotnego wrześniowego szacunku 177 buszli, co stanowi wzrost o prawie 3%. W przypadku Kansas agencja obniżyła prognozę plonów we wrześniu o około 2% do 118 buszli z akra z pierwotnego 121 buszli. „NASS wykryło błąd w przetwarzaniu, który wpłynął na liczebność roślin kukurydzy, liczbę kolb, plony i produkcję we wrześniu w Kansas i Nebrasce. Błąd wpłynął również na średnie wartości populacji roślin i liczby kolb dla poszczególnych stanów z 10 września, a także na prognozy plonów i produkcji kukurydzy w USA” – poinformowało USDA. Na początku tego miesiąca gwałtowny wzrost prognoz USDA dotyczących plonów w Nebrasce w porównaniu z wrześniem przyczynił się do wzrostu średniej krajowej, obniżył ceny upraw i wzbudził sceptycyzm rolników i analityków. Wzrost ten byłby mniejszy, gdyby USDA prawidłowo opublikowała prognozę plonów we wrześniu w zeszłym miesiącu. USDA skorygowało krajową prognozę plonów z września do 178,8 buszla z akra z pierwotnego wrześniowego szacunku 178,5 buszla z akra. Według agencji październikowe prognozy plonów zostały zweryfikowane i nie uległy zmianie. USDA poinformowało wcześniej, że rozpoczyna projekt pilotażowy, który będzie w większym stopniu opierał się na technologii w ramach szerszych działań na rzecz poprawy powierzchni upraw i szacunków plonów. Tysiące pracowników USDA odeszło w zeszłym roku w ramach działań prezydenta Donalda Trumpa mających na celu zmniejszenie rządu federalnego, a eksperci obawiają się, że redukcje personelu ograniczyły zdolność agencji do generowania dokładnych i aktualnych danych.
Soja
- „Obserwujemy sezonową presję na soję, ponieważ zbiory w USA nabierają tempa. Nie ma wielu czynników wspierających ceny” – powiedział jeden z singapurskich traderów.
- Departament Rolnictwa USA poinformował, że sprzedaż netto amerykańskiej soi w tygodniu zakończonym 15 października wyniosła 2,8 miliona ton metrycznych, co jest wartością zbliżoną do górnej granicy szacunków rynkowych, ponieważ seria zakupów w Chinach zwiększyła wolumen.
Pozostałe rośliny oleiste
- Eksport malezyjskich produktów z oleju palmowego w okresie od 1 do 25 października wzrósł do 1 303 703 ton metrycznych (+46,9% m/m).
- Oczekuje się, że największy indyjski stan produkujący orzeszki ziemne, Gujarat, zbierze 3,3 miliona ton metrycznych letnich nasion oleistych (-20,5% r/r). Powodem są opady deszczu, które były poniżej średniej, ograniczyły plony. Niższa produkcja może zmusić Indie, największego na świecie importera olejów roślinnych, do zwiększenia importu substytutów, takich jak olej palmowy, sojowy i słonecznikowy z Indonezji, Malezji, Argentyny, Rosji i Ukrainy. Plony orzeszków ziemnych spadły do 1,6 tony z hektara (-15,79% r/r), a powierzchnia zasiewów nieznacznie się zmniejszyła, poinformowało Stowarzyszenie Ekstraktorów Rozpuszczalnikowych Indii (SEA) po badaniu upraw w tym zachodnim stanie.
Pozostałe zboża
- Francja poinformowała, że do 19 października obsiano 55% prognozowanego areału jęczmienia ozimego (+35 pp t/t; -4 pp względem 5-letniej średniej).
Nawozy sztuczne
- Algieria poleciła producentom mocznika zaprzestanie eksportu tego nawozu do Francji w ramach zaostrzenia ograniczeń handlowych, które nastąpiły po konflikcie dyplomatycznym między Algierią a Francją. Więzy między Paryżem a Algierem, skomplikowane od dziesięcioleci, uległy pogorszeniu w 2024 roku, kiedy prezydent Francji Emmanuel Macron poparł plan autonomii regionu Sahary Zachodniej pod zwierzchnictwem Maroka. Algieria w zeszłym miesiącu zerwała stosunki dyplomatyczne ze Zjednoczonymi Emiratami Arabskimi, które również poparły Maroko w sprawie Sahary Zachodniej. Oba kraje dążyły do naprawy stosunków w zeszłym roku, deklarując nawet w pewnym momencie, że wróciły one do normy, ale od tego czasu relacje zostały ponownie zaognione. Informacje o wstrzymaniu eksportu mocznika pojawiły się na początku zeszłego tygodnia, poinformowały francuskie stowarzyszenie przemysłu nawozowego AFCOME i grupa producentów pszenicy AGPB, zauważając, że może to zagrozić około 30% francuskiego importu. Algiera pod koniec lipca wprowadził niemal całkowity zakaz importu z Francji. Jakiekolwiek zakłócenia w dostawach mocznika z Algierii mogą wywołać nowe obawy u francuskich rolników, którzy polegają na nawozach azotowych, aby utrzymać plony i którzy już ponieśli wyższe koszty związane z cenami nawozów po rozpoczęciu konfliktu między USA, Izraelem i Iranem. Spór może stać się również politycznie drażliwy dla rządu prezydenta Emmanuela Macrona, który jest pod presją, aby chronić gospodarstwa domowe i producentów przed rosnącymi kosztami, jednocześnie radząc sobie z gwałtownym pogorszeniem stosunków z Algierią, co często polaryzuje francuski krajobraz polityczny. W ostatni weekend Francja doświadczyła jednych z najgorszych niepokojów od lat, a potencjalna konfrontacja z rolnikami o dostawy nawozów może tylko pogłębić tę presję. Podobnie jak w przypadku poprzednich ograniczeń handlowych, w tym wstrzymania importu algierskiej pszenicy francuskiej od 2024 roku, źródła podają, że rząd Algierii nie wydał oficjalnego oświadczenia dotyczącego eksportu mocznika ani importu towarów francuskich. Całkowity francuski eksport do Algierii spadł do €4,2 mld w 2025 roku (-12% r/r) i o kolejne 12% w pierwszych ośmiu miesiącach 2026 roku, jak pokazują dane francuskich organów celnych. Import Francji z Algierii, głównie ropy naftowej i gazu, spadł w ubiegłym roku do €5,1 mld (-18% r/r) i o kolejne 11% w pierwszych ośmiu miesiącach 2026 roku. Algier może mieć szansę na zajęcie twardszego stanowiska przed przyszłorocznymi wyborami prezydenckimi we Francji, powiedział Jalel Harchaoui, współpracownik brytyjskiego think tanku Royal United Services Institute.
Ropa naftowa
- Według październikowego sondażu Reuters/Ipsos, prawie 80% Amerykanów obwinia Trumpa za wyższe koszty paliw w ostatnich miesiącach. Pomimo wielu działań, ceny oleju napędowego w USA na stacjach, po niewielkich spadkach, ponownie wzrosły w ostatnich dniach, osiągając średnią cenę $6,28/galon. Biały Dom przypisał wysokie ceny oleju napędowego „istniejącym wcześniej problemom”, w tym wieloletnim zamknięciom rafinerii i szkodom spowodowanym wojną Rosji na Ukrainie. Analitycy twierdzą, że konflikt irański był znacznie większym czynnikiem napędzającym gwałtowny wzrost cen oleju napędowego, zakłócając globalne przepływy ropy naftowej i dostawy paliw rafinowanych, podczas gdy ukraińskie ataki na rosyjskie rafinerie przyczyniły się do ograniczenia dostaw, ale odegrały bardziej ograniczoną rolę w cenie. „Postrzegam to raczej jako przerzucanie winy i szukanie kozła ofiarnego, a nie autentyczną próbę obniżenia cen w okresie poprzedzającym wybory” – powiedział Edward Fishman, dyrektor Centrum Maurice’a R. Greenberga w Radzie Stosunków Zagranicznych.
- Administracja Trumpa poinformowała, że 8 miliardów dolarów pomocy dla rolników w zakresie oleju napędowego zostanie wypłacone po wyborach 3 listopada. Prezydent Donald Trump ogłosił tę pomoc na wiecu w Kansas, w ramach szeregu kosztownych i politycznie napiętych działań mających na celu złagodzenie wysokich cen paliw spowodowanych wojną z Iranem. Urzędnik Departamentu Rolnictwa USA, Richard Fordyce, powiedział agencji Reuters, że dokładny termin wypłaty środków nie został jeszcze ustalony. „Moim zdaniem nastąpi to pod koniec roku. Na razie nie jest to pewne” – powiedział Fordyce. Rolnicy odczuli w tym sezonie żniwnym ogromne straty z powodu rekordowo wysokich cen oleju napędowego potrzebnego do zasilania kombajnów, traktorów i innego sprzętu. Służba Badań Ekonomicznych USDA prognozuje, że rolnicy wydadzą na paliwo o prawie 5 miliardów dolarów więcej niż w roku ubiegłym. Fordyce powiedział, że wypłaty zostaną ustalone na podstawie danych dotyczących średniego zużycia paliwa przez rolników, ale agencja jest pewna swojej kwoty 8 miliardów dolarów. Pieniądze będą pochodzić z Commodity Credit Corporation (Korporacji Kredytów Towarowych) USDA, funduszu dyskrecjonalnego, który również sfinansował ulgi celne w wysokości 12 miliardów dolarów przyznane rolnikom na początku tego roku. Oczekiwano, że rządowe płatności dla rolników przekroczą w tym roku 47 miliardów dolarów. Pomoc w opłatach za olej napędowy zwiększy tę kwotę do rekordowych 55,4 miliarda dolarów, przekraczając poprzedni rekord z 2020 roku, wynoszący 45 miliardów dolarów, kiedy to rolnicy otrzymali pomoc związaną z pandemią. Rolnicy uprawiający takie towary jak soja, kukurydza i ryż otrzymają płatności na podstawie modeli USDA dotyczących średnich wydatków na paliwo. Agencja poszukuje danych o kosztach paliwa od innych producentów, takich jak rybacy i rolnicy, chociaż nie będą musieli przedstawiać rachunków, aby uzyskać pomoc.
- „W obliczu podwojonego zagrożenia związanego z atakami Huti na Arabię Saudyjską, każdy spadek ceny ropy Brent do minimów z zeszłego tygodnia znajdzie wdzięcznych nabywców. Procesy pokojowe są niezwykle trudne do oszacowania, ale ten nie osiągnął jeszcze poziomu, który pozwoliłby bykom stracić nadzieję” – powiedział analityk PVM Oil Associates, John Evans. 25 października katarscy mediatorzy udali się do Teheranu w ramach działań mających na celu deeskalację napięć regionalnych we współpracy ze Stanami Zjednoczonymi, poinformował urzędnik zaznajomiony z sytuacją. Wysocy rangą urzędnicy państw Paktu Mekkańskiego – Arabii Saudyjskiej, Turcji i Pakistanu – mają spotkać się z irańskimi przywódcami w Teheranie. Będzie to ich pierwsze spotkanie na wysokim szczeblu od czasu, gdy ataki wspieranych przez Iran Hutich na Arabię Saudyjską stały się punktem zapalnym w szerszym konflikcie. Pomimo rozmów mediacyjnych, ataki trwały przez cały weekend. Hutich twierdzili, że zaatakowali stacje pomp na saudyjskim rurociągu naftowym Wschód-Zachód oraz lotnisko w Rijadzie. Arabia Saudyjska poinformowała o przechwyceniu kolejnych pocisków i dronów. Październik był najgorszym miesiącem pod względem ataków na żeglugę handlową w Cieśninie Ormuz i pobliskich szlakach wodnych, według danych zebranych przez Waszyngtoński Instytut Polityki Bliskowschodniej, think tank monitorujący incydenty bezpieczeństwa morskiego na całym świecie od 2017 roku. Tymczasem ministrowie energii Arabii Saudyjskiej i Singapuru poinformowali, że państwowa spółka naftowa Saudi Aramco rozpocznie magazynowanie ropy naftowej w Singapurze od drugiej połowy 2027 roku, aby wzmocnić odporność łańcucha dostaw Aramco w regionie. Prezes Międzynarodowej Agencji Energetycznej, Fatih Birol, podkreślił obawy dotyczące sytuacji w zakresie dostaw, mówiąc podczas konferencji branżowej w Singapurze, że nie spodziewa się, aby rynki energii w 2027 roku powróciły do poziomu sprzed wojny z Iranem.
- Zapasy ropy naftowej w magazynach Shanghai Futures Exchange (ShFE) na dzień 23 października 2026 wynosiły 3,666 mln (-13,05% t/t).
- Liczba odwiertów naftowych w USA w ciągu tygodnia zmieniła się o +1 do 460 aktywnych punktów. Dla przypomnienia, w listopadzie 2018 było aktywnych 888 odwiertów naftowych w USA, a szczyt z okresu rewolucji łupkowej to 1609 aktywnych odwiertów.
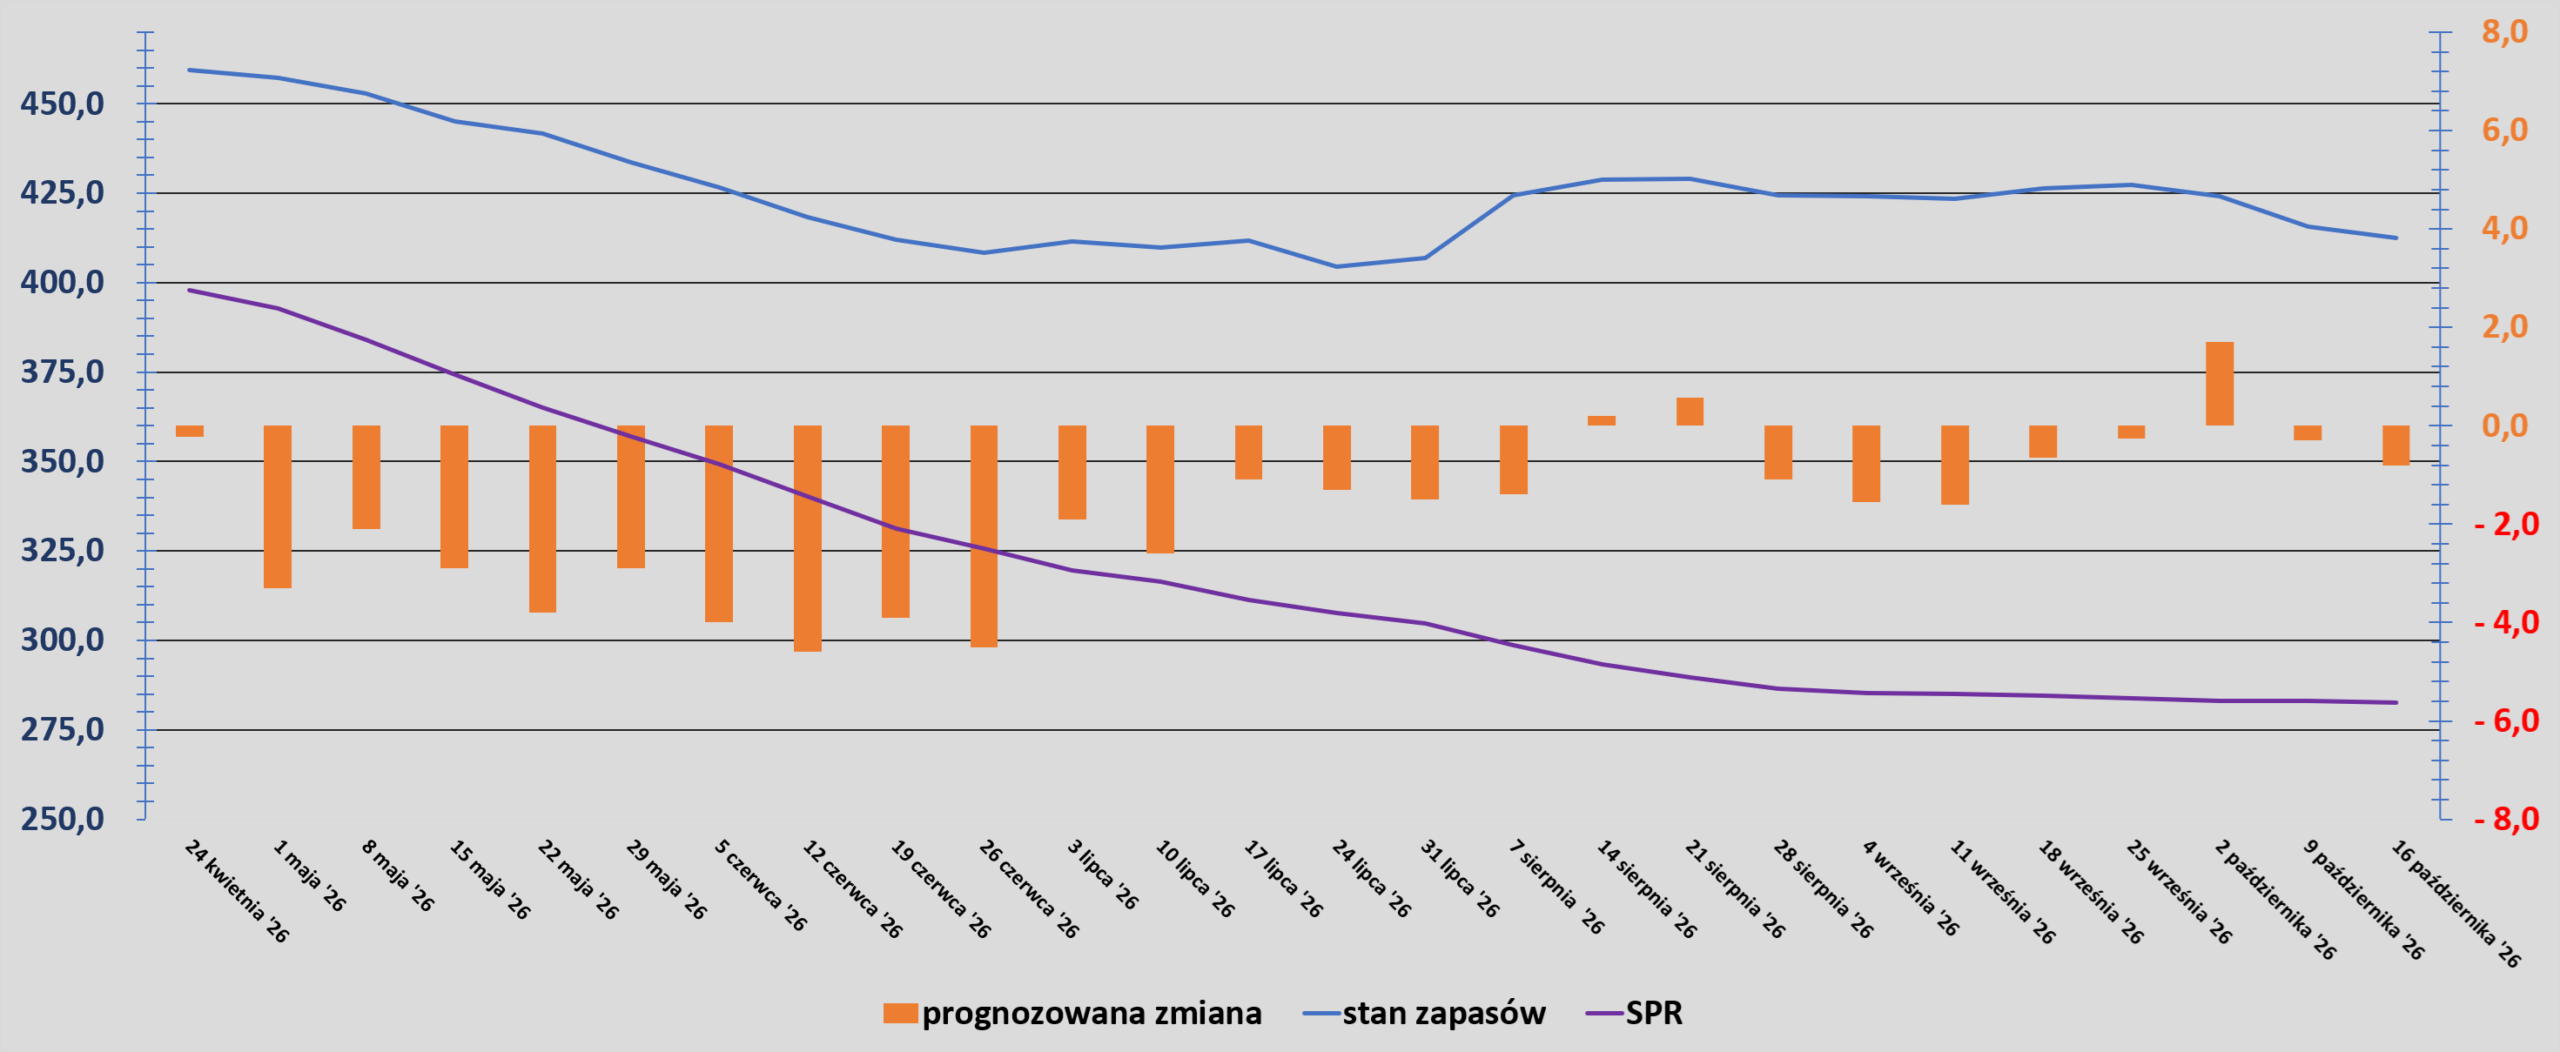
- Zapasy ropy naftowej w USA (bez SPR) w tygodniu do 16 października zmieniły się o -3,1mln baryłek, do 412,5 mln baryłek, prognozowano zmianę o -0,8 mln baryłek. Poniższy wykres pokazuje zmianę zapasów ropy w USA w ciągu ostatnich 26 tygodni:
 Amerykańskie zapasy benzyny zmieniły się w ciągu tygodnia o -3,0 mln baryłek do 205,3 mln baryłek. Prognozowano zmianę o -0,4 mln baryłek.Zapasy są -5,2% r/r.
- Zapasy destylatów, które obejmują olej napędowy i olej opałowy, zmieniły się w ciągu tygodnia o +1,7 mln baryłek do 104,3 mln baryłek. Prognozowano zmianę o -1,2 mln baryłek. Zapasy są -9,7% r/r.
- Całkowity popyt na ropę w USA w tygodniu do 16 październik zmienił się o -0,13 mln baryłek do 21,231 mln baryłek dziennie.
- Amerykański eksport ropy naftowej w tygodniu do 16 października wyniósł 3,442 mln baryłek dziennie (-1,128 mln bpd t/t; -0,761 mln bpd r/r).
- Wydobycie ropy naftowej w USA w tygodniu do 16 październik wyniosło 13,269 mln baryłek dziennie (+2,1% r/r).
- Amerykański import ropy naftowej w tygodniu do 16 października wyniósł 5,758 mln baryłek dziennie, co oznacza zmianę o -0,291 mln baryłek dziennie t/t.
- Zapasy ropy naftowej w USA w Strategicznych Rezerwach Ropy Naftowej (SPR) wynosiły 282,7 mln baryłek w tygodniu zakończonym 16 październik 2026 (-0,3 mln bbl/t; -30,8% r/r). To najniższy poziom rezerw od 1982 roku kiedy to zapotrzebowanie USA na ropę wynosiło 15,3 mln baryłek (-25% względem zapotrzebowania w 2025 roku). Na początku 2019 roku zapasy w SPR wynosiły 649 mln baryłek.
- 27 października poznamy wyniki kwartalne Baker Hughes, 29 października Equnior, 30 października ExxonMobil, Shell oraz TotalEnergies.
Gaz ziemny
- EQT Corp poinformował, że przejmie Range Resources w ramach transakcji opartej wyłącznie na akcjach, o wartości ponad 50 miliardów dolarów, wliczając w to zadłużenie, tworząc, jak określają to firmy, „największego pionowo zintegrowanego producenta gazu ziemnego” w Stanach Zjednoczonych. Akcjonariusze Range Resources otrzymają 0,987 akcji EQT Corp za każdą posiadaną akcję, co wyceni transakcję na około 12,83 miliarda dolarów, według obliczeń Reutersa opartych na 233,68 miliona akcji Range Resources w obrocie, według danych LSEG. Implikowana cena sprzedaży wynosząca 54,91 dolara za akcję jest o około 20,6% wyższa od ostatniej ceny zamknięcia Range Resources 23 października. Rosnący popyt na gaz ziemny ze strony centrów danych poprawił perspektywy dla amerykańskiego gazu ziemnego, skłaniając producentów do dążenia do zwiększenia wydobycia, zwiększenia głębszych zasobów wiertniczych oraz wzmocnienia potencjału marketingowego. Połączona firma będzie produkować ponad 9 miliardów stóp sześciennych ekwiwalentu gazu ziemnego dziennie i kontrolować prawie 3 miliony akrów netto w Basenie Appalachów. Będzie również posiadać ponad 30-letnie zasoby wiertnicze oraz około 3700 mil infrastruktury midstream. Akcjonariusze EQT będą posiadać około 73% udziałów w połączonej firmie, a inwestorzy Range pozostałe 27%. Oczekuje się, że transakcja zostanie sfinalizowana w pierwszym kwartale 2027 roku, po uzyskaniu zgody organów regulacyjnych i akcjonariuszy. Po sfinalizowaniu transakcji dwóch przedstawicieli Range, w tym prezes Dennis Degner, dołączy do rady dyrektorów EQT. Zespół zarządzający EQT będzie kierował połączoną firmą, której siedziba główna pozostanie w Canonsburg w Pensylwanii, poinformowały spółki. EQT poinformowało, że transakcja ta poprawi próg rentowności jego wolnych przepływów pieniężnych do poziomu poniżej 2 dolarów na milion brytyjskich jednostek cieplnych i wygeneruje około 325 milionów dolarów rocznych oszczędności w ciągu dwóch lat dzięki efektywności korporacyjnej, operacyjnej i marketingowej.
- Zapasy gazu Unii Europejskiej na dzień 24 października 2026 wynoszą 74,6% w magazynach podziemnych oraz 55,9% w terminalach LNG. Polska ma zapasy gazu na poziomie 99,1%, a w terminalach importowych 34,7%. Europejski cel na koniec października to 80% (cel został obniżony w tym roku z założonych 90%).
- Ceny spotowe gazu ziemnego w Azji w ubiegłym tygodniu na grudniowe dostawy są wyceniane na $30,50/mmBtu (+4,1% t/t). To najwyższe ceny od grudnia 2022 roku. Ceny mogą nadal rosnąć w przyszłym tygodniu, ponieważ umacniają się krótkoterminowe fundamenty wraz z utrzymującą się premią za ryzyko geopolityczne. „Prognoza chłodniejszej pogody w Europie na początku listopada może przyspieszyć wycofywanie gazu z magazynów. Azja Północno-Wschodnia również stoi w obliczu prognoz chłodniejszych niż zwykle, chociaż duże zapasy powinny ograniczyć krótkoterminową konkurencję na rynku LNG, a ryzyko przesunie się na późniejsze miesiące wraz ze spadkiem zapasów” – powiedział Kesher Sumeet, starszy analityk w Energy Aspects. Chiny odnotowały już gwałtowne ochłodzenie w regionach północnych i północno-wschodnich, a temperatury prognozowane są na spadek w centralnej i wschodniej części kraju. Korea Południowa również odczuwa napływ chłodniejszego powietrza. „Jeśli to ochłodzenie się utrzyma, zakupy spot LNG z Chin i Korei Południowej przyspieszą, a europejscy nabywcy będą musieli podnieść oferty, aby utrzymać taryfy atlantyckie, na które liczą w okresie zimowym” – powiedział Mathieu Utting, analityk Rystad Energy.
- Październikowa podaż gazu ziemnego w USA (z wyłączeniem Alaski) wynosi średnio 111,6 mld stóp sześciennych dziennie (-1,50% m/m). Rekord padł w sierpniu oraz we wrześniu i wyniósł 113,3 bcfd.
- Prognozowany popyt wraz z eksportem gazu ziemnego w USA w tym tygodniu to 107,3 mld stóp sześciennych dziennie (bcfd) czyli +0,56% t/t. W przyszłym tygodniu zapotrzebowanie na gaz ma wynieść 112,5 bcfd. Meteorolodzy przewidują, że pogoda w całym kraju pozostanie przeważnie łagodniejsza niż zwykle do 7 listopada.
- Październikowe przepływy gazu ziemnego do terminali eksportowych LNG z USA wyniosły średnio 18,2 bcfd (+1,68% m/m). Dotychczasowe rekordowe przepływy to 18,8 bcfd w kwietniu 2026.
- Liczba amerykańskich odwiertów gazowych w ciągu tygodnia zmieniła się o -1 do poziomu 132 aktywnych punktów.
- Amerykańskie zapasy gazu ziemnego w tygodniu do 16 października zmieniły się o +77 mld stóp sześciennych (bcf) do 3 644 mld stóp sześciennych (bcf). Zapasy gazu w USA są obecnie o +1,0% względem 5-letniej średniej oraz -4,0% r/r.
Złoto
- Newmont poinformował o wynikach za Q3 2026, z zyskiem skorygowanym na poziomie $2,309 mld ($2,20/akcję) przy produkcji 1,302 mln uncji złota (koszt $1 454/uncję). Dywidenda wyniesie $0,26/akcję. Spółka poinformowała też, że odkupiła akcji własnych za $1,6 mld, co oznacza że z zaplanowanych $6,0 mld na buyback pozostało $2,8 mld.
- 28 października poznamy wyniki kwartalne Kinross Gold.
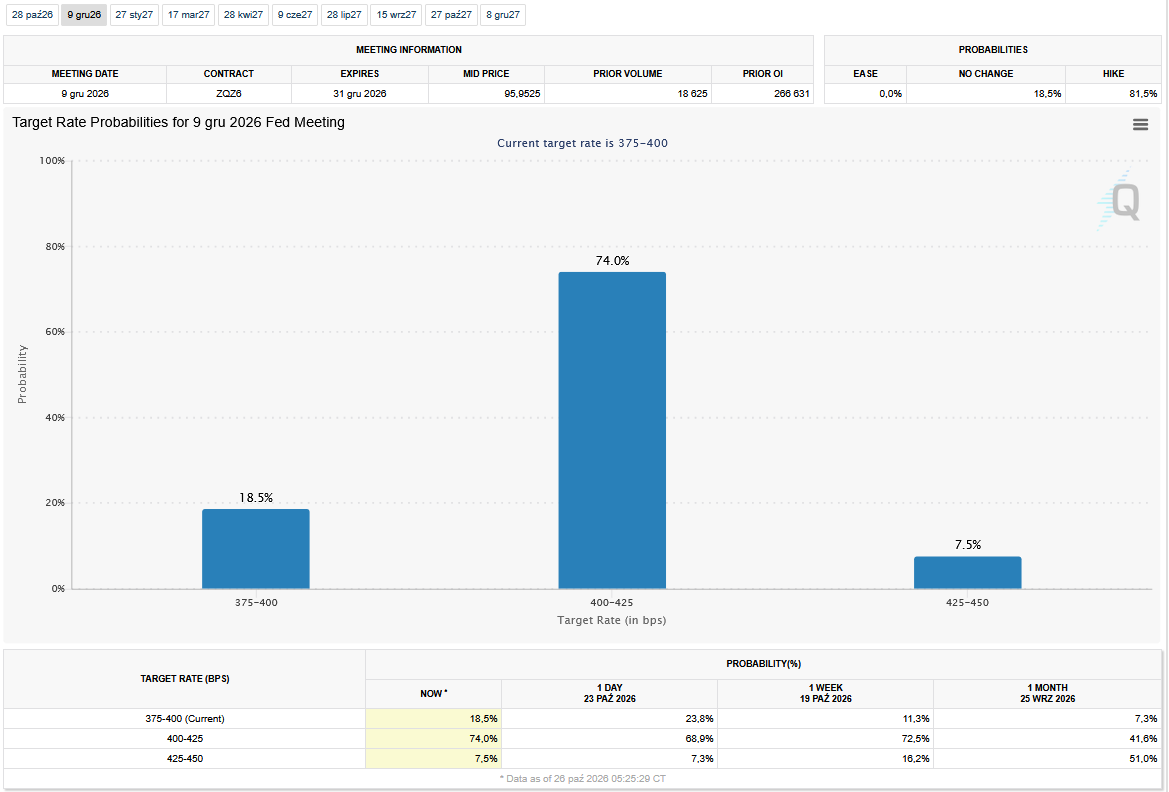
- W tym tygodniu (28 października) poznamy decyzję FED o stopach procentowych w USA. Rynek w ponad 90% oczekuje braku zmiany stóp procentowych podczas tego posiedzenia FOMC. Niecałe 9,5% analityków spodziewa się podwyżki o 0,25 punktu bazowego.
- Dane PCE, kluczowego wskaźnika dla FED, poznamy dopiero 29 października.
- FedWatch Tool (CME) na dzień 26 października 2026 dla październikowego posiedzenia FOMC:
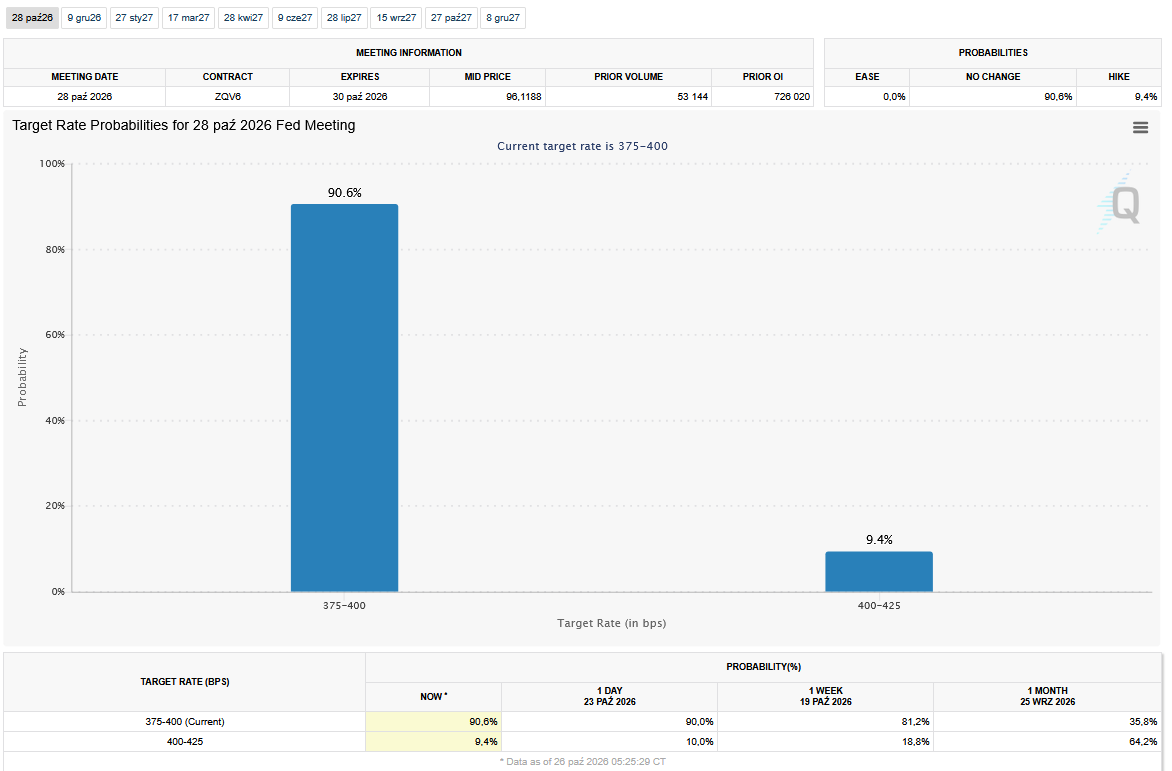
- FedWatch Tool (CME) na dzień 26 października 2026 dla grudniowego posiedzenia FOMC:
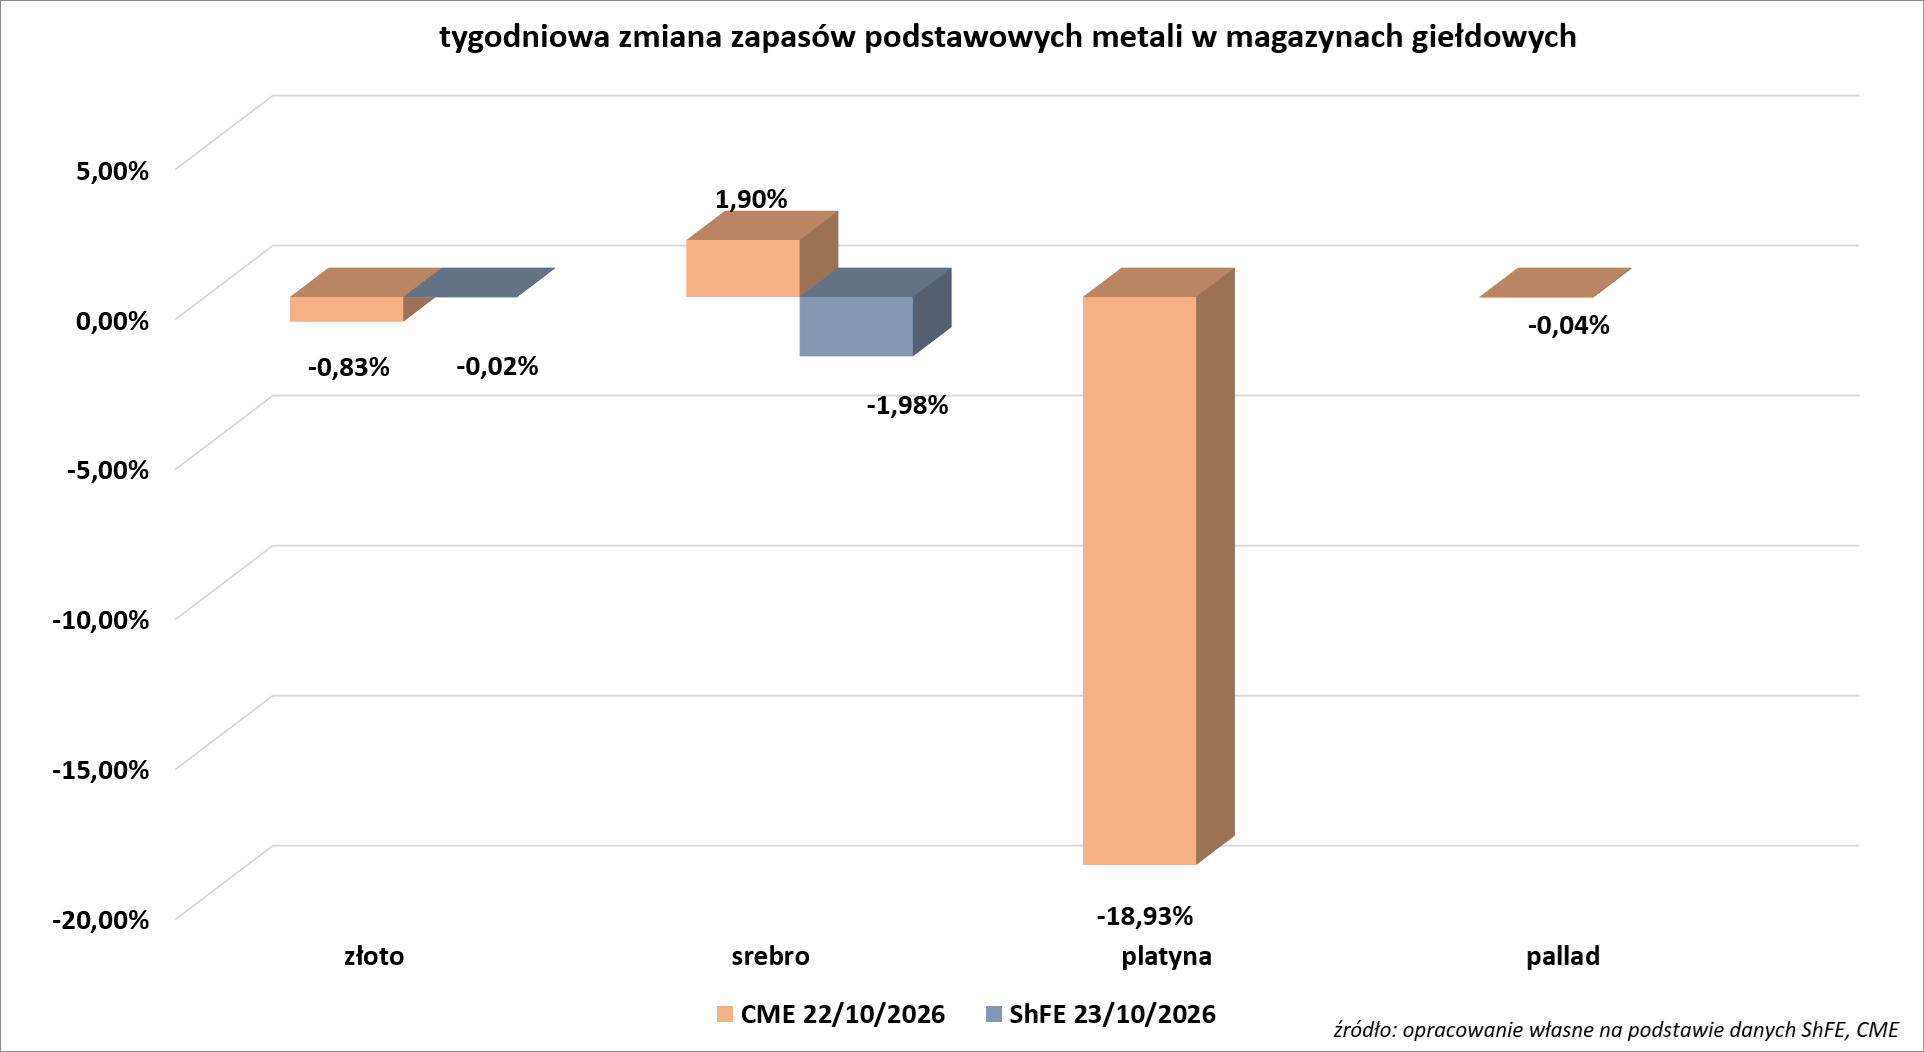
- Tygodniowe zmiany zapasów metali szlachetnych w magazynach giełd CME (NYMEX & COMEX) i szanghajskiej (ShFE):
Srebro
- Fresnillo poinformowało o wynikach za Q3 2026, w czasie których wyprodukowało 10,322 mln uncji srebra (-11,6% r/r), a także 135,053 tysiąca uncji złota (-10,7% r/r). Firma nie zmieniła prognoz na cały rok 2026, pozostając przy planie 42,0-46,5 mln uncji srebra i 500 – 550 tysięcy uncji złota.
Miedź
- Obawy makroekonomiczne i oczekiwania dotyczące zmiany popytu na metal w USA przyczyniają się do postrzeganej bessy na rynku miedzi, jak napisał w nocie Alastair Munro, starszy strateg ds. metali w Marex. Niepokój na giełdzie jest także związany z boomem na sztuczną inteligencję, a także wysokie ceny ropy naftowej również wpływają na zależną od wzrostu cenę miedzi, która jest wykorzystywana w elektryfikacji, budownictwie i dobrach konsumpcyjnych.
- Globalny rynek miedzi rafinowanej przeszedł w sierpniu w nadwyżkę 132 tysięcy ton, z 45 tysięcy ton deficytu w lipcu, zgodnie z danymi International Copper Study Group. W całym 2026 roku nadwyżka rynkowa ma wynieść około 104 000 ton. W 2027 roku nadwyżka ma wzrosnąć do około 368 000 ton dzięki rozbudowie mocy hutniczych i rafineryjnych m.in. w Indiach, Indonezji oraz Unii Europejskiej.
- Firma Teck Resources poinformowała, że pracownicy rozpoczęli strajk w kopalni miedzi Highland Valley w Kolumbii Brytyjskiej, a produkcja jest kontynuowana z ograniczoną wydajnością. Akcja pracownicza jest następstwem upływu 72-godzinnego okresu wypowiedzenia złożonego przez oddział lokalny 7619 związku zawodowego United Steelworkers (USW) po tym, jak rozmowy o kontrakcie nie doprowadziły do zawarcia nowego układu zbiorowego. Związek zawodowy United Steelworkers reprezentuje około 1200 pracowników w Highland Valley. W ogłoszeniu strajkowym związek poinformował, że domaga się wyższych płac i wyższych emerytur, argumentując, że kopalnia stoi przed wyzwaniami w zakresie przyciągania i zatrzymywania wykwalifikowanych pracowników w związku z niedoborami kadrowymi. Teck zapewnił, że nadal jest zaangażowany w negocjacje nowego układu zbiorowego.
- 29 października poznamy wyniki kwartalne Teck Resources.
Pozostałe metale przemysłowe
- Gdyby oceniać chiński rynek rudy żelaza wyłącznie na podstawie wolumenu importu, obraz ten wskazywałby na łagodny i stabilny wzrost. Jednak pod pozorem spokoju, jaki prezentuje import głównego surowca stalowego, kryje się zacięta rywalizacja między Chinami, które kupują około 75% światowych dostaw drogą morską, a australijskimi firmami górniczymi, które zaspokajają około dwóch trzecich chińskiego zapotrzebowania. Pekin stara się uzyskać większą kontrolę nad cenami rudy żelaza, starając się wykorzystać swoją siłę nabywczą, aby zapewnić sobie korzystne warunki. Problem polega na tym, że australijscy górnicy, tacy jak Rio Tinto, BHP Group czy Fortescue posiadają znaczną siłę rynkową, ponieważ Chiny nie mają alternatywnych źródeł dostaw rudy żelaza w wymaganej ilości. Import rudy żelaza do Chin wyniósł we wrześniu 109,82 mln ton (+1,2% m/m). W ciągu pierwszych dziewięciu miesięcy 2026 roku import wyniósł 954,97 mln ton (+4,1% r/r). Październikowy import prawdopodobnie będzie podobny do wrześniowego, a analitycy DBX Commodities odnotowali 105,7 mln ton dostaw drogą morską. Chiny kupują również niewielkie ilości rudy drogą lądową z krajów sąsiednich. Niewielki wzrost importu rudy żelaza w 2026 roku nastąpił pomimo słabości sektora stalowego, który zmaga się z niską rentownością i spadkiem produkcji w obliczu utrzymującej się słabości kluczowego sektora budownictwa mieszkaniowego. Wzrost importu rudy żelaza, zamiast zostać wykorzystany do zwiększenia produkcji stali, został w dużej mierze przeznaczony na odbudowę zapasów. Zapasy portowe monitorowane przez firmę konsultingową SteelHome wyniosły 152,23 mln ton w tygodniu kończącym się 23 października (+14% r/r). Spadek cen rudy żelaza jest również efektem działań chińskiego nabywcy kontrolowanego przez państwo, China Mineral Resources Group (CMRG), który pełni funkcję pośrednika między górnikami rudy żelaza a hutami stali. W praktyce doprowadziło to do nałożenia przez CMRG szeregu środków przeciwko australijskim górnikom, co uczestnicy rynku postrzegają jako próbę uzyskania większej kontroli nad cenami i kontraktami na dostawy. Według osób zaznajomionych ze sprawą, CMRG zawarło w zeszłym tygodniu umowę na dostawy z Rio Tinto, największą na świecie firmą wydobywczą rudy żelaza, choć szczegóły porozumienia nie są jeszcze znane. Umowa została zawarta po tym, jak CMRG w sierpniu nakazało niektórym hutom wstrzymanie rozmów z Rio w sprawie wrześniowych stawek załadunku. CMRG nadal pozostaje w sporze z Fortescue, a firma 22 października zasygnalizowała, że jeśli rozmowy nie zostaną zakończone do końca roku, działalność może zostać zakłócona. Podobny spór, w którym CMRG ograniczyło zakupy od BHP, został rozstrzygnięty w kwietniu i chociaż warunki nie zostały ujawnione, uważa się, że firma górnicza zgodziła się na stosowanie kilku indeksów cenowych i akceptowanie niewielkich rabatów. Ogólnie rzecz biorąc, wydaje się, że CMRG odnosi pewne sukcesy w uzyskiwaniu lepszych warunków od australijskich firm górniczych. Chiny pozostają jednak w dużym stopniu uzależnione od Australii w zakresie rudy żelaza i pozostaną takie przez lata, nawet pomimo dążenia do dywersyfikacji dostawców, czego najlepszym przykładem jest rozbudowa projektu Simandou w Gwinei, o wydajności 120 milionów ton rocznie. Prawdopodobnie ceny rudy żelaza będą napędzane głównie przez sektor stalowy, a spadek w ostatnich miesiącach jest powiązany z niższą produkcją stali, która spadła do 724,77 miliona ton w ciągu pierwszych dziewięciu miesięcy roku (-2,9% r/r).
- 27 października poznamy wyniki kwartalne Freeport-McMoRan.
Stany magazynowe metali przemysłowych
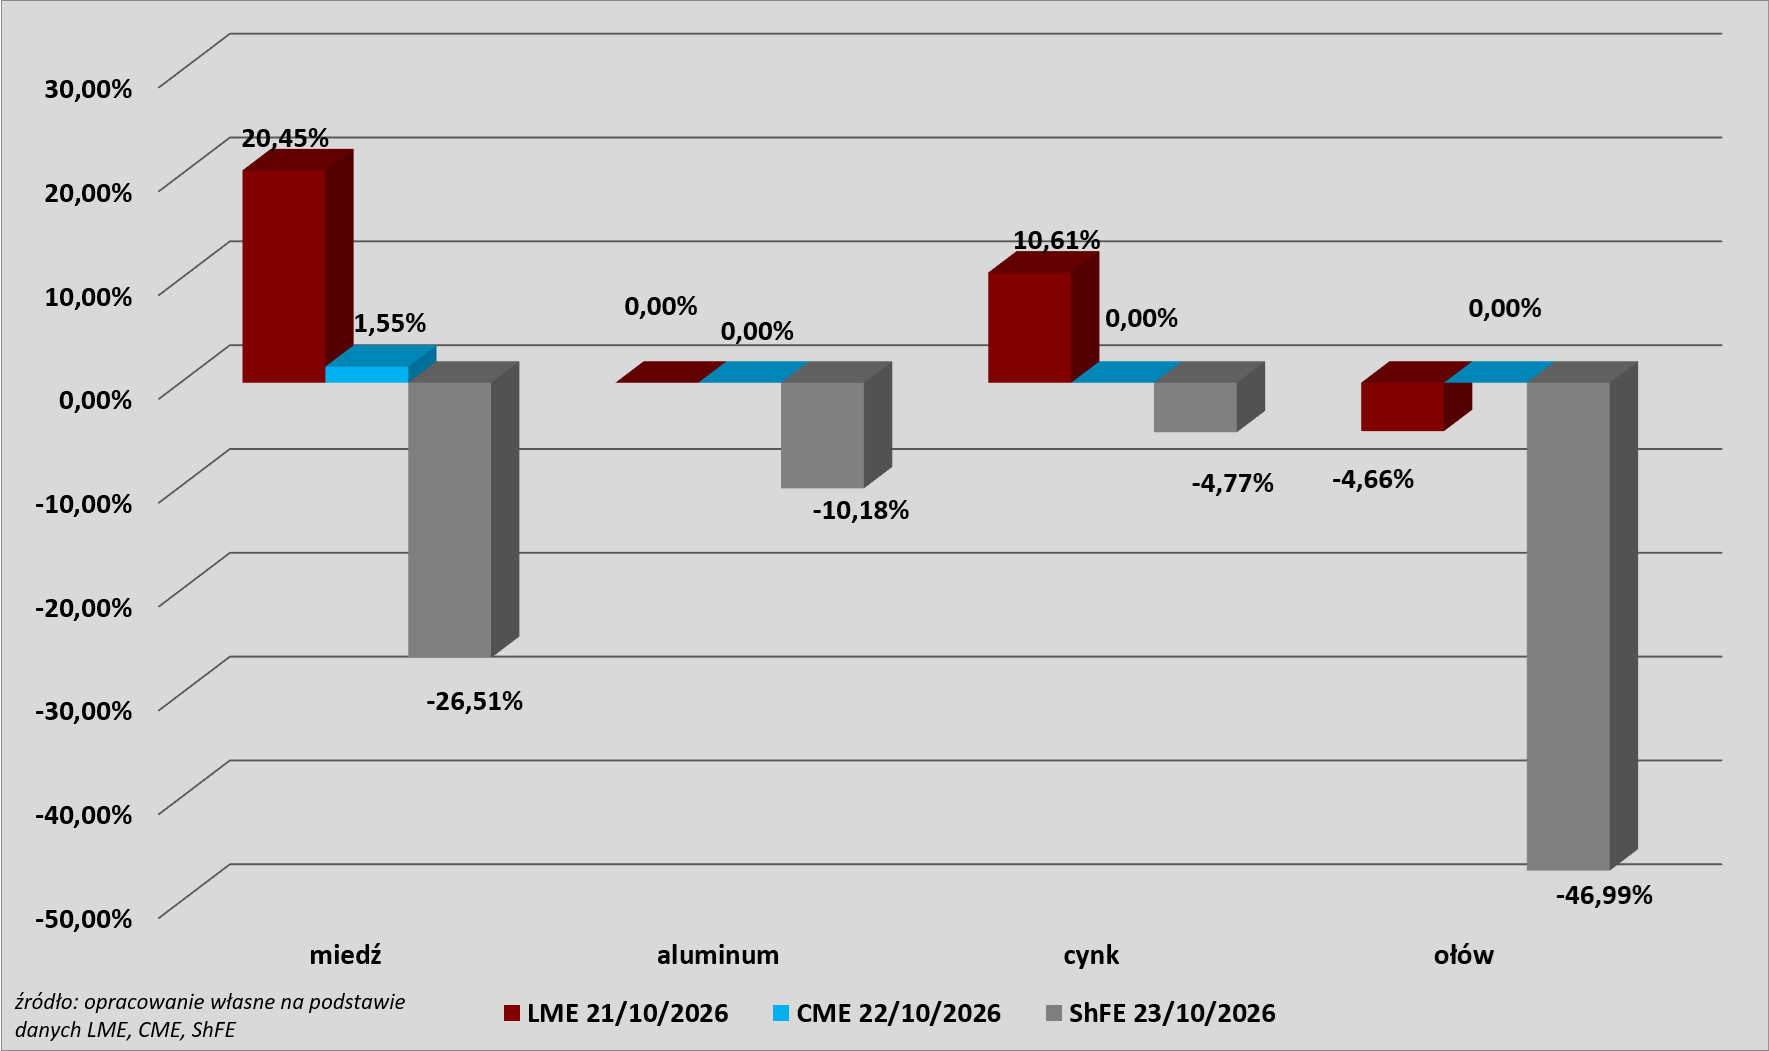
- Tygodniowe zmiany zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
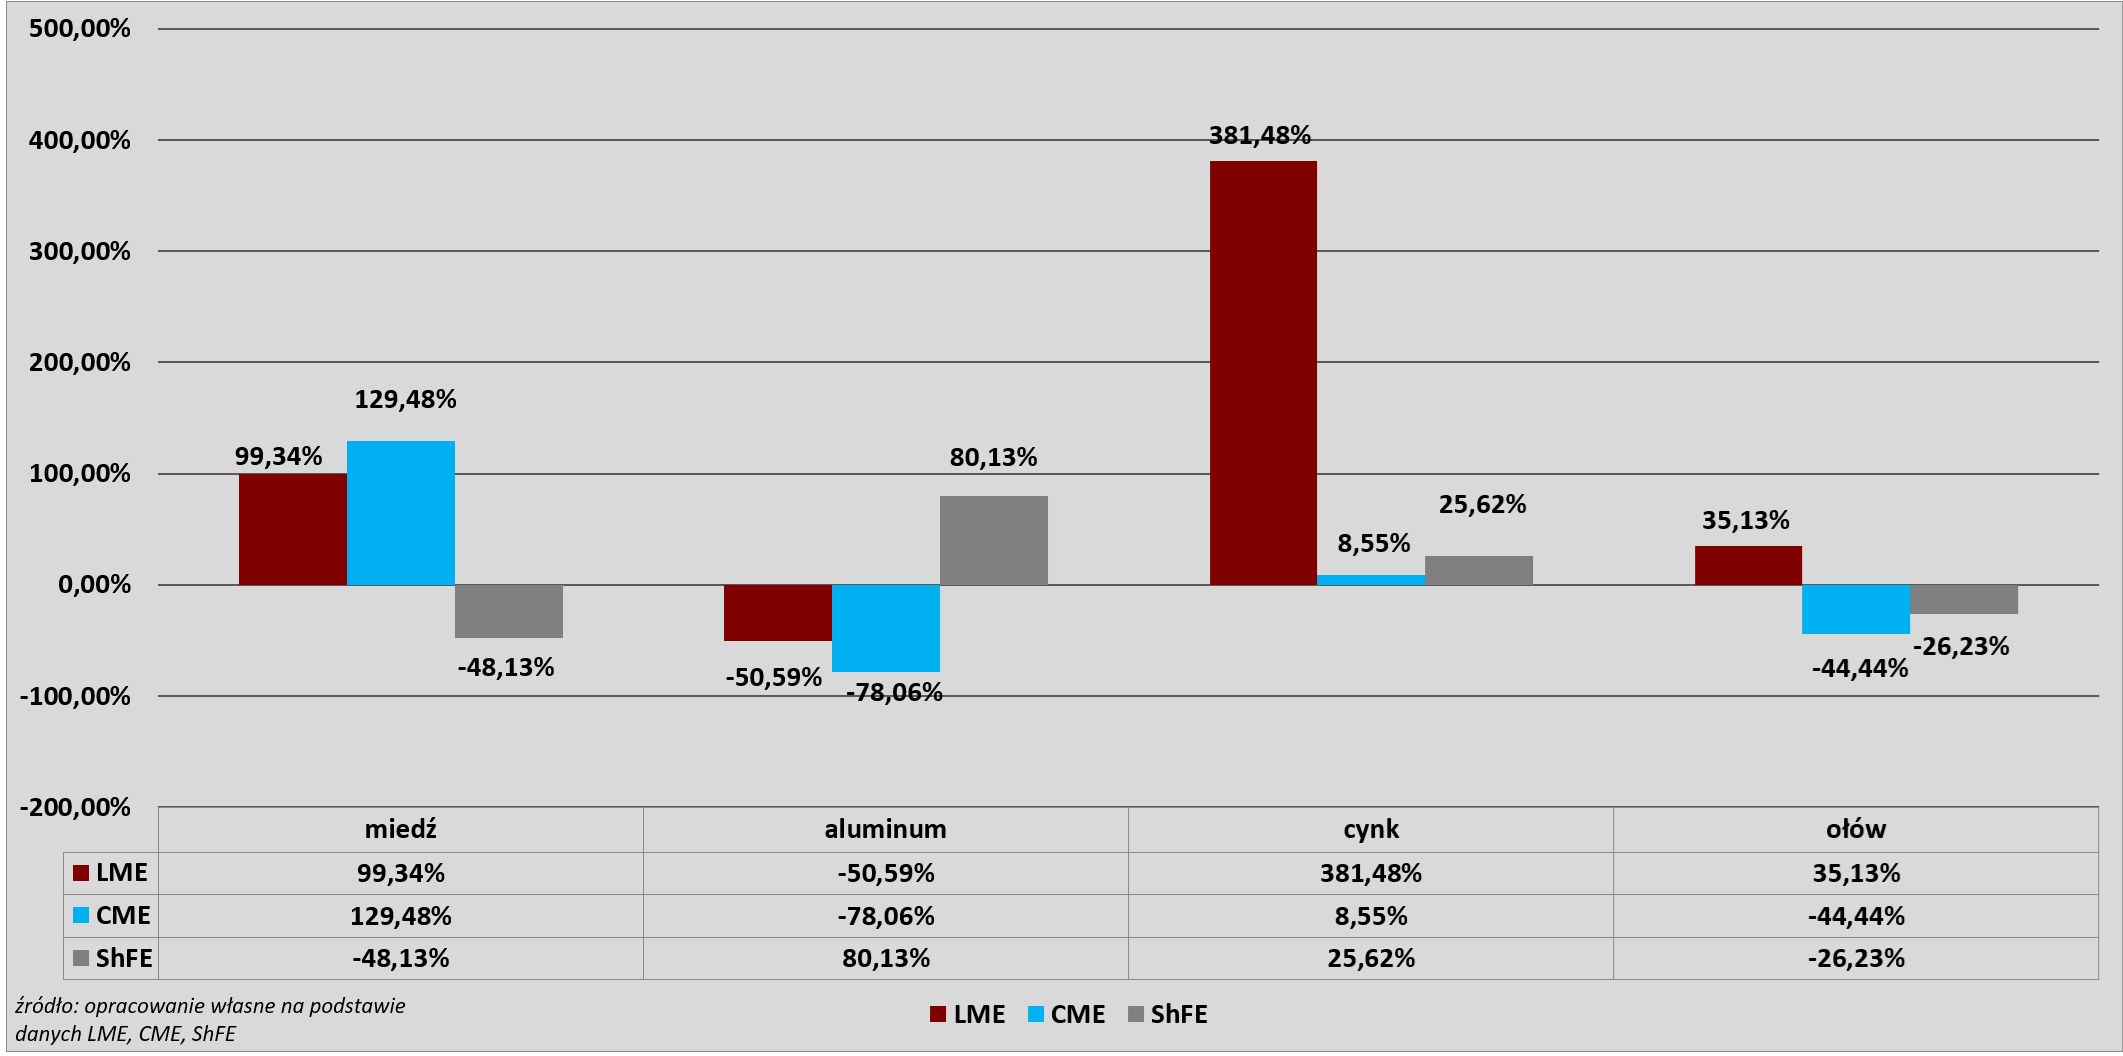
- Roczna zmiana zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
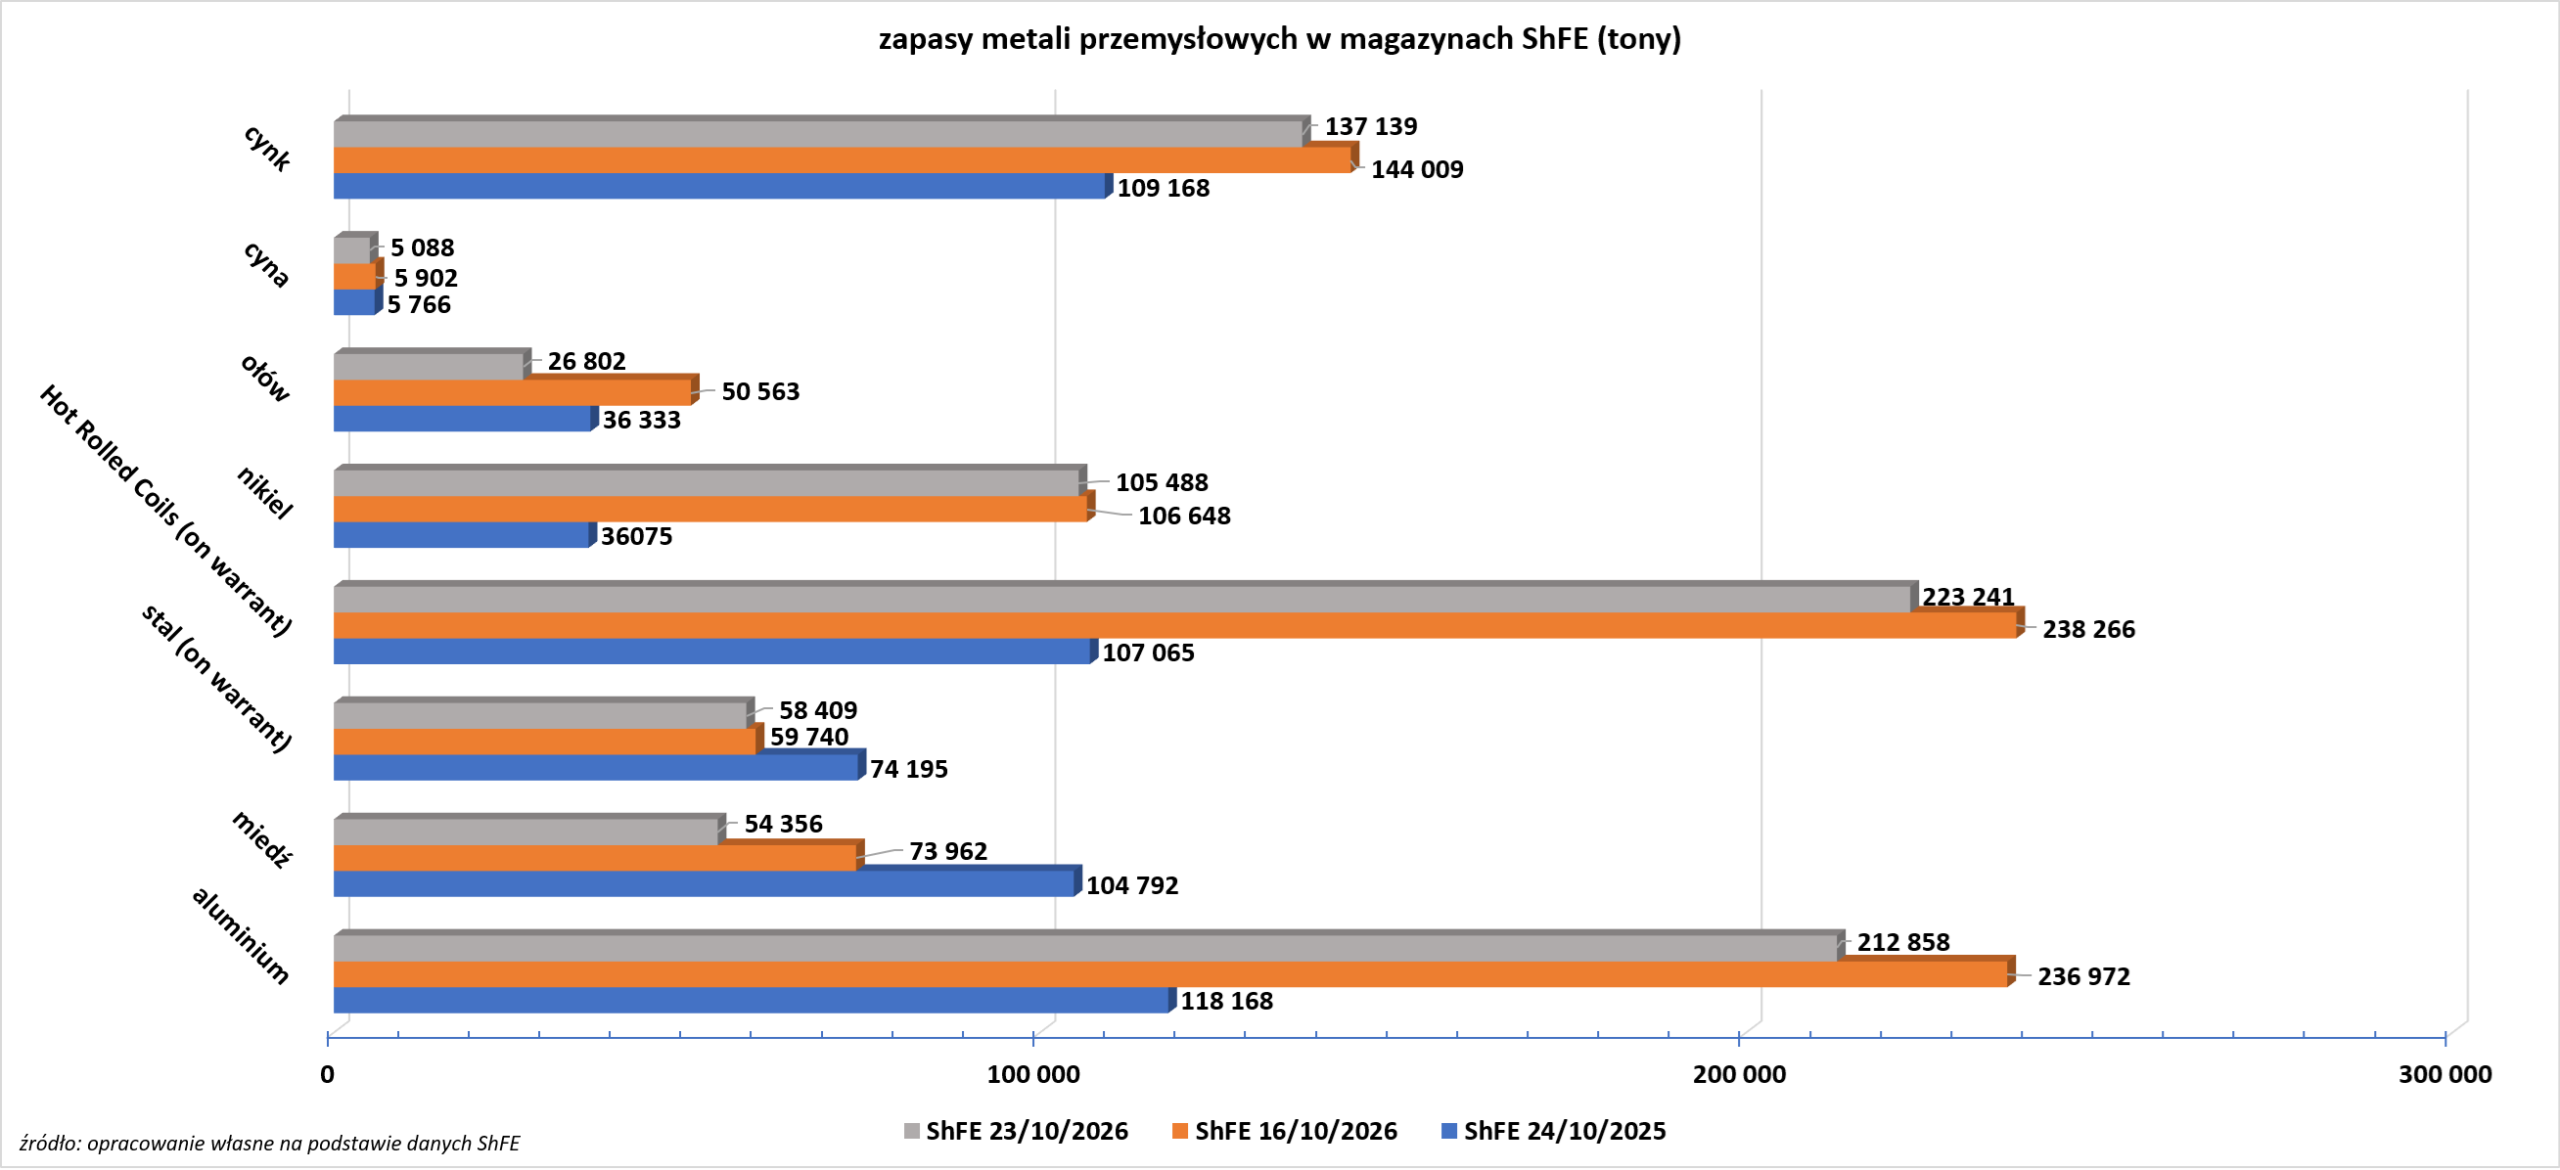
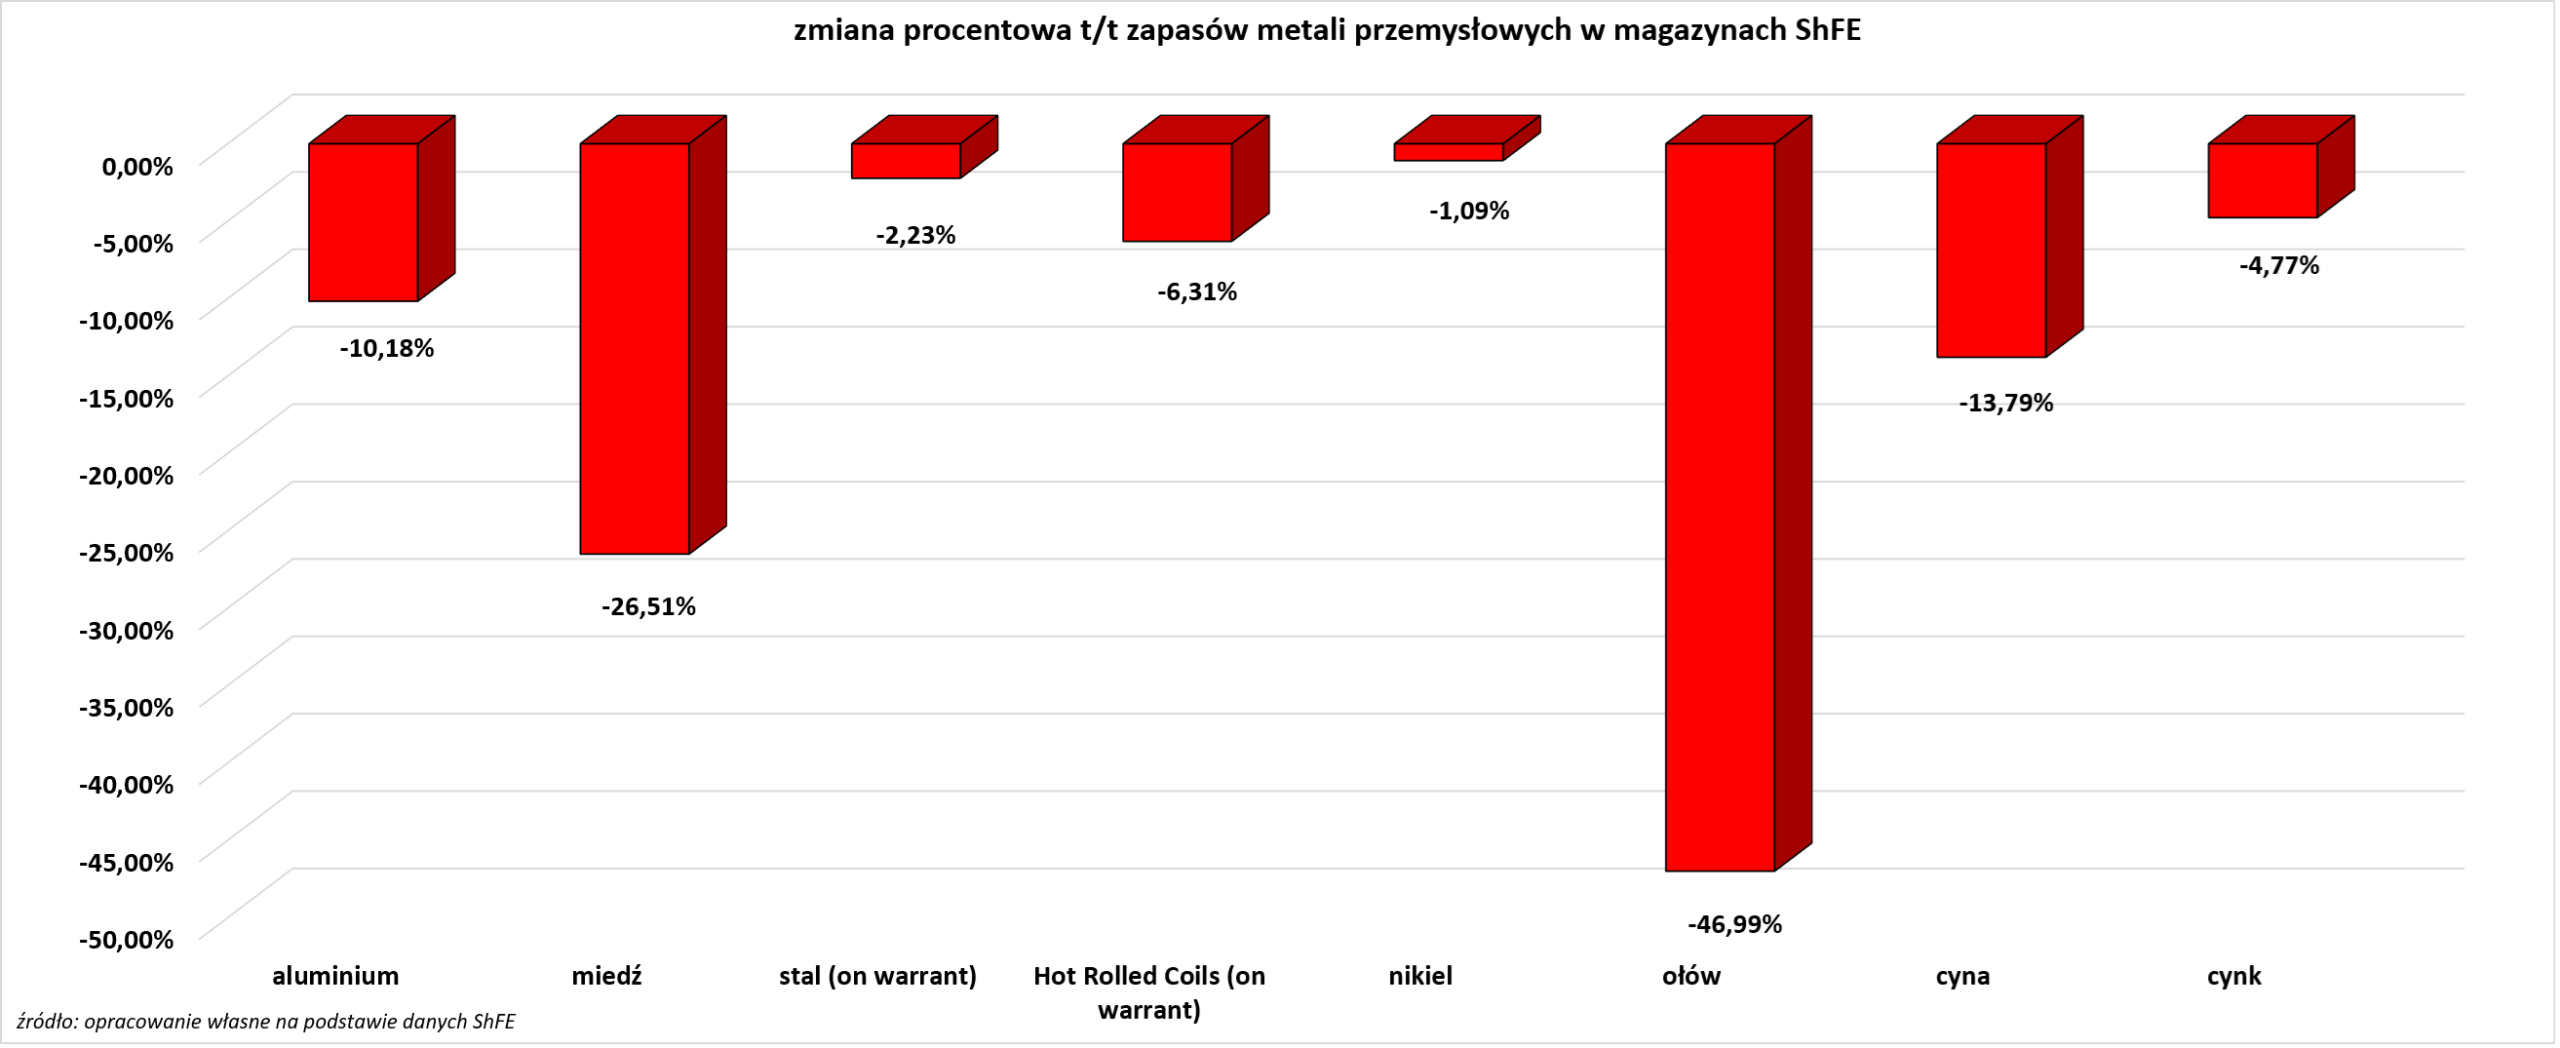
- Zapasy metali przemysłowych w magazynach Szanghajskiej Giełdy (ShFE):
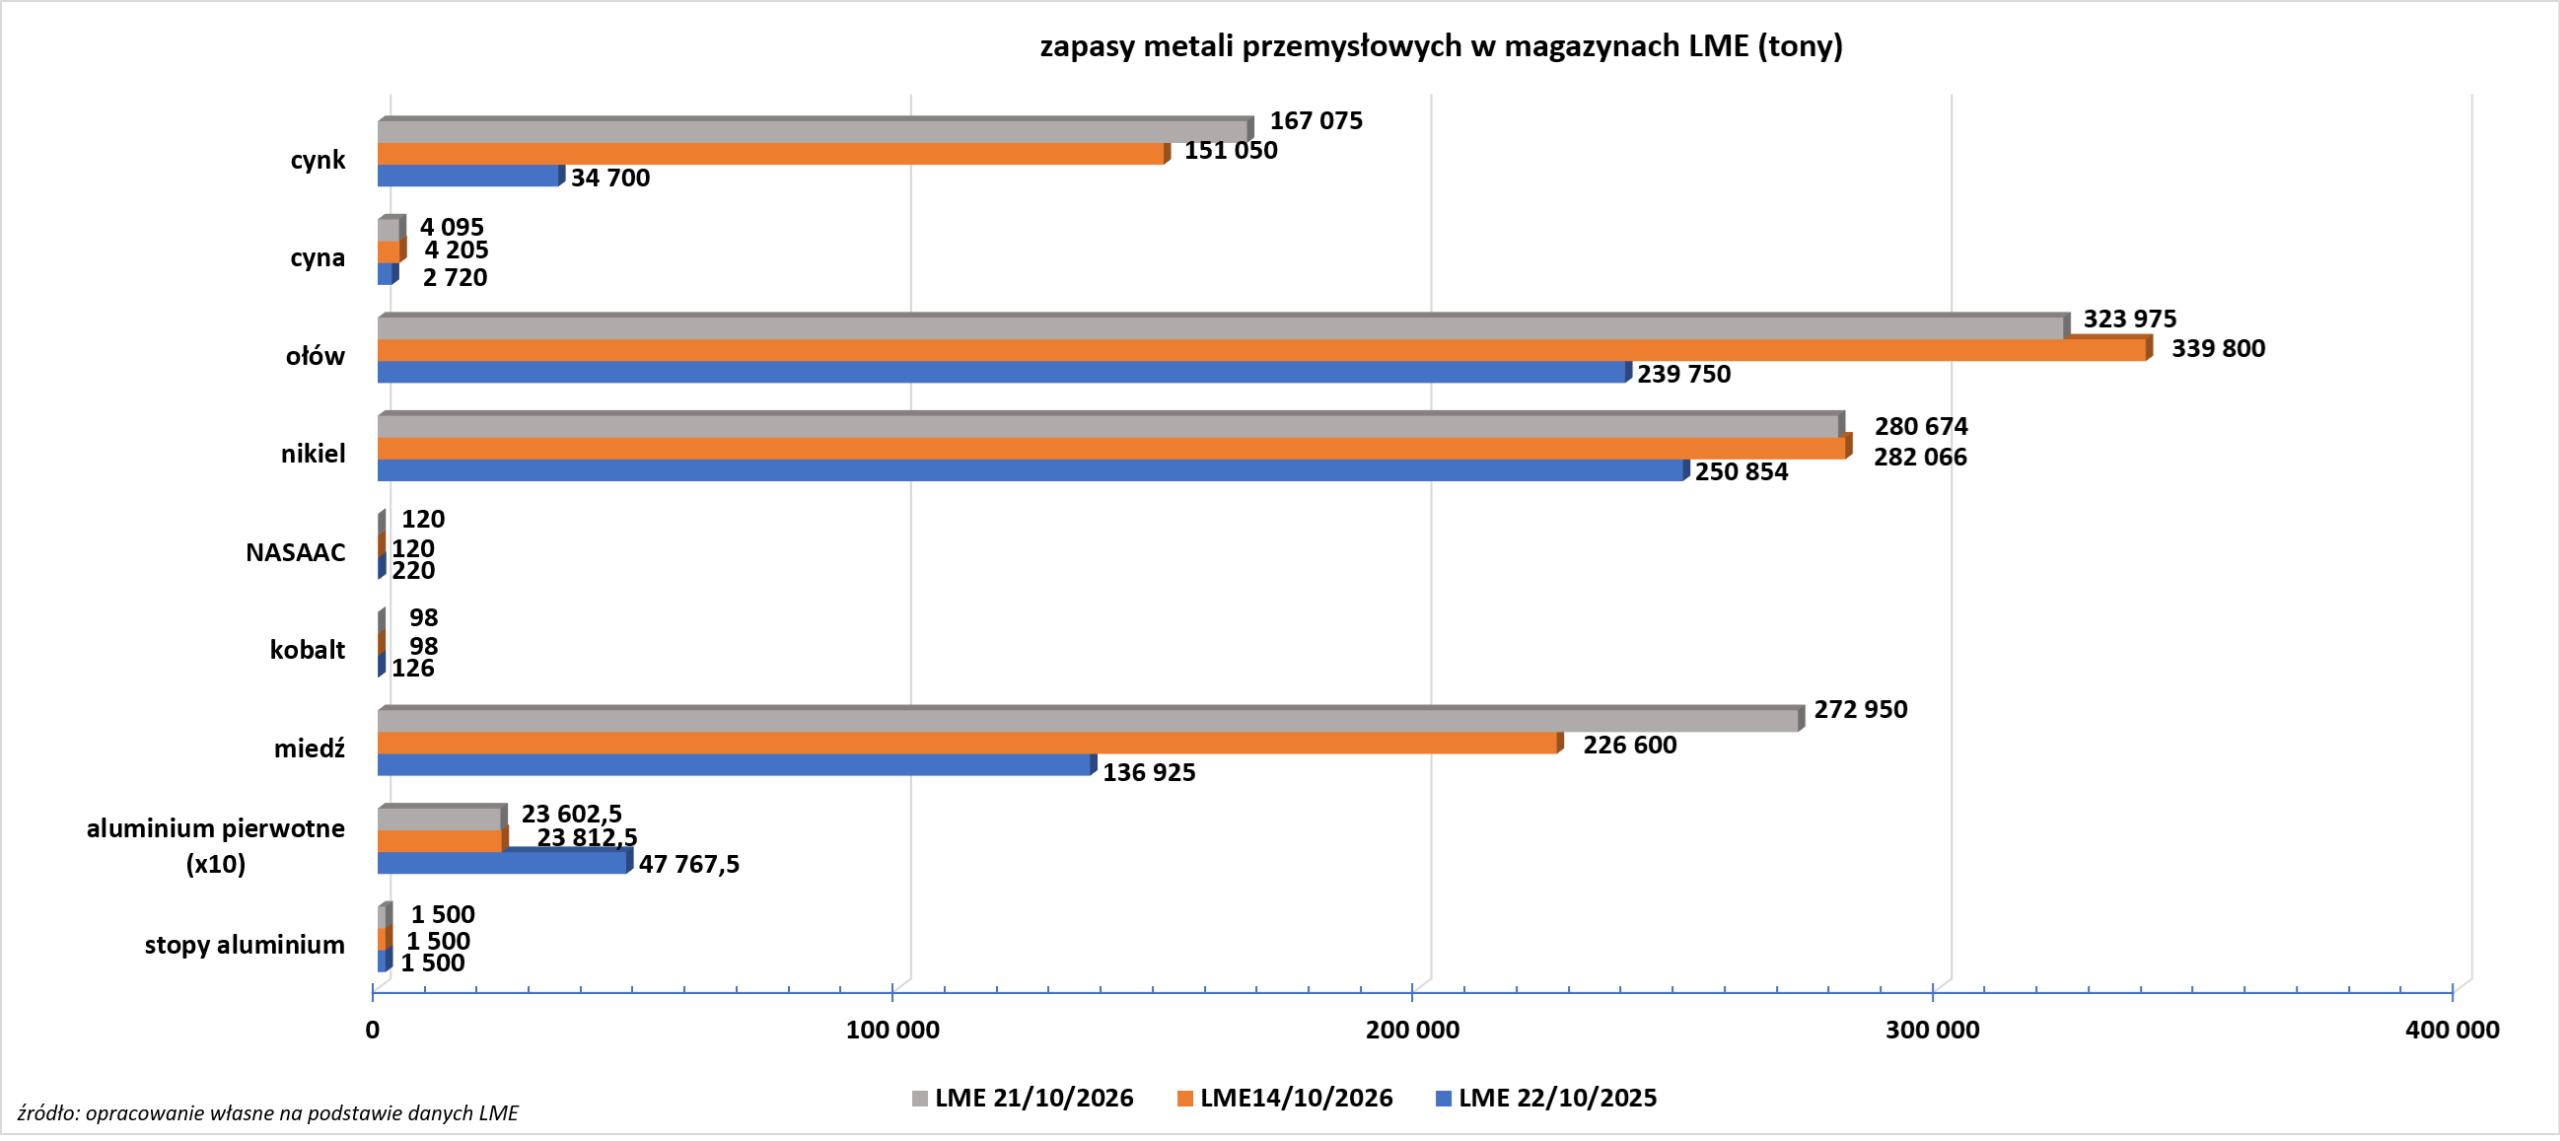
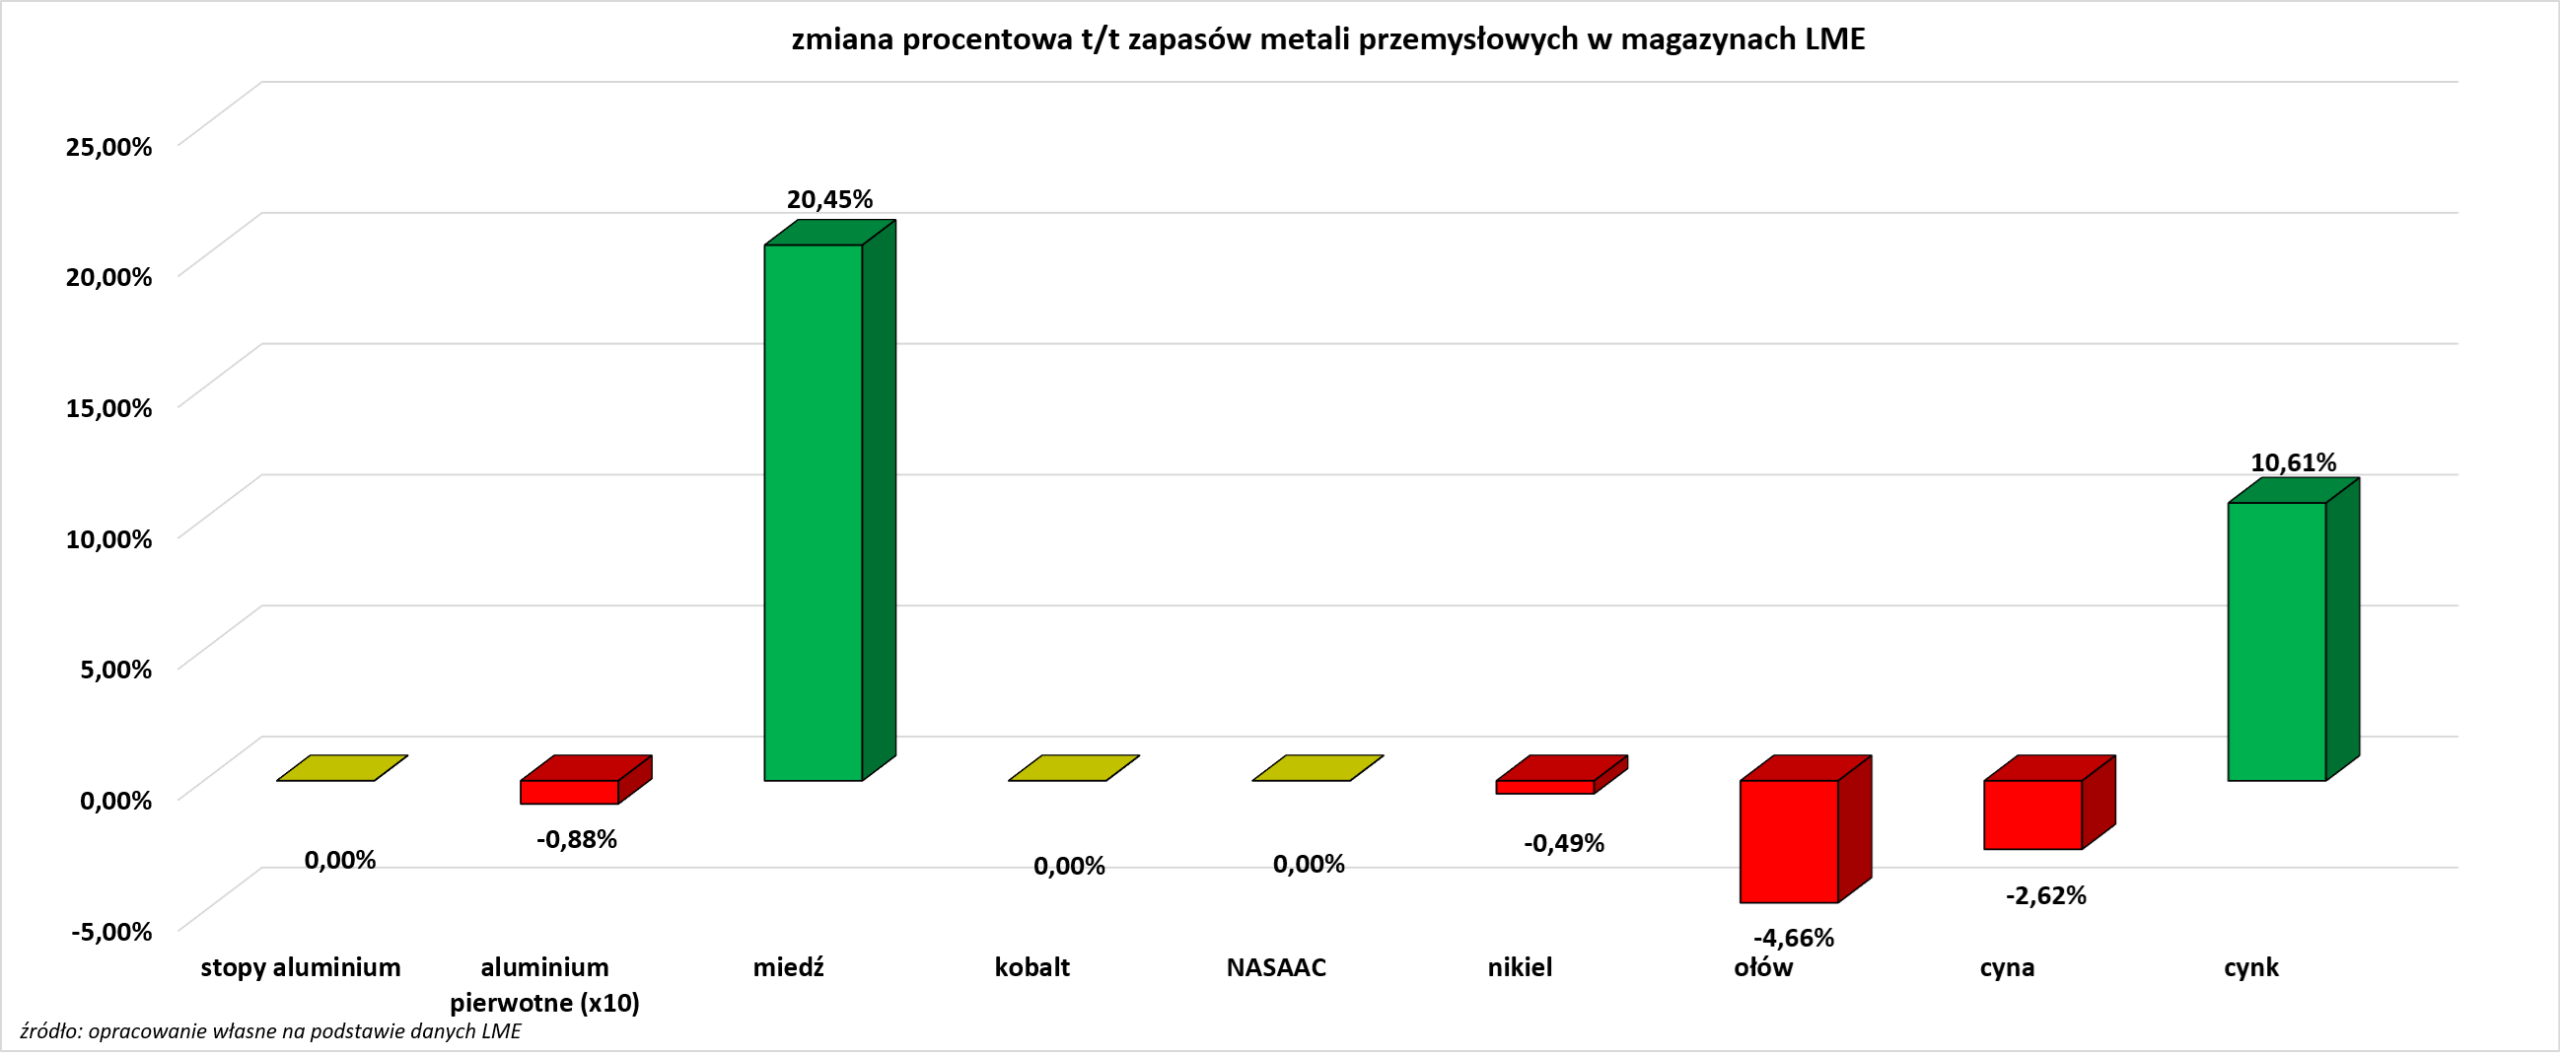
- Zapasy metali przemysłowych w magazynach Londyńskiej Giełdy Metali (LME):
Omówienie aktualności
Program Surowcowe info od lipca 2020 roku pojawia się na moim osobistym kanale YouTube. Prócz tego w ramówce mojego kanału są materiały typu short, raporty pogodowe, odcinki specjalne czy także video tylko dla wspierających, m. in. cykl Surowcowy radar. Zachęcam do subskrypcji, a najnowszy odcinek znajdziecie poniżej:🔽
Statystyki
Od niedzieli do czwartku około 19:30 na moich social mediach (Facebook oraz Twitter) są publikowane statystyki intraday’owe dotyczące kierunku ceny na następny dzień. Z surowców wśród statystyk jest złoto, gaz ziemny, ropa Brent oraz ropa WTI. Wyjaśnienie potencjału tych danych znajdziecie w tym artykule.