

cukier|energia odnawialna|FED|gaz ziemny|jęczmień|kakao|kawa|kukurydza|magazynowanie energii|metale ziem rzadkich|olej sojowy|Orlen|QatarEnergy|ropa naftowa|ryż|soja|sok pomarańczowy|złoto
Putin, Xi, Trump: szykuje się nam Jałta 2.0? (aktualności surowcowe – 17 listopada 2026)
Zapraszam na kolejny zestaw aktualności surowcowych!
nie chcesz czytać?
kliknij by przejść od razu do odcinka programu Surowcowe info
Słowniczek
- pp – punkt procentowy
- b/z – bez zmian
- t/t – zmiana wartości względem poprzedniego tygodnia
- m/m – zmiana wartości względem poprzedniego miesiąca
- q/q – zmiana wartości względem poprzedniego kwartału
- r/r – zmiana wartości względem poprzedniego roku
- s/s – zmiana wartości względem poprzedniego sezonu (w przypadku surowców mających sezon na przełomie roku kalendarzowego)
W dzisiejszych aktualnościach:
- ogólne informacje
- raporty
- woda
- kawa
- cukier
- kakao
- bawełna
- sok pomarańczowy
- ogólne rolne
- pszenica
- kukurydza
- ryż
- soja
- pozostałe rośliny oleiste
- pozostałe zboża
- wieprzowina, wołowina, drób i ryby
- nawozy sztuczne
- energia elektryczna
- ropa naftowa
- gaz ziemny
- energia odnawialna
- uran
- węgiel
- kamienie szlachetne
- złoto
- srebro
- platyna i pallad
- miedź
- pozostałe metale przemysłowe
- Stany magazynowe metali przemysłowych
- omówienie aktualności (YouTube)
Ogólne informacje
- W tym tygodniu ma dojść do trójstronnego spotkania Prezydentów Władimira Putina, Xi Jinpinga i Donalda Trumpa. Tematem mają być kwestie postępów w rozbrajaniu arsenałów atomowych tych państw. Temat Iranu czy Ukrainy ma być nieobecny ze względu na nie uczestnictwo Chin w tych procesach pokojowych, jednak Rosja i Iran to sojusznicy Chin, a Ukraina i USA to kraje powiązane handlowo w dużym stopniu z Państwem Środka. Czy może dojść do nowego podziału świata, Jałty XXI wieku?
- Rosyjscy i ukraińscy negocjatorzy poinformowali o pewnych postępach podczas dwudniowych rozmów pokojowych w Abu Zabi, które zakończyły się w środę. Amerykańscy mediatorzy zaznaczyli jednak, że między stronami konfliktu brakuje zaufania, a w kluczowych kwestiach – w tym dotyczących terytorium – nadal istnieją poważne rozbieżności. „Pamiętajmy, że rosyjska wojna w Ukrainie trwa już niemal pięć lat i przez cały ten czas podejmowano próby dyplomatycznego rozwiązania konfliktu. W tej sytuacji zdecydowanie obowiązuje zasada: uwierzę, dopiero gdy to zobaczę” – zauważył analityk Raymond James, Pavel Molchanov.
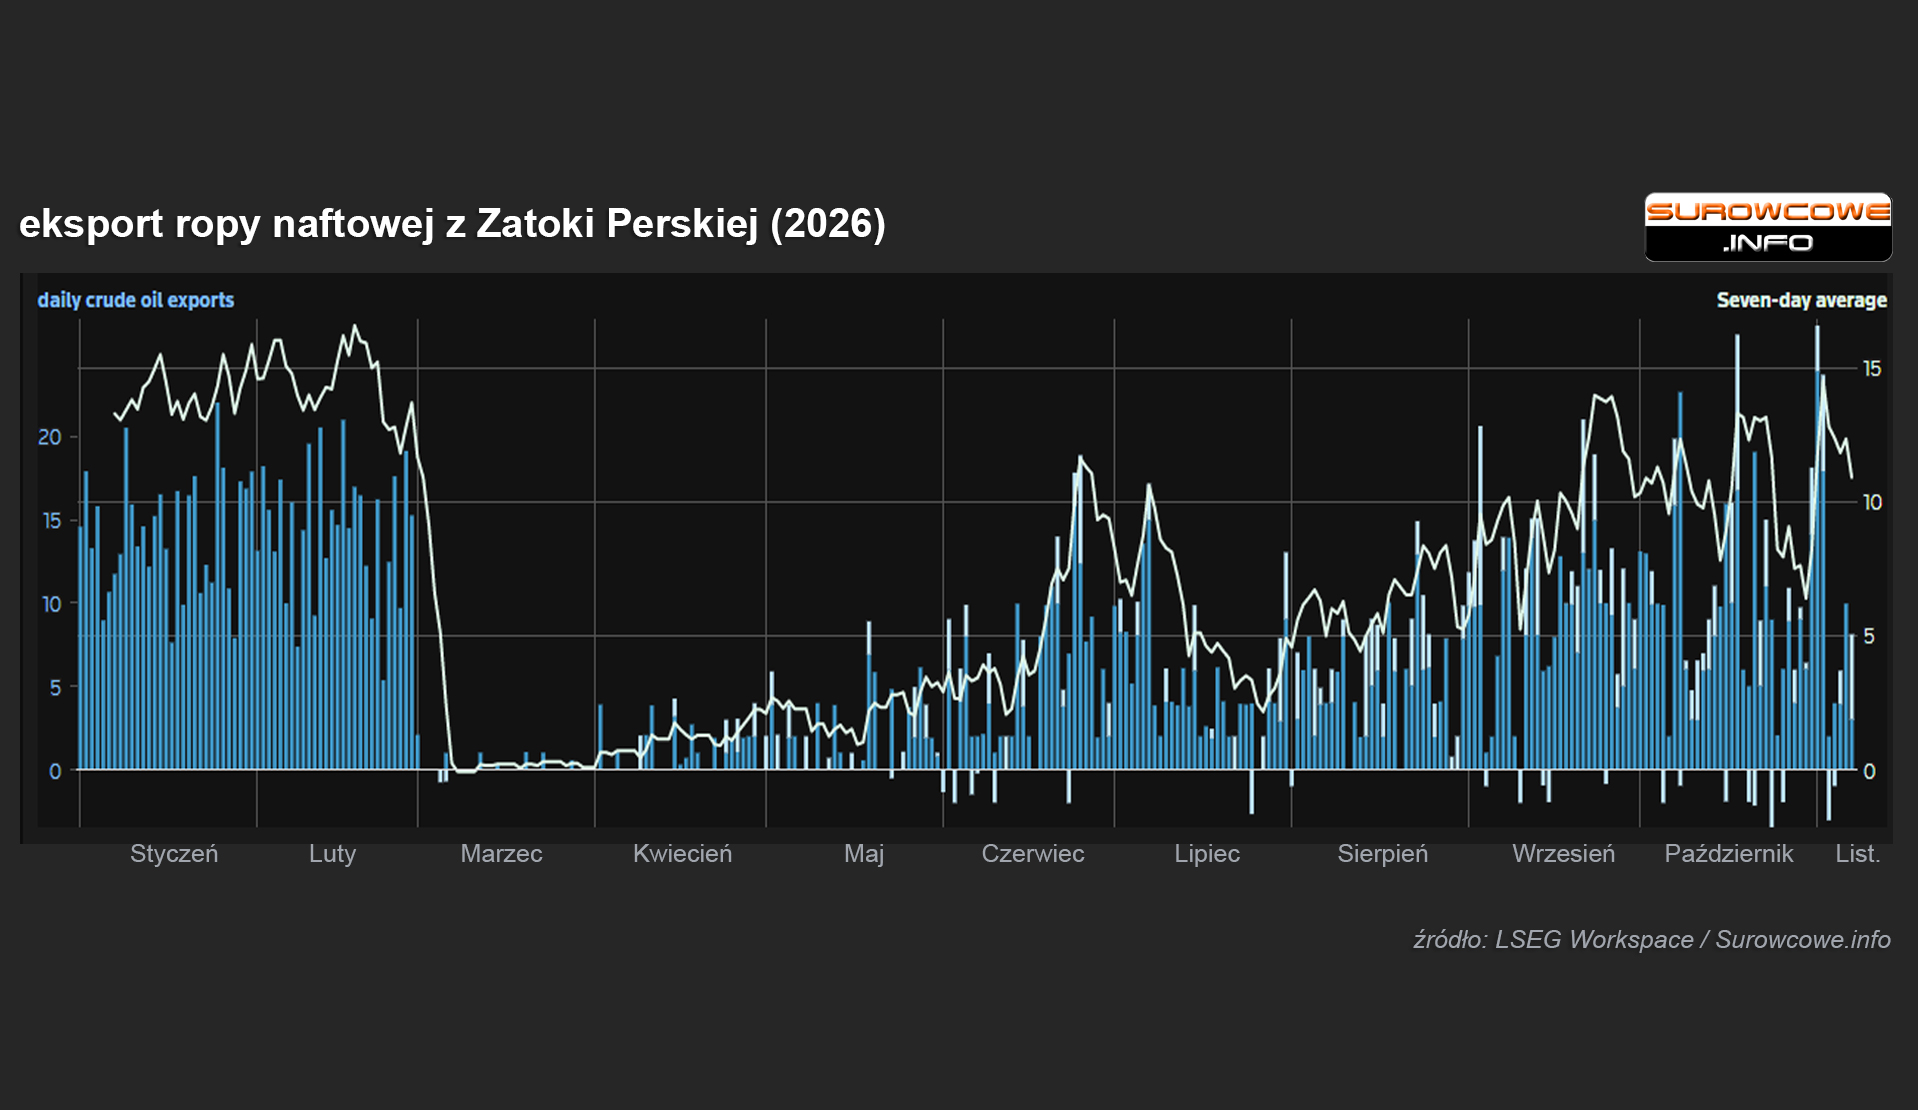
- 9 listopada prezydent Trump potwierdził, że nie planuje nowych działań militarnych wobec Iranu, co stanowi odzew na apele ze strony sojuszników z regionu Zatoki Perskiej o brak eskalacji. Ale obecne wstrzymanie się Trumpa od przeprowadzania poważnych ataków wcale nie musi oznaczać rychłego zakończenia konfliktu. Może to być raczej pauza taktyczna – czas, w którym prezydent USA analizuje, czy kolejna seria nalotów mogłaby wzmocnić pozycję Waszyngtonu w dążeniu do zawarcia korzystnego porozumienia, które zakończyłoby wojnę trwającą już dziewiąty miesiąc. Konflikt o niskiej intensywności staje się na Bliskim Wschodzie „nową normalnością”, nawet w sytuacji, gdy eksport ropy z tego regionu stopniowo się odbudowuje.
- Irański szef ds. bezpieczeństwa oświadczył, że Iran nie pozwoli na wywiezienie z kraju żadnych wzbogaconych materiałów jądrowych. Stany Zjednoczone stwierdziły, że kwestie nuklearne muszą stanowić element wszelkich wstępnych negocjacji z Iranem, mających na celu zakończenie toczącej się wojny. Irańskie siły zaatakowały systemy nawigacyjne statków w pobliżu omańskiej wyspy Didamar w Cieśninie Ormuz, demonstrując tym samym zdolność Iranu do uderzania w infrastrukturę wykorzystywaną do przywracania przepływu ropy z Zatoki Perskiej. „Nawet jeśli uda się zawrzeć porozumienie, wzrost przepływu towarów przez tę drogę wodną będzie zależał od rozminowania akwenu, kosztów ubezpieczenia oraz tego, czy armatorzy w ogóle będą skłonni podjąć takie ryzyko” – poinformował zespół LSEG Oil Research w notatce z 10 listopada.
- Atak dronów wywołał pożar w rejonie portu Ust-Ługa nad Morzem Bałtyckim, w północno-zachodniej części Rosji. Strona ukraińska przyznała później, że przeprowadziła atak na port, co doprowadziło do wybuchu pożaru i uszkodzenia części infrastruktury zbiorników paliwowych. „Według wstępnych informacji, w wyniku uderzeń dronów w infrastrukturę naftową portu, najbardziej ucierpiały zbiorniki” – przekazał Sztab Generalny Sił Zbrojnych Ukrainy Według Ukrainy uszkodzone zostało pięć zbiorników. Ust-Ługa stanowi ważny punkt eksportowy dla ropy naftowej, produktów ropopochodnych, zboża oraz innych towarów. Przedstawiciele władz przekazali, że w nocy, podczas ukraińskich ataków na Rosję, NATO poderwało swoje myśliwce, gdy co najmniej cztery drony naruszyły przestrzeń powietrzną państw bałtyckich. Incydent ten wywołał krótkotrwałe alarmy, wzywające mieszkańców Litwy, Łotwy i Estonii do szukania schronienia.
- Obecnie istnieje możliwość wspierania moich działań poprzez opcję „wsparcia kanału” na YouTube lub możesz „postawić mi kawę” poprzez tą stronę. Wsparcie umożliwia oglądanie niektórych materiałów przed premierą oraz programów skierowanych tylko i wyłącznie dla wspierających.
- Chcesz uzyskać konto fundowane w firmie proptradingowej Fintokei o wartości nawet $400 000? Skorzystaj z linku i odbierz 10% zniżki na wyzwanie!
Raporty
- Dane z raportów USDA World Markets and Trade są przy poszczególnych surowcach rolnych.
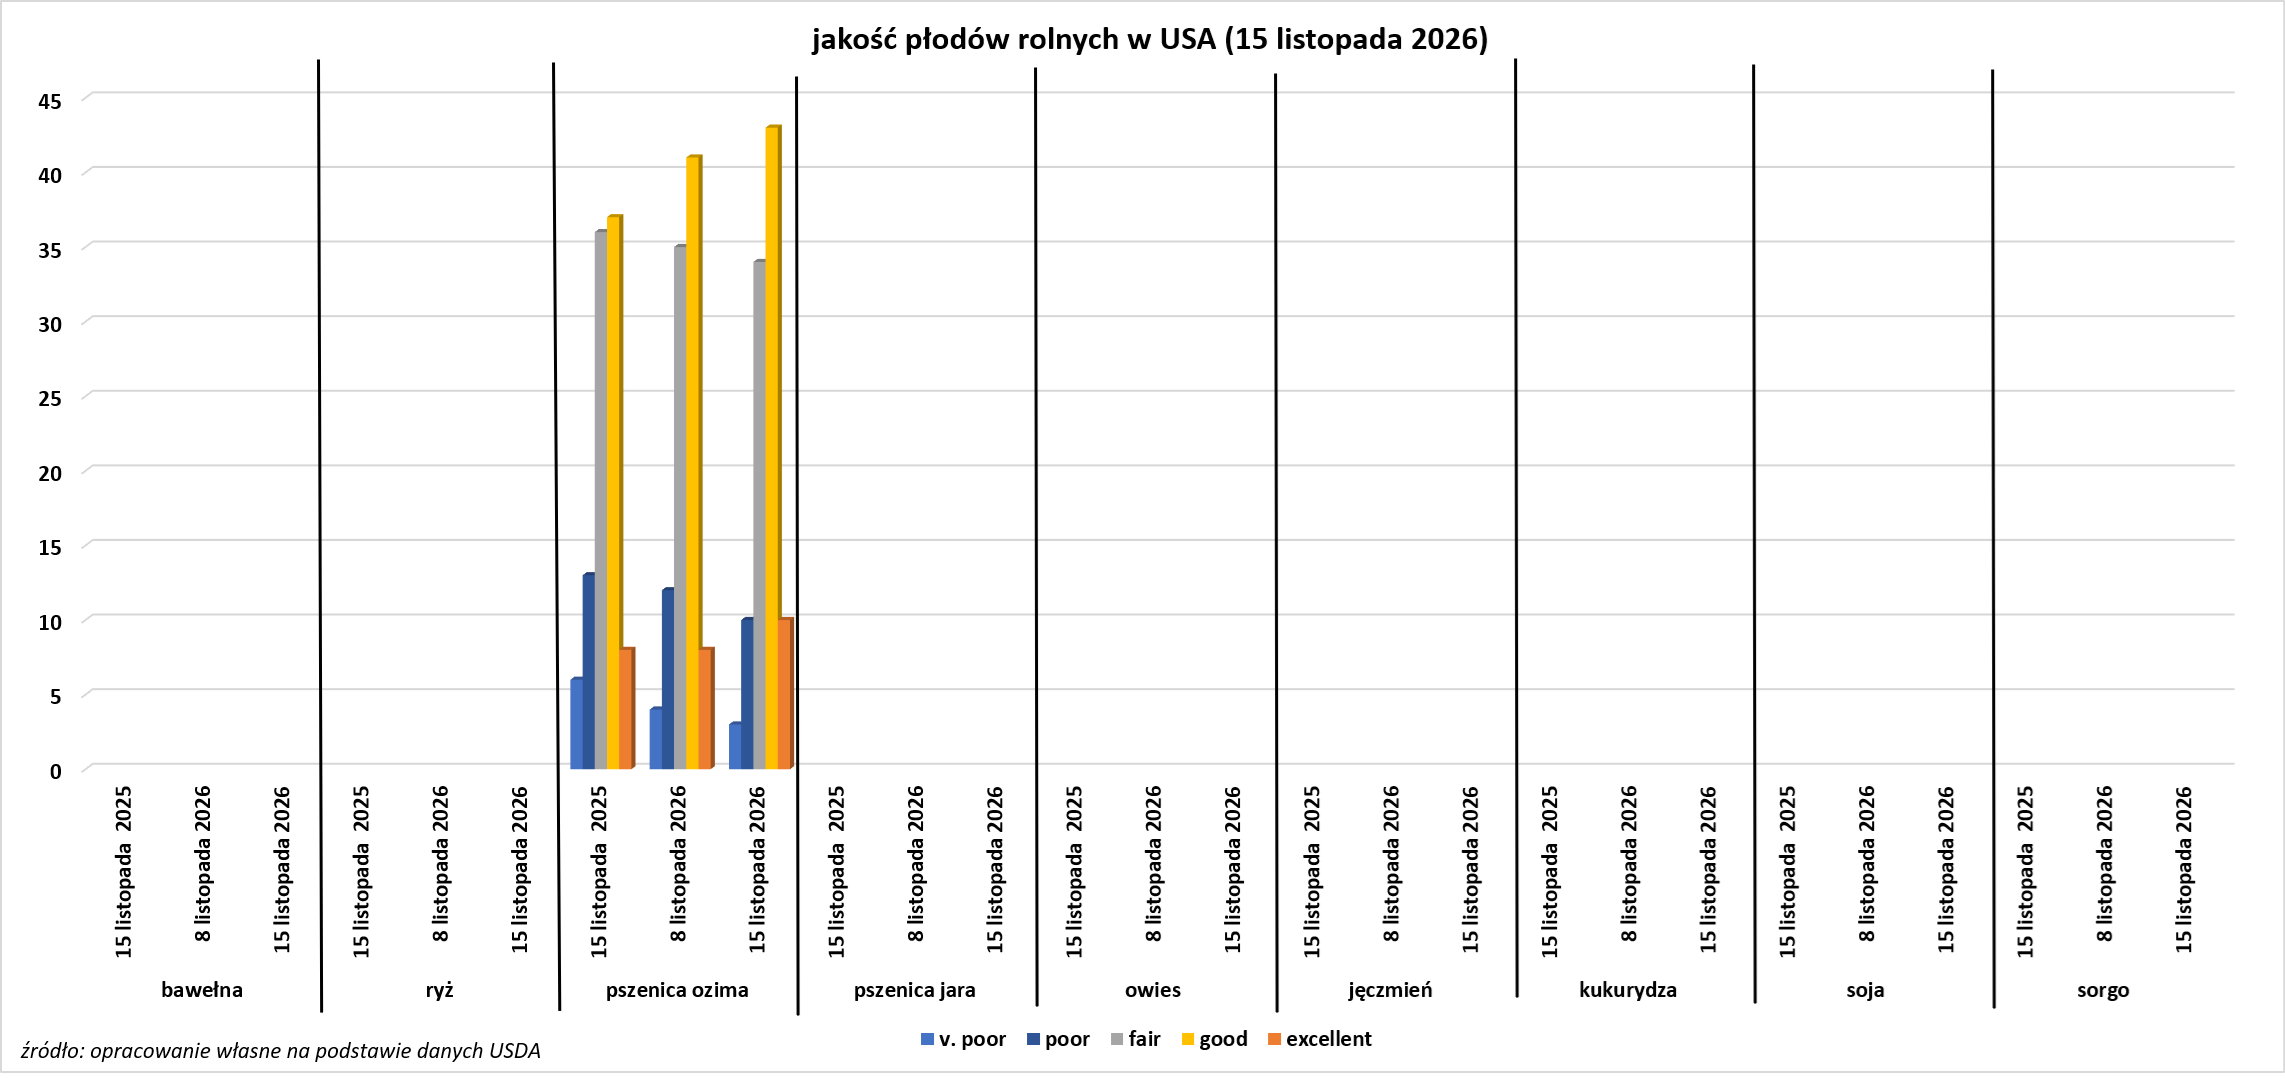
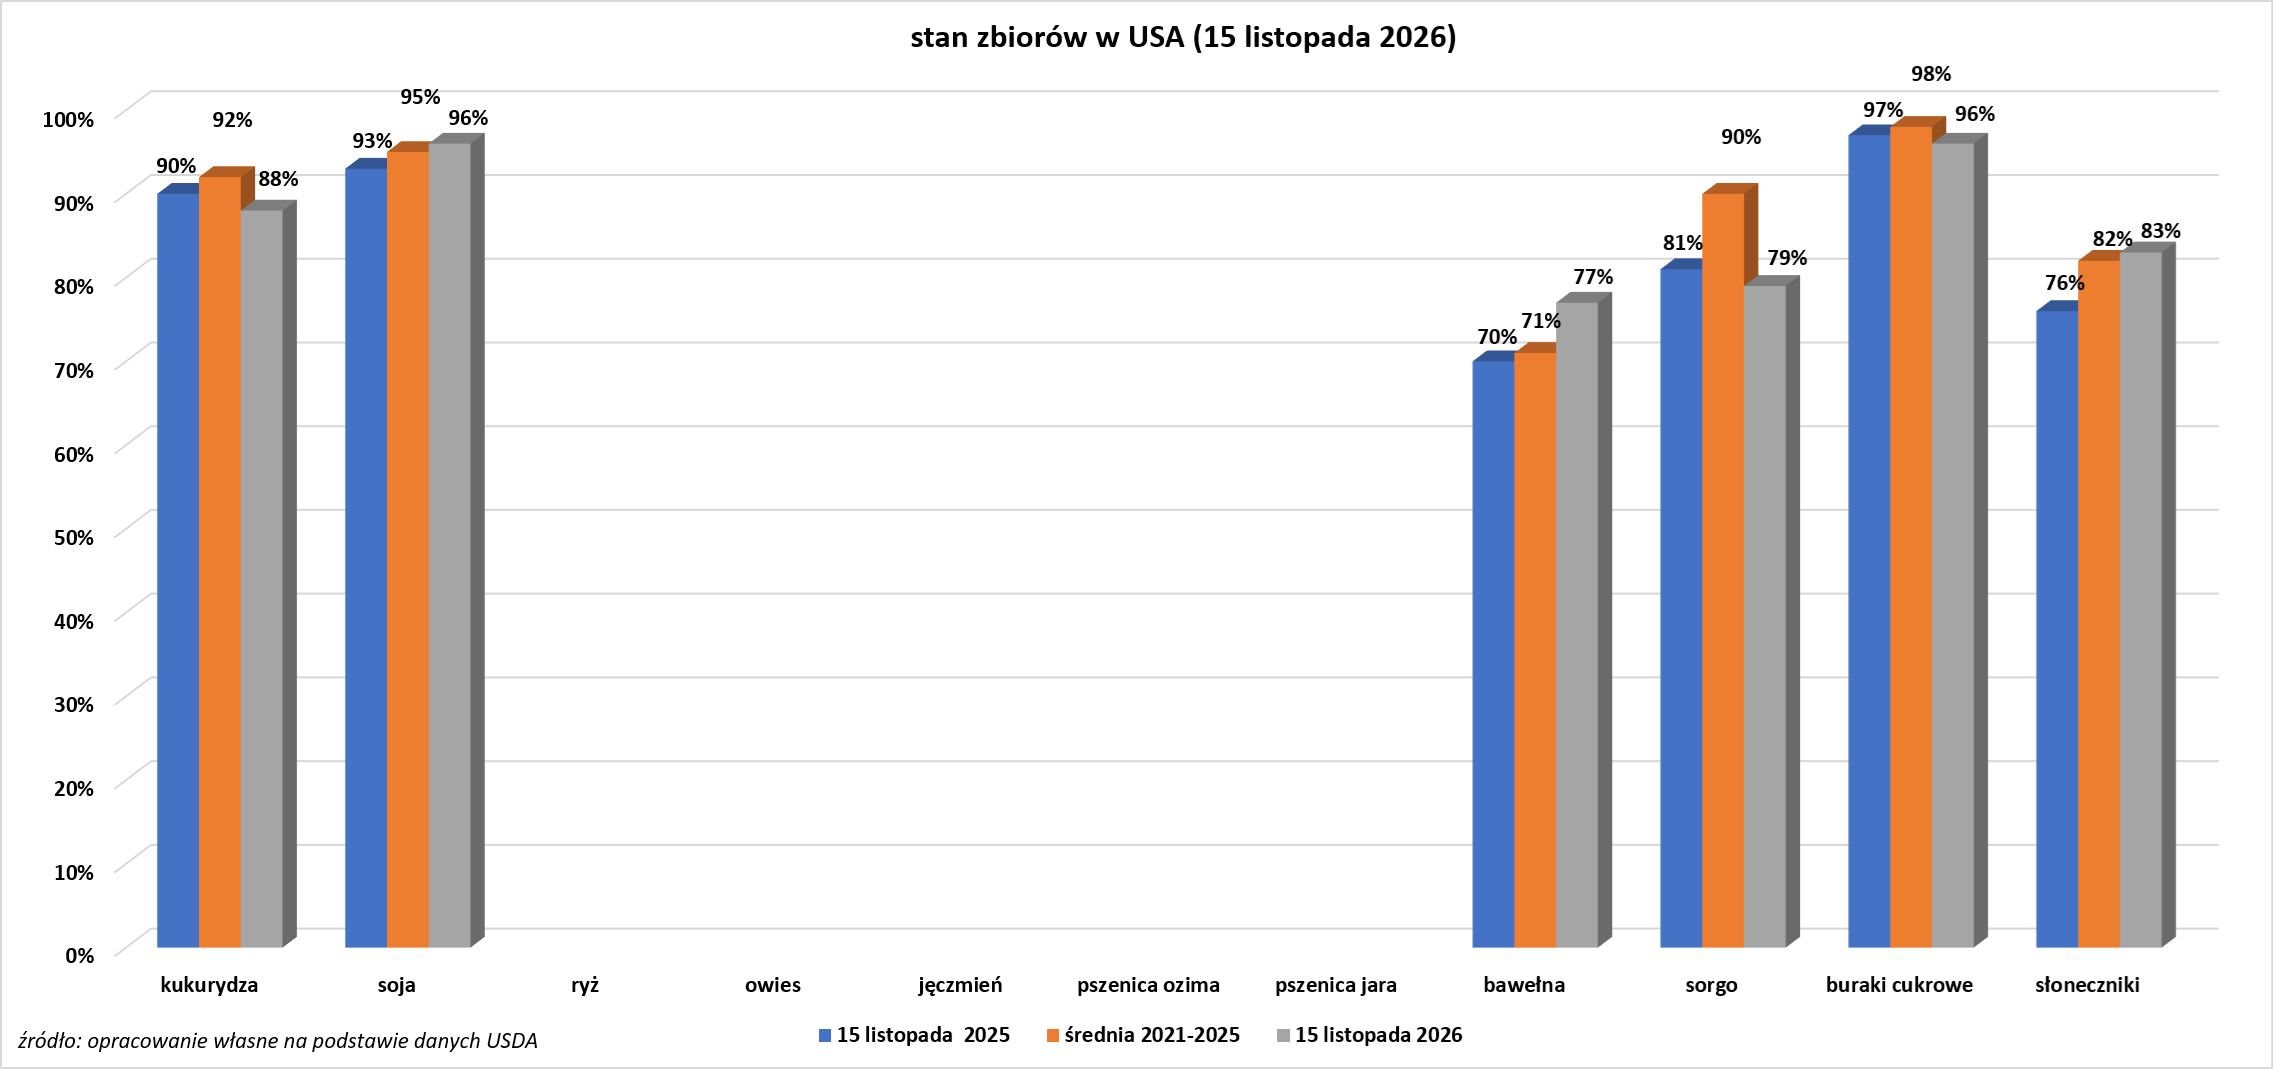
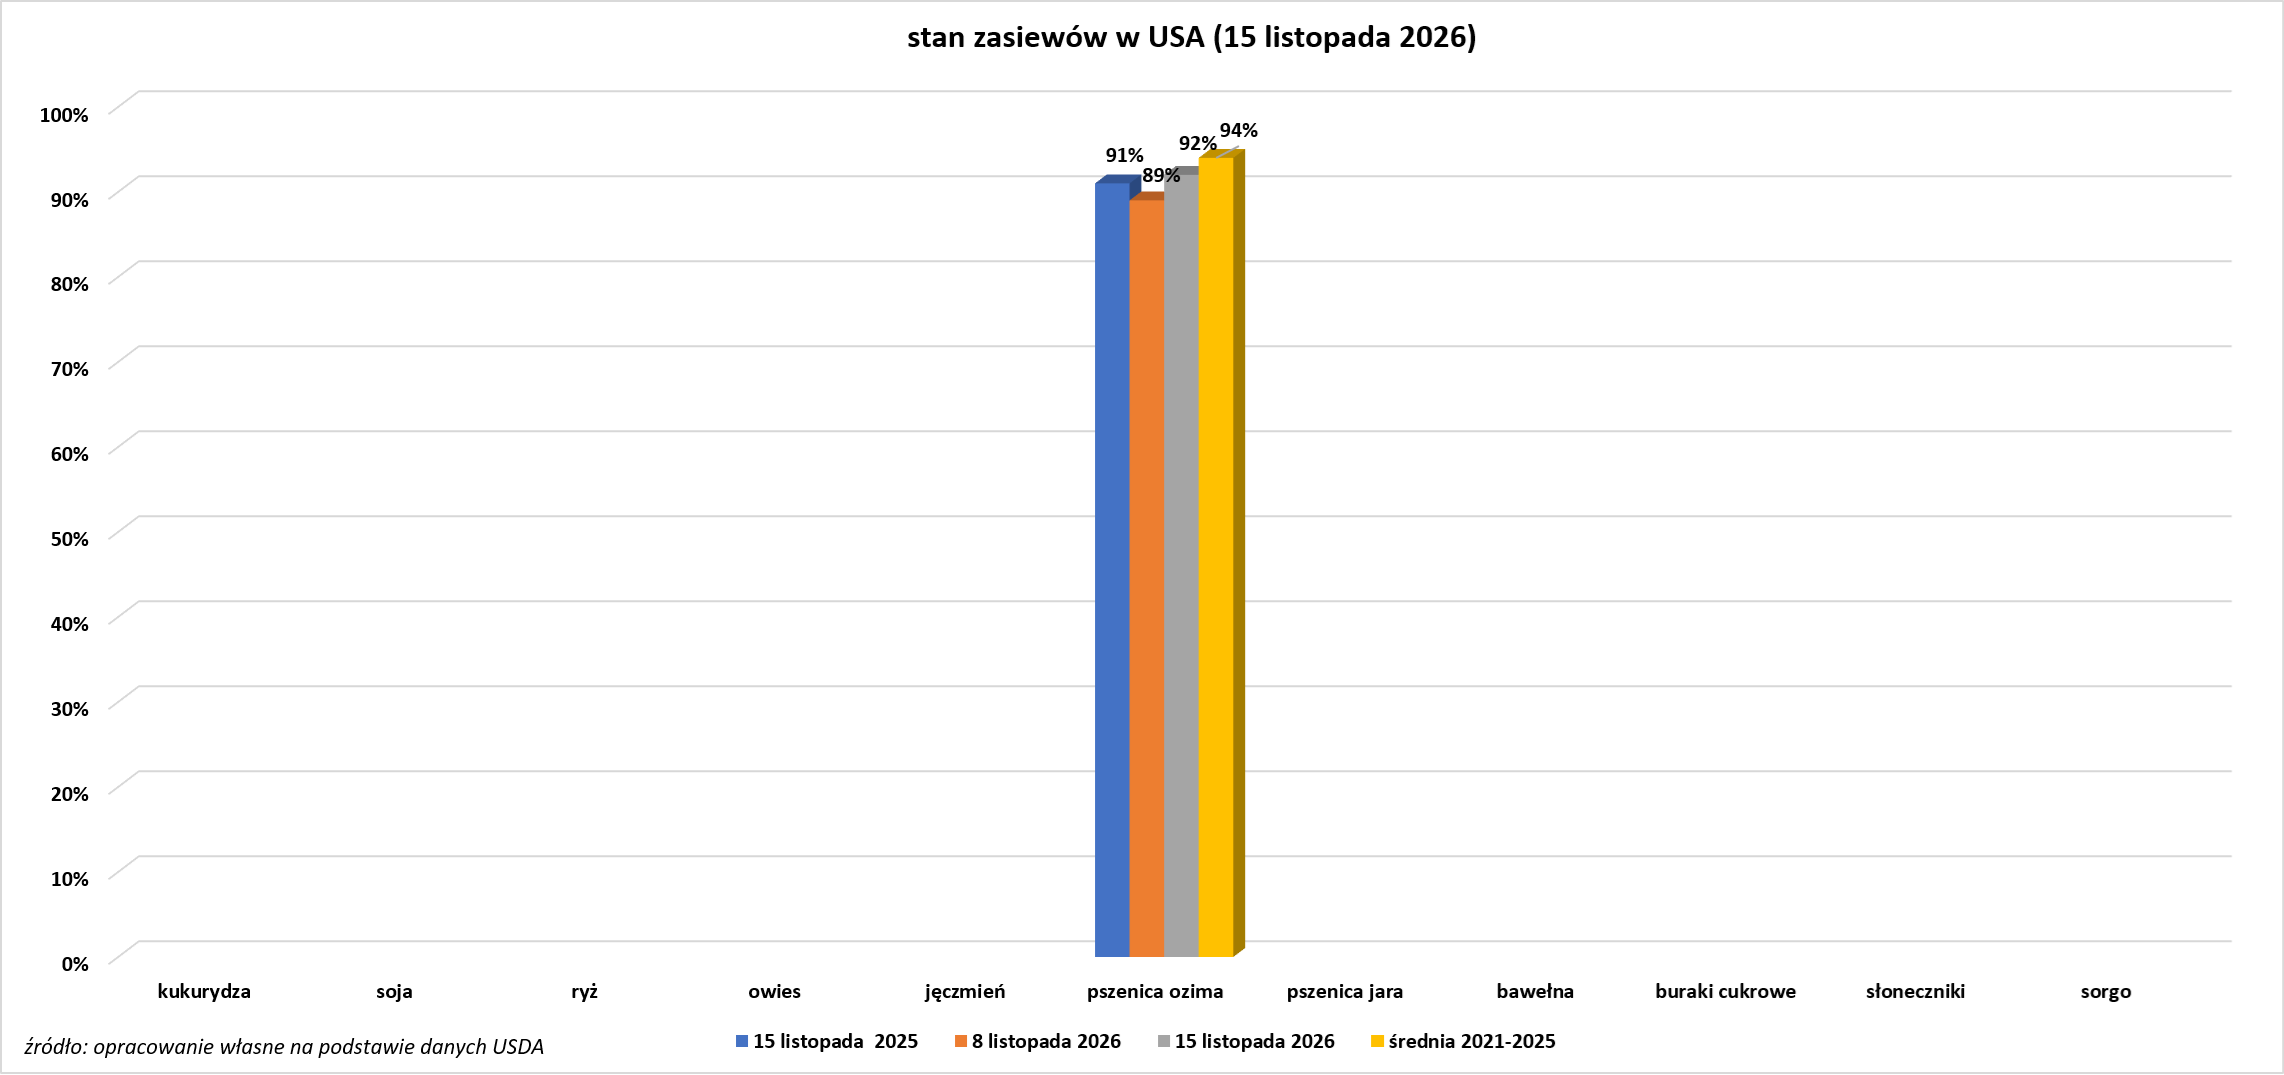
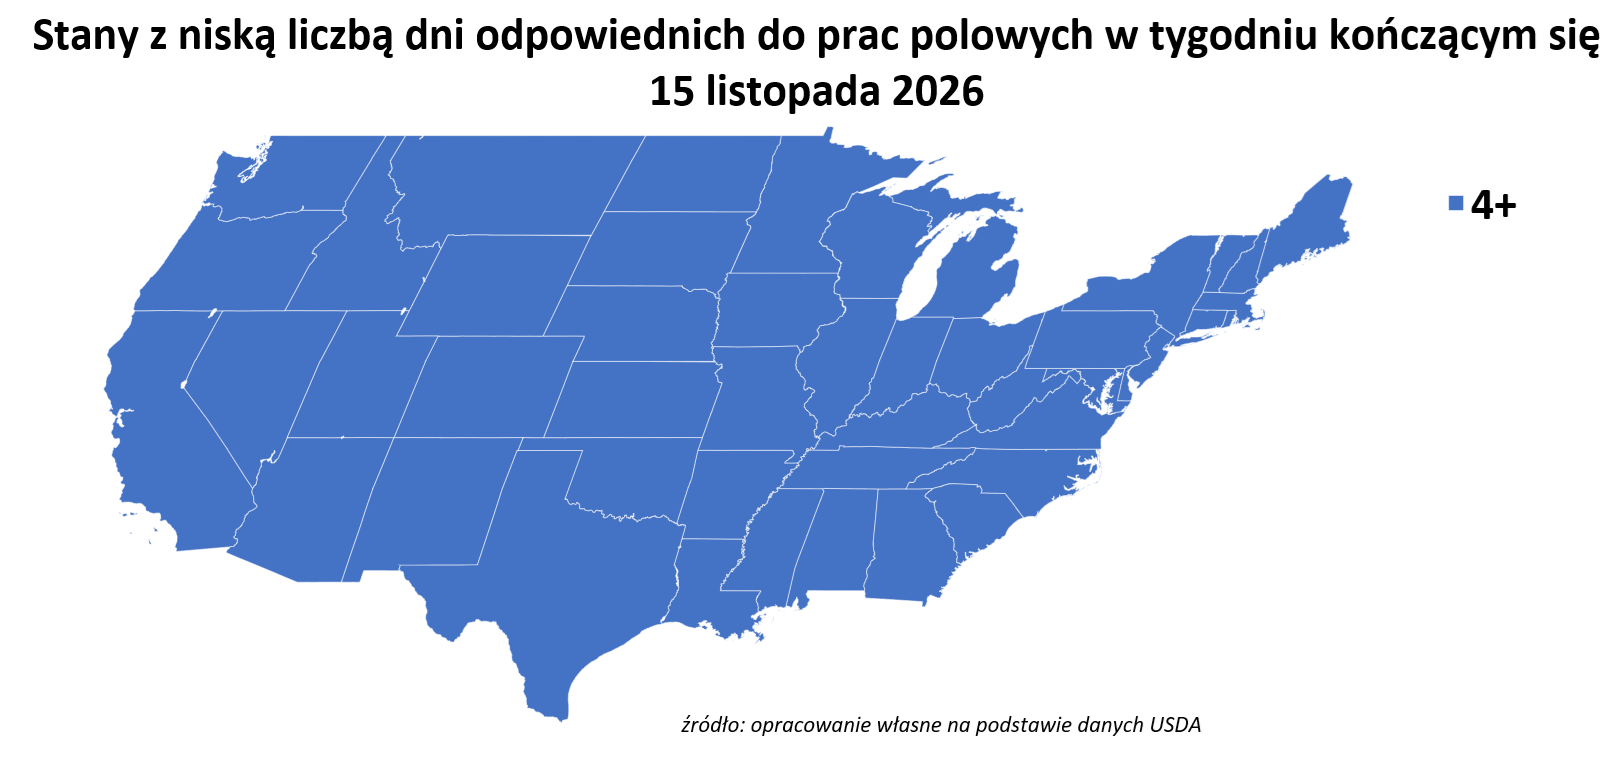
- Dane z raportu USDA Crop Progress z 16 listopada 2026:
Woda
- Francuski urząd geologiczny ostrzega, że tej zimy potrzebne będą opady powyżej średniej, aby uzupełnić zasoby wód gruntowych, których poziom w październiku w większości regionów był niższy od normy.
Kawa
- Zdaniem uczestników rynku, podaż arabiki wykazuje oznaki poprawy, częściowo dzięki silnemu eksportowi z Brazylii, a zapasy giełdowe również zaczęły nieznacznie rosnąć.
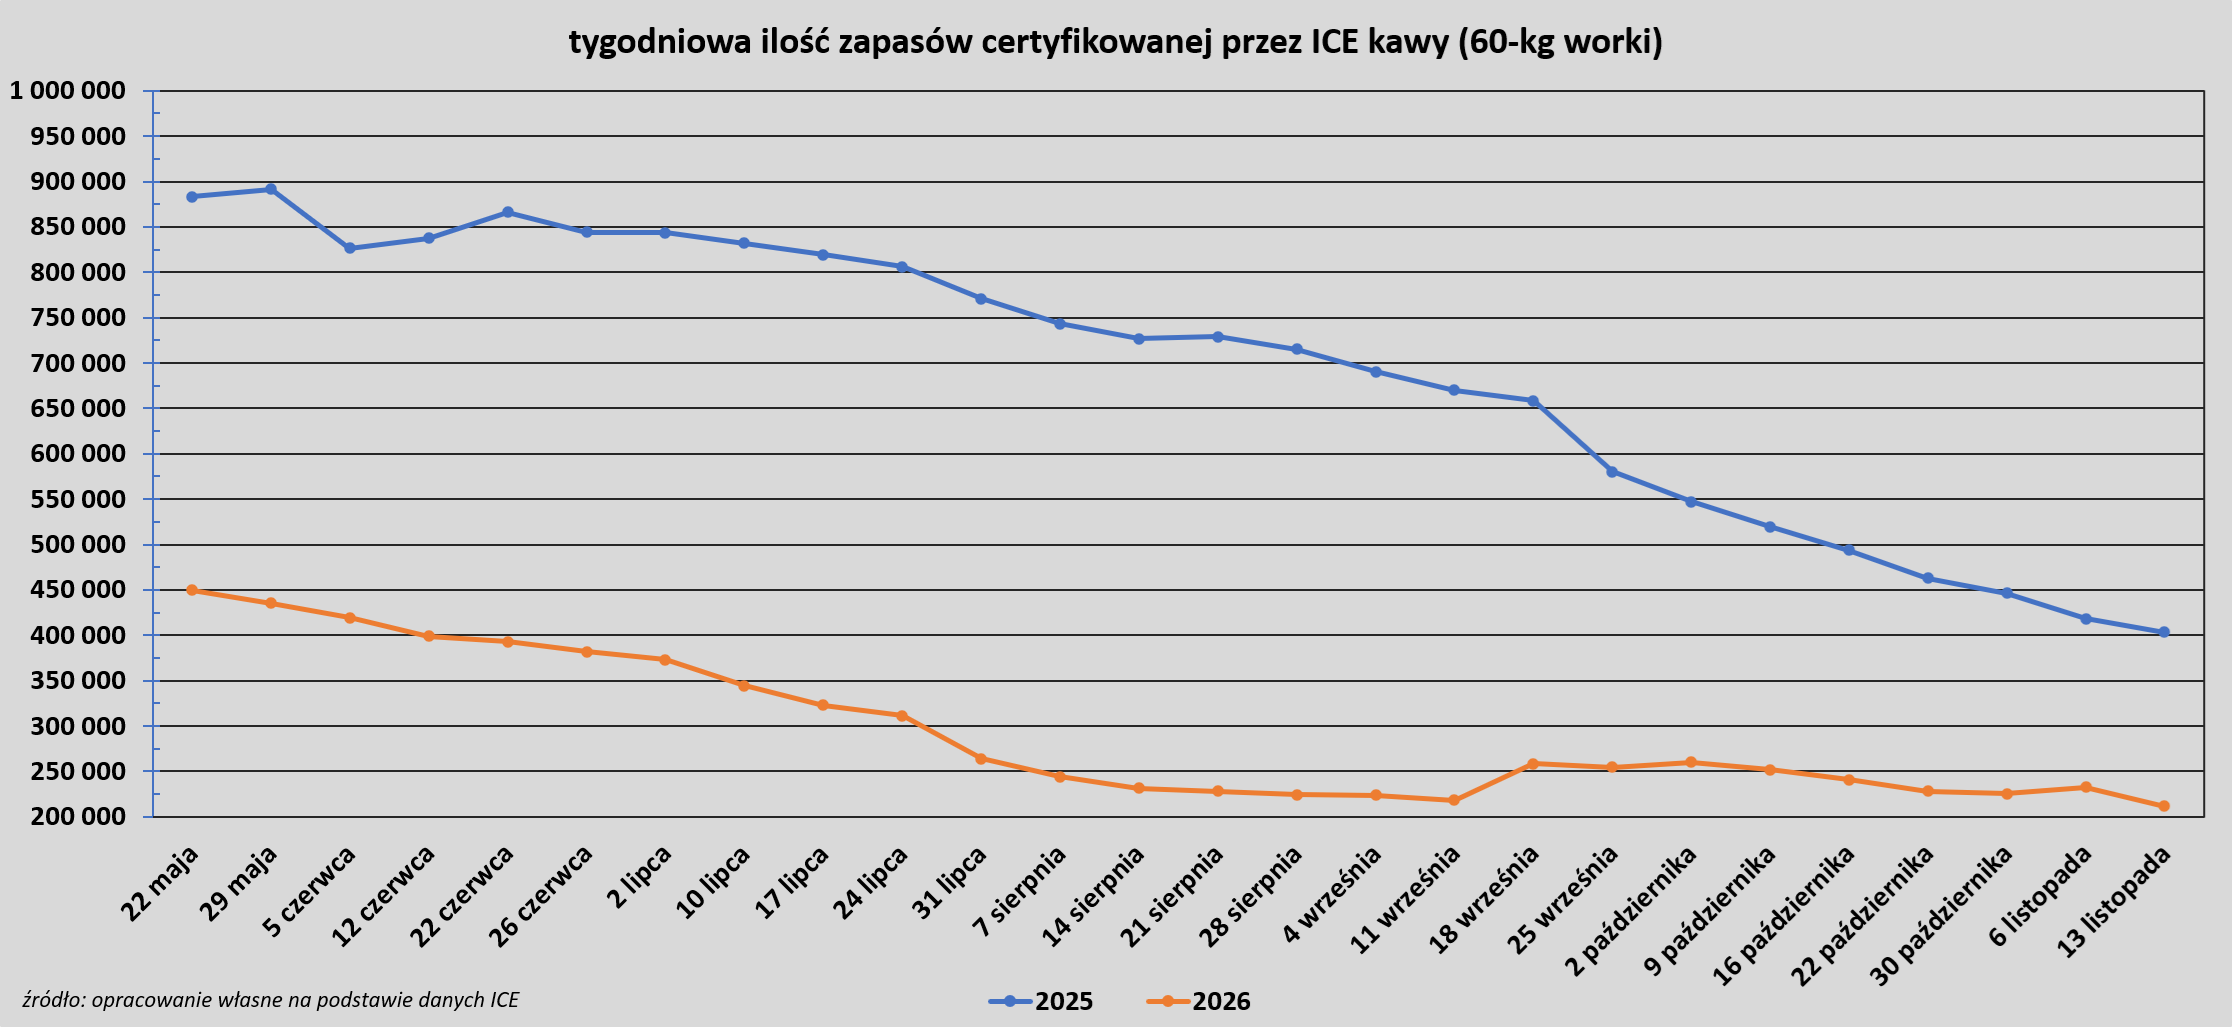
- Zapasy kawy w magazynach ICE spadły (-21,14k t/t), w poprzednim sezonie zmiana wynosiła -14,77k t/t. Zapasy są o -47,62% r/r niższe. Na ocenę jakości oczekuje 166,456 tysiąca worków (+103,61k t/t).
Cukier
- Międzynarodowa Organizacja Cukru (International Sugar Organization; ISO) poinformowała przewiduje, że w sezonie 2026/27 (październik/wrzesień) wystąpi globalny deficyt na poziomie 1,0 mln ton metrycznych – wobec wcześniejszych szacunków wynoszących 200 tys. ton deficytu. Prognozę globalnej produkcji obniżono do 178,9 mln ton metrycznych ze 180,1 mln ton przewidywanych wcześniej. ISO zwróciła również uwagę, że zjawisko pogodowe El Niño może doprowadzić do dalszego pogorszenia perspektyw zbiorów, co mogłoby skutkować jeszcze większym deficytem w sezonie 2026/27. Prognozę produkcji cukru w Indiach na sezon 2026/27 obniżono do 27,5 mln ton z wcześniejszych 28,5 mln ton. Organizacja poinformowała także, że w roku gospodarczym 2025/26 spodziewany jest obecnie niewielki globalny deficyt rzędu 200 tys. ton – podczas gdy wcześniej prognozowano nadwyżkę na poziomie 1,1 mln ton.
- 17 listopada poznamy raport USDA Sugar: World Markets and Trade.
Kakao
- Ghana wprowadzi zakaz eksportu nieprzetworzonych ziaren kakaowca do 2030 roku. Ten zachodnioafrykański kraj, będący drugim co do wielkości producentem kakao na świecie, zamierza do 2028 roku przetwarzać na miejscu co najmniej 50% swoich zbiorów, a do 2030 roku całość. Minister finansów Cassiel Ato Forson wskazał te cele przy prezentacji budżetu na 2027 rok. Obecnie Ghana przetwarza lokalnie od 30% do 40% pozyskiwanych ziaren. Kraj dysponuje zdolnościami przetwórczymi na poziomie 504 780 ton metrycznych, jednak istniejące zakłady wykorzystują mniej niż 50% swoich mocy, ponieważ większość ziaren trafia na rynek międzynarodowy. „Kraj, w którym uprawia się ziarna kakaowca, musi zatrzymywać dla siebie znacznie większą część wartości generowanej przez przemysł, który wokół nich powstał” – stwierdził minister. W sezonie 2025/26 zbiory kakao w Ghanie wyniosły 781 000 ton, jednak w bieżącym sezonie przewiduje się spadek produkcji o 16%.
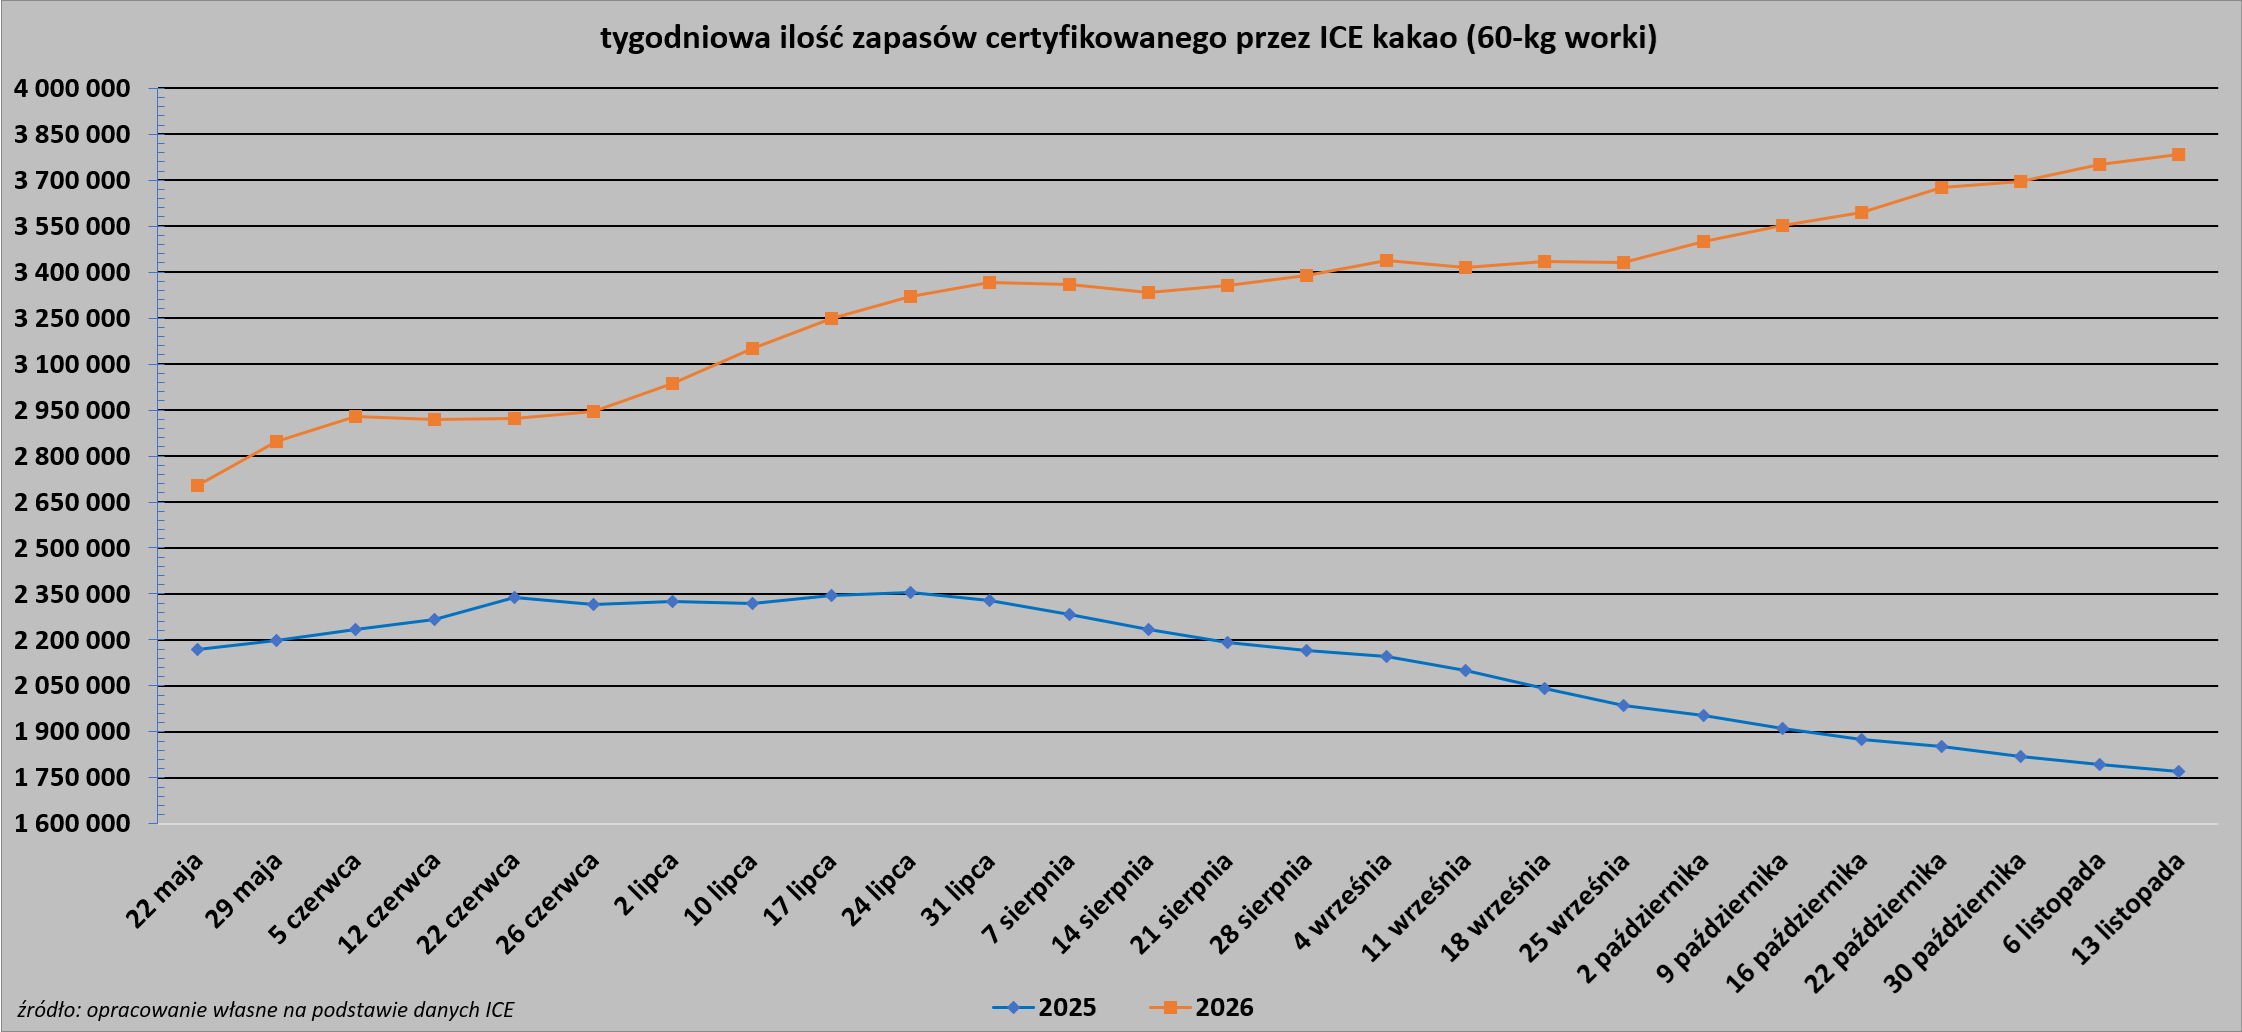
- Zapasy kakao w magazynach ICE wzrosły 7. tydzień z rzędu (+33,04k t/t), w poprzednim sezonie zmiana wynosiła -23,48k t/t. Zapasy są o +114% r/r wyższe.
Sok pomarańczowy
- Zapasy soku pomarańczowego w magazynach ICE:
Ogólne rolne
- W 2027 roku powierzchnia zasiewów na Ukrainie może zmniejszyć się o 6,3 mln hektarów z powodu trudności w eksporcie. „Taki scenariusz oznaczałby znaczną utratę dochodów dla gospodarki, spadek eksportu oraz pogorszenie międzynarodowego bilansu handlowego. Z tego obszaru można by uzyskać od 24 do 25 mln ton zboża przeznaczonego na rynki zagraniczne” – powiedział w ukraińskiej telewizji państwowej wiceminister rolnictwa Taras Wysocki. Eksport zbóż z Ukrainy gwałtownie spadł po tym, jak rosyjskie ataki faktycznie zablokowały kluczowe porty nad Morzem Czarnym. Do 13 listopada, w bieżącym sezonie 2026/27, wyeksportowano 7,1 mln ton zboża, podczas gdy w analogicznym okresie poprzedniego sezonu było to 10,6 mln ton. Wysocki zaznaczył, że alternatywne szlaki pozwalają zrekompensować jedynie około połowę utraconych możliwości eksportowych, co może doprowadzić do znacznego nagromadzenia niesprzedanego zboża u rolników. Z powodu blokady portów zapasy zboża na Ukrainie na początku sezonu 2027/28 (lipiec 2027) mogą osiągnąć rekordowy poziom 30 mln ton, wobec 10 mln ton odnotowanych 1 lipca 2026 roku.
- W październiku rosyjski eksport zboża drogą morską spadł do 2,8 mln ton (-55,8% r/r). Według tych samych danych, łączny wolumen eksportu drogą morską w bieżącym sezonie wyniósł dotychczas 9,0 mln ton (-53,8% s/s). Dane wskazują, że znaczna część rosyjskiego zboża przeznaczonego na eksport jest obecnie wysyłana nową trasą: przez terminale nad Morzem Bałtyckim oraz arktyczny port w Murmańsku. W październiku eksport realizowany przez terminale bałtyckie i arktyczne wzrósł do 1,72 mln ton (+800% r/r), podczas gdy wolumen wysyłek przez terminale czarnomorskie spadł do 0,339 mln ton (-94% r/r). Rosyjskie firmy przystosowały terminale przeznaczone wcześniej do obsługi nawozów, węgla i innych ładunków – m.in. w Ust-Łudze i Murmańsku – do eksportu zboża. Przepustowość tych portów okazała się jednak niewystarczająca, by w pełni zrekompensować utratę możliwości przeładunkowych w portach południowych. W październiku odnotowano również ponad dwukrotny wzrost eksportu przez terminale nad Morzem Kaspijskim oraz na Dalekim Wschodzie, choć wartości te pozostały na niskim poziomie. Według danych, wysyłki przez Morze Kaspijskie wzrosły o 113,5% (do 580 tys. ton), a przez terminale na Dalekim Wschodzie o 158,8% (do 136 tys. ton).
Pszenica
- USDA podniosła prognozę globalnych zapasów końcowych pszenicy na sezon 2026/27 do 280,8 mln ton, prognozowano wzrost do 277,1 mln ton. Największe wzrosty produkcji wg amerykańskiego departamentu to Argentyna (z 21,5 mln ton do 23,0 mln ton) i Australia (z 31,0 mln ton do 32,5 mln ton). Unia Europejska i Rosja bez zmian.
- USDA obniżyła perspektywy eksportu z Morza Czarnego, mimo że raport wyszedł w dniu rozpoczęcia negocjacji pokojowych Rosji i Ukrainy w Zjednoczonych Emiratach Arabskich. Względem październikowej publikacji eksport z Rosji spadł do 39,0 mln ton (-1,0 mln ton), a z Ukrainy do 11,5 mln ton (-1,0 mln ton).
- Globalna produkcja pszenicy wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 827,505 mln ton (+0,62% względem poprzedniej prognozy; -1,96% s/s). Globalna konsumpcja ma wynieść 829,545 mln ton (+0,20% względem poprzedniej prognozy; +0,97% s/s). Globalne zapasy mają wynieść 280,818 mln ton (+1,73% względem poprzedniej prognozy; -0,72% s/s). Bilans między produkcją a konsumpcją to deficyt 2,04 mln ton (spadek deficytu o 3,472 mln ton względem poprzedniej prognozy). Bilans stanowi 0,25% globalnej produkcji.
- „Ceny pszenicy odbiły w obliczu nowej niepewności wokół negocjacji pokojowych między Rosją a Ukrainą. Z drugiej strony, oczekiwania dotyczące dużej globalnej podaży – zwłaszcza ze strony producentów z półkuli południowej – nadal ograniczają wzrosty” – napisał w komentarzu Ole Hansen, szef strategii rynków surowcowych w Saxo Banku.
- FranceAgriMer informuje, że we Francji na dzień 9 listopada obsiane zostało 93% areału pszenicy ozimej (+10 pp t/t; +5 pp r/r).
- Brazylijska agencja ds. upraw rolnych Conab obniżyła prognozę zbiorów pszenicy w 2026 roku do 5,26 mln ton (wobec 5,73 mln ton przewidywanych w październiku). Przyczyną są opady deszczu związane ze zjawiskiem pogodowym El Niño, które negatywnie wpłynęły na jakość ziarna i obniżyły plony. Agencja podniosła również prognozę importu pszenicy, z 7,06 mln ton do 8,94 mln ton, a przewidywane zapasy końcowe obniżyła do zaledwie 436,5 tys. ton (w październiku prognozowano 1,06 mln ton). Oczekuje się, że produkcja spadnie o 33,2% w porównaniu z poprzednim sezonem; zbiory już trwają. Powierzchnia upraw pszenicy szacowana jest na 1,91 mln hektarów (-21,7% s/s), przy jednoczesnym obniżeniu średnich plonów do 2748 kilogramów z hektara. (-14,6% s/s). Prognozę krajowego zużycia pszenicy podniesiono do 13,2 mln ton (z 12 mln ton w październiku), co wynika z faktu, że pszenica niższej jakości jest przekierowywana na paszę dla zwierząt. „Brazylia, jako importer pszenicy, jest w tej bardzo trudnej sytuacji silnie uzależniona od cen międzynarodowych oraz – przede wszystkim – od wielkości produkcji w Argentynie, aby móc zaspokoić krajowy popyt” – stwierdziła agencja Conab.
- Giełda zbożowa w Rosario (BCR) podniosła prognozę zbiorów pszenicy w Argentynie do 24,3 mln ton (+0,5 mln ton względem poprzedniej prognozy).
Kukurydza
- USDA podała słabszą wydajność zbiorów kukurydzy w USA, schodząc do 179,6 buszla/akr (z 181,2 bu/akr w październiku), analitycy spodziewali się ~180,5 bu/akr. Przekłada się to na amerykańskie szacunki zapasów końcowych 1,758 mld buszli, spadek z 1,849 mld buszli i także poniżej prognoz.
- USDA zrewidowała ponownie w dół prognozy zbiorów w Unii Europejskiej, tym razem o 0,5 mln ton, do 47,5 mln ton, a import ma wynieść 22,5 mln ton. Ukraina ma zebrać 31,8 mln ton, a wyeksportować 20 mln ton. Z kolei Brazylia ma osiągnąć zbiory wyższe o 2 mln ton czyli 141,0 mln ton. Zapasy końcowe mają wzrosnąć do 281,94 mln ton (z 280,4 mln ton szacowane w październiku).
- Globalna produkcja kukurydzy wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 1 291,55 mln ton (-0,17% względem poprzedniej prognozy; -3,23% s/s). Globalna konsumpcja ma wynieść 1 317,922 mln ton (-0,19% względem poprzedniej prognozy; -0,32% s/s). Globalne zapasy mają wynieść 281,938 mln ton (+0,53% względem poprzedniej prognozy; -8,55% s/s). Bilans między produkcją a konsumpcją to deficyt 26,372 mln ton (spadek deficytu o 0,35 mln ton względem poprzedniej prognozy). Bilans stanowi 2,04% globalnej produkcji.
- Prognoza Conab łącznej produkcji kukurydzy w sezonie 2026/27 również pozostała bez zmian względem października i wynosi 148 mln ton, przy czym prognozowany eksport kukurydzy został obniżony z 46 mln ton do 43 mln ton.
Ryż
- Globalna produkcja ryżu wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 533,19 mln ton (+0,02% względem poprzedniej prognozy; -2,28% s/s). Globalna konsumpcja ma wynieść 538,20 mln ton (-0,11% względem poprzedniej prognozy; +1,04% s/s). Globalne zapasy mają wynieść 199,82 mln ton (+0,67% względem poprzedniej prognozy; -2,45% s/s). Bilans między produkcją a konsumpcją to deficyt 5,02 mln ton (zmniejszenie deficytu o 0,70 mln ton względem poprzedniej prognozy). Bilans stanowi -0,94% globalnej produkcji.
Soja
- Prognoza Conab dotycząca zbiorów brazylijskiej soi na sezon 2026/27 pozostała na poziomie październikowym i wynosi rekordowe 181,6 mln ton (+0,7% s/s).
- Rabobank szacuje brazylijską soję 2026/27 na 178 mln t z eksportem 113 mln t.
- USDA obniżyła zapasy końcowe soi w sezonie 2026/27 w USA do 300 mln buszli, prawie 5% spadek (o 15 mln buszli) względem październikowych danych.
- Globalna produkcja soi wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 442,5 mln ton (-0,05% względem poprzedniej prognozy; +3,08% s/s). Globalna konsumpcja ma wynieść 386,24 mln ton (+0,14% względem poprzedniej prognozy; +2,63% s/s). Globalne zapasy mają wynieść 123,5 mln ton (-0,63% względem poprzedniej prognozy; -1,18% s/s). Bilans między produkcją a konsumpcją to nadwyżka 56,26 mln ton (spadek nadwyżki o 0,73 mln ton względem poprzedniej prognozy). Bilans stanowi 12,71% globalnej produkcji.
Pozostałe rośliny oleiste
- Co najmniej trzech dużych ukraińskich producentów oleju słonecznikowego, jednego z najważniejszych towarów eksportowych z Ukrainy, wstrzymało produkcję w obliczu nasilających się rosyjskich ataków oraz problemów z dostawami energii elektrycznej. Ukraińska firma Potoky, jeden z największych w kraju producentów oleju słonecznikowego, przekazała że wstrzymała skup i przetwórstwo nasion słonecznika. Decyzja ta wynika z przerw w dostawach prądu, trudnej sytuacji w zakresie bezpieczeństwa oraz konieczności naprawy szkód spowodowanych działaniami wojennymi. Inne duże przedsiębiorstwo rolne, Kernel, poinformowało o zawieszeniu działalności we wszystkich swoich zakładach zajmujących się przerobem nasion oleistych, co jest następstwem serii rosyjskich ataków na jego obiekty. Jak podał lokalny portal internetowy Latifundist, produkcję w swoich zakładach wstrzymała również firma Delta Wilmar Ukraine, znaczący producent olejów roślinnych, wskazując na problemy z zasilaniem oraz ryzyko związane z wojną. Spółka zarządza dwoma zakładami w obwodzie odeskim na południu kraju, zajmującymi się przetwórstwem olejów tropikalnych oraz nasion oleistych. Posiada również kompleks przeładunkowy olejów roślinnych. Według źródeł rynkowych, w ciągu ostatnich 10 dni rosyjskie drony zaatakowały nawet 10 dużych ukraińskich zakładów produkujących oleje roślinne; niektóre z nich doznały poważnych uszkodzeń. Lokalne media poinformowały również, że firma Korolivskij Smak – duży ukraiński producent olejów, majonezów, keczupów i innych artykułów spożywczych – wstrzymała produkcję i planuje redukcję zatrudnienia. Ukraina jest istotnym producentem i eksporterem oleju słonecznikowego. Według danych firmy doradczej APK-Inform, w sezonie 2025/26 (obejmującym okres od września do sierpnia) wyprodukowano tam 4,4 mln ton tego oleju, z czego 4 mln ton trafiło na eksport. Zakład Potoky, zlokalizowany w obwodzie dniepropetrowskim na wschodzie Ukrainy, wytwarza rocznie około 300 tys. ton oleju słonecznikowego. Kernel, największy ukraiński producent i eksporter oleju słonecznikowego, zarządza siedmioma rafineriami tego produktu. Firma posiada zdolności przerobowe na poziomie około 4 milionów ton nasion oleistych rocznie i odpowiada za 10% światowego eksportu oleju słonecznikowego. Firma przekazała, że proces tłoczenia oleju wiąże się z ryzykiem pożarowym, w związku z czym, mając na uwadze bezpieczeństwo pracowników, podjęto decyzję o wstrzymaniu pracy zakładów. Ukraińskie stowarzyszenie rolnicze UCAB podało w tym miesiącu, że w październiku eksport olejów roślinnych z Ukrainy wzrósł o 10,7% w porównaniu z wrześniem, osiągając poziom 358 tys. ton. Jak dodano, największy udział w tym wolumenie – 258,7 tys. ton – stanowił olej słonecznikowy.
- Eksport oleju palmowego z Indonezji ma wynieść w 2027 roku 29,73 mln ton metrycznych (-12,28% r/r). Według prognoz stowarzyszenia, produkcja surowego oleju palmowego oraz oleju z nasion palmy olejowej osiągnie w 2027 roku poziom 59,87 mln ton (-3,12% r/r).
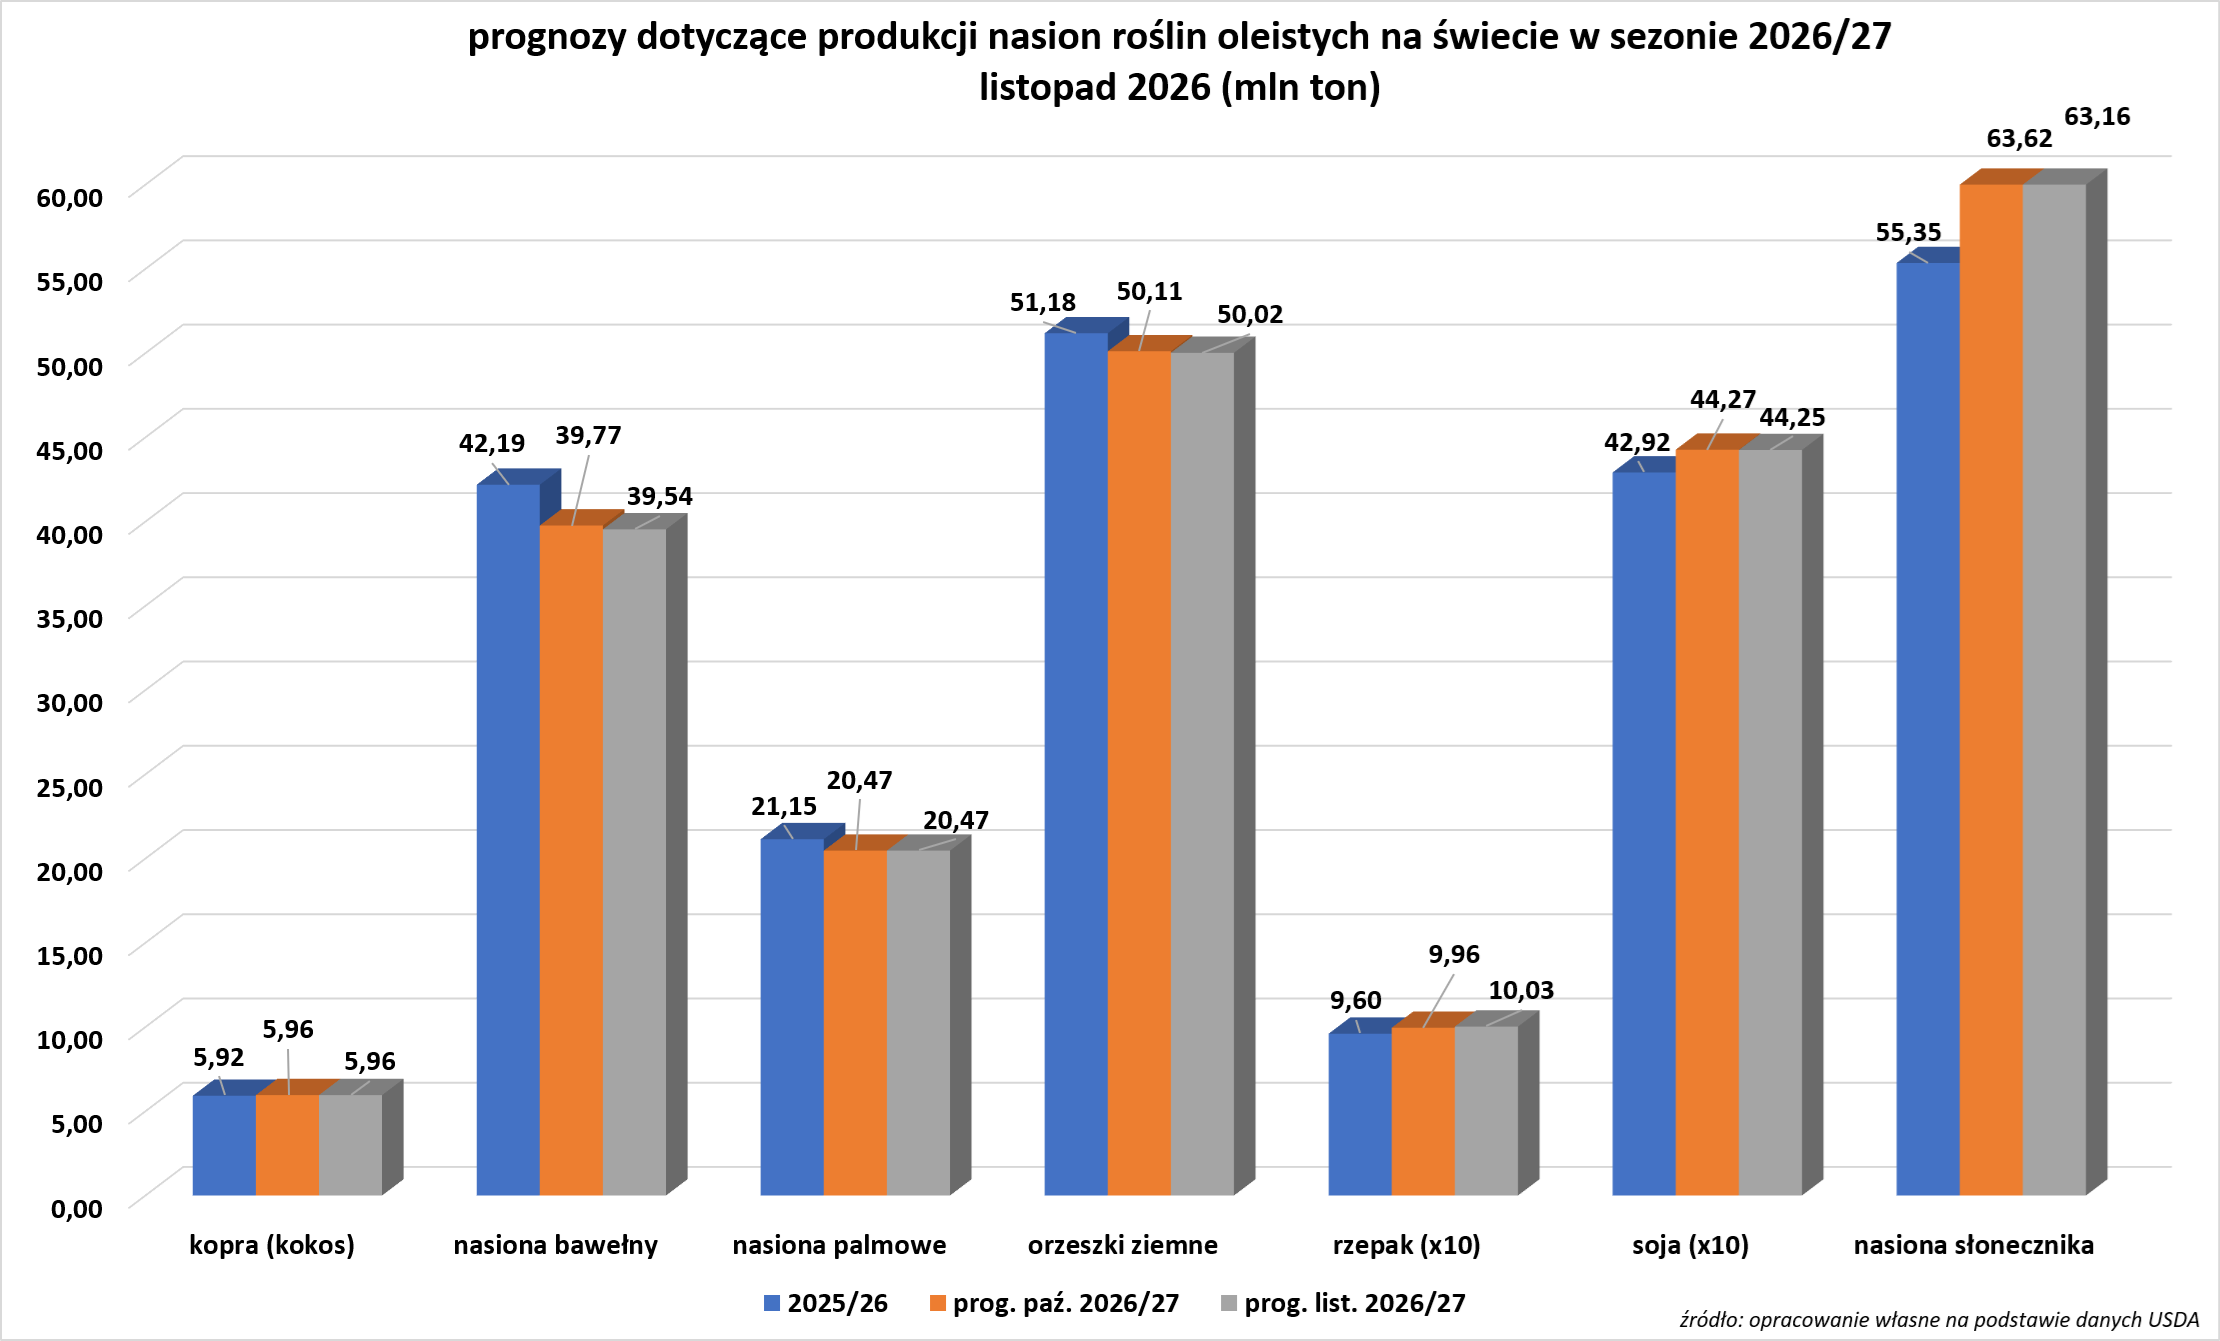
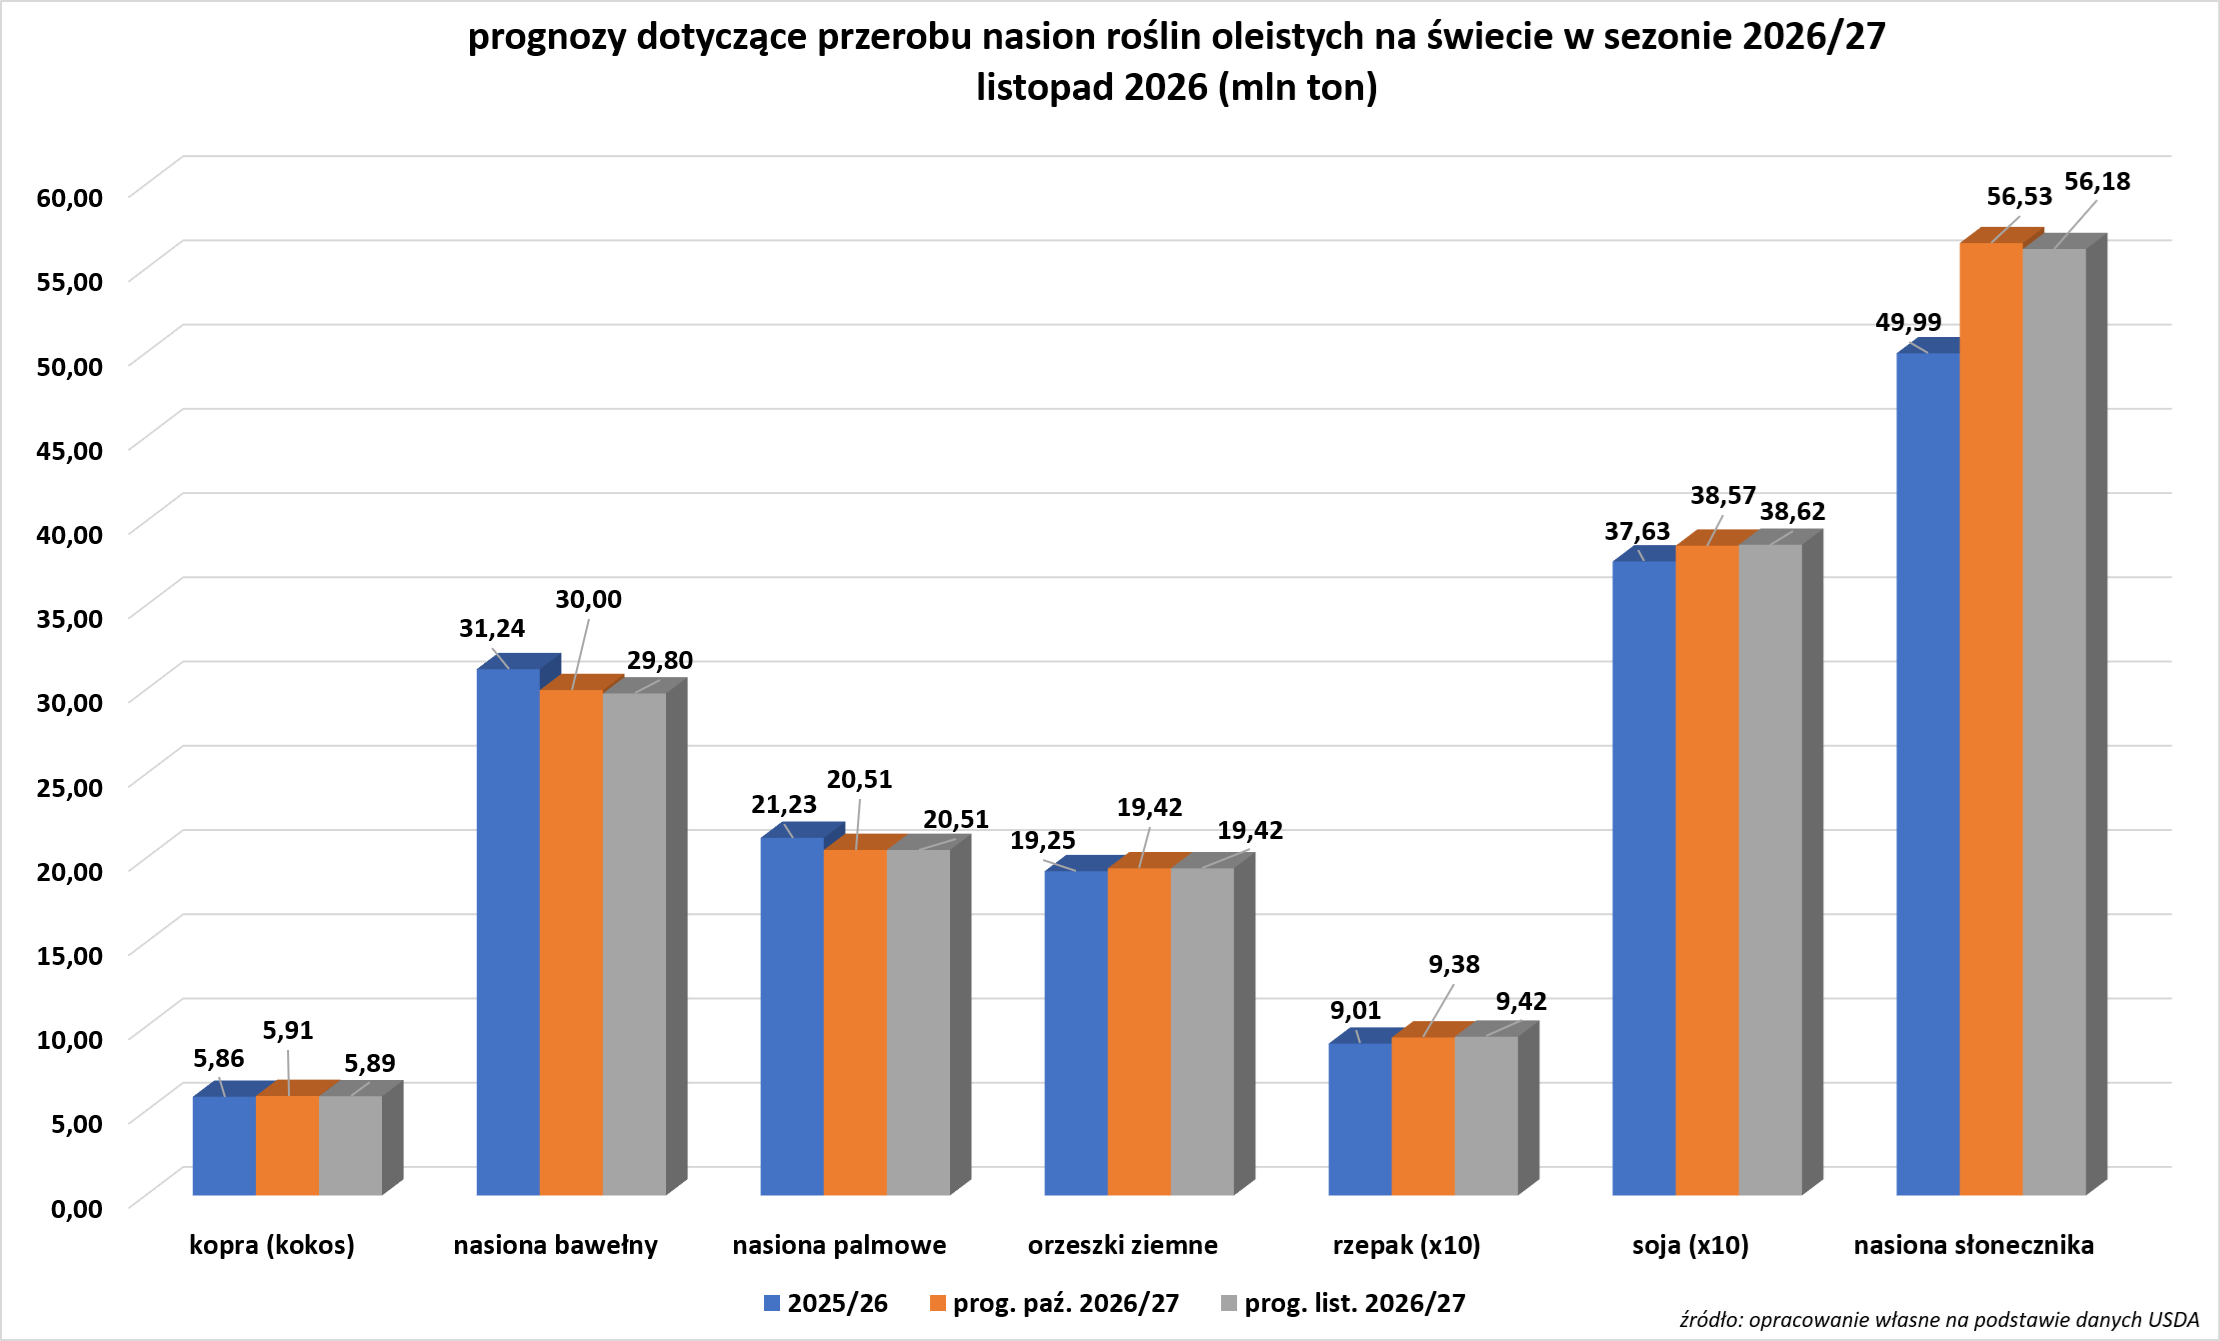
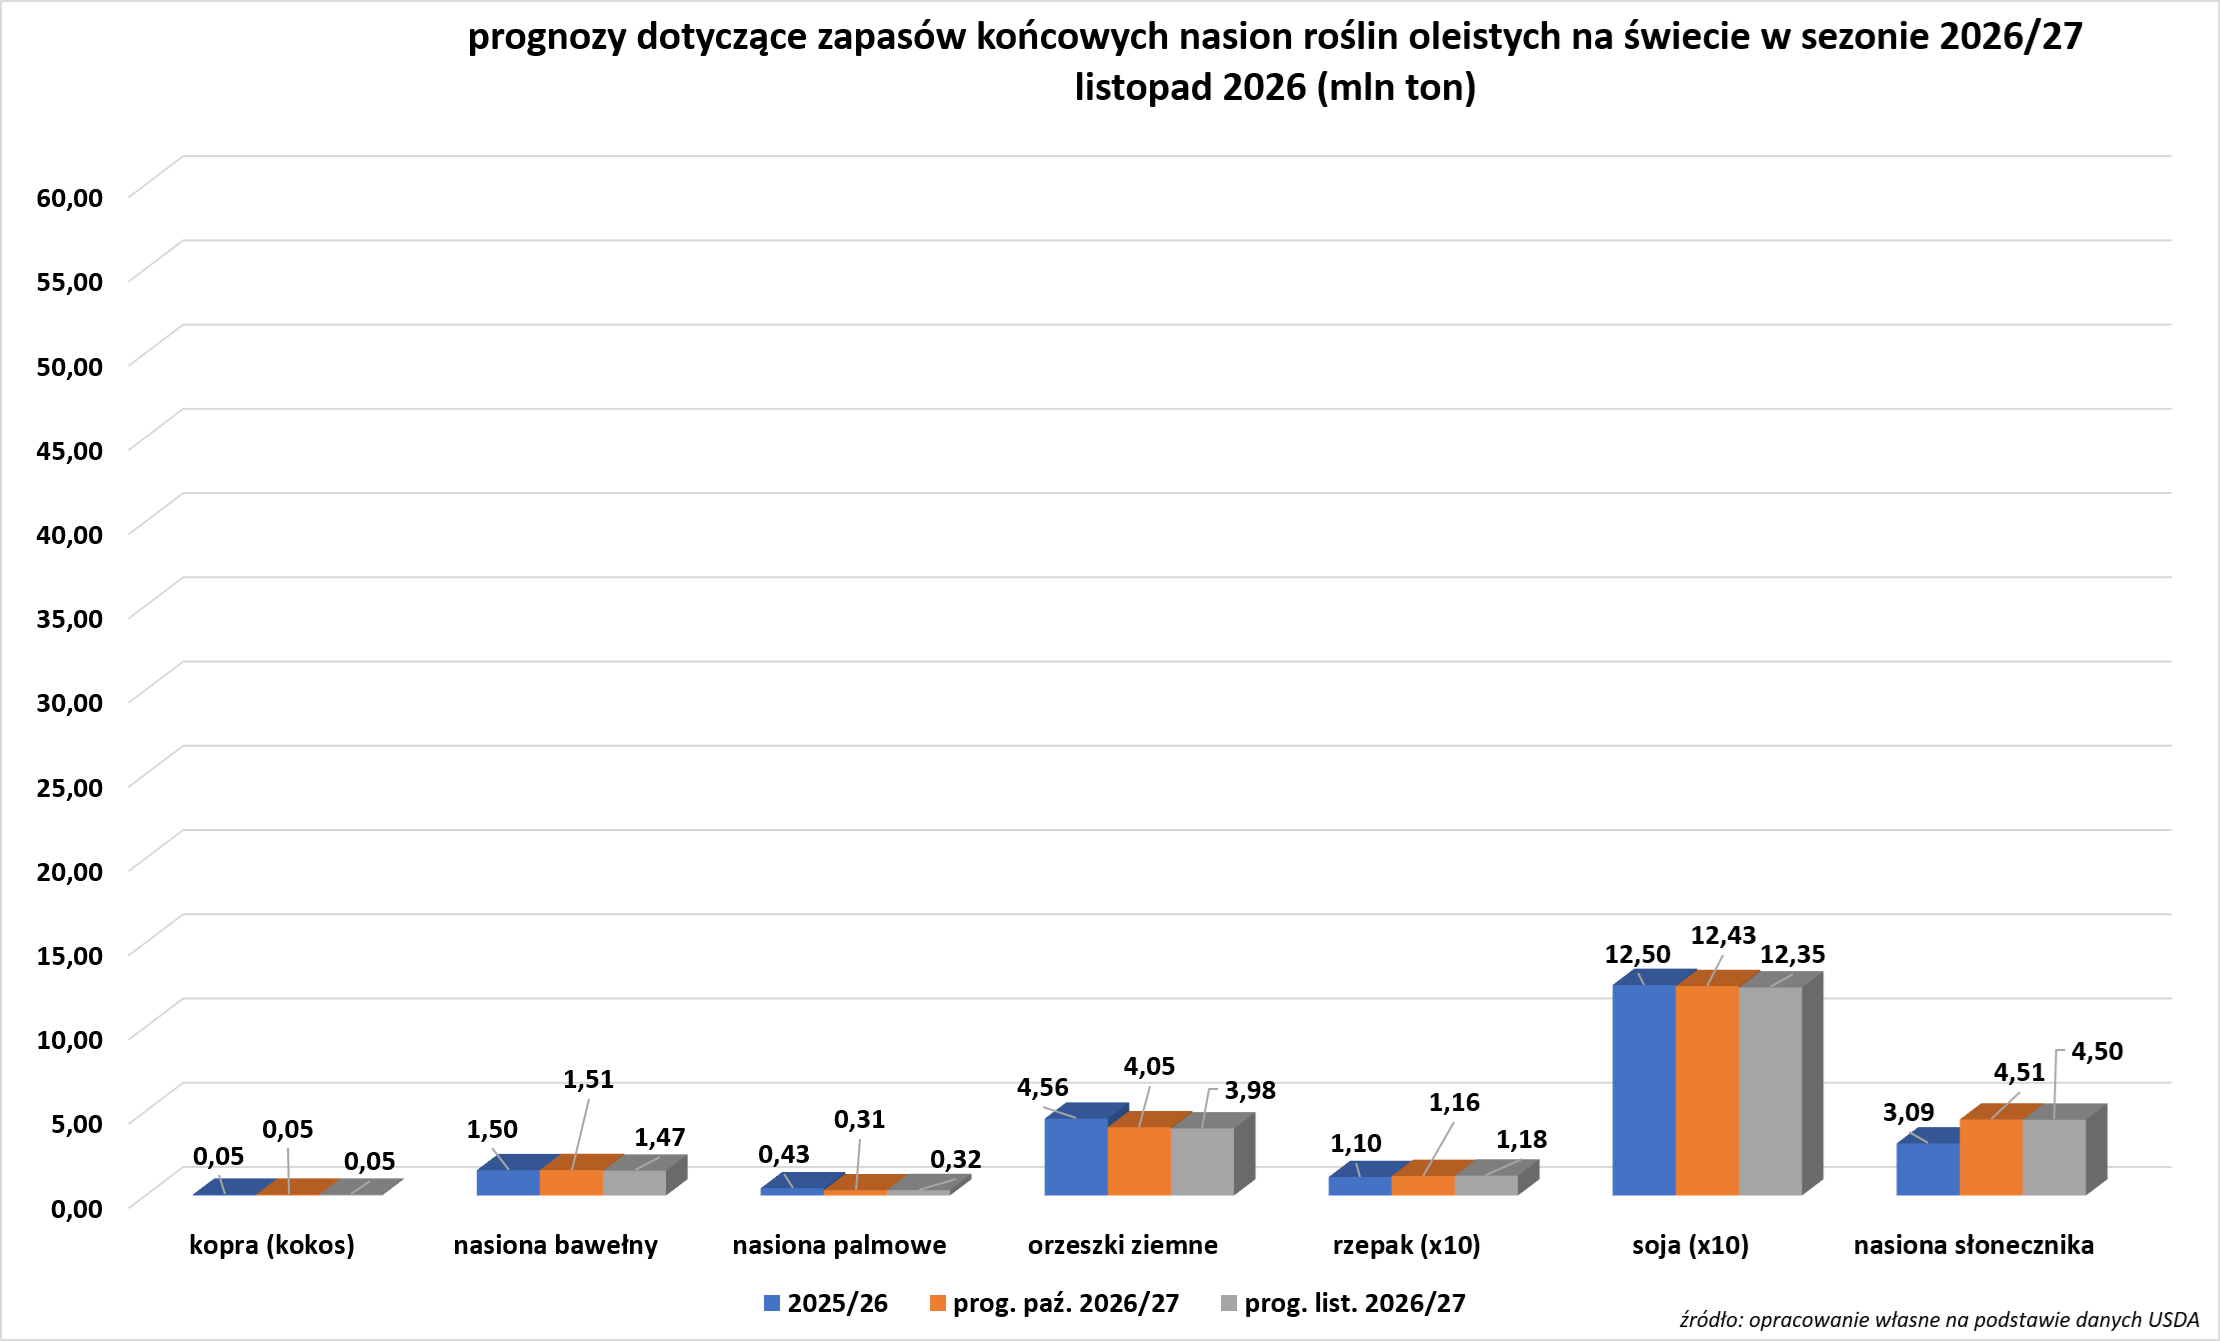
- Globalna produkcja rzepaku wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 100,25 mln ton (+0,68% względem poprzedniej prognozy; +4,38% s/s). Globalna konsumpcja (przerób) ma wynieść 94,24 mln ton (+0,46% względem poprzedniej prognozy; +4,56% s/s). Globalne zapasy mają wynieść 11,84 mln ton (+2,07% względem poprzedniej prognozy; +8,03% s/s). Bilans między produkcją a konsumpcją to nadwyżka 6,01 mln ton (wzrost nadwyżki o 0,25 mln ton względem poprzedniej prognozy). Bilans stanowi 6,00% globalnej produkcji.
- Globalna produkcja oleju palmowego wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 78,92 mln ton (0,00% względem poprzedniej prognozy; -3,87% s/s). Globalna konsumpcja ma wynieść 78,01 mln ton (-0,06% względem poprzedniej prognozy; +1,02% s/s). Globalne zapasy mają wynieść 13,77 mln ton (+0,51% względem poprzedniej prognozy; -9,47% s/s). Bilans między produkcją a konsumpcją to nadwyżka 0,91 mln ton (wzrost nadwyżki o 0,05 mln ton względem poprzedniej prognozy). Bilans stanowi 1,15% globalnej produkcji.
- Globalna produkcja nasion oleistych w sezonie 2026/27 wg listopadowej prognozy USDA:
- Globalne kruszenie nasion oleistych w sezonie 2026/27 wg listopadowej prognozy USDA:
- Globalne zapasy końcowe nasion oleistych w sezonie2026/27 wg listopadowej prognozy USDA:
Pozostałe zboża
- Na dzień 9 listopada francuski jęczmień ozimy był w 94% w stanie dobrym lub doskonałym (-2 pp t/t; -4 pp r/r).
- Globalna produkcja jęczmienia wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 161,05 mln ton (+0,60% względem poprzedniej prognozy; +4,31% s/s). Globalna konsumpcja ma wynieść 157,76 mln ton (+0,31% względem poprzedniej prognozy; +4,10% s/s). Globalne zapasy mają wynieść 24,46 mln ton (+4,24% względem poprzedniej prognozy; +15,57% s/s). Bilans między produkcją a konsumpcją to nadwyżka 3,29 mln ton (wzrost nadwyżki o 0,47 mln ton względem poprzedniej prognozy). Bilans stanowi 2,05% globalnej produkcji.
- Globalna produkcja sorgo wg listopadowej prognozy USDA w sezonie 2026/27 ma wynieść 61,45 mln ton (+2,09% względem poprzedniej prognozy; -2,49% s/s). Globalna konsumpcja ma wynieść 61,49 mln ton (+1,35% względem poprzedniej prognozy; -3,60% s/s). Globalne zapasy mają wynieść 3,87 mln ton (+12,47% względem poprzedniej prognozy; -1,20% s/s). Bilans między produkcją a konsumpcją to deficyt 0,05 mln ton (zmniejszenie deficytu o 0,43 mln ton względem poprzedniej prognozy). Bilans stanowi -0,08% globalnej produkcji.
Ropa naftowa
- Amerykańska Agencja Informacji Energetycznej (EIA) w swoim raporcie Short-Term Energy Outlook poinformowała, że wydobycie ropy w USA ma osiągnąć rekordowy poziom czwarty rok z rzędu i wynieść 13,9 mln baryłek dziennie (bpd), co oznacza +1,46% r/r. Wydobycie w 2027 roku ma podskoczyć do 14,3 mln bpd (+2,88% r/r).
- EIA przewiduje, że średnia cena ropy typu Brent wyniesie w 2026 roku 97 dolarów za baryłkę (bbl), a w 2027 roku spadnie do 86 dolarów. Średnia cena zamknięcia dla Brent w okresie styczeń – październik 2026 wynosi $93,01/bbl. Oznaczałoby to, że EIA zakłada prognozę średniej ceny w listopadzie i grudniu na aż $116,95/bbl! Oczekuje się, że pod koniec przyszłego roku ceny ropy spadną, w miarę jak produkcja w krajach Bliskiego Wschodu (z wyłączeniem Iranu) powróci do poziomów sprzed konfliktów, a wyczerpane zapasy surowca zaczną się odbudowywać.
- Znaczna różnica cenowa między globalnym benchmarkiem, ropą Brent, a amerykańską ropą West Texas Intermediate (WTI) sprzyjała eksportowi z USA. W połączeniu z wysokim poziomem przerobu ropy w rafineriach, doprowadziło to do spadku krajowych zapasów do 410 mln baryłek na koniec października. Był to najniższy poziom dla tego okresu roku od 12 lat.
- Według prognoz EIA, średnia cena oleju napędowego na stacjach paliw wyniesie w 2027 roku 5,03 dolara za galon (wcześniej prognozowano 4,49 dolara), natomiast średnia cena benzyny wyniesie 3,73 dolara za galon (wobec wcześniej przewidywanych 3,56 dolara).
- Amerykański sekretarz ds. energii Chris Wright oświadczył, że USA są przekonane, iż pierwszy ładunek rosyjskiego oleju napędowego, skierowany do Stanów Zjednoczonych, ostatecznie trafi na rynek światowy – mimo że przewożący go tankowiec niedawno się zatrzymał. Dane dotyczące żeglugi wykazały, że jednostka „Agioi Fanendes” zatrzymała się u wybrzeży wschodniego wybrzeża USA. Do zatrzymania doszło po tym, jak amerykański gubernator oraz ustawodawcy ostrzegli przed wątpliwościami prawnymi dotyczącymi zawinięcia statku do portu w USA. Mikie Sherrill, demokratyczna gubernator stanu New Jersey, ostrzegła w tym miesiącu lokalne władze portowe oraz operatorów terminali przed przyjmowaniem rosyjskiego oleju napędowego, wskazując, że takie dostawy stanowiłyby naruszenie prawa federalnego. Sherrill podkreśliła, że import rosyjskiego paliwa może narazić przedsiębiorstwa i osoby korzystające z portów w New Jersey na surowe kary cywilne oraz karne. Senatorowie z obu głównych partii politycznych stwierdzili w zeszłym miesiącu, że amerykańskie prawo zakazuje importu surowców energetycznych z Rosji, dopóki kraj ten nie zakończy agresji wobec Ukrainy. Jak wynika z danych żeglugowych LSEG, pływający pod maltańską banderą tankowiec załadował 40 tysięcy ton oleju napędowego o bardzo niskiej zawartości siarki w rosyjskim porcie Primorsk nad Bałtykiem (22 października); przewidywany termin dostawy do USA wyznaczono na 7 listopada. Z danych dotyczących żeglugi wynika, że inne tankowce przewożące rosyjski olej napędowy, które wcześniej wskazywały wybrzeże Atlantyku w USA jako swój cel, później zmieniły kurs. W 2022 roku, po rosyjskiej inwazji na Ukrainę, ówczesny prezydent Joe Biden wprowadził zakaz importu rosyjskiej ropy naftowej oraz produktów ropopochodnych do Stanów Zjednoczonych. Zatwierdzając w zeszłym miesiącu porozumienie, Trump uchylił część przepisów nowych amerykańskich sankcji wobec Moskwy. Poinformował również, że Rosja niezwłocznie wyeksportuje 300 tys. ton (ok. 2,25 mln baryłek) paliwa na rynek amerykański i światowy, a następnie 500 tys. ton w listopadzie oraz kolejny 1 mln ton „bezpośrednio po tym”.
- W sezonie żeglugowym od lipca do listopada Rosja wyeksportowała do Azji 21 milionów baryłek ropy (+50% r/r) drogą przez Northern Sea Route (NSR). Jak wskazują handlowcy oraz dane dotyczące żeglugi, wzrost ten wynika z faktu, że zakłócenia na tradycyjnych szlakach transportowych uczyniły korytarz arktyczny bardziej atrakcyjnym. W związku ze zbliżającą się surową zimą, handlowcy oceniają, że transport ropy tą trasą w bieżącym roku dobiegł końca. Północna Droga Morska, łącząca zachodnie porty Rosji z rynkami azjatyckimi poprzez wody arktyczne, jest zazwyczaj droższa od szlaków południowych, ponieważ tankowce wymagają wsparcia lodołamaczy. Jednak w tym roku – ze względu na zagrożenia bezpieczeństwa oraz zakłócenia w żegludze przez Morze Czerwone, Cieśninę Ormuz i region Morza Czarnego – trasa ta stała się bardziej opłacalna. Według handlowców, ładunki z północnego portu w Murmańsku w miesiącach zimowych prawdopodobnie wrócą na tradycyjną trasę do Azji – przez Morze Czerwone – co wydłuży czas dostaw i zwiększy koszty transportu. Jednocześnie, jak wynika z obliczeń agencji Reuters opartych na danych rynkowych, stawki frachtowe dla rosyjskiej ropy nieco spadły w porównaniu z niedawnymi szczytowymi wartościami, co wiąże się z lepszą dostępnością tankowców oraz pewną poprawą bezpieczeństwa na morzu. W zeszłym miesiącu przedstawiciel Rosatomu, Władimir Panow, poinformował, że wolumen ładunków tranzytowych na Północnej Drodze Morskiej ma w tym roku wzrosnąć dwukrotnie, osiągając rekordowy poziom 7 milionów ton metrycznych. Nie sprecyzował jednak, jaka część tego wolumenu przypada na ropę naftową. Rosja wykorzystuje tę trasę również do transportu skroplonego gazu ziemnego (LNG) oraz ładunków kontenerowych. Dane dotyczące żeglugi wskazują, że flagowy projekt koncernu Rosnieft, Vostok Oil, zlokalizowany w północnej Rosji i uruchomiony we wrześniu, dostarczył pierwsze partie ropy do Chin właśnie przez Północną Drogę Morską. Według danych LSEG, projekt Vostok Oil ontynuuje załadunek ropy, jednak większość ładunków jest obecnie przeładowywana na większe tankowce w pobliżu Murmańska, skąd następnie trafiają na rynki międzynarodowe trasą przez Morze Czerwone. Szlak arktyczny zyskuje dla Moskwy na znaczeniu w kontekście dążeń do zacieśnienia powiązań handlowych z Azją oraz rozbudowy północnej infrastruktury eksportowej, co wpisuje się w szerszy proces przekierowywania rosyjskich strumieni energii na rynki wschodnie.
- Według źródeł branżowych, rosyjskie zdolności przerobu ropy naftowej spadły od końca października o około 30% w następstwie ponownych ataków ukraińskich dronów.
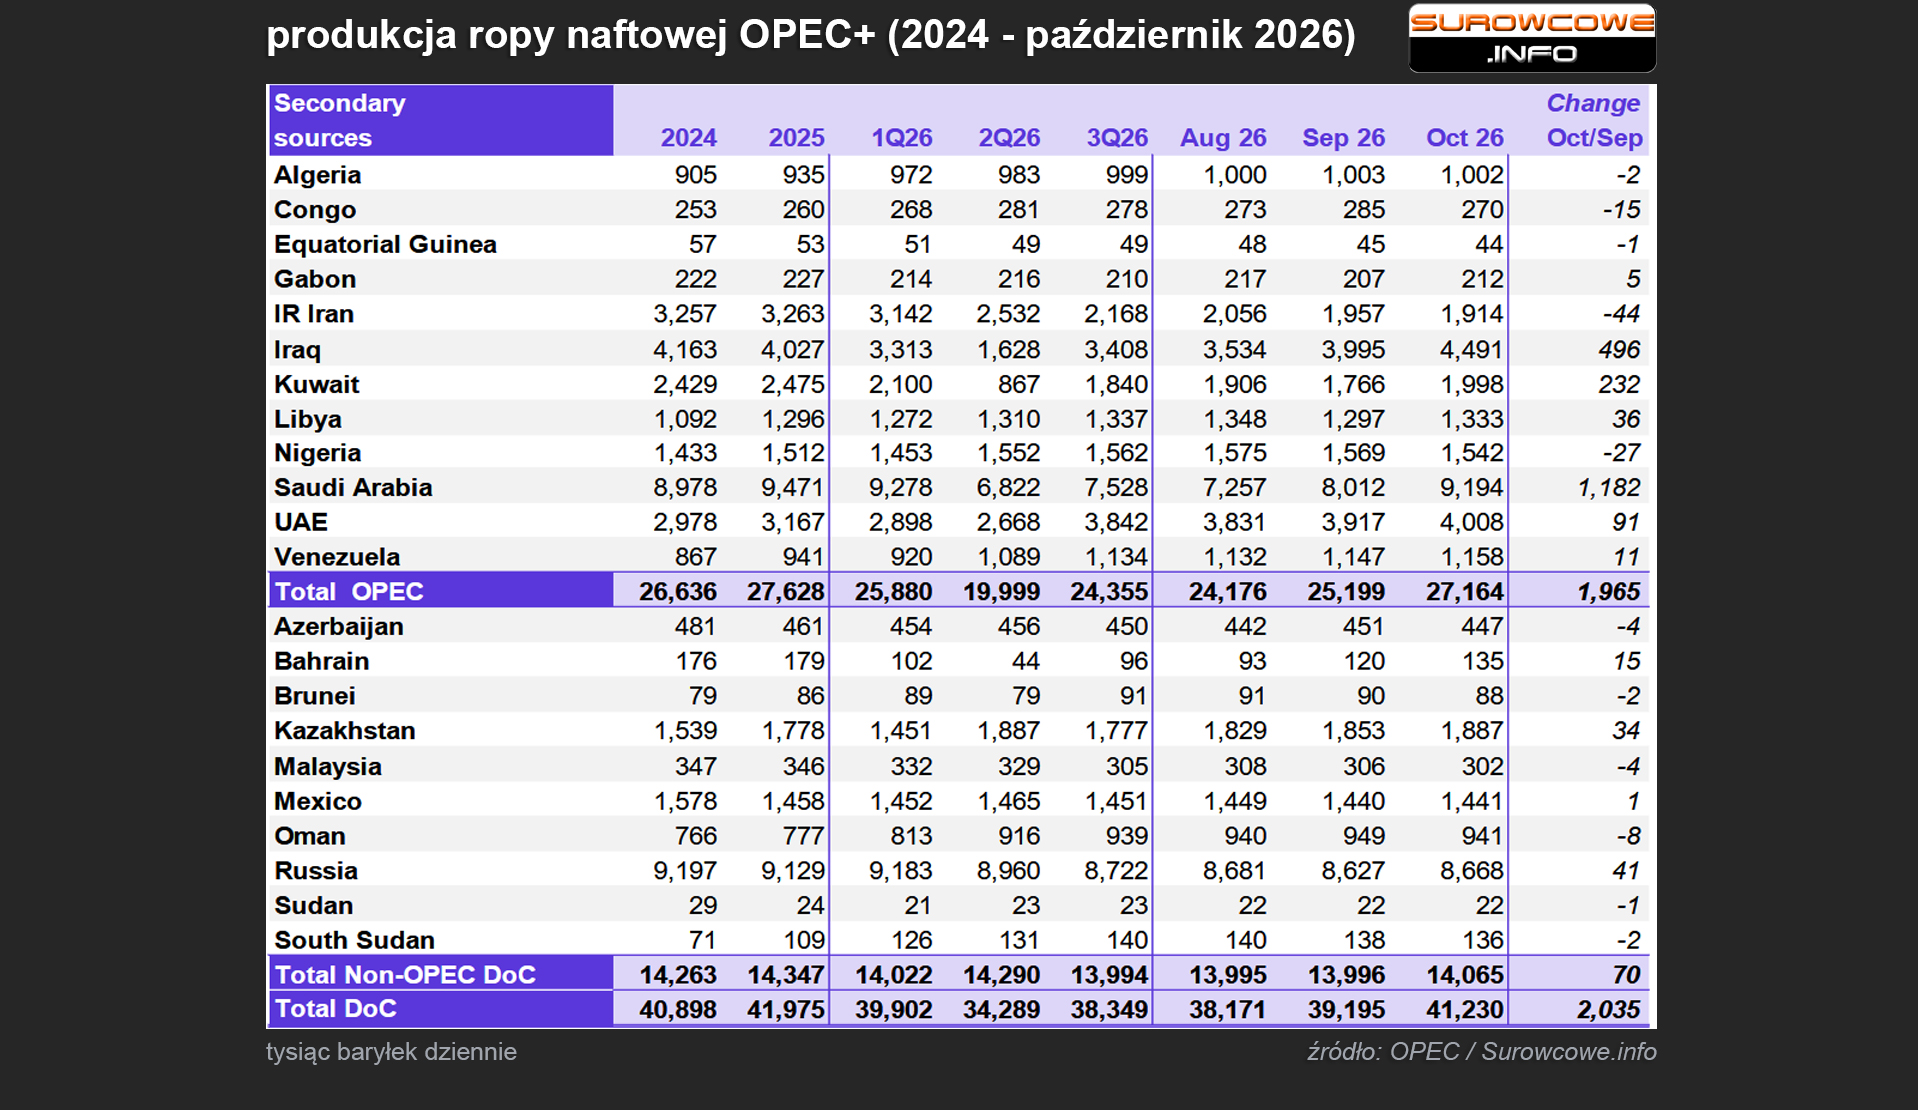
- Dane o eksporcie ropy naftowej z Zatoki Perskiej w 2026 roku:
- OPEC w swoim najnowszym raporcie wskazuje, że zapotrzebowanie na ropę naftową w 2026 roku wzrośnie +0,18 mln bpd do 105,72 mln bpd (+0,17% r/r) z 105,54 mln bpd w 2025 roku. W 2027 roku wzrost ma wynieść +2,55 mln bpd, do 108,28 mln bpd (+2,41% r/r).
- Produkcja w krajach spoza OPEC+ ma w 2026 roku wynieść 54,84 mln bpd (+1,18% r/r), a w 2027 roku ma osiągnąć 55,45 mln bpd (+1,11% r/r), podczas gdy zapotrzebowanie z krajów OPEC+ jest sygnalizowane na 42,1 mln bpd w 2026 roku (+0,3% r/r), podczas gdy w 2027 ma wynieść 43,9 mln bpd (+4,28% r/r).
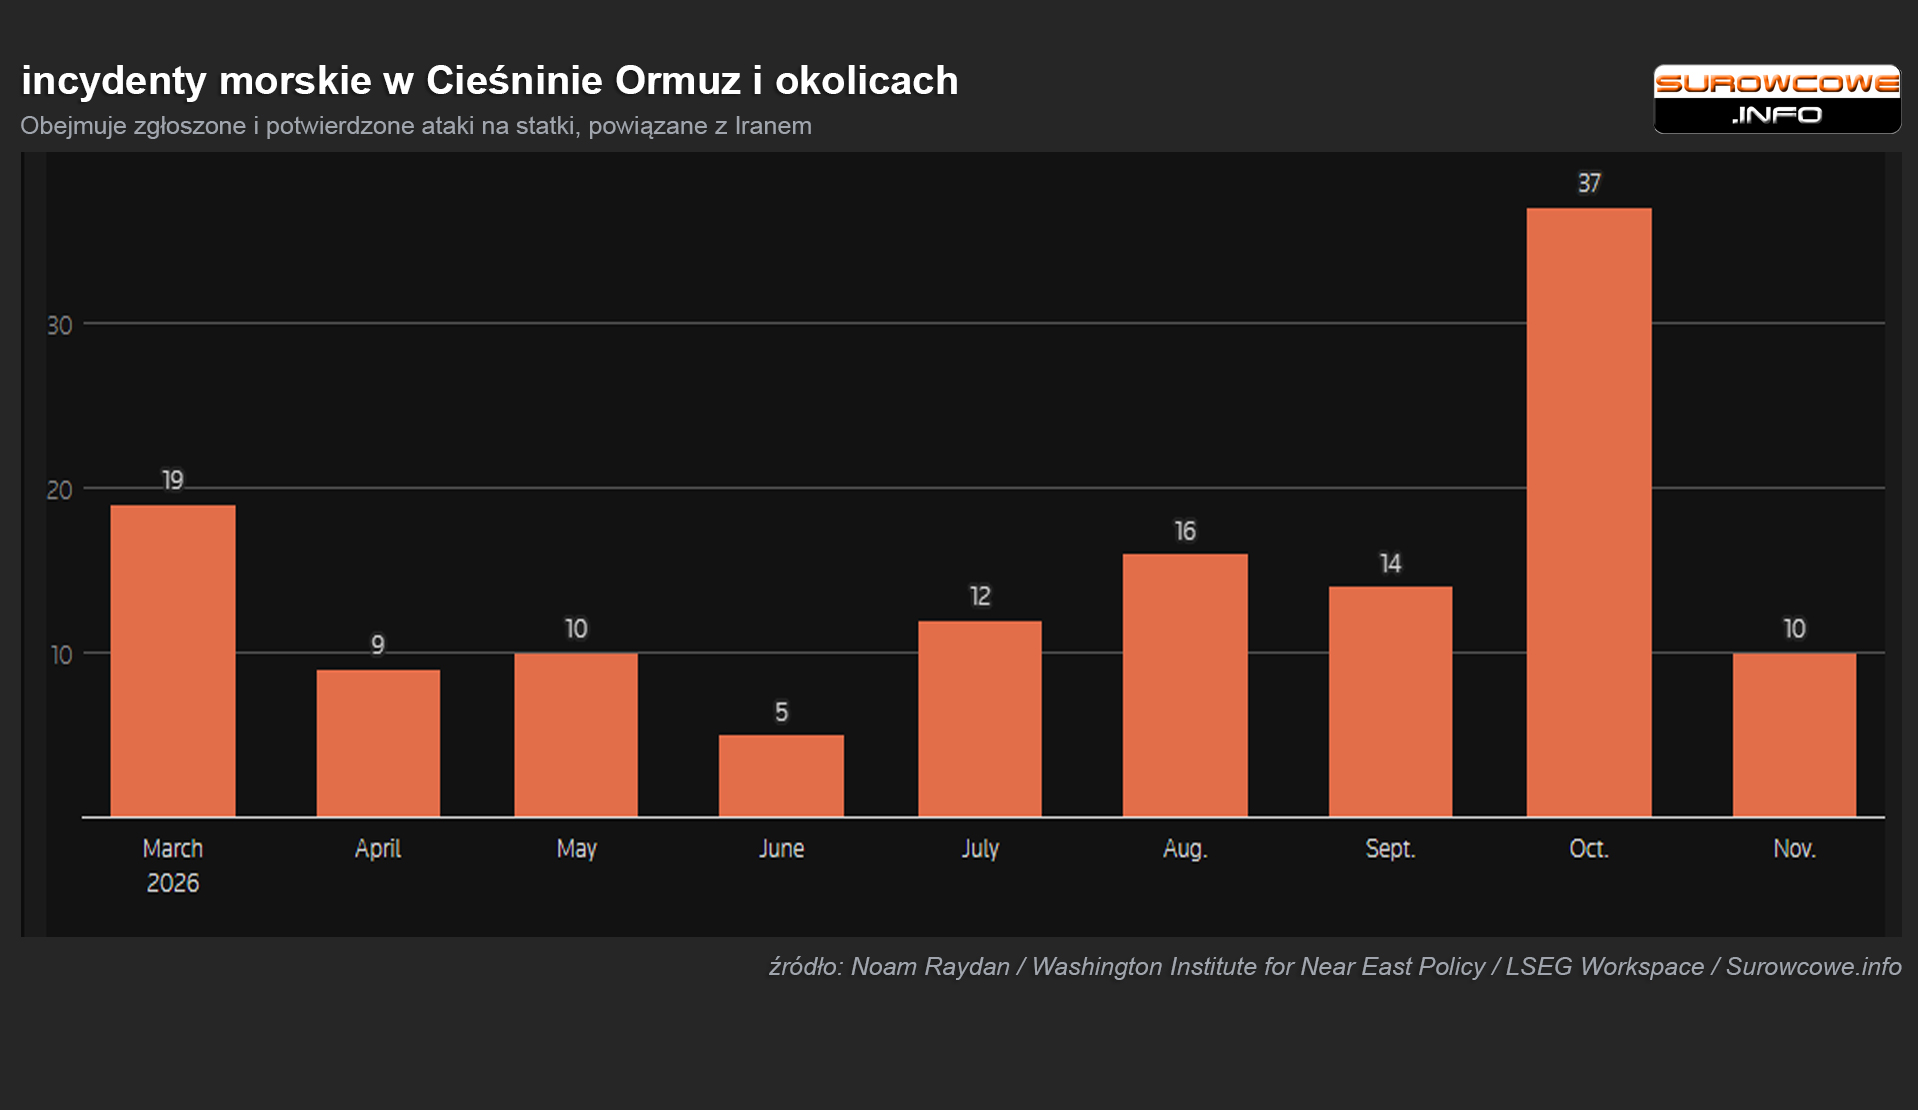
- Brytyjska agencja ds. operacji morskich (United Kingdom Maritime Trade Operations – UKMTO) poinformowała w środę o kolejnym incydencie z udziałem tankowca w Cieśninie Ormuz. Z kolei strona irańska przekazała, że jeden z tankowców stanął w płomieniach po uderzeniu w minę morską. Według danych waszyngtońskiego instytutu Washington Institute for Near East Policy, w pierwszych dziesięciu dniach listopada zaatakowano co najmniej 10 jednostek. W październiku odnotowano 37 takich ataków, najwięcej w skali miesiąca od początku konfliktu. Dowództwo Centralne Stanów Zjednoczonych (US Central Command) poinformowało, że 8 listopada amerykański samolot wojskowy ostrzelał i unieruchomił statek towarowy pływający pod banderą Saint Kitts, który próbował opuścić wody regionu po zawinięciu do irańskiego portu. Ataki na tankowce prowadzą do katastrof środowiskowych, wyciekająca ropa dotarła do wybrzeży Omanu, wcześniej z wyciekami zmagały się już Zjednoczone Emiraty Arabskie. Międzynarodowa Organizacja Morska potwierdziła, że od początku konfliktu pod koniec lutego w regionie doszło do 133 incydentów, w wyniku których zginęło co najmniej 25 członków załóg statków.
- „Ceny ropy są wspierane przez słabnące nadzieje na rychłą deeskalację” – stwierdził analityk UBS, Giovanni Staunovo.
- Libijska National Oil Corporation (NOC) poinformowała, że w wyniku pożaru, który doprowadził do eksplozji w kompleksie gazowym spółki Sirte Oil Company w Marsa Brega, zginął jeden pracownik, a czterech zostało rannych. Wydobycie ropy naftowej oraz produkcja gazu pozostają niezakłócone. Prezes NOC, Massoud Soleman, przekazał, że wstępne ustalenia wskazują na wyciek z gazociągu zasilającego jeden z kotłów w zakładzie. „W ramach środków ostrożności cały zakład został wyłączony z eksploatacji” – podała NOC, dodając, że strażacy opanowali pożar, odcięli dopływ gazu i zabezpieczyli miejsce zdarzenia. Mieszkańcy Bregi relacjonowali, że usłyszeli potężną eksplozję i zobaczyli gęsty, czarny dym unoszący się na niebie. Libijski sektor naftowy od czasu powstania w 2011 roku – wspieranego przez NATO i zakończonego obaleniem Muammara Kaddafiego – zmaga się z częstymi zakłóceniami, wynikającymi zarówno z sporów politycznych, jak i problemów technicznych.
- Zapasy ropy naftowej w magazynach Shanghai Futures Exchange (ShFE) na dzień 13 listopada 2026 wynosiły 3,666 mln (b/z% t/t).
- Liczba odwiertów naftowych w USA w ciągu tygodnia pozostała bez zmian na poziomie 463 aktywnych punktów. Dla przypomnienia, w listopadzie 2018 było aktywnych 888 odwiertów naftowych w USA, a szczyt z okresu rewolucji łupkowej to 1609 aktywnych odwiertów.
Gaz ziemny
- Martin Senior, szef działu wycen LNG w agencji Argus, poinformował, że w listopadzie przepływ ładunków LNG przez cieśninę Ormuz uległ poprawie, do 13 listopada odnotowano transportów, podczas gdy w całym październiku było ich 26, co wskazuje na szybsze tempo dostaw.
- Po raz pierwszy od wybuchu konfliktu z udziałem Iranu zerwano długoterminową umowę na dostawy skroplonego gazu ziemnego (LNG) z regionu Zatoki Perskiej. Według analityków, decyzja ta może przynieść polskiemu koncernowi Orlen oszczędności rzędu nawet 2 miliardów dolarów. Orlen poinformował, że powodem zerwania umowy jest właśnie zaistnienie siły wyższej. Zdaniem analityków, biorąc pod uwagę, że cena w kontrakcie była powiązana z rosnącymi notowaniami ropy Brent, takie rozwiązanie może przynieść spółce znaczne oszczędności. Prawnicy specjalizujący się w sektorze energetycznym wskazują również, że powołanie się na siłę wyższą zwalnia Orlen z jakichkolwiek kar umownych za zerwanie kontraktu. „Obecne warunki rynkowe stwarzają możliwości pozyskania gazu na korzystniejszych zasadach” – przekazał rzecznik Orlenu. Dodał, że aktualne opcje rynkowe są bardziej atrakcyjne niż warunki zawarte w umowie z 2009 roku, w której cena była indeksowana do cen referencyjnych ropy naftowej. Orlen odmówił komentarza w sprawie potencjalnych oszczędności. Wartość kontraktu na 2026 rok szacowano na około 655 milionów dolarów. W komunikacie giełdowym Orlen wyjaśnił, że rozwiązał umowę, ponieważ z powodu siły wyższej QatarEnergy nie było w stanie wywiązać się ze swoich zobowiązań dostawczych. Zgodnie z zapisami, kontrakt pozostaje w mocy przez 60 dni od momentu złożenia stosownego zawiadomienia. Umowa obejmowała dostawy miliona ton LNG rocznie i miała obowiązywać do 2034 roku. Według szacunków uczestników rynku, cena w kontrakcie była ustalona na poziomie około 16% wartości kontraktów terminowych na ropę Brent. Analitycy wskazują, że przy obecnej cenie ropy Brent wynoszącej około 96 dolarów za baryłkę, przekłada się to na koszt rzędu 15 dolarów za jednostkę mmBtu (milion brytyjskich jednostek termicznych) LNG. Dla porównania, w wielu długoterminowych kontraktach na dostawy z USA cena ta wynosi od 6 do 7 dolarów za mmBtu. Eksperci szacują, że w przypadku LNG z USA, którego cena jest powiązana z indeksem Henry Hub, Orlen płaciłby o około 4–5,50 dolara mniej za jednostkę. Kalkulacje te opierają się na krzywych cen terminowych, które zakładają spadek notowań ropy Brent z obecnych poziomów. Zerwanie umowy może przynieść polskiej spółce oszczędności rzędu 1,95 mld USD lub 1,58 mld USD po uwzględnieniu kosztów transportu ja stwierdził Martin Senior, szef działu wycen LNG w firmie Argus. Inni analitycy i uczestnicy rynku szacują te oszczędności na kwoty od 1,7 mld do 1,9 mld USD.
- „Konkurencja ze strony Europy o ograniczone zasoby gazu prawdopodobnie jeszcze bardziej przybierze na sile, zwłaszcza że prognozy pogody nie zapowiadają długotrwałego ocieplenia” – powiedział Klaas Dozeman, analityk rynku w Brainchild Commodity Intelligence. Europejskie magazyny gazu pozostają kluczowym filarem wspierającym rynek. „Przy obecnym tempie poboru gazu, do końca marca poziom wypełnienia może spaść do około 21,5%, co prawdopodobnie zwiększy zapotrzebowanie na LNG w trakcie sezonu zatłaczania gazu przyszłego lata” – powiedziała Aly Blakeway, szefowej działu LNG na region atlantycki w S&P Global Energy
- Zapasy gazu Unii Europejskiej na dzień 14 listopada 2026 wynoszą 70,5% (-2,2 pp t/t) w magazynach podziemnych oraz 48,0% (-0,9 pp t/t) w terminalach LNG. Polska ma zapasy gazu na poziomie 95,9% (-1,9 pp t/t), a w terminalach importowych 28,6% (-3,0 pp t/t).
- Ceny spotowe gazu ziemnego w Azji w ubiegłym tygodniu na grudniowe dostawy są wyceniane na $31,30/mmBtu (-0,32% t/t). „Rynek pozostaje niezwykle wrażliwy na wysiłki dyplomatyczne na Bliskim Wschodzie; niedawny spadek cen może sugerować, że sytuacja wkrótce znów ulegnie zmianie. Nadal jednak istnieją wyraźne zagrożenia dla bezpieczeństwa, a ceny utrzymują się na historycznie wysokim poziomie. Wynika to m.in. z niskiego – jak na tę porę roku – stanu europejskich magazynów gazu. Z kolei nabywcy w Azji muszą mierzyć się z brakiem elastyczności w kontraktach oraz wyższymi kosztami wynikającymi z niestabilności dostaw” – stwierdził Toby Copson, partner zarządzający w Davenport Energy. Klaas Dozeman, analityk rynku w Brainchild Commodity Intelligence, zauważył, że mimo niewielkich postępów w dyplomacji amerykańsko-irańskiej oraz kolejnych ataków na tankowce (lub uszkodzeń jednostek przez miny) w kluczowej cieśninie Ormuz, Azja wciąż pozyskuje znaczną część globalnych dostaw, ponieważ tamtejsi nabywcy są skłonni płacić wyższe kwoty za ładunki.
- Listopadowa podaż gazu ziemnego w USA (z wyłączeniem Alaski) wynosi średnio 112,4 mld stóp sześciennych dziennie (-0,88% m/m). Rekord padł w sierpniu i wyniósł 115,0 bcfd.
- Prognozowany popyt wraz z eksportem gazu ziemnego w USA w tym tygodniu to 121,0 mld stóp sześciennych dziennie (bcfd) czyli -0,58% t/t.
- Listopadowe przepływy gazu ziemnego do terminali eksportowych LNG z USA wynoszą średnio 18,1 bcfd (-2,16% m/m). Dotychczasowe rekordowe przepływy to 18,8 bcfd w kwietniu 2026.
- Liczba amerykańskich odwiertów gazowych w ciągu tygodnia zmieniła się o -4 do poziomu 127 aktywnych punktów.
- Amerykańskie zapasy gazu ziemnego w tygodniu do 6 listopada zmieniły się o +61 mld stóp sześciennych (bcf) do 3 862 mld stóp sześciennych (bcf). Zapasy gazu w USA są obecnie o +2,0% względem 5-letniej średniej oraz -2,3% r/r. „Dane o zapasach były zdecydowanie sygnałem wzrostowym, jednak reakcja rynku sugeruje, że inwestorzy nie byli tym zaskoczeni” – stwierdził Phil Flynn, starszy analityk w Price Futures Group.
Energia odnawialna
- Unia Europejska już teraz opiera się na Chinach w 74% importowanych przez siebie czystych technologii, według ABN Amro. Nałożyła zmienne cła na pojazdy elektryczne z Chińskiej Republiki Ludowej, eksperymentowała z innymi środkami, takimi jak ceny minimalne, a w zeszłym miesiącu ogłosiła plany wprowadzenia limitów sprzedaży dla pojazdów hybrydowych. Stany Zjednoczone nałożyły cła importowe w wysokości 100% na samochody zasilane akumulatorami, co najmniej 50% na panele słoneczne i 25% na akumulatory litowo-jonowe. Chiny mają duży popyt na swoje ekologiczne towary w innych krajach: Pakistan, Brazylia i Indie należą do największych kupujących chińskie panele słoneczne. Pekin chce, aby COP31 w Turcji zajął się tym „nowym problemem” protekcjonizmu, powiedział w zeszłym miesiącu Li Gao, wiceminister Ministerstwa Ekologii i Środowiska. Rząd ma również własne problemy: spowolnienie popytu krajowego sprawia, że rynki eksportowe stają się jeszcze ważniejsze. Czystsze powietrze, niższe emisje i mniejszy wpływ na klimat to opłacalne kompromisy w porównaniu z akceptacją chińskich towarów od wartego 180 miliardów dolarów producenta baterii Contemporary Amperex Technology producentów paneli słonecznych, takich jak LONGi Solar i Trina Solar oraz producentów samochodów, od BYD po Geely. Przekonanie tych i innych do otwierania kolejnych fabryk za granicą również zmniejszyłoby napięcia handlowe. Wszystko to dałoby Zachodowi czas na zajęcie czołowej pozycji w rozwoju kolejnej generacji czystych technologii. Wymagałoby to jednak porzucenia krótkoterminowego myślenia i odświeżenia ich matematyki.
Złoto
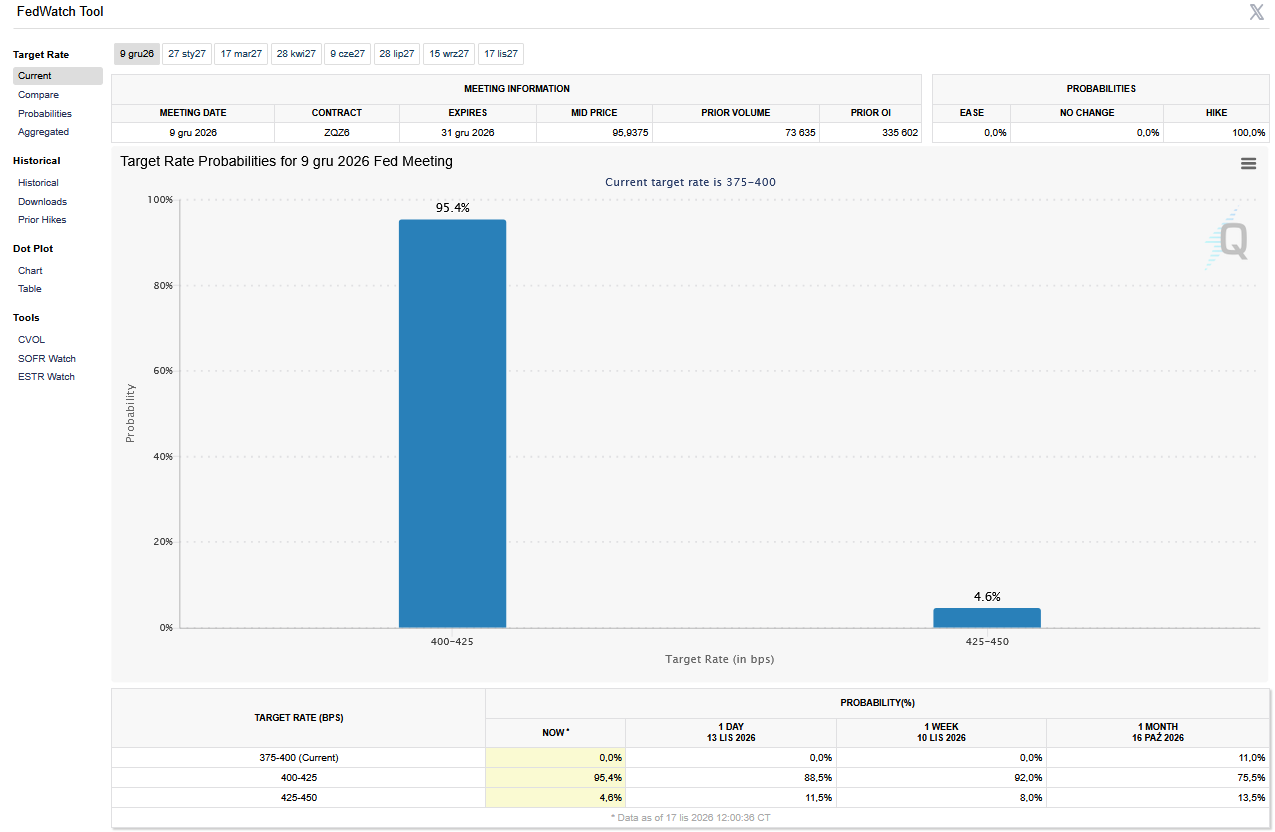
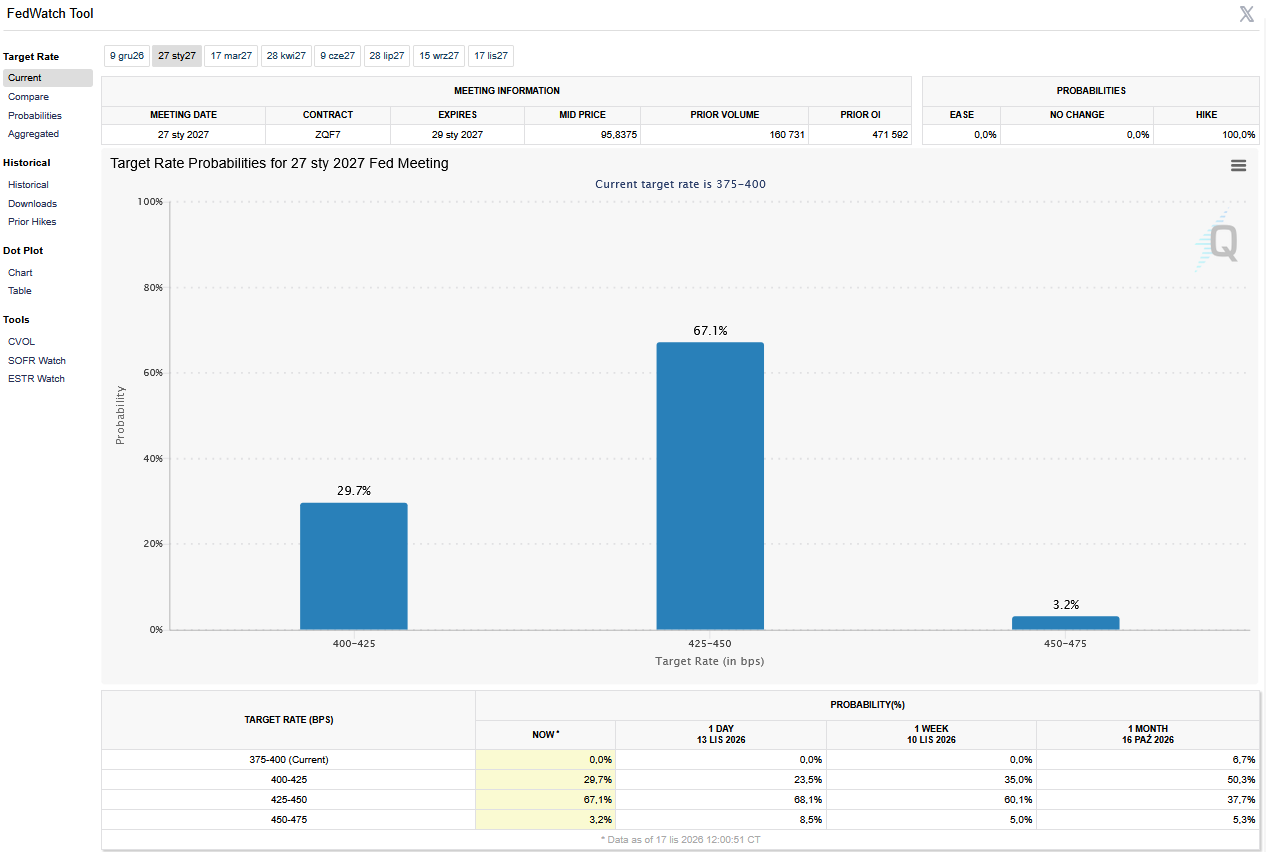
- Rentowności obligacji skarbowych USA wzrosły w związku z oczekiwaniami, że podczas grudniowego posiedzenia Rezerwa Federalna podniesie stopy procentowe o 25 punktów bazowych (przy niewielkim prawdopodobieństwie podwyżki o 50 punktów bazowych). Dolar amerykański, utrzymujący się blisko najwyższych poziomów od kwietnia 2025 roku, sprawił, że wyceniane w tej walucie złoto stało się droższe dla posiadaczy innych walut, co w ostatnich miesiącach negatywnie wpłynęło na popyt. Dodatkową presję na złoto wywarła spółka Nvidia, której kapitalizacja rynkowa spadła od początku października o 1,9 biliona dolarów, osiągając w piątek poziom 3,9 biliona dolarów. „W krótkim terminie złoto pełni funkcję aktywa płynnego, jest czymś, co sprzedaje się, aby pozyskać gotówkę” – zauważyła Nicky Shiels z firmy MKS PAMP.
- W trzecim kwartale fundusze ETF oparte na fizycznym złocie odnotowały napływ kapitału odpowiadający 211 tonom kruszcu, mimo wyższych rentowności obligacji i silniejszego dolara. Jednocześnie jednak odnotowano wyraźny spadek popytu na złote sztabki i monety. Według szacunków World Gold Council (WGC), obejmujących zarówno oficjalnie zgłoszone, jak i szacowane transakcje, banki centralne były w pierwszych trzech kwartałach bieżącego roku aktywnymi nabywcami kruszcu, kupując łącznie 675 ton złota. W listopadzie z grona aktywnych nabywców oficjalnych prawdopodobnie ubyła Polska, kraj, który dotychczas przodował w zakupach. Narodowy Bank Polski osiągnął swój cel, jakim było zgromadzenie 700 ton złota w rezerwach, choć prezes banku pozostawił otwartą furtkę dla ewentualnych przyszłych zakupów. Chiny pozostają jednym z niewielu aktywnych uczestników rynku: tamtejszy bank centralny kupuje złoto nieprzerwanie od dwóch lat, co wspiera lokalny sentyment inwestycyjny.
- FedWatch Tool (CME) na dzień 17 listopada 2026 dla grudniowego posiedzenia FOMC:
- FedWatch Tool (CME) na dzień 17 listopada 2026 dla styczniowego posiedzenia FOMC:
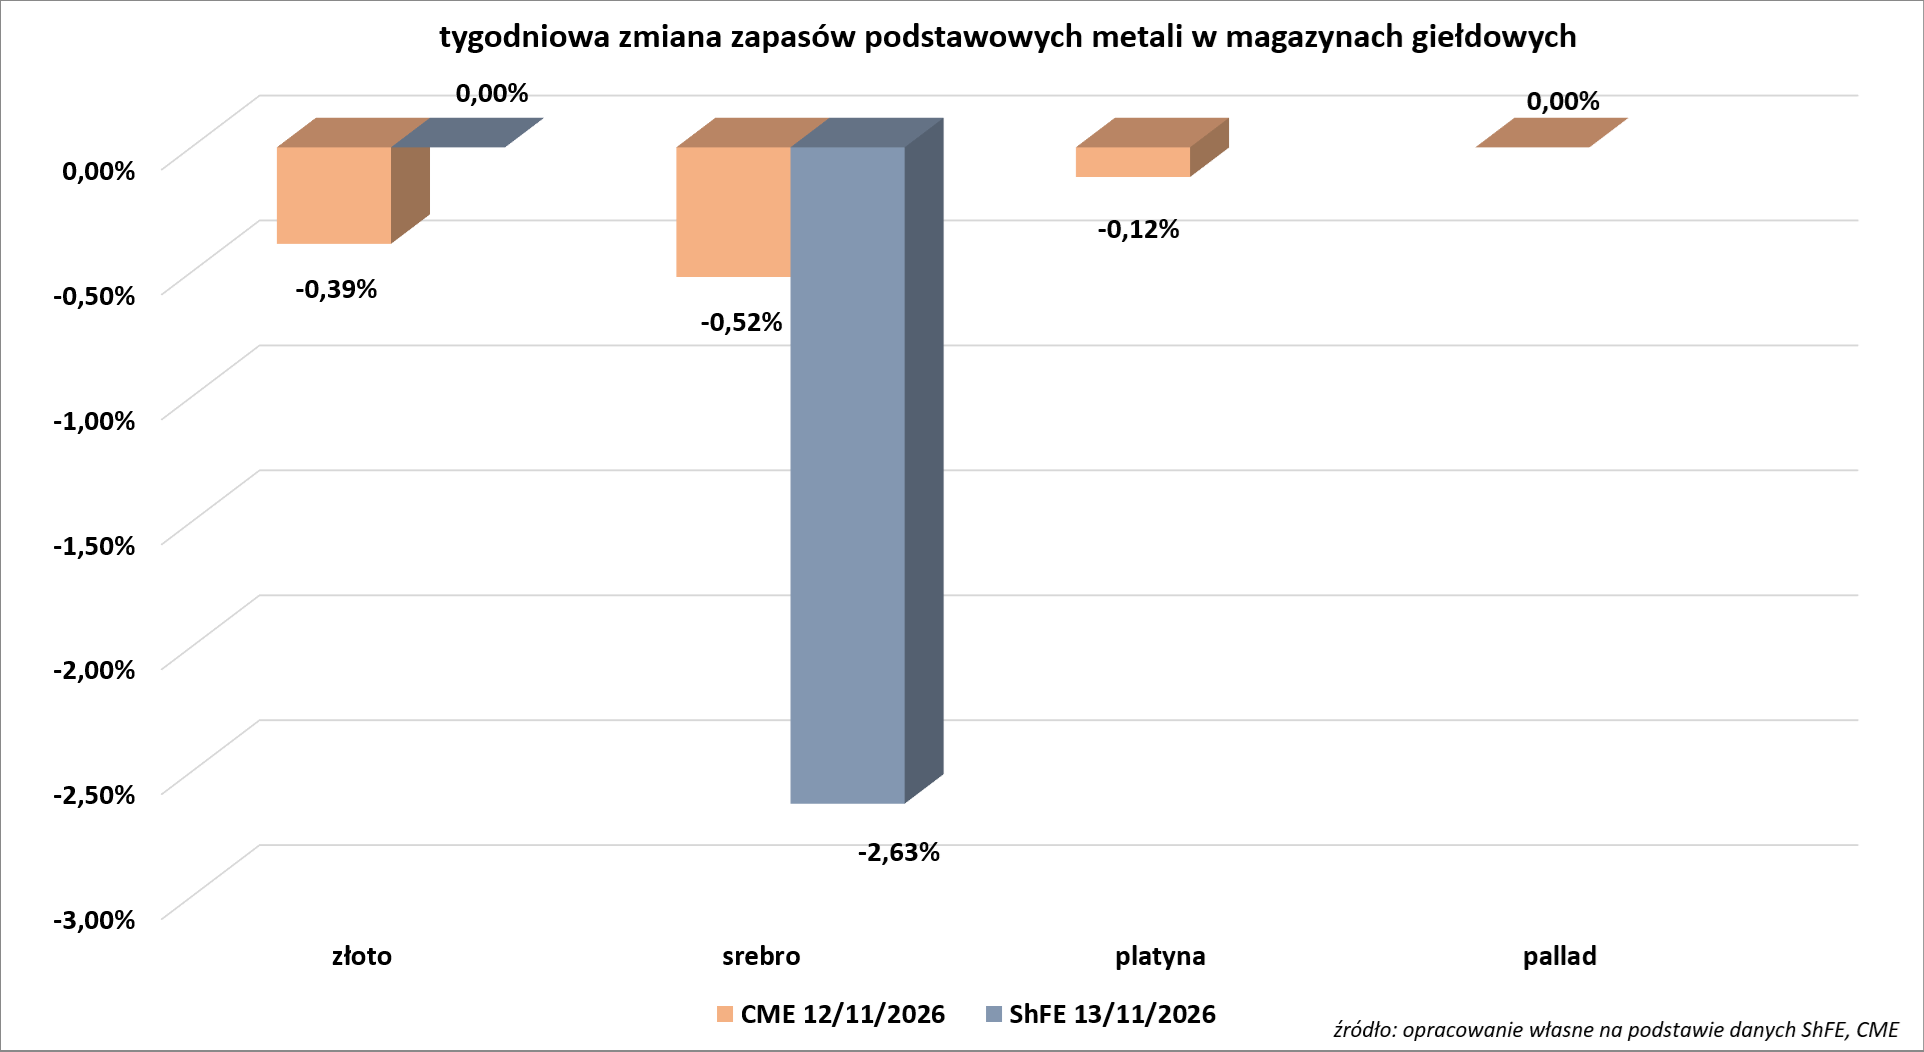
- Tygodniowe zmiany zapasów metali szlachetnych w magazynach giełd CME (NYMEX & COMEX) i szanghajskiej (ShFE):
Pozostałe metale przemysłowe
- Dwaj najwięksi chińscy producenci metali ziem rzadkich zwiększają swoją rentowność, co wynika z wyższych cen surowców oraz działań Pekinu na rzecz uporządkowania sytuacji w branży. Jednocześnie Chiny nadal wykorzystują kontrolę eksportu niektórych z tych pierwiastków jako narzędzie dyplomatyczne. Spółka China Northern Rare Earth (CNRE), największy w Chinach producent lekkich metali ziem rzadkich, w ciągu pierwszych dziewięciu miesięcy 2026 roku ponad dwukrotnie zwiększyła swój zysk netto, osiągając poziom 3,65 mld juanów (547,19 mln USD), jak wynika z danych za trzeci kwartał. Firma China Rare Earth Resources and Technology, główny podmiot giełdowy zajmujący się ciężkimi metalami ziem rzadkich, również odnotowała ponad dwukrotny wzrost zysku w pierwszych dziewięciu miesiącach roku, do kwoty 408 mln juanów. Obie spółki są na dobrej drodze, by przekroczyć prognozy analityków dotyczące całorocznych zysków. Wysokie ceny lekkich metali ziem rzadkich, nieobjętych wprowadzonymi przez Chiny w kwietniu 2025 roku ograniczeniami eksportowymi, zrekompensowały spadek wolumenu sprzedaży pierwiastków objętych kontrolą. Dzięki temu wpływ restrykcji na najważniejsze krajowe przedsiębiorstwa z tego sektora okazał się ograniczony. „Reformy po stronie podaży pomogły utrzymać ceny poprzez poprawę dyscypliny w branży” – stwierdziła Anna Wang, analityczka banku Citi. Dodała, że wyższe ceny metali ziem rzadkich były „głównym czynnikiem” stojącym za dobrymi wynikami chińskich producentów. Od dziesięcioleci Chiny stosują kwoty produkcyjne oraz wspierają konsolidację przedsiębiorstw, aby zapobiegać nadpodaży, zjawisku, które w przeszłości dotknęło wiele kluczowych chińskich gałęzi przemysłu. Rynek metali ziem rzadkich charakteryzuje się dużą zmiennością cen, a ostatnie pogorszenie koniunktury w 2024 roku negatywnie wpłynęło na zyski producentów. W 2024 roku Chiny przyznały kwoty produkcyjne wyłącznie spółkom CNRE oraz China Rare Earth Resources, podczas gdy w przeszłości uprawnienia te posiadało sześć podmiotów. Według Anny Wang, konsolidacja ta pozwoliła na skuteczniejszy nadzór nad wielkością produkcji. Od czasu wprowadzenia w kwietniu 2025 roku kontroli eksportu niektórych rodzajów metali ziem rzadkich o znaczeniu strategicznym, władze jeszcze bardziej zaostrzyły nadzór nad krajową produkcją, uszczelniając system kwotowy, między innymi poprzez objęcie tymi limitami również rud importowanych. Chińskie ograniczenia eksportowe obejmują szereg niszowych metali ziem rzadkich (średnich i ciężkich) oraz magnesy, w których skład wchodzą te pierwiastki. Najpopularniejsze rodzaje magnesów z metali ziem rzadkich nie podlegają kontroli eksportu. Z danych chińskich służb celnych wynika, że w pierwszych dziewięciu miesiącach 2026 roku Chiny wyeksportowały 48 057 ton takich magnesów, dla porównania, w analogicznym okresie roku poprzedniego było to 39 826 ton, a w pierwszych dziewięciu miesiącach 2024 roku 43 046 ton. Według serwisu Shanghai Metal Markets, cena tlenku neodymu i prazeodymu (NdPr), głównego składnika magnesów z metali ziem rzadkich, wynosi obecnie 719 000 juanów (107 793 USD) za tonę metryczną. Oznacza to wzrost o 62% w stosunku do poziomu sprzed wprowadzenia kontroli, co pozwoliło zrekompensować spadek wolumenu eksportu produktów objętych ograniczeniami.
- Według raportu Światowego Forum Ekonomicznego (WEF), centra danych zużywają od 60 do 75 ton metali na każdy megawat (MW) mocy. Dla porównania: standardowe centra danych wykorzystują od 5 do 10 MW mocy, podczas gdy wielkoskalowe obiekty (tzw. hyperscalers) obsługujące AI przekraczają 100 MW. Rozwój tych gigantycznych jednostek przyspiesza, napędzany rywalizacją między USA a Chinami o dominację w dziedzinie sztucznej inteligencji. W skomplikowanej sieci serwerów, układów scalonych, systemów pamięci masowej, infrastruktury sieciowej, instalacji elektrycznych, układów chłodzenia oraz systemów zasilania awaryjnego wykorzystuje się niemal każdy znany metal. Aluminium, miedź i stal stanowią podstawowy budulec takich obiektów. Bardziej egzotyczne pierwiastki, jak złoto, srebro, kobalt czy metale ziem rzadkich, koncentrują się w kluczowych komponentach obliczeniowych. Z kolei w obszarze zasilania awaryjnego trwa obecnie rywalizacja różnych technologii: o udział w rynku walczą akumulatory litowe, ołowiowe oraz niklowo-cynkowe. Jeśli jednak spojrzymy na wpływ na rynek, na pierwszy plan wysuwają się trzy metale: gal, german i cyna. Według raportu Światowego Forum Ekonomicznego (WEF), w 2035 roku centra danych będą odpowiadać odpowiednio za 6,0%, 2,4% oraz 1,2% globalnego rocznego zużycia tych surowców. Gal i german to niewielkie rynki, a same metale wykorzystywane są w śladowych ilościach, jednak mają one nieproporcjonalnie duży wpływ na wydajność półprzewodników. Chiny, dominujący producent obu tych metali, ograniczyły ich eksport. W rezultacie reszta świata gorączkowo poszukuje alternatywnych źródeł surowców, które w dosłownym sensie napędzają globalny wyścig w dziedzinie sztucznej inteligencji. Cyna jest mniej egzotyczna i, jak na standardy metali podstawowych, również stanowi niewielki rynek, z rocznym zużyciem przekraczającym nieco 400 000 ton. Jednak od czasu wycofania ołowiu, cyna stała się głównym materiałem stosowanym do lutowania płytek drukowanych. Im bardziej złożona jest architektura centrum danych, tym więcej cyny potrzeba, aby połączyć wszystkie elementy w jedną całość. Miedź zajmuje dopiero czwarte miejsce pod względem wpływu na popyt, w 2035 roku centra danych będą odpowiadać za mniej niż 0,9% jej globalnego zużycia. Co więcej, wraz z udoskonalaniem konstrukcji i zwiększaniem efektywności procesów operacyjnych, centra danych prawdopodobnie zaczną zużywać mniej miedzi oraz innych metali. Według prognoz firmy doradczej Wood Mackenzie, szczyt zapotrzebowania na miedź i aluminium przypadnie na początek lat 30. XXI wieku, po czym w kolejnych latach dekady nastąpi spadek. Entuzjaści miedzi nie powinni jednak tracić nadziei. Szacunki WEF dotyczące zużycia metali w centrach danych kończą się na drzwiach budynku, nie uwzględniają one surowców niezbędnych do dostarczenia energii, dzięki której cała infrastruktura w „chmurze” może nieprzerwanie funkcjonować. Jak zauważa Shashank Sriram, starszy analityk w firmie doradczej Wood Mackenzie, w rozmowie z magazynem „DataCentre Magazine”, „najważniejsza kwestia związana z metalami dotyczy tego, co znajduje się poza samym obiektem”: czyli linii przesyłowych, stacji elektroenergetycznych i całej infrastruktury energetycznej. Podłączenie centrów danych do sieci energetycznej lub budowa dedykowanych elektrowni wymaga ogromnych ilości miedzi i aluminium, a także cynku, który jest niezbędny do cynkowania stalowych wież i słupów. Według szacunków firmy Wood Mackenzie, jeśli uwzględni się kwestie zasilania, rzeczywiste zapotrzebowanie na miedź i aluminium okazuje się trzy lub cztery razy większe, niż wynikałoby to z prognoz opartych wyłącznie na samej infrastrukturze fizycznej obiektów. Co więcej, jeśli centra danych będą czerpać energię ze źródeł odnawialnych – takich jak słońce czy wiatr – wpływ na popyt jeszcze bardziej wzrośnie, ponieważ technologie te również wymagają ogromnych ilości metali. Wood Mackenzie prognozuje, że przyrost mocy energetycznej w centrach danych wzrośnie z obecnych 15–20 gigawatów (GW) rocznie do 30–33 GW na początku lat 30. XXI wieku. W tym punkcie narracja o inwestycjach w sztuczną inteligencję łączy się z szerszym trendem elektryfikacji gospodarki. Z perspektywy rynkowej oba te zjawiska wzajemnie napędzają optymizm inwestorów, przez co trudno jest rozdzielić poszczególne czynniki, które za nimi stoją. Największym wąskim gardłem jest dostęp do sieci energetycznej. O ile centrum danych można wybudować w ciągu 18–24 miesięcy, o tyle, jak wykazało badanie, średni czas oczekiwania na przyłącze energetyczne w USA w latach 2018–2023 wynosił cztery lata. Do fizycznych przeszkód dochodzi rosnący sprzeciw polityczny wobec sztucznej inteligencji. W ramach sukcesu Demokratów w wyborach uzupełniających w USA 3 listopada, kandydaci tej partii wygrali m.in. wybory na gubernatorów w Teksasie i Georgii, stanach, w których w kampanii wyborczej postulowano wprowadzenie moratorium na budowę nowych centrów danych. Po przejęciu kontroli nad Kongresem USA w styczniu, Demokraci planują wprowadzić szereg nowych regulacji wymierzonych w systemy AI oraz rozwój centrów danych. Politycy znajdują się pod coraz większą presją, by ograniczyć to, co wielu postrzega jako lekkomyślny rozwój technologii o bezprecedensowym potencjale, zdolnej zmienić świat zarówno na lepsze, jak i na gorsze. Sytuacji branży nie poprawia również ostrzeżenie zawarte w prospekcie emisyjnym firmy Anthropic, w którym stwierdzono, że sztuczna inteligencja może stanowić „katastrofalne lub egzystencjalne zagrożenie dla ludzkości”. Można tu dostrzec analogię do narracji wokół pojazdów elektrycznych (EV), która jeszcze kilka lat temu wywoływała ogromne poruszenie na rynkach metali wykorzystywanych w produkcji akumulatorów. Droga do przyszłości wolnej od paliw kopalnych okazała się wyboista, częściowo z powodu zmiennych rządowych programów dotacji. Najbardziej jaskrawym przykładem są Stany Zjednoczone, gdzie prezydent Donald Trump wycofał dotacje na pojazdy elektryczne, wprowadzone przez jego poprzednika, Joe Bidena. Skutkiem tego było załamanie sprzedaży pojazdów elektrycznych na drugim co do wielkości rynku motoryzacyjnym świata. Według firmy doradczej Benchmark Mineral Intelligence, w ciągu pierwszych 10 miesięcy bieżącego roku sprzedaż spadła o 21% w porównaniu z analogicznym okresem 2025 roku. Choć globalne upowszechnienie pojazdów elektrycznych być może nie spełniło początkowych, wygórowanych oczekiwań, proces ten wcale nie ustał. Mimo spadku sprzedaży w USA, w okresie od stycznia do października globalna sprzedaż wzrosła o 5% w ujęciu rocznym. „Dla rynków surowcowych kluczowe znaczenie ma nie tyle nowatorski charakter samej technologii, co fakt, że sztuczna inteligencja przechodzi od fazy eksperymentów do wdrożeń na dużą skalę – a to wymaga metali i innych materiałów” – podsumowuje Frank Nikolic, główny analityk ds. metali podstawowych i szlachetnych w firmie CRU. Jeśli zaczynasz się obawiać, że wkraczamy w sferę science fiction – a konkretnie w świat filmów z serii „Terminator”, z ich tytułowymi, zmieniającymi kształt humanoidami z płynnego metalu – być może masz ku temu powody. Naukowcy pracują już nad tzw. miękkimi robotami, które potrafią zarówno obchodzić się z delikatnymi przedmiotami (na przykład jajkami), jak i zmieniać swój kształt. Znaczna część tych prac koncentruje się na metalach pozostających w stanie ciekłym w temperaturze pokojowej. Dzięki nim miękkie roboty stają się „niezwykle podatne na odkształcenia i zyskują większą swobodę ruchu, co pozwala im poruszać się wewnątrz wąskich i ograniczonych przestrzeni” – wyjaśniają badacze z Uniwersytetu w Shenzhen (Chiny) na łamach serwisu ScienceDirect. W 2023 roku projektanci z Carnegie Mellon University w Pensylwanii zaprezentowali prototyp robota wykonanego z ciekłego metalu. Nawiązując do serii „Terminator”, pokazali, jak maszyna roztapia się, by przecisnąć się przez pręty zamkniętej klatki. Wykorzystanym w tym celu metalem był gal. Wygląda na to, że w erze sztucznej inteligencji wyłonił się wyraźny faworyt wśród metali.
Stany magazynowe metali przemysłowych
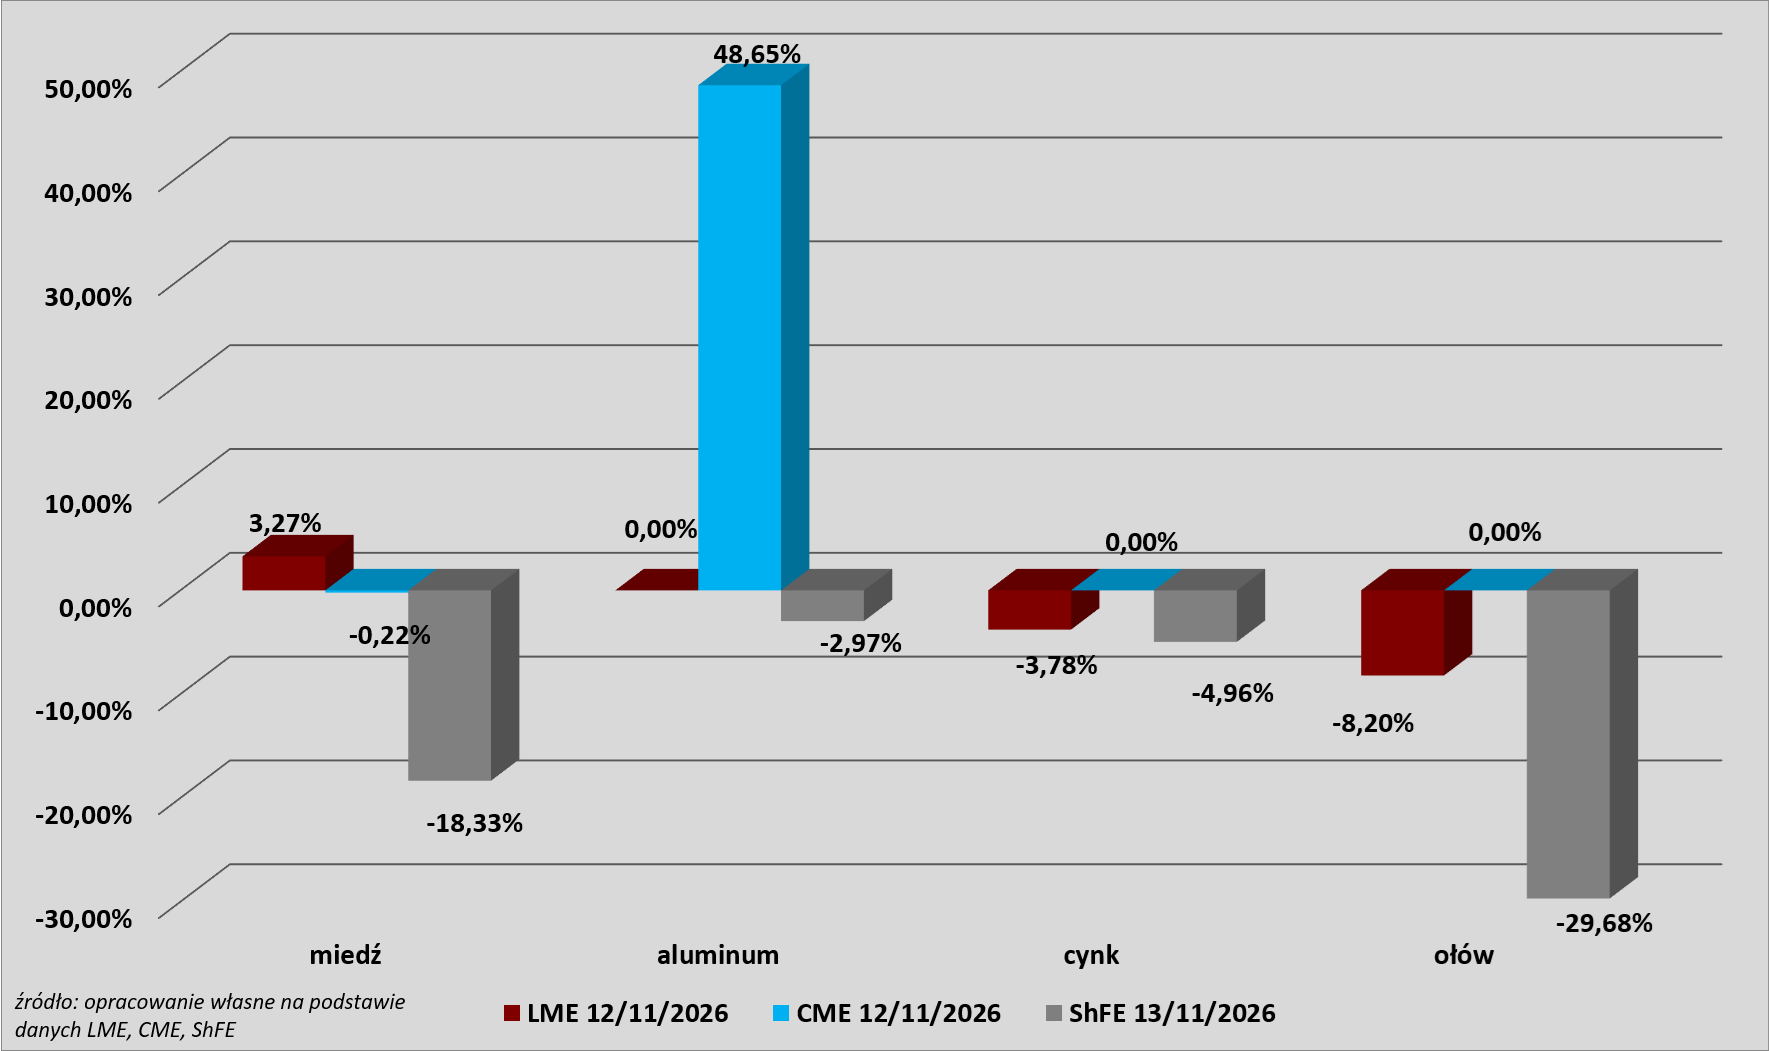
- Tygodniowe zmiany zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
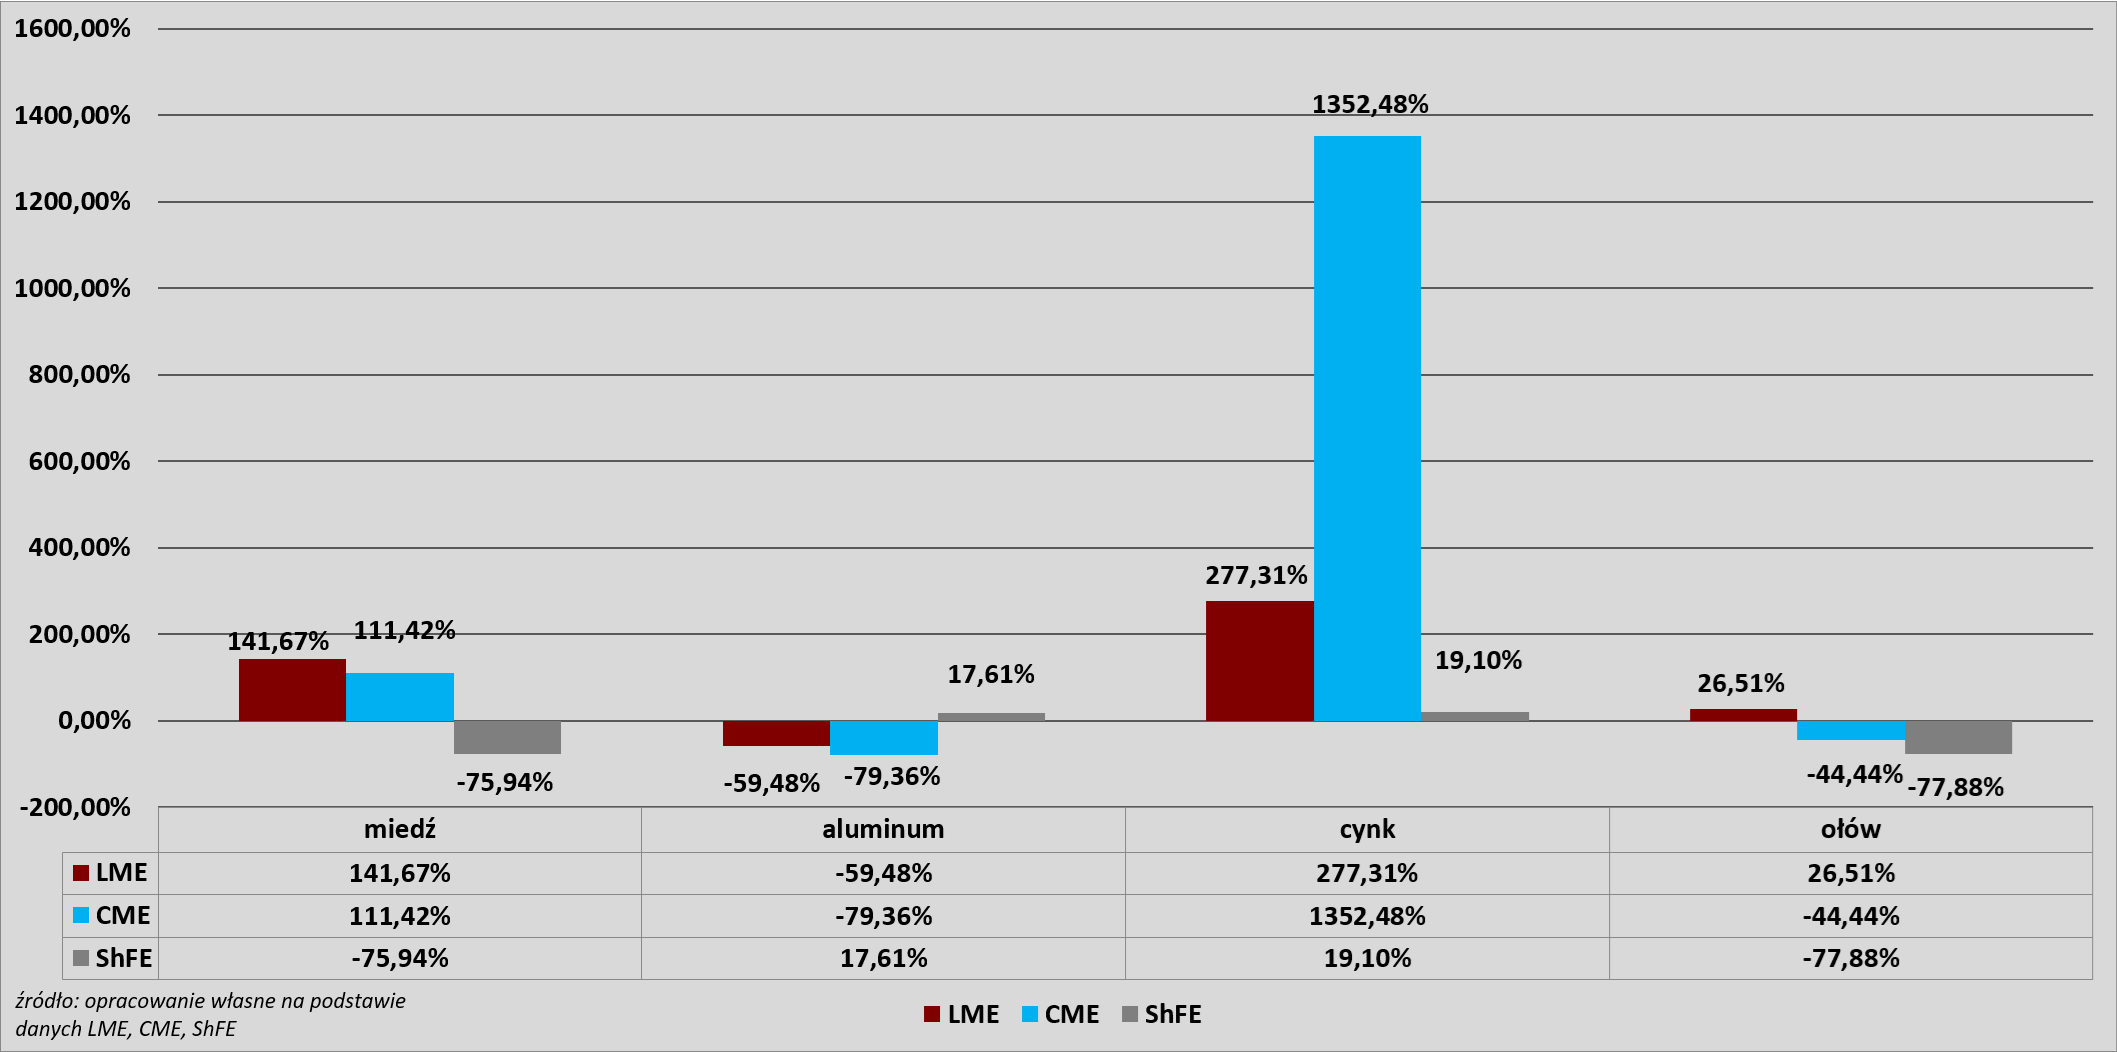
- Roczna zmiana zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
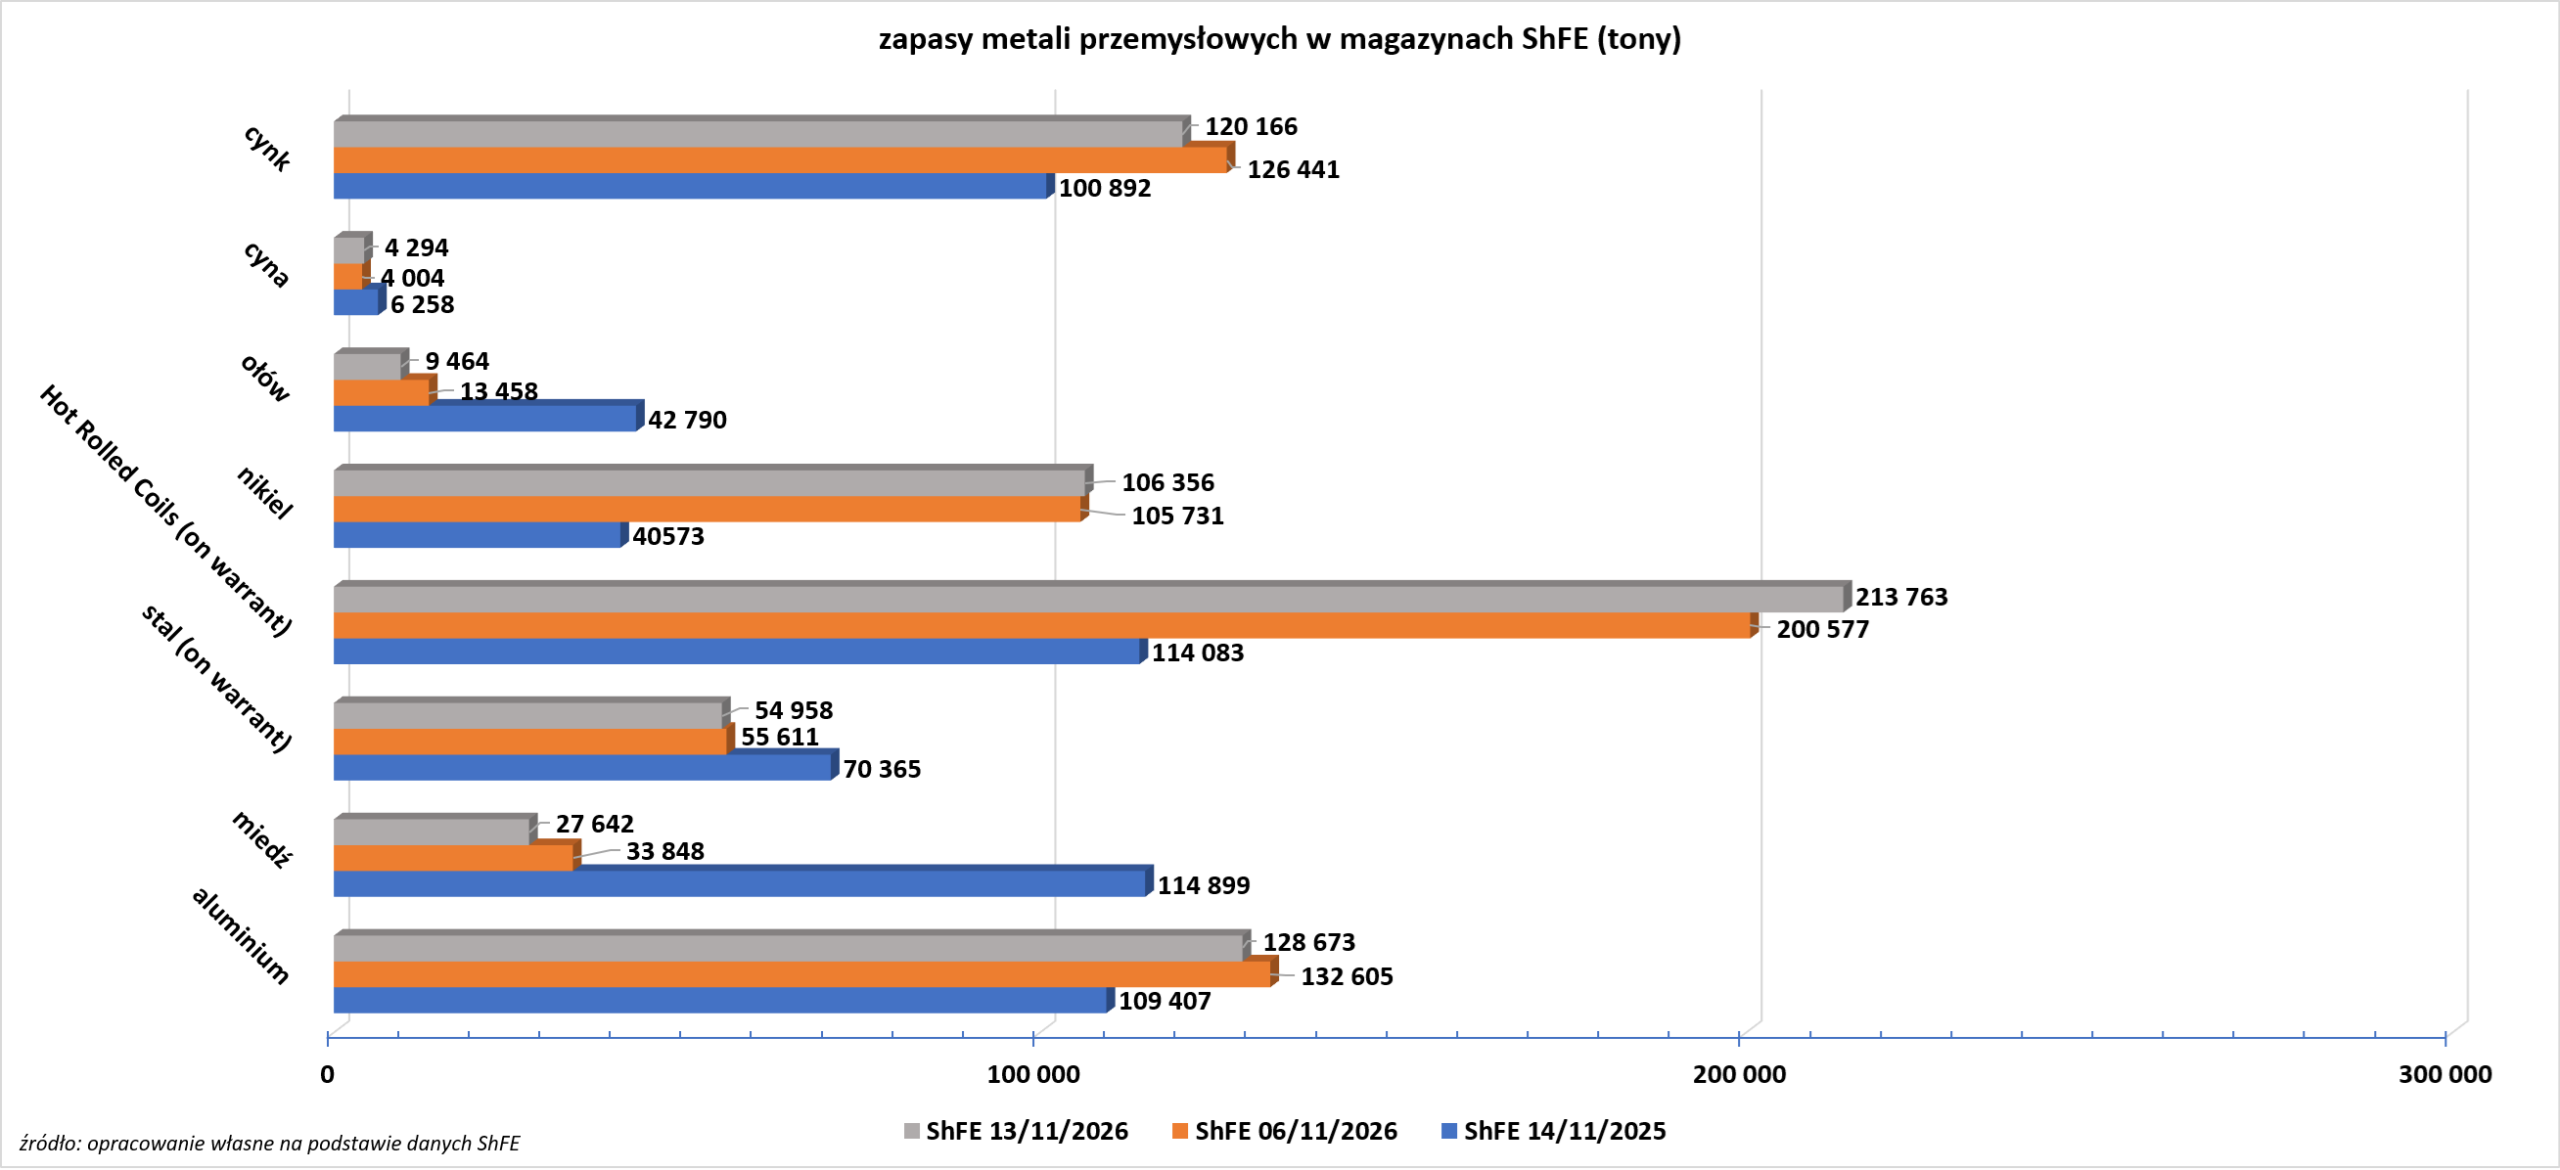
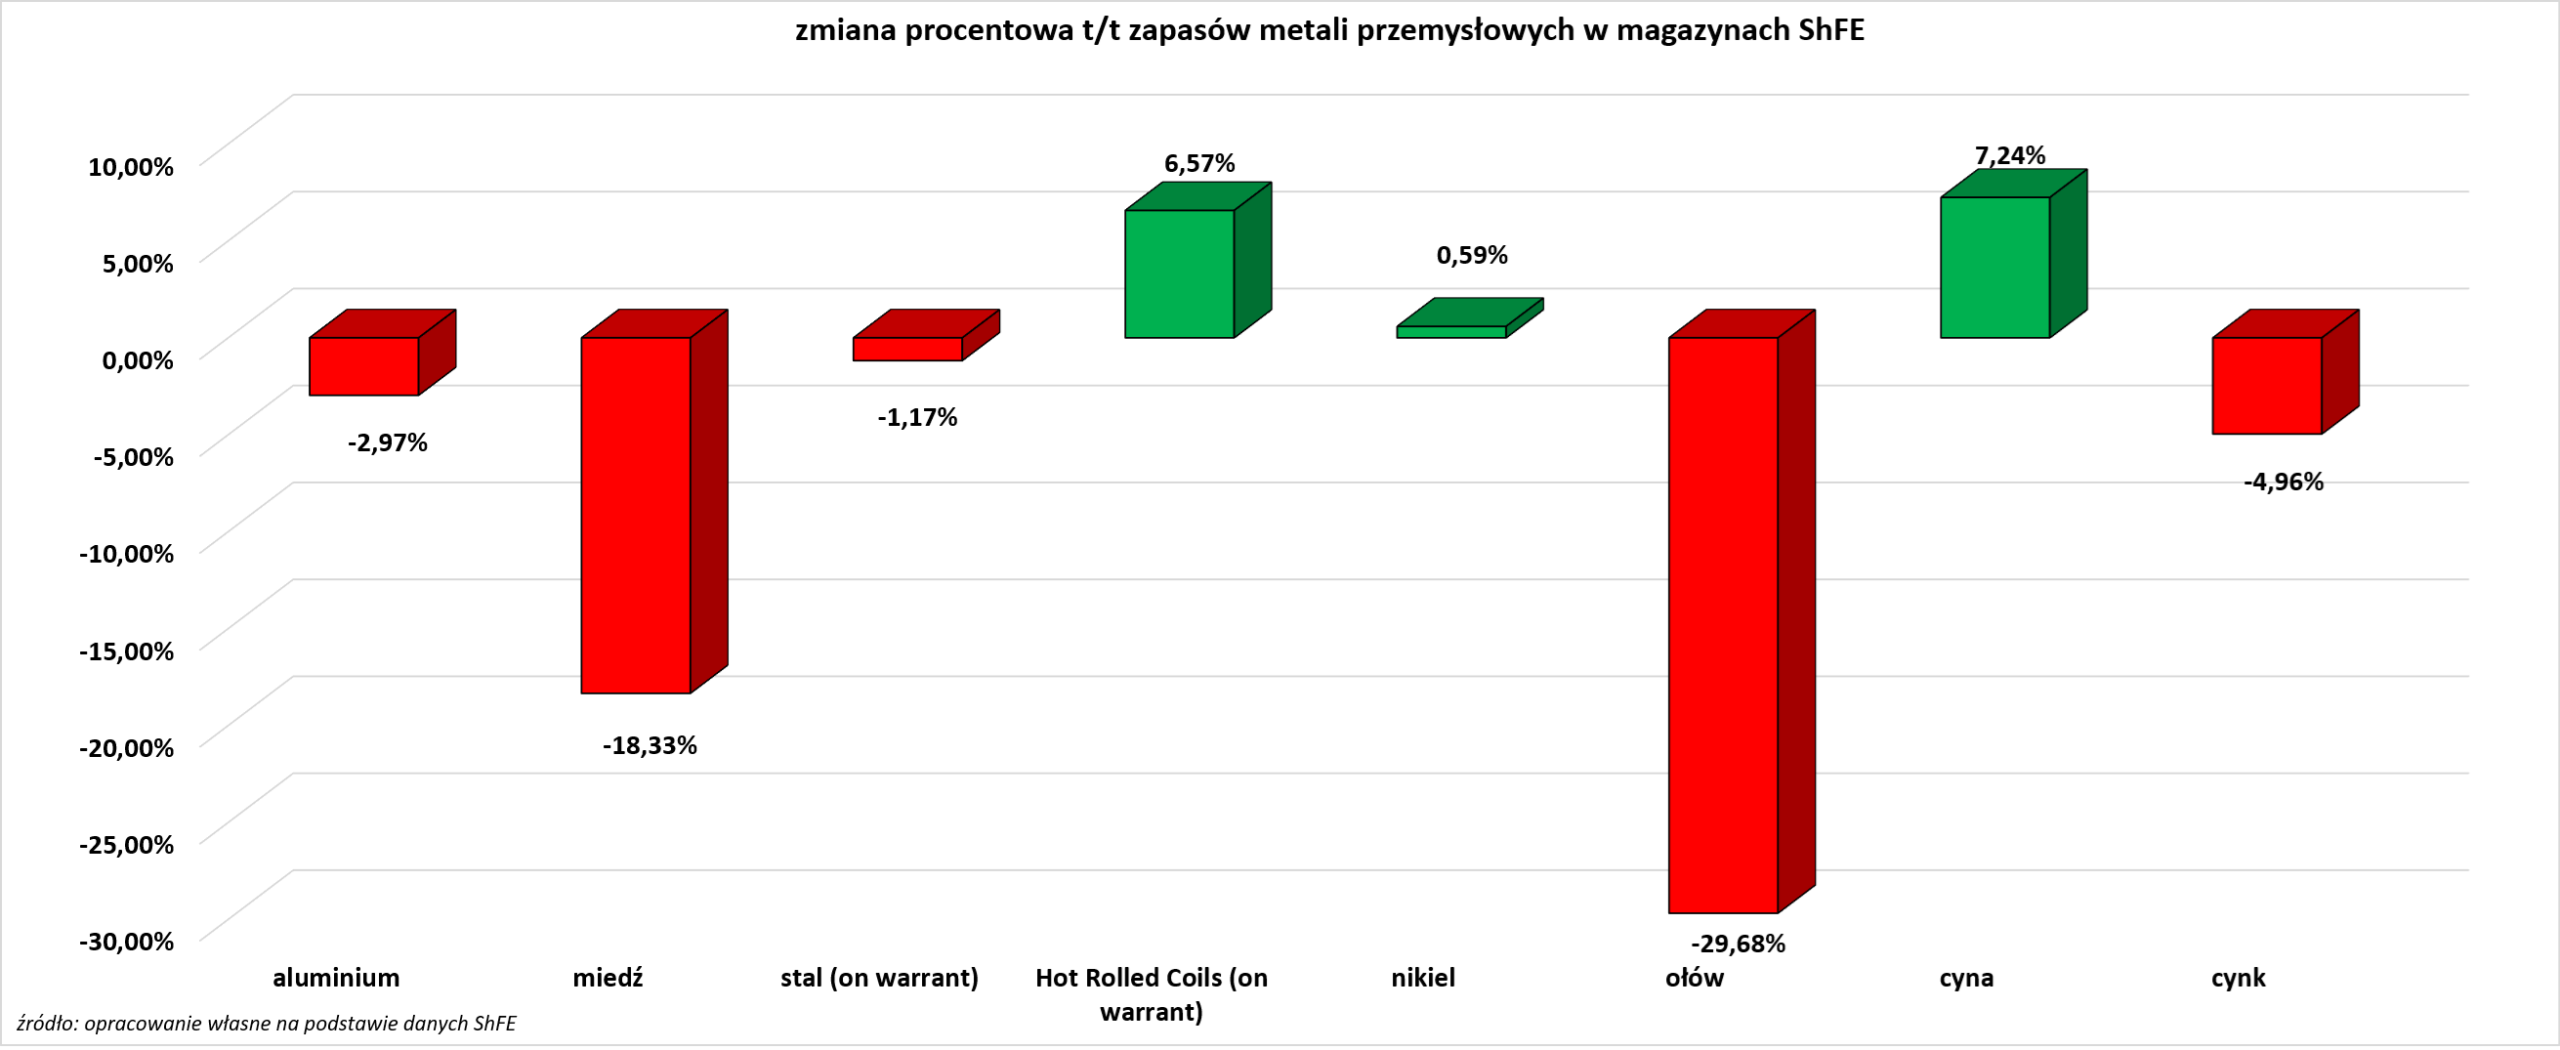
- Zapasy metali przemysłowych w magazynach Szanghajskiej Giełdy (ShFE):
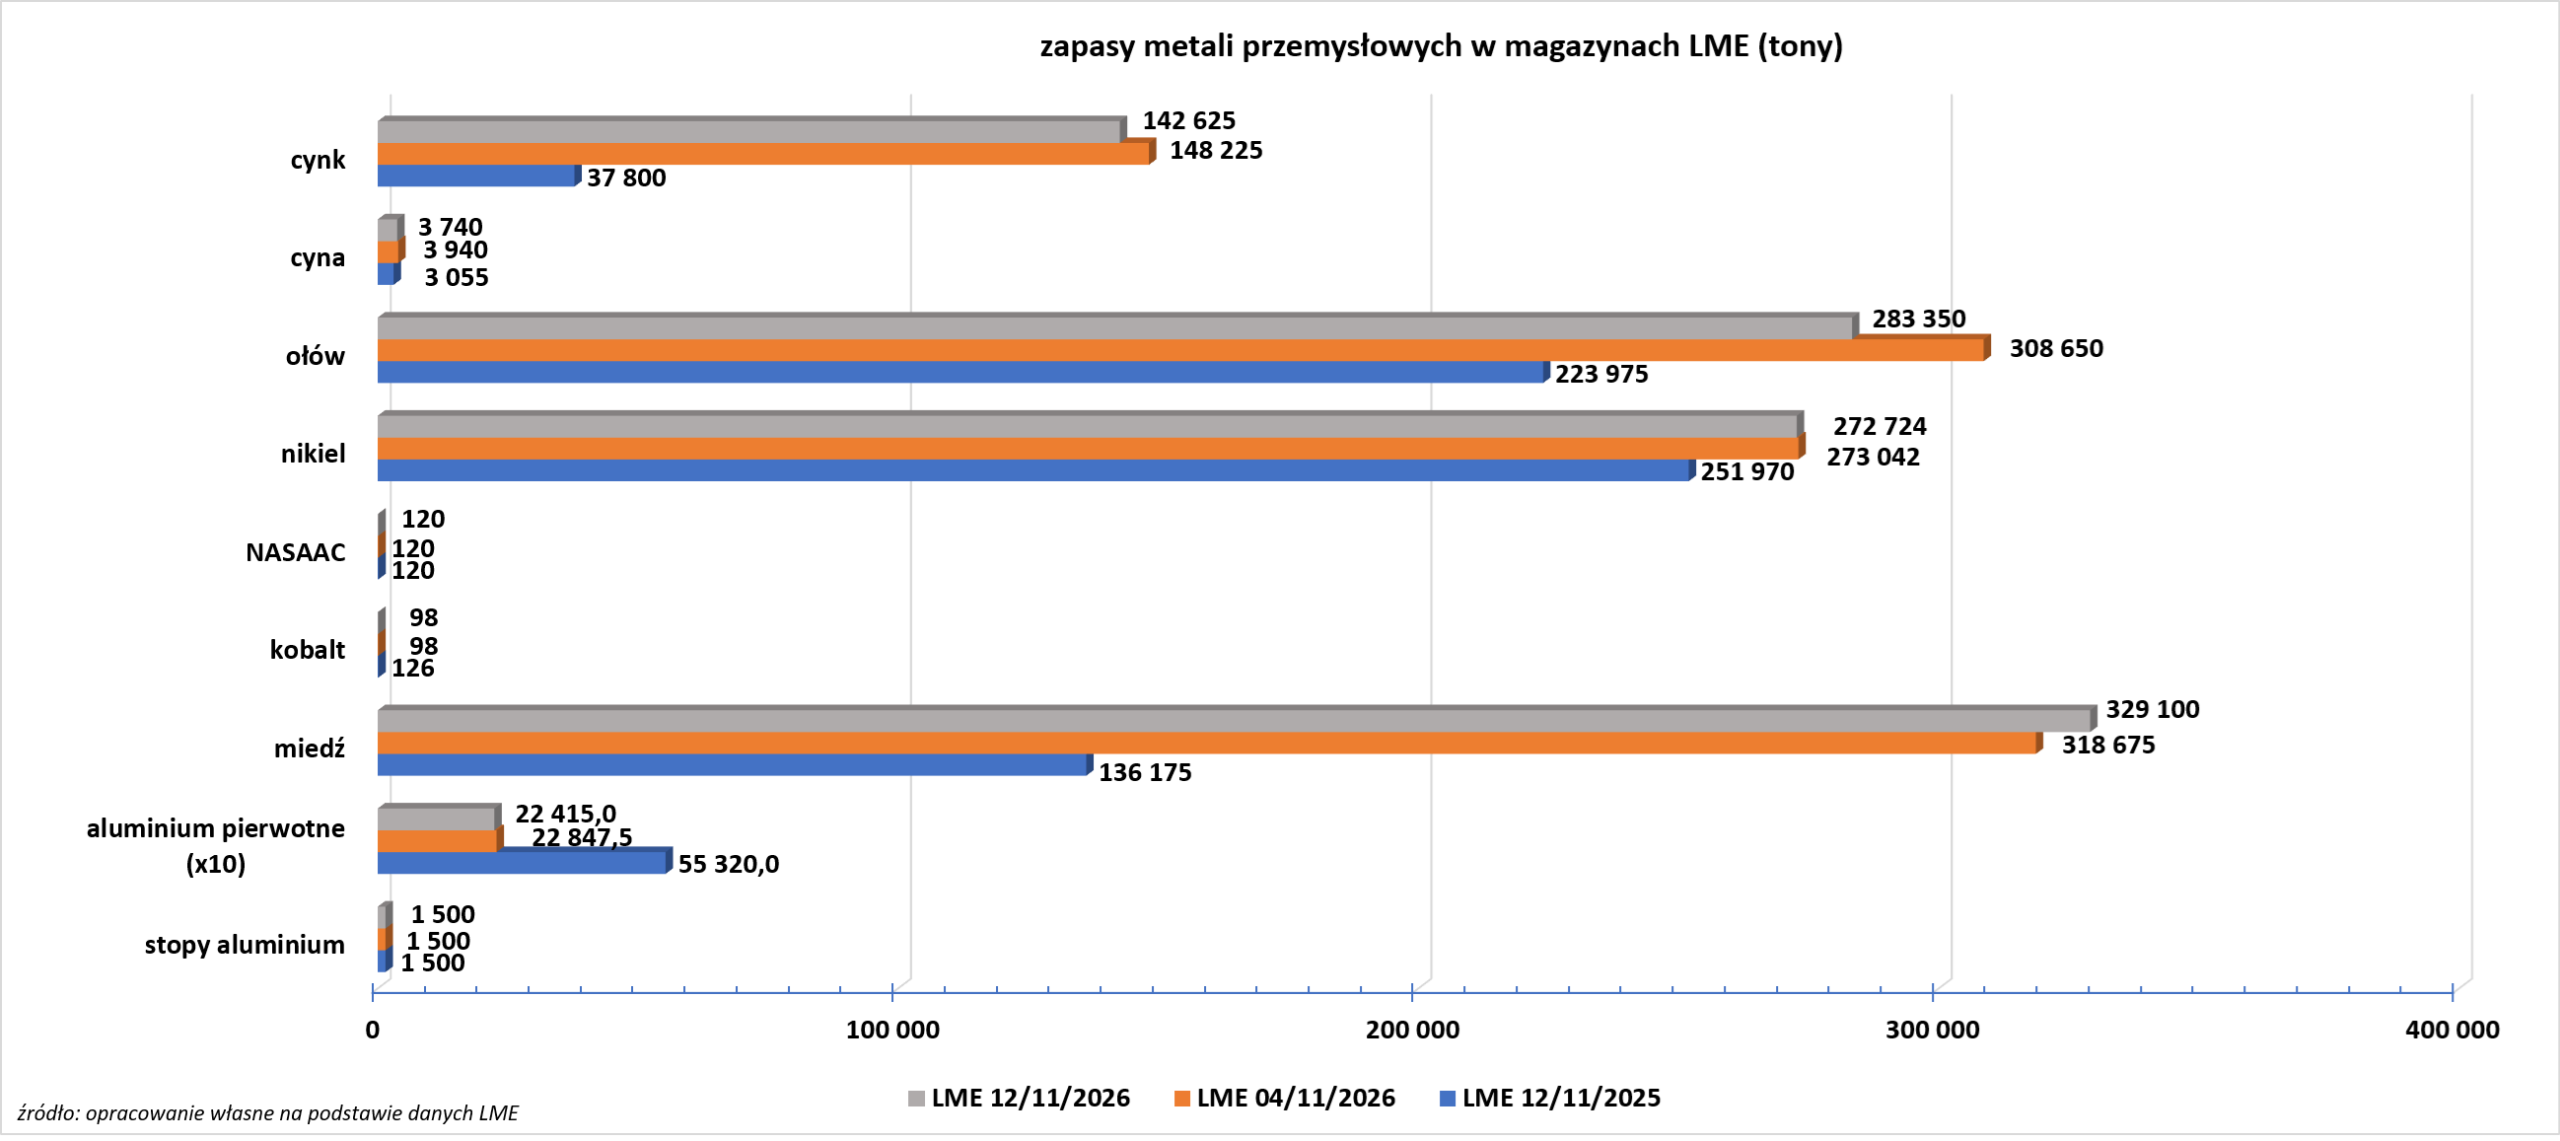
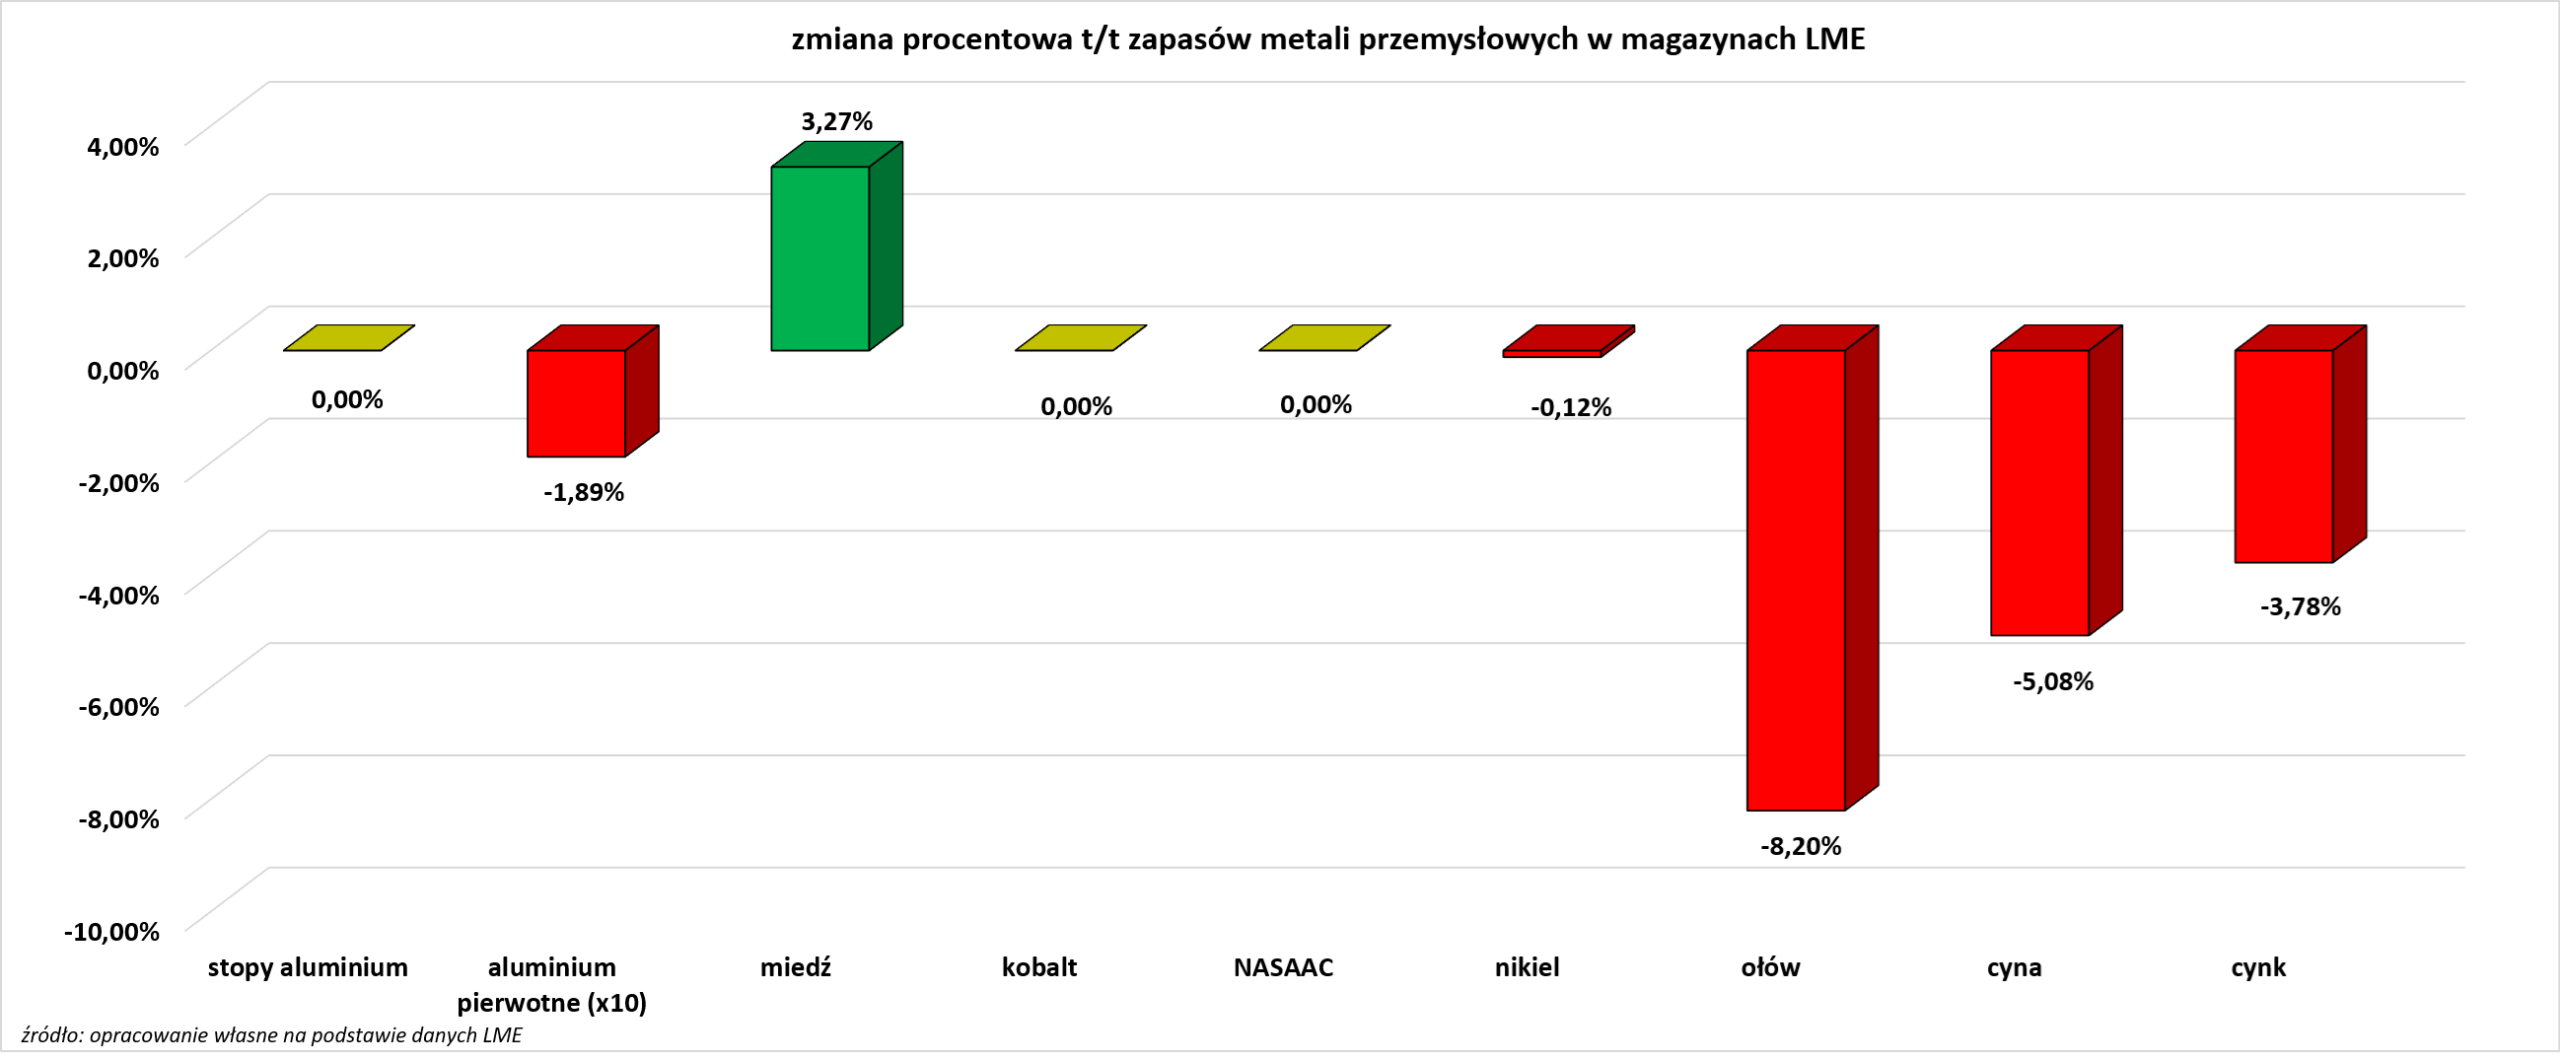
- Zapasy metali przemysłowych w magazynach Londyńskiej Giełdy Metali (LME):
Omówienie aktualności
Program Surowcowe info od lipca 2020 roku pojawia się na moim osobistym kanale YouTube. Prócz tego w ramówce mojego kanału są materiały typu short, raporty pogodowe, odcinki specjalne czy także video tylko dla wspierających, m. in. cykl Surowcowy radar. Zachęcam do subskrypcji, a najnowszy odcinek znajdziecie poniżej:🔽
Statystyki
Od niedzieli do czwartku około 19:30 na moich social mediach (Facebook oraz Twitter) są publikowane statystyki intraday’owe dotyczące kierunku ceny na następny dzień. Z surowców wśród statystyk jest złoto, gaz ziemny, ropa Brent oraz ropa WTI. Wyjaśnienie potencjału tych danych znajdziecie w tym artykule.