

aktualności surowcowe – 10 listopada 2026
Zapraszam na kolejny zestaw aktualności surowcowych!
nie chcesz czytać?
kliknij by przejść od razu do odcinka programu Surowcowe info
Słowniczek
- pp – punkt procentowy
- b/z – bez zmian
- t/t – zmiana wartości względem poprzedniego tygodnia
- m/m – zmiana wartości względem poprzedniego miesiąca
- q/q – zmiana wartości względem poprzedniego kwartału
- r/r – zmiana wartości względem poprzedniego roku
- s/s – zmiana wartości względem poprzedniego sezonu (w przypadku surowców mających sezon na przełomie roku kalendarzowego)
W dzisiejszych aktualnościach:
- ogólne informacje
- raporty
- kawa
- cukier
- kakao
- sok pomarańczowy
- ogólne rolne
- pszenica
- kukurydza
- soja
- pozostałe rośliny oleiste
- pozostałe zboża
- ropa naftowa
- gaz ziemny
- złoto
- Stany magazynowe metali przemysłowych
- omówienie aktualności (YouTube)
Ogólne informacje
- Koalicja pod wodzą Arabii Saudyjskiej, walcząca z wspieranym przez Iran ruchem Huti w Jemenie, poinformowała w poniedziałek o zniszczeniu fabryki, w której rebelianci produkowali komponenty do rakiet balistycznych, oraz zakładu chemicznego wytwarzającego paliwo do takich pocisków. Nie podano dokładnej lokalizacji tych obiektów.
- Podczas briefingu poprzedzającego rozmowy pokojowe między Rosją a Ukrainą w Abu Zabi, amerykański urzędnik poinformował dziennikarzy, że obie strony w rozmowach zakulisowych wykazały pewną elastyczność w kwestiach terytorialnych.
- W wyborach połówkowych do Kongresu USA, Demokraci odnieśli znaczące, żeby nie powiedzieć, że miażdżące, zwycięstwo. W przypadku Izby Reprezentantów (niższej izby Kongresu, wybieranej w całości w tych wyborach), Demokraci zdobyli co najmniej 240 miejsc, podczas gdy Republikanie 147. Wciąż na rozstrzygnięcie oczekuje 48 miejsc, a cała Izba liczy 435 miejsc. W przypadku Senatu (w wyborach było 35 miejsc) Demokraci będą mieć 54 miejsca, podczas gdy Republikanie 44, a dwa głosy czekają na rozstrzygnięcie w tym 100-osobowym organie władzy. Do rozpoczęcia procesu impeachmentu Prezydenta USA, w Izbie Reprezentantów musi zagłosować „za” co najmniej 218 przedstawicieli. By uzyskać skazanie, w Senacie musi zagłosować „za” 67 Senatorów.
- Prezydent Iranu Masud Pezeshkian poinformował, że Najwyższy Przywódca ajatollah Modżtaba Chamenei udzielił rządowi pewnych upoważnień do rozmów pokojowych.
- Wysoki rangą irański urzędnik przekazał 3 listopada agencji Reuters, że Iran i Stany Zjednoczone są wciąż dalekie od porozumienia, które mogłoby zakończyć toczący się między nimi konflikt.
- Firma doradcza Eurasia Group obniżyła szacowane prawdopodobieństwo ponownych ataków USA na Iran z 65% do 60%. Jednocześnie obniżono z 20% do 10% szansę na zawarcie porozumienia – Iran pozostaje bowiem nieugięty w swoich żądaniach, a mało prawdopodobne jest, by Trump zaakceptował warunki, które mogłyby zostać odebrane jako porażka. Prawdopodobieństwo utrzymania się impasu wzrosło z 15% do 30%. Jak podaje Eurasia Group w swojej analizie, mimo niedawnego spadku cen ropy, ewentualna eskalacja konfliktu może doprowadzić do gwałtownego wzrostu notowań ropy typu Brent – do przedziału 110–125 dolarów za baryłkę.
- Stany Zjednoczone zgromadzą delegacje Ukrainy i Rosji w Abu Zabi w dniach 10-11 listopada, aby omówić zakończenie wojny Moskwy z Ukrainą, powojenne porozumienia w sprawie bezpieczeństwa i deeskalację.
- Szczyt klimatyczny COP31 rozpocznie się 9 listopada w tureckim mieście Antalya w Turcji.
- Po siedmiu atakach na statki towarowe w pobliżu państw członkowskich NATO, Rumunii i Bułgarii, sojusz wojskowy pod przewodnictwem USA zapowiedział rozmieszczenie morskich samolotów patrolowych, radarów i dronów w celu wzmocnienia swojej wschodniej flanki na Morzu Czarnym. 23 października, kolejny statek został zaatakowany tuż za rumuńskimi wodami terytorialnymi. W zeszłym tygodniu grecki kontenerowiec został zatopiony przez drony morskie w wyłącznej strefie ekonomicznej Bułgarii. Nieustające ataki pokazują, jak eskalująca wojna morska między Rosją a Ukrainą staje się poważnym wyzwaniem dla NATO na Morzu Czarnym, narażając na niebezpieczeństwo państwa nadbrzeżne, takie jak Rumunia i Bułgaria. Analitycy wojskowi stwierdzili, że nie mają wątpliwości, że to były ataki rosyjskie. Według firmy Ambrey, zajmującej się bezpieczeństwem żeglugi, dron morski widoczny na nagraniu z ostatniego ataku przypominał rosyjski wariant. „Uważam, że to niezaprzeczalna eskalacja” – powiedział Sidharth Kaushal, starszy pracownik naukowy londyńskiego think tanku RUSI. Rosja zaprzecza atakowaniu sąsiadów Ukrainy dronami i twierdzi, że to rządy europejskie eskalują wojnę na Ukrainie, dostarczając pomoc wojskową. Wiele statków zaatakowanych w październiku było zakotwiczonych w pobliżu kluczowego rumuńskiego kanału eksportowego wykorzystywanego przez Ukrainę lub płynęło do niego. Jeden znajdował się na rumuńskich wodach terytorialnych, a pozostałe osiem w wyłącznej strefie ekonomicznej Ukrainy lub Bułgarii. Iulia Joja, dyrektor programu czarnomorskiego w waszyngtońskim think tanku Middle East Institute, powiedziała, że rosyjskie ataki uwzględniają niechęć Zachodu do eskalacji. „Chodzi o testowanie tych czerwonych linii, z pełną świadomością, że zrobimy wszystko, co możliwe, aby podjąć jak najmniej działań” – powiedziała Joja, porównując to z rosyjskimi wtargnięciami dronów do przestrzeni powietrznej NATO w ostatnich latach. Przedstawiciel NATO stwierdził, że rosyjskie działania mające na celu odwieść sojuszników NATO od wspierania Ukrainy stanowią poważne zagrożenie dla bezpieczeństwa, a zobowiązanie sojuszu do obrony wszystkich jego członków, w tym tych nad Morzem Czarnym, jest „niezłomne”. Urzędnik stwierdził, że istnieje wyraźna potrzeba stworzenia opłacalnych środków do zwalczania dronów, ale sojusz zobowiązał się już do zainwestowania ponad 40 miliardów dolarów w środki do zwalczania dronów w ciągu najbliższych pięciu lat. Dla Rumunii Morze Czarne jest kluczowym szlakiem wodnym dla handlu i miejscem realizacji projektu Neptun Deep na morzu, dzięki któremu Rumunia stanie się w przyszłym roku największym producentem gazu w Unii Europejskiej. W sierpniu do Neptun Deep zbliżył się dron morski. Do ataków doszło w czasie, gdy Waszyngton dokonuje ponownej oceny swojej obecności wojskowej w Europie, koncentrując się na Chinach. USA wycofały 1000 żołnierzy z Rumunii w zeszłym roku. „To moment w stosunkach transatlantyckich, który Putin prawdopodobnie chce wykorzystać. Uwaga UE i NATO jest ważna, a ich siły zbrojne koncentrują się obecnie na północy i krajach bałtyckich” – powiedział wysokiemu rangą urzędnikowi rumuńskiemu. Chociaż NATO wzmocniło swoją „wzmocnioną wysuniętą obecność” w krajach bałtyckich i Polsce, Joja powiedział, że nie zrobiło tego samego w Rumunii, pomimo próśb Bukaresztu. Rumuński urzędnik podkreślił pilną potrzebę Rumunii w zakresie przechwytywaczy ziemia-powietrze i systemów radarowych do przeciwdziałania zagrożeniom. Według Tomasa Alexy, starszego analityka w Ambrey Analytics, obie strony zaatakowały 317 statków handlowych i innych na Morzu Czarnym i Morzu Azowskim między majem a październikiem 2026 roku, co stanowi ponad czterokrotny wzrost w porównaniu z 74 statkami zaatakowanymi w poprzednim półroczu. W trzecim kwartale Ukraina przeprowadziła 137 ataków na statki, w porównaniu z 92 atakami rosyjskimi, podczas gdy w październiku Rosja zaatakowała 38 statków, w porównaniu z 5 atakami ukraińskimi. Rosja wyeksportowała we wrześniu przez Morze Czarne i Morze Azowskie zaledwie 0,3 mln ton zboża, w porównaniu z 4,74 mln ton w tym samym miesiącu ubiegłego roku, jak wynika z danych eksportowych Rosji, do których dotarła agencja Reuters. Pod koniec lipca Ukraina zawiesiła działalność w swoich portach nad Morzem Czarnym z powodu rosyjskich ataków, doszło do przekierowania wolumenów do portów rzecznych na Dunaju, a następnie przez rumuński Kanał Sulina i na południe przez rumuński odcinek Morza Czarnego. Nawet przy tej alternatywnej trasie, ukraiński eksport zboża z portów spadł we wrześniu do 0,81 miliona ton metrycznych w porównaniu z 2,1 miliona we wrześniu ubiegłego roku, jak wynika z danych rządowych. Dalsze zmniejszanie tych wolumenów pozostaje głównym celem Rosji, a testowanie NATO jest celem drugorzędnym, powiedział Andrij Ryżenko, analityk marynarki wojennej i były wysoki rangą oficer marynarki wojennej Ukrainy.
- Obecnie istnieje możliwość wspierania moich działań poprzez opcję „wsparcia kanału” na YouTube lub możesz „postawić mi kawę” poprzez tą stronę. Wsparcie umożliwia oglądanie niektórych materiałów przed premierą oraz programów skierowanych tylko i wyłącznie dla wspierających.
- Chcesz uzyskać konto fundowane w firmie proptradingowej Fintokei o wartości nawet $400 000? Skorzystaj z linku i odbierz 10% zniżki na wyzwanie!
Raporty
- Zapowiada się niezwykle intensywny tydzień raportów na różnych rynkach, a konkretnie to:
- 10 listopada: raporty USDA Crop Production oraz World Markets and Trade, a także EIA: Short-Term Energy Outlook.
- 11 listopada raport OPEC Monthly Oil Market Report oraz FranceAgriMer Monthly Grain Market Report & Balance Sheets.
- 12 listopada poznamy raport CONAB Monthly Crop Survey oraz FAO Food Outlook.
- 13 listopada poznamy raport IEA Oil Market Report.
Kawa
- „Presja fizyczna jest realna i właśnie tak odbiera to obecnie rynek. Kurs brazylijskiego reala (BRL) na poziomie 5,50 sprzyja korzystnym różnicom cenowym (dyferencjałom), co zachęca eksporterów do sprzedaży, a podmioty handlowe do zakupów” – stwierdził Thomas Raad, handlowiec zajmujący się kawą w firmie Vidya Global.
- „Na rynku o nadpodaży, gdzie brazylijscy rolnicy zmagają się z rekordowymi zbiorami 26/27, nie powinno dziwić, że wahania kursów walut otwierają możliwości sprzedaży, które przekładają się na rynek kontraktów terminowych” – powiedział Ilya Byzov, analityk ilościowy w Sucafina. Brazylijska waluta, real, osiągnęła 3 listopada drugą najsłabszą wartość w stosunku do dolara od czasu ogłoszenia wyników wyborów 25 października. Dealerzy stwierdzili jednak, że rynek może znaleźć wsparcie w niskich zapasach giełdowych.
- Wietnam wyeksportował 1,569 miliona ton kawy w ciągu pierwszych 10 miesięcy 2026 roku (+18,8% r/r).
- „Dane z Brazylii dotyczące eksportu w październiku wskazują na możliwość osiągnięcia rekordowych wyników zarówno w przypadku arabiki, jak i robusty” – zauważyła firma handlowa Sucafina. Wielkość dostaw prawdopodobnie przewyższa popyt, w związku z czym część towaru może trafić do magazynów giełdy ICE, gdzie zapasy pozostają na krytycznie niskim poziomie.
- Według prognoz Rabobanku, brazylijski eksport kawy w sezonie 2026/27 wyniesie 42–45 mln worków, w porównaniu z 38,5 mln worków w sezonie 2025/26.
- Łączna produkcja kawy w regionie Ameryki Środkowej i Meksyku w sezonie 2026/27, który rozpoczął się w październiku, spadnie według prognoz do poziomu poniżej 18 milionów worków po 60 kg (-9,3% s/s). Sucafina przedstawiła te prognozy po wyjątkowo udanych zbiorach w sezonie 2025/26, które osiągnęły poziom 19,68 miliona worków kawy gatunków arabica i robusta. Potencjał produkcyjny regionu ograniczają anomalie pogodowe z pierwszej połowy 2026 roku oraz fakt, że dla kawy arabica bieżący rok przypada na słabszą fazę w dwuletnim cyklu produkcyjnym. Największe spadki odnotują Honduras i Meksyk, a tuż za nimi znajdzie się Gwatemala. Brak opadów oraz wyższe temperatury dotknęły kluczowe obszary upraw, negatywnie wpływając na rozwój owoców i zwiększając skalę uszkodzeń powodowanych przez szkodniki drążące owoce. W Hondurasie, na terenach położonych na najniższych wysokościach, potwierdzono problemy z prawidłowym wykształceniem ziaren; przekłada się to na wyższy wskaźnik strat podczas procesu obróbki mokrej (zwiększona ilość surowca potrzebna do uzyskania określonej ilości ziarna gotowego do dalszej obróbki). W Gwatemali skala uszkodzeń jest mniejsza niż w Hondurasie, ale wciąż większa niż w poprzednim cyklu produkcyjnym. „Kluczowe znaczenie w ostatnim kwartale roku będzie miało zwalczanie szkodników i chorób” – stwierdził Oscar Fernando Hurtado Ramirez, globalny dyrektor ds. badań nad produkcją w firmie Sucafina.
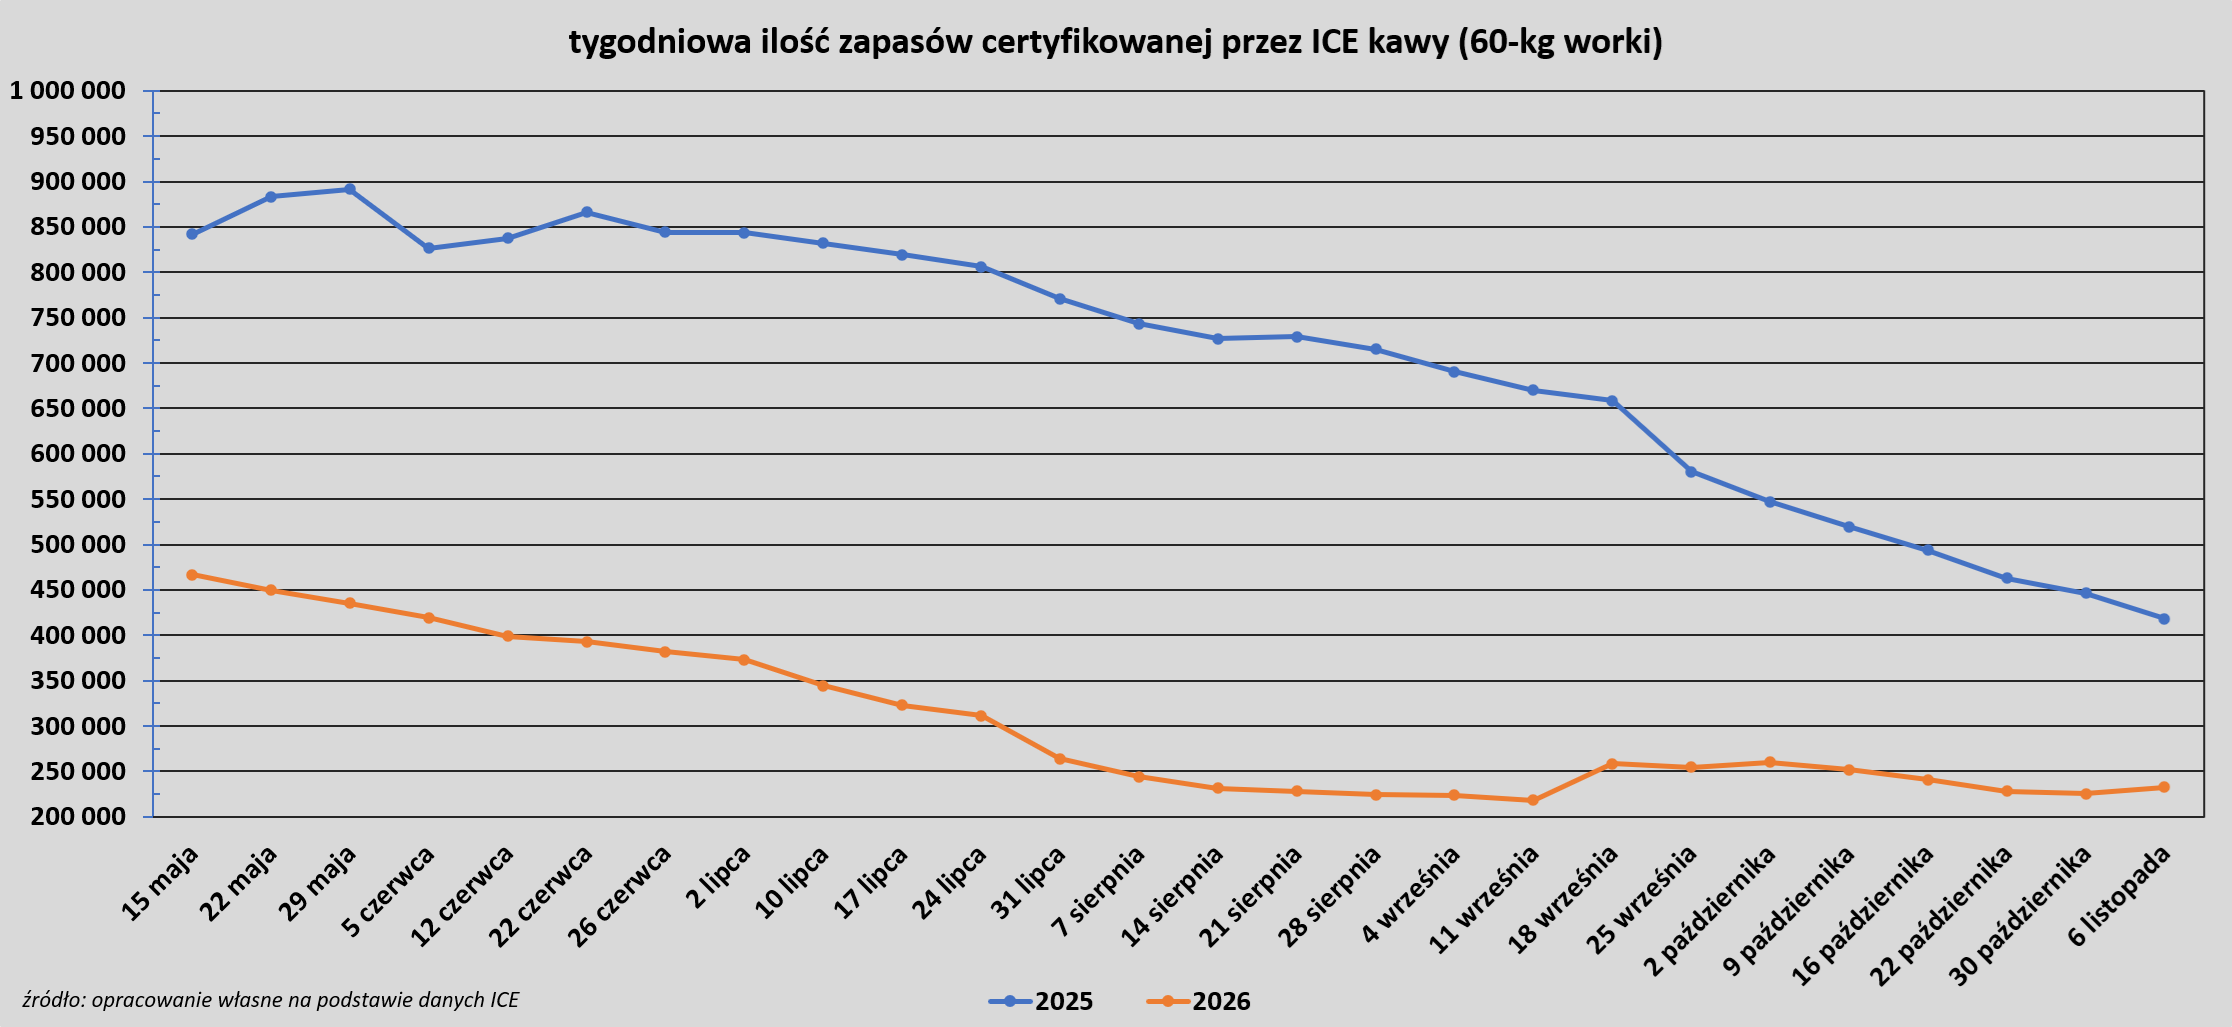
- Zapasy kawy w magazynach ICE wzrosły (+7,39k t/t), w poprzednim sezonie zmiana wynosiła -28,27k t/t. Zapasy są o -44,42% r/r niższe. Na ocenę jakości oczekuje 62,849 tysiąca worków (+15,37k t/t).
Cukier
- Rynek cukru kontynuuje trend spadkowy, początkowo wywołany wynikiem wyborów w Brazylii, co doprowadziło do gwałtownego spadku wartości brazylijskiej waluty, reala, i wzrostu sprzedaży hedgingowej brazylijskich zakładów przetwórczych. „Duży spadek na otwarciu – 13 000 lotów, głównie w sprzedaży spekulacyjnej, trafiło na rynek i doprowadziło do 18,60 w ciągu 12 minut” – powiedział analityk rynku cukru Michael McDougall, dodając, że wraz ze spadkiem ceny na rynku uruchomiono kolejne zlecenia stop-loss.
- Wysokie tempo produkcji cukru w Indiach w październiku również przyczyniło się do niedawnego spadku cen.
- Rabobank szacuje, że w sezonie 2027/28 produkcja cukru w brazylijskim regionie centralno-południowym ma osiągnąć 42,6 mln ton metrycznych (+13,9% s/s). ilość trzciny cukrowej poddanej przerobowi w tym najważniejszym na świecie regionie produkcyjnym wyniesie 655 mln ton (+3,97% s/s). Rabobank szacuje, że w 2027 roku ceny cukru surowego wyniosą od 0,17 do 0,19 dolara za funt (wzrost z 0,16 dolara za funt w 2026 roku). Prognoza ta wiąże się z przewidywanym deficytem na globalnym rynku cukru, który w sezonie 2026/27 (październik–wrzesień) ma wynieść 2 mln ton.
- Dążenia Indii, drugiego co do wielkości producenta cukru na świecie, do zastąpienia importowanej ropy naftowej biopaliwami krajowej produkcji napotkały przeszkody. Najsłabsze od ponad dekady monsuny negatywnie wpłynęły na uprawy kukurydzy i trzciny cukrowej, zmuszając władze w New Delhi do przedłożenia bezpieczeństwa żywnościowego nad produkcję etanolu.
Kakao
- Na notowania kakao negatywnie wpływa słaby wzrost popytu na czekoladę – co znajduje odzwierciedlenie w rozczarowujących wynikach finansowych producentów wyrobów czekoladowych – a także nieprzerwany wzrost zapasów giełdowych, które osiągnęły najwyższy poziom od dwóch i pół roku. Choć w bieżącym sezonie spodziewane są mniejsze zbiory u głównych producentów: na Wybrzeżu Kości Słoniowej, w Ghanie i Ekwadorze, ze względu na zjawisko pogodowe El Niño, niektórzy uczestnicy rynku zaczynają kwestionować skalę tych strat. Firma brokerska ADMIS zauważyła, że w tym tygodniu w niektórych częściach Afryki Zachodniej prognozowane są opady deszczu, które powinny tymczasowo zwiększyć wilgotność gleby.
- Według szacunków eksporterów, w tygodniu kończącym się 8 listopada do portów na Wybrzeżu Kości Słoniowej dotarło 55 tys. ton kakao (-48,6% r/r).
- Dealerzy zauważyli potencjał ożywienia produkcji kakao w Ghanie w dalszej części sezonu, ale nadal istnieją obawy dotyczące słabego popytu. Joseph Agbeko, plantator kakao, który zebrał zaledwie pięć worków od początku sezonu, w porównaniu z 31 workami, czyli dwiema tonami, w zeszłym roku, powiedział, że produkcja prawdopodobnie gwałtownie spadnie w tym sezonie. Niektórzy rolnicy narzekali na bardziej obfite niż zwykle opady deszczu, które uniemożliwiły rozwój strąków w fazie kwitnienia drzew kakaowych. Inni twierdzili, że strąki nie rozwinęły się z powodu zbyt małej ilości deszczu i długiego, gorącego i suchego okresu. Ghana Cooperative Cocoa Farmers and Marketing Association, organizacja zrzeszająca spółdzielnie rolnicze, stwierdziła, że jest za wcześnie, aby przewidywać, czy zbiory rzeczywiście poprawią się do marca. Administrator Moses Djan Asiedu powiedział, że wizyty na farmach w czterech regionach uprawy kakao pokazały zróżnicowany obraz: ulewne deszcze w niektórych obszarach spowodowały opadanie kwiatów, uniemożliwiając rozwój strąków, a brak deszczu w innych doprowadził do więdnięcia i zamierania kwiatów. „Jeśli deszcze przyjdą w odpowiednich ilościach, owocowanie rozpocznie się ponownie. Jeśli harmattan nie pojawi się zbyt silny w styczniu, możemy spodziewać się lepszych zbiorów od marca. Ale to nie jest przewidywalne” – powiedział Asiedu. Sezonowy wiatr harmattan wieje znad Sahary między grudniem a marcem, zazwyczaj przynosząc suszę i ziarna piasku uszkadzające kwiaty i liście. Wg Ghana Cooperative Cocoa Farmers and Marketing Association nawozy są dystrybuowane później niż zwykle i niektórzy rolnicy jeszcze ich nie otrzymali. Nawozy są zazwyczaj stosowane między marcem a majem, ale dotarły kilka miesięcy później w sierpniu. Niektórzy rolnicy wciąż czekają. Ghański regulator produkcji kakao COCOBOD poinformował w lipcu agencję Reuters, że spodziewany jest spadek produkcji o co najmniej 16% w tym sezonie, powołując się na takie czynniki, jak zjawisko El Niño i nadmierne opady deszczu w maju i czerwcu. Ghańska Agencja Meteorologiczna w oświadczeniu 1 listopada potwierdziła silne zjawisko El Niño, ostrzegając, że warunki te mogą narazić części kraju na przedłużające się okresy suszy, potencjalnie wpływając na produkcję rolną. Ghana wyprodukowała w zeszłym sezonie 771 000 ton metrycznych, w porównaniu z celem 650 000. COCOBOD nie ogłosił celu na ten sezon.
- Według prognoz rządowych i analityków, tegoroczne zjawisko El Niño może znacząco dotknąć ekwadorski sektor produkcji kakao. Przedstawiciele branży zapewniają jednak, że lata przygotowań pomogą ograniczyć negatywny wpływ pogody na jakość i wielkość zbiorów. Jak podaje rząd prezydenta Daniela Noboi, El Niño może narazić 3,1 miliona hektarów powierzchni kraju na średnie lub wysokie ryzyko wystąpienia intensywnych opadów deszczu i osuwisk. Rząd ostrzega, że 500 tysięcy hektarów upraw, głównie na terenach przybrzeżnych, gdzie koncentrują się plantacje kakao, jest zagrożonych poważnymi powodziami. Według stowarzyszenia eksporterów Anecacao, w 2025 roku Ekwador wyprodukował blisko 600 tysięcy ton metrycznych kakao. Choć stowarzyszenie nie podało szacunkowych danych dotyczących potencjalnych strat w przyszłym roku, analitycy spodziewają się spadku produkcji o około 10%. W ostatnich latach produkcja kakao w Ekwadorze dynamicznie rosła; przed nadejściem El Niño kraj ten miał szansę wyprzedzić Ghanę, dotychczasowego wicelidera światowej produkcji, i zająć drugie miejsce w rankingu. Dane Anecacao wskazują, że plony rolników wzrosły do 800–1000 kilogramów z hektara, podczas gdy w 2021 roku było to 400 kg/ha. Prognozy rządowe wskazują, że tegoroczne zjawisko (które już doprowadziło do powodzi na obszarach upraw kakao) wykazuje podobieństwa do El Niño z lat 1997–1998. Według danych ONZ, przytoczonych przez Anecacao, tamto zjawisko spowodowało wówczas spadek produkcji kakao w Ekwadorze o ponad 61%. Merlyn Casanova, dyrektor wykonawcza Anecacao, powiedziała jednak agencji Reuters, że plantatorzy kakao są „znacznie lepiej przygotowani niż w poprzednich latach”. Dodała, że dzięki odpowiedniemu zarządzaniu uprawami drzewa kakaowe są w lepszej kondycji, co pozwoli im lepiej przetrwać trudne warunki pogodowe. W odniesieniu do bieżącego globalnego roku gospodarczego dla kakao 2026/27, który trwa od października do września, firma brokerska StoneX obniżyła niedawno prognozę produkcji w Ekwadorze do poziomu 585 000 ton (-65 000 ton względem poprzedniej prognozy). W sierpniu bank centralny Ekwadoru ostrzegł, że w ostatnim kwartale 2026 roku eksport kakao może wykazać niewielki spadek w ujęciu rocznym, przy czym wyraźniejsze spadki mogą wystąpić począwszy od pierwszego kwartału 2027 roku. „Pozycja ekwadorskiego kakao nie jest dziełem przypadku. Każdy kryzys zmuszał nas do wyciągania wniosków i nauki” – powiedział agencji Reuters Fernando Crespo, prezes APROCAFA. Na wielu plantacjach na północ od prowincji Guayas rolnicy przyspieszyli zbiory w odpowiedzi na wczesne opady deszczu. Z kolei uprawa odmiany CCN51, charakteryzującej się wysoką wydajnością i odpornością na choroby, powinna pomóc Ekwadorowi w radzeniu sobie z trudnymi warunkami klimatycznymi. Według danych organizacji Anecacao, w okresie od stycznia do września Ekwador wyeksportował blisko 440 000 ton kakao (+12,4% r/r). Ivan Ontaneda, prezes Eco-Kakao – największego eksportera kakao w Ekwadorze – przyznał, że w sektorze panuje obawa, iż najsilniejsze skutki zjawiska El Niño mogą wystąpić w trakcie zbiorów przypadających na okres od października do stycznia. „Produkcja może odczuć pewne skutki, jednak prace nad genetyką roślin i materiałem siewnym prowadzone są już od ponad 50 lat. Zjawiska pogodowe tego nie zmienią” – powiedział Ontaneda.
- Spadki cen kakao ogranicza jednak informacja, że średnie zbiory w Wybrzeżu Kości Słoniowej (największym producencie na świecie) w sezonie 2026/27 mogą zmniejszyć się niemal o połowę, co jest skutkiem słabych i nieregularnych opadów deszczu w październiku, powiązanych ze zjawiskiem El Niño. Trzech analityków zajmujących się szacowaniem zbiorów oraz pięciu eksporterów, w okresie od kwietnia do września (tzw. średnie zbiory) największy na świecie producent kakao zbierze prawdopodobnie od 300 000 do 350 000 ton surowca. To wynik znacznie niższy niż w poprzednim sezonie, kiedy zebrano około 600 000 ton. Obecnie prognozuje się, że łączna produkcja w sezonie 2026/27 wyniesie od 1,5 do 1,6 miliona ton. Jest to mniej niż przewidywane we wrześniu 1,7 miliona ton i o 25–30% mniej w porównaniu z 2,15 miliona ton, które w poprzednim sezonie trafiły do portów. Trwające obecnie zjawisko El Niño jest – według niektórych wskaźników – jednym z najsilniejszych w historii. Zazwyczaj wiąże się ono ze słabymi opadami deszczu w pasie upraw kakao w Afryce Zachodniej w okresie od września do listopada, po których następują silne, suche wiatry znane jako Harmattan. „W drugiej połowie października spadło trochę deszczu, ale opady były nieregularne. Nie zmieni to sytuacji w odniesieniu do głównych zbiorów i ponownie wzbudziło obawy, że średnie zbiory będą bardzo przeciętne” – stwierdził jeden z analityków szacujących zbiory. Jeszcze miesiąc temu przedstawiciele branży liczyli na to, że październikowe deszcze przyniosą ulgę drzewom osłabionym przez długotrwałą suszę. Teraz jednak oceniają, że opady przyszły zbyt późno i były zbyt nierównomierne, by przynieść istotną poprawę. Większość ekspertów uważa, że kwiaty i młode strąki, które pojawiły się po deszczach, prawdopodobnie nie przetrwają wiatrów harmattan (spodziewanych w grudniu i styczniu) ani pory suchej, która potrwa od stycznia do marca. Według Yvesa Brahimy Kone, dyrektora Rady ds. Kawy i Kakao (Coffee and Cocoa Council), przewiduje się, że główne zbiory, prowadzone od września do lutego, wyniosą łącznie około 1,2 miliona ton, w porównaniu z 1,5 miliona ton w roku ubiegłym. Jeszcze miesiąc temu niektórzy analitycy szacowali wielkość zbiorów nawet na 1,3 miliona ton.
- Firma handlowa GSX Commodities wskazuje, że choć w długim terminie pozostaje optymistycznie nastawiona do rynku kakao, to w krótkim terminie jej stanowisko jest neutralne lub wręcz pesymistyczne, co wynika z utrzymującego się wzrostu zapasów surowca.
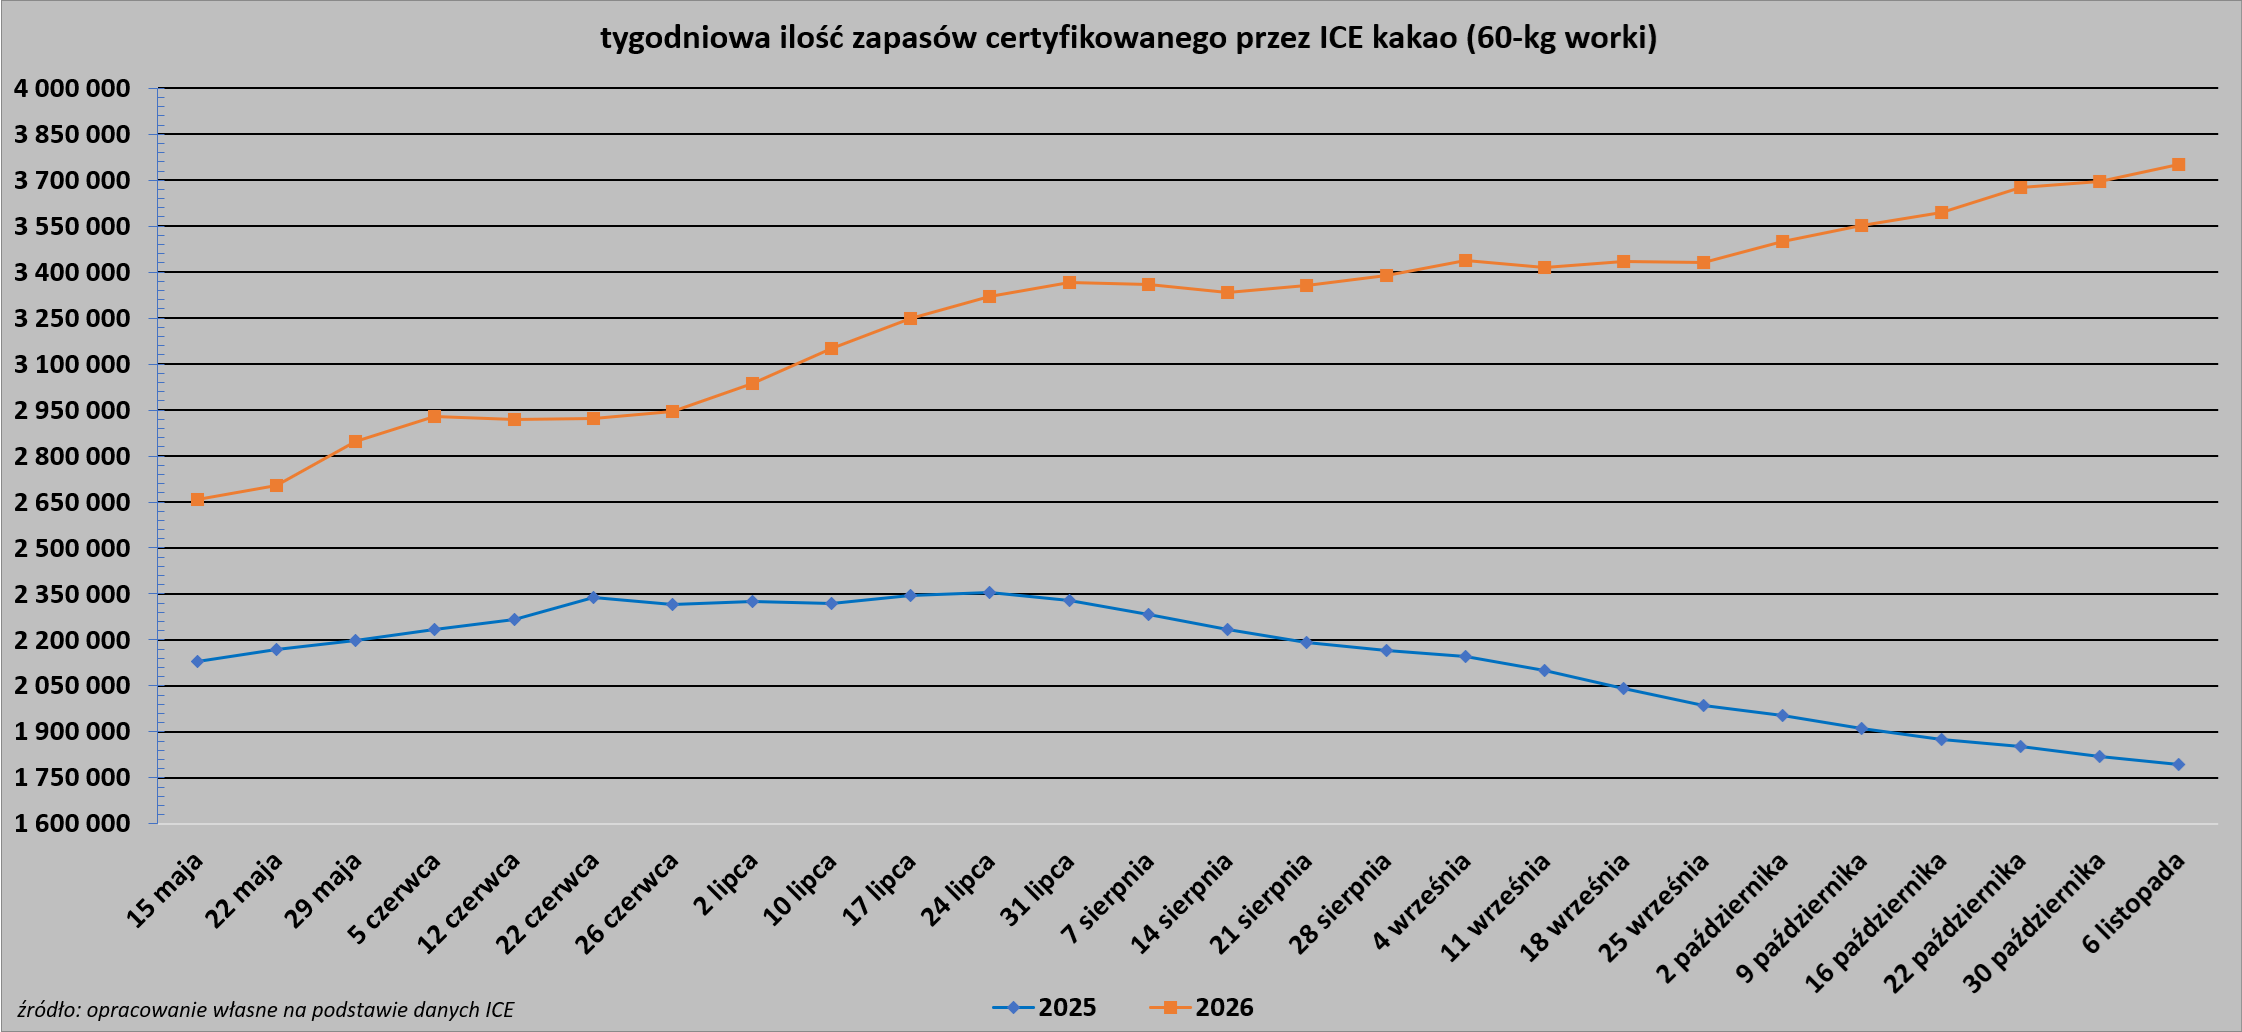
- Zapasy kakao w magazynach ICE wzrosły 6. tydzień z rzędu (+57,47k t/t), w poprzednim sezonie zmiana wynosiła -26,11k t/t. Zapasy są o +109% r/r wyższe.
Sok pomarańczowy
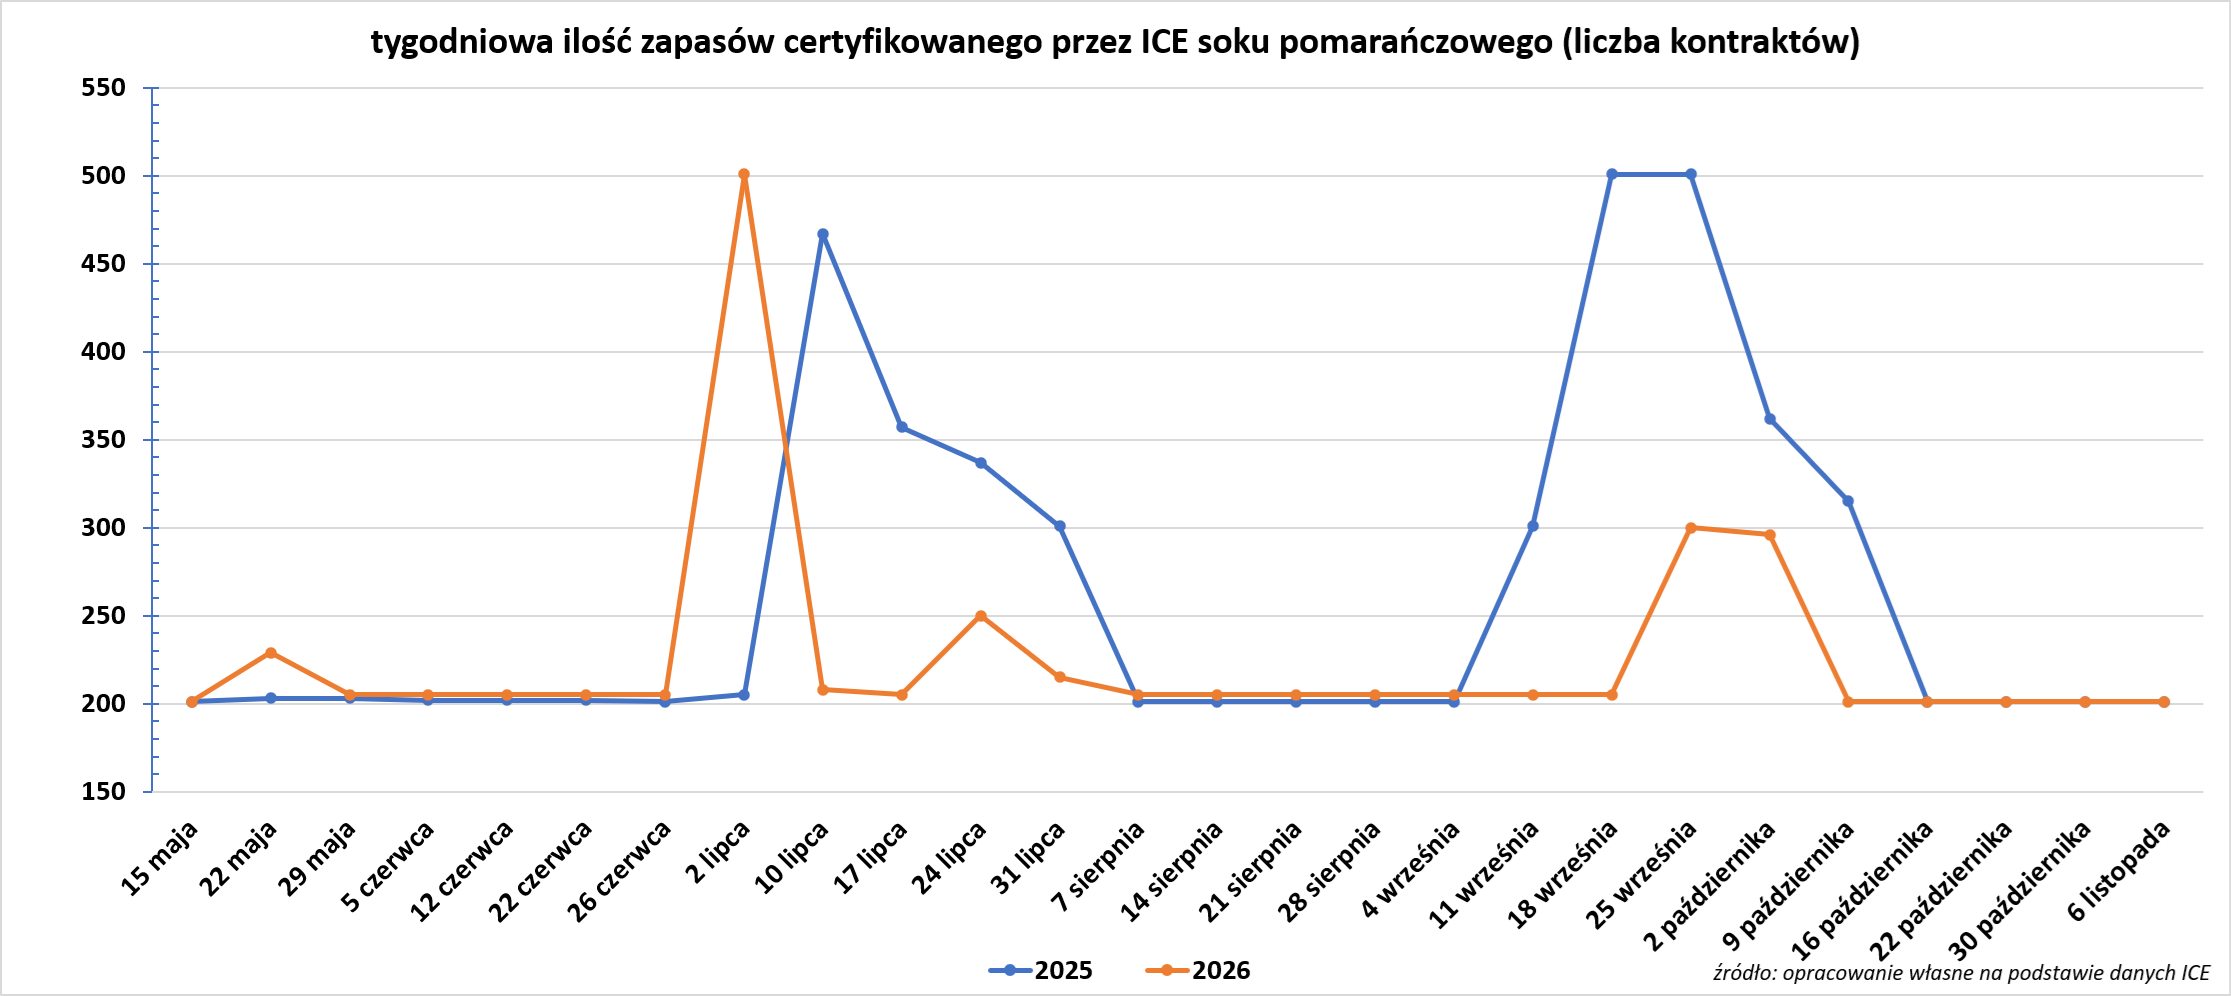
- Zapasy soku pomarańczowego w magazynach ICE:
Ogólne rolne
- Jak wynika z prognoz opublikowanych przez USDA amerykańscy rolnicy prawdopodobnie ograniczą areał upraw kukurydzy, zwiększając jednocześnie powierzchnię zasiewów soi i pszenicy w nadchodzącym sezonie 2027/28. Według prognoz USDA, w roku uprawnym 2027/28 rolnicy obsieją kukurydzą 95,5 mln akrów, co stanowi spadek w porównaniu z 96,8 mln akrów w sezonie 2026/27. W przypadku soi przewiduje się wzrost powierzchni upraw z 86,9 mln do 87,5 mln akrów. Departament Rolnictwa USA prognozuje, że łączny areał upraw pszenicy w sezonie 2027/28 wyniesie 44,0 mln akrów, wobec 42,5 mln akrów obsianych w sezonie 2026/27.
- Indeks cen żywności FAO poinformował, że światowe ceny żywności nieznacznie spadły w październiku do 133,9 punktu (-1,25% m/m; +5,9% r/r; -16,4% od rekordu w marcu 2022). Indeks cen zbóż FAO spadł o 4,5% w porównaniu z wrześniem i był o 12,6% niższy niż rok wcześniej, co wynikało ze spadku notowań pszenicy oraz kukurydzy. Ceny pszenicy obniżyły się pod wpływem słabego popytu importowego oraz lepszych perspektyw produkcyjnych, zwłaszcza w Argentynie. „Oczekiwania dotyczące złagodzenia ograniczeń w eksporcie przez Morze Czarne zwiększyły presję spadkową na ceny, choć utrzymujące się zakłócenia w logistyce w tym regionie ograniczyły skalę spadków” – podała FAO w komunikacie. Ceny kukurydzy również spadły – po osiągnięciu we wrześniu najwyższego poziomu od trzech lat – pod wpływem zbiorów w USA, prognoz dużej podaży w Ameryce Południowej oraz nadziei na zmniejszenie napięć w regionie Morza Czarnego. Ceny olejów roślinnych wzrosły nieznacznie, o 0,3%, ponieważ wyższe ceny oleju sojowego i słonecznikowego z nawiązką zrekompensowały spadek cen oleju rzepakowego. Ceny cukru wzrosły o 6,6% – był to czwarty kolejny miesiąc wzrostów – osiągając najwyższy poziom od grudnia 2024 roku. Przyczyniły się do tego opady deszczu, które zakłóciły zbiory w Brazylii. Obecnie ceny te są o 28,8% wyższe niż przed rokiem. Indeks cen produktów mlecznych spadł o 1,1%; niższe ceny masła i sera – wynikające z dużej podaży oraz słabego popytu – przeważyły nad wzrostami cen mleka w proszku. Indeks cen mięsa obniżył się o 1,2% (pozostając jednak nieznacznie powyżej poziomu sprzed roku), co było efektem spadku cen wieprzowiny, a także mięsa owczego i wołowego.
- W okresie poprzedzającym negocjacje rozmowy pokojowe w Abu Zabi między Rosją a Ukrainą stawki ubezpieczeń na Morzu Czarnym osiągają nawet 20% wartości statku. W „wojnie tankowców“ lat 80. sięgały 7,5%.
Pszenica
- „Według szacunków rynkowych, w październiku Rosja wyeksportowała nieco ponad 3 miliony ton pszenicy – być może nawet 3,1–3,2 miliona ton. Choć stanowi to zaledwie połowę typowego wolumenu dla tego regionu, dla importerów jest to wciąż znacząca ilość. Mówi się, że w listopadzie – w zależności od warunków pogodowych – wolumen ten może wzrosnąć do blisko 3,5 miliona ton” – zauważył niemiecki handlowiec. Według szacunków handlowców, głównym odbiorcą rosyjskiej pszenicy w październiku był Egipt, do którego trafiło około 440 tys. ton.
- Ukraiński państwowy operator kolejowy, Ukrzaliznycia, poinformował, że w październiku wolumen eksportu zboża transportowanego koleją wzrósł o 26% w ujęciu miesięcznym, osiągając 1,08 miliona ton. W tej liczbie znalazło się 215 010 ton skierowanych do portów naddunajskich oraz 854 330 ton przetransportowanych przez zachodnie przejścia graniczne. Według handlowców, większy wolumen eksportu zwiększa pewność nabywców.
- „Rynek (zbóż w Europie) zachowuje się tak, jakby wojna została rozstrzygnięta” – powiedział trader kontraktów terminowych. Kijów i Moskwa potwierdziły, że wezmą udział w trójstronnych rozmowach pokojowych ze Stanami Zjednoczonymi w Abu Zabi w dniach 10-11 listopada, co potwierdza spotkanie zapowiedziane przez wysłannika USA Steve’a Witkoffa.
- Dennis Voznesenski, analityk Commonwealth Bank, wskazał, że utrzymujący się wysoki poziom eksportu z Rosji i Ukrainy, nadzieje na zawarcie porozumienia dotyczącego Morza Czarnego oraz wydanie przez Rosję zezwoleń na wypłynięcie statków z Morza Azowskiego wywierają presję spadkową na ceny pszenicy. Dodał jednak, że bez konkretnych ustaleń w sprawie ponownego otwarcia portów czarnomorskich dalsze znaczące spadki cen są mało prawdopodobne. „Obecnie ceny utknęły w martwym punkcie” – stwierdził Voznesenski.
- Spadające ceny na giełdzie Euronext, wraz z niedawnym osłabieniem euro, przyczyniły się do wzrostu francuskiego eksportu, ponieważ importerzy uzupełniają część wolumenów typowo dostarczanych przez Rosję i Ukrainę. Dwa statki mają w najbliższych dniach załadować we Francji ponad 60 000 ton pszenicy każdy dla Arabii Saudyjskiej, jak wynika z danych LSEG z wtorku, co uzupełnia duży program eksportowy, który obecnie obejmuje również załadunki do Egiptu i Libii.
- W Rosji firma IKAR obniżyła prognozę eksportu pszenicy w sezonie 2026/27 do 39,5 mln ton (-2,5 mln ton względem poprzedniej prognozy). Sovecon wskazuje z kolei, że eksport w październiku wyniósł 2,9 mln ton (-43,1% r/r). W pierwszych 4 miesiącach sezonu 2026/27 (lipiec – październik) eksport wyniósł 9,3 mln ton (-42% s/s).
- Susza w 2026 roku obniżyła podaż nasion we Francji, co może zaowocować innymi odmianami zbóż niż chcieliby otrzymać rolnicy. Zmiana odmian może obniżyć plony o kilka punktów procentowych i wpłynąć na jakość ziarna, jeśli proces dojrzewania upraw przypadnie na mniej korzystny termin. UFS przewiduje również, że rolnicy będą częściej korzystać z własnego materiału siewnego pszenicy, dążąc do ograniczenia kosztów. Według Fourniera, udział certyfikowanych nasion w uprawach pszenicy we Francji może spaść do około 30% z wcześniejszych 40%.
- Litwa wprowadzi wymóg przetrzymywania rosyjskiego i białoruskiego zboża transportowanego przez port w Kłajpedzie do czasu zakończenia badań weryfikujących jego pochodzenie. Proces ten może opóźnić eksport nawet o kilka miesięcy. We wrześniu państwo bałtyckie rozpoczęło badania ładunków zboża z Rosji i Białorusi, wskazując na podejrzenie, że część z nich może pochodzić z terytoriów Ukrainy okupowanych przez Moskwę. Identyfikacja ma objąć pszenicę, jęczmień, nasiona słonecznika oraz kukurydzę. „Badania mogą potrwać dwa miesiące lub dłużej. Jeśli okaże się, że deklarowane pochodzenie jest fałszywe, ładunek będzie musiał zostać zwrócony lub zniszczony” – stwierdził przedstawiciel litewskiego ministerstwa rolnictwa. Ponieważ na Litwie nie ma laboratorium zdolnego do przeprowadzenia wymaganych analiz, wykonanie ich za granicą wymaga czasu. Eksporterzy będą musieli pokryć wszelkie koszty związane ze składowaniem, badaniami, zwrotem lub utylizacją zboża. Choć sankcje Unii Europejskiej zakazują importu rosyjskiego zboża, jego tranzyt przez terytorium wspólnoty pozostaje dozwolony. Państwa bałtyckie dążą do wstrzymania tranzytu rosyjskiego i białoruskiego zboża przez swoje porty. Działania te podjęto po tym, jak Moskwa zaczęła częściej korzystać z bałtyckich szlaków eksportowych w następstwie ukraińskich ataków na jednostki pływające oraz infrastrukturę w portach nad Morzem Czarnym. W zeszłym miesiącu Estonia, Łotwa i Litwa zaproponowały wprowadzenie unijnego zakazu, przy czym Estonia już wcześniej wdrożyła własne ograniczenia. Jak zauważa Matt Ammermann, menedżer ds. ryzyka towarowego w firmie StoneX, rosyjski eksport pszenicy utrzymuje się obecnie na poziomie około połowy standardowej wielkości, mimo prób znalezienia alternatywnych tras wywozu.
- IKAR poinformował, że do 6 listopada ceny eksportowe pszenicy o zawartości białka 12,5%, wysyłanej z rosyjskich portów Wysock i Ust-Ługa, wynosiły $251 za tonę (FOB), co oznacza spadek o $9/t w ciągu tygodnia. Według szacunków SovEcon, cena pszenicy tej klasy, wysyłanej drogą morską przez Bałtyk, wynosi 257 USD za tonę, spadek wyniósł $4/t w ciągu tygodnia.
- Firma IKAR obniżyła prognozę potencjału eksportowego rosyjskiej pszenicy w bieżącym sezonie handlowym 2026/27 do 39,5 mln ton (poprzednio szacowano go na 42 mln ton). Według szacunków IKAR, w październiku eksport pszenicy wyniósł 3,1 mln ton, a w listopadzie ma przekroczyć 3 mln ton. Firma SovEcon utrzymała swój szacunek dotyczący eksportu pszenicy z Rosji w październiku na poziomie 2,9 mln ton.
- Dane Komisji Europejskiej wskazały, że eksport pszenicy zwyczajnej z Unii Europejskiej w sezonie 2026/27, który rozpoczął się w lipcu, osiągnął do 1 listopada poziom 9,69 mln ton (+5,2% t/t; +3% s/s). Rumunia była w bieżącym sezonie największym eksporterem pszenicy zwyczajnej w UE z wynikiem 4,07 mln ton. Kolejne miejsca zajęły: Litwa (1,51 mln ton), Polska (1,15 mln ton), Łotwa (0,97 mln ton) oraz Bułgaria (0,78 mln ton).
Kukurydza
-
- Według ankiety przeprowadzonej przez agencję Reuters, analitycy spodziewają się, że USDA w swoich comiesięcznych raportach obniży prognozę produkcji kukurydzy do 15,962 mld buszli z październikowego szacunku na poziomie 16,034 mld buszli. Mimo to, byłby to drugi co do wielkości zbiór w historii, zaraz po rekordowym wyniku z ubiegłego roku.
- „Istnieje pewna niepewność co do zbiorów w Brazylii – w roku, w którym występuje El Niño, wszystko może się zdarzyć. Trzeba też pamiętać, że Chiny muszą jeszcze kupić, powiedzmy, 5 milionów ton soi przed końcem roku” – powiedział Don Roose, prezes firmy US Commodities. W tym roku chińskie zakupy amerykańskiej soi zbliżają się do poziomu 20 milionów ton, co przybliża je do wyznaczonego przez Biały Dom rocznego celu zakupowego wynoszącego 25 milionów ton.
- AgRural informuje, że siewy pierwszej kukurydzy w Brazylii na dzień 5 listopada osiągnęły 71% planowanego areału, co oznacza +8 pp t/t, ale -1 pp r/r.
- StoneX podniósł perspektywy amerykańskiej kukurydzy, wydajność oszacowana została na 183,1 buszla/akr (+1,0 bu/akr względem wcześniejszej prognozy) co przełoży się na 16,203 mld buszli (+0,088 bu względem wcześniejszej prognozy).
- Brak popytu na kukurydzę z USA, eksport o 1 września do 31 października z USA wyniósł 10,7 mln ton (-13% r/r).
- Komisja Europejska informuje, że import kukurydzy od 1 lipca do 1 listopada wyniósł 7,41 mln ton (+34% s/s).
Soja
- Zapasy oleju sojowego w Chinach na koniec października wyniosły 1,5 mln ton (+4,3% r/r), to najwyższy poziom zapasów od 2024 roku. Zakłady przetwórcze przerabiają duże ilości soi, podczas gdy konsumpcja krajowa pozostaje w tyle, co prowadzi do narastania zapasów oleju i śruty sojowej. W pierwszych dziewięciu miesiącach 2026 roku chińscy eksporterzy zwiększyli wywóz oleju sojowego ponad trzykrotnie, do blisko 800 tys. ton.
- Przedstawiciele USDA w Chinach uważają, że Państwo Środka zaimportuje 110 mln ton soi w sezonie 2026/27, podczas gdy prognozy z raportów World Markets & Trade wskazywały 115 mln ton soi. Na rok gospodarczy 2026/27 Chiny zobowiązały się do zakupu co najmniej 25 mln ton amerykańskiej soi. Według danych FAS przy USDA, na dzień 22 października 2026 r. Chiny zakontraktowały 15,1 mln ton z dostawą w roku gospodarczym 2026/27. Z tej ilości do Chin wyeksportowano dotychczas 5,9 mln ton. Jednocześnie w dokumencie wskazano, że „rosnący w Chinach przerób soi na śrutę oraz słabnący popyt na olej sojowy doprowadzą do rekordowego poziomu eksportu oleju sojowego z Chin, który w roku gospodarczym 2026/27 wyniesie 1,35 mln ton.” (+25% s/s).
- Według ankiety przeprowadzonej przez agencję Reuters, analitycy spodziewają się, że USDA w swoich comiesięcznych raportach podniesie prognozę produkcji soi w USA do 4,597 mld buszli z październikowego poziomu 4,562 mld buszli, co oznaczałoby rekordowe zbiory.
- AgRural poinformował, że do 5 listopada brazylijscy rolnicy obsiali soją 64% planowanego areału na sezon 2026/27. Wynik ten oznacza wzrost z 53% tydzień wcześniej i przewyższa poziom 61% odnotowany w analogicznym okresie ubiegłego roku. W komunikacie AgRural zaznaczono, że proces siewu przebiega przy znacznie mniejszych trudnościach, niż można by oczekiwać w roku występowania zjawiska El Niño, a uprawy jak dotąd nie napotkały żadnych poważnych problemów. Mimo to niektórzy rolnicy pozostają zaniepokojeni, ponieważ opady w regionie Cerrado są nierównomierne, podczas gdy w południowej części Brazylii występują opady nadmierne. AgRural wskazuje na obawy w stanie Mato Grosso, głównym regionie produkcji zbóż, gdzie w końcowej fazie siewów odczuwalny jest niedobór wilgoci.
- StoneX podniósł perspektywy amerykańskiej soi, wydajność oszacowana została na 55,0 buszla/akr (+0,9 bu/akr względem wcześniejszej prognozy) co przełoży się na 4,725 mld buszli (+0,077 bu względem wcześniejszej prognozy).
- Rabobank szacje, że w sezonie 2026/27 zbiory i eksport soi w Brazylii prawdopodobnie spadną. Prognozuje się, że produkcja wyniesie 178 milionów ton metrycznych (-2,2% s/s). Areał upraw ma wynieść 49 mln hektarów. Eksport soi z Brazylii w sezonie 2026/27 ma wynieść 113 milionów ton (-0,9% s/s). Przewiduje się, że w wyniku porozumienia między Pekinem a Waszyngtonem Chiny zwiększą zakupy soi z USA, przy czym łączny wolumen chińskiego importu tego surowca powinien pozostać na stabilnym poziomie. Marcela Marini, analityczka Rabobanku specjalizująca się w rynku zbóż i nasion oleistych, przekazała, że brazylijskie uprawy są w dobrej kondycji, a siewy przebiegają sprawnie. Według Marini, szybkie tempo siewów soi powinno sprzyjać drugiemu zbiorowi w Brazylii, zazwyczaj kukurydzy lub bawełny. Zjawisko El Niño wskazywane jest jako potencjalne ryzyko pogodowe w nadchodzącym sezonie, jednak wpływ będzie mocno zróżnicowany w poszczególnych regionach Brazylii.
- Import soi do Chin spadł w październiku do najniższego poziomu od 2023 roku, do 7,35 mln ton (-22,5% r/r; -38% m/m). „W październiku zapasy starych zbiorów w Ameryce Południowej były na wyczerpaniu, a dostawy hurtowe nowych zbiorów amerykańskiej soi jeszcze się nie rozpoczęły” – powiedziała Liu Jinlu, badaczka rolnictwa w Guoyan Futures z siedzibą w Pekinie. Chińscy prywatni przetwórcy soi zmagają się z kosztownym ograniczeniem podaży w czwartym kwartale, ponieważ zapasy w Brazylii, największym eksporterze, maleją, a cła utrzymują amerykańskie ładunki w dużej mierze poza zasięgiem. Analitycy przewidują, że pogłowie trzody chlewnej w Chinach zmniejszy się w czwartym kwartale 2026 r. lub pierwszym kwartale 2027 r., ponieważ Pekin zintensyfikował działania mające na celu stabilizację nadpodaży na rynku, co pogarsza perspektywy przyszłego popytu na paszę. Pogłowie loch hodowlanych w Chinach na koniec września wyniosło 36,02 miliona (-10,7% q/q).
Pozostałe rośliny oleiste
- Kanadyjskie Ministerstwo Rolnictwa i Rolno-Spożywcze (Agriculture and Agri-Food Canada) podniosło prognozę zapasów końcowych rzepaku na sezon 2026/27 do 1,98 mln ton (+33% s/s). Przekłada się to na wskaźnik zapasów do zużycia na poziomie bliskim 9%, co sygnalizuje bardziej komfortową sytuację podażową i potencjalnie silną konkurencję w eksporcie w 2027 roku.
- Unia Europejska szacuje zbiory rzepaku w sezonie 2026/27 na 19,3 mln ton. Oznacza to szacowany import na poziomie 6,4 mln ton.
- Według pięciu dealerów, w październiku import oleju palmowego do Indii osiągnął najwyższy poziom od ponad roku, a zakupy oleju sojowego ustanowiły rekordowy wynik. Niższe ceny skłoniły rafinerie do zwiększenia zakupów w celu uzupełnienia zapasów przed nadchodzącym okresem świątecznym.
- Jak wskazuje analityk techniczny agencji Reuters, Wang Tao, notowania oleju palmowego mogą ponownie przetestować poziom wsparcia na wysokości 4466 ringgitów za tonę. Istnieje duże prawdopodobieństwo przełamania tego poziomu, co mogłoby doprowadzić do spadku cen w przedział 4399–4440 ringgitów.
Pozostałe zboża
- Komisja Europejska wskazała, że eksport jęczmienia z UE wyniósł 2,51 mln ton w okresie od 1 lipca do 1 listopada (-40% s/s).
Ropa naftowa
- Donald Trump 8 listopada stwierdził, że jest bardzo mało prawdopodobne, aby wydał rozkaz przeprowadzenia nowych ataków na Iran, o ile rozmowy mające na celu zakończenie konfliktu będą postępować. Mimo to, obie strony poinformowały o incydentach z udziałem jednostek pływających w Cieśninie Ormuz lub w jej pobliżu. „Perspektywa pokoju najwyraźniej zachęciła sprzedających, nawet jeśli w rzeczywistości działania zbrojne wcale nie słabną” – napisali w swoim komentarzu analitycy TACenergy. Wysoki rangą irański urzędnik ds. bezpieczeństwa przekazał państwowym mediom, że Teheran nie zamierza prowadzić negocjacji, dopóki Waszyngton nie podejmie konkretnych kroków w celu spełnienia siedmiu warunków określonych w czerwcowym porozumieniu tymczasowym. Jak podały saudyjskie media państwowe, minister spraw zagranicznych Arabii Saudyjskiej oraz jego odpowiednik z Omanu podkreślili w rozmowie telefonicznej konieczność kontynuowania wysiłków dyplomatycznych, mających na celu zażegnanie kryzysu w regionie oraz zapewnienie bezpieczeństwa żeglugi i szlaków morskich. Na 9 listopada zaplanowane było spotkanie Trumpa z premierem Kataru, który pełni rolę mediatora. Przedstawiciele władz USA oraz państw Zatoki Perskiej wyrażają jednak sceptycyzm co do szans na zawarcie porozumienia w najbliższym czasie. Irak osiągnął porozumienie ze Stanami Zjednoczonymi, które umożliwi eksport irackiej ropy przez cieśninę Ormuz, z wykorzystaniem szlaku żeglugowego w pobliżu Omanu.
- W regionie Medyny w Arabii Saudyjskiej ugaszono pożar, który wybuchł po ataku na saudyjski rurociąg biegnący ze wschodu na zachód kraju. W zdarzeniu nikt nie ucierpiał, a funkcjonowanie rurociągu nie zostało zakłócone. Ruch Huti przyznał się do niedzielnego ataku na siedzibę saudyjskiego giganta naftowego, firmy Aramco, położoną w samym sercu dzielnicy finansowej Rijadu. Według saudyjskiego ministerstwa energii, odłamki powstałe w wyniku ataku wybiły okna na kilku piętrach budynku. „Kolejne incydenty z udziałem tankowców oraz atak na biura Saudi Aramco dowodzą, że kwestie bezpieczeństwa żeglugi i stabilności regionu pozostają nierozwiązane, nawet jeśli inwestorzy zakładają scenariusz o mniejszej skali zakłóceń” – oceniają analitycy firmy Gelber & Associates.
- 2 listopada przyniósł największe spadki nominalne na rynku ropy Brent od kwietnia 2026 (-$6,92 open-close) na bazie rozmów katarsko-irańskich. „Rynek ropy naftowej wciąż reaguje z ogromną wrażliwością na wszystkie doniesienia z Bliskiego Wschodu. Chociaż obawy przed nieuchronną eskalacją podniosły ceny w zeszłym tygodniu, na początku tego tygodnia gwałtownie spadły, ponieważ trwają rozmowy dyplomatyczne między USA a Iranem” – powiedział analityk UBS, Giovanni Staunovo. Jednak w nocy z 2 na 3 listopada (czasu PL) doszło do amerykańskiego ataku na irańską wyspę Keszm. „Raport dodał do ceny ropy naftowej pewien stopień premii za ryzyko. Właśnie wtedy, gdy rynki zaczęły wyceniać bardziej dyplomatyczną ścieżkę, to przypomnienie o trwającej aktywności militarnej zmieniło ton” – powiedział Tim Waterer, główny analityk rynku w KCM Trade. „Jeśli nie pojawią się konkretne dowody na dalsze zakłócenia w dostawach fizycznych lub krytycznej infrastrukturze energetycznej, same nowe nagłówki mogą mieć trudności z utrzymaniem kolejnego wzrostu” – powiedziała Priyanka Sachdeva, szefowa działu analiz rynkowych w Phillip Nova, stwierdzając, że znaczna premia za ryzyko geopolityczne jest już wpisana w ceny ropy.
- Eksport ropy naftowej z Zatoki Perskiej spadł w październiku w porównaniu z wrześniowymi poziomami, które były najwyższe od początku wojny z Iranem wg danych dwóch firm śledzących ruch statków, choć obie firmy zastrzegają, że dane te mogą zostać skorygowane w górę w miarę pojawiania się bardziej szczegółowych informacji na temat transportów. W obliczu nasilających się ataków na statki w Cieśninie Ormuz, które w październiku osiągnęły rekordowy poziom, tankowce również zintensyfikowały działania mające na celu uniknięcie wykrycia, co utrudnia śledzenie przepływów ropy naftowej w Zatoce Perskiej i zwiększa prawdopodobieństwo dalszych korekt wstępnych danych eksportowych. Według Vortexa, przepływy ropy naftowej, kondensatu i produktów rafinowanych, z wyłączeniem LPG, wyniosły średnio 17,1 mln baryłek dziennie w październiku. Oznacza to spadek z 18,9 mln baryłek dziennie we wrześniu, ale nadal stanowi około trzech czwartych poziomu sprzed wojny. „Dane z października pokazują, że eksport ropy naftowej drogą morską z Bliskiego Wschodu nieznacznie spadł w porównaniu z ostatnimi powojennymi maksimami z powodu zwiększonego ryzyka w Cieśninie Ormuz” – powiedział analityk Vortexa, George Morris. Dane innej firmy, Kpler, również wykazały spadek dostaw, w porównaniu do września przepływy ropy naftowej i kondensatu spadły o około 1 milion baryłek dziennie. Kpler również stwierdził, że prawdopodobna jest korekta w górę. Vortexa znacząco zrewidowała w górę dane za wrzesień w porównaniu z danymi udostępnionymi agencji Reuters na początku października, w miarę jak pojawiały się nowe informacje na temat tankowców, poinformowała firma. W październiku eksport ropy naftowej i kondensatu wyniósł średnio 14 milionów baryłek dziennie, czyli około 86% poziomu sprzed wojny, podczas gdy eksport produktów rafinowanych wyniósł średnio 3,1 miliona baryłek dziennie, czyli nieco ponad połowę normalnych wolumenów, poinformowała firma Vortexa. Dane Kplera dotyczące przepływów ropy naftowej i kondensatu przez Cieśninę Ormuz, Morze Czerwone i Zatokę Omańską wskazują na średni poziom około 16,1 mln baryłek dziennie w październiku, w porównaniu z 17,09 mln baryłek dziennie we wrześniu. Dane obu firm nie uwzględniają Iranu, który nie eksportuje z powodu blokady USA.
- Irański Korpus Strażników Rewolucji Islamskiej poinformował 5 listopada, że w wyniku odrębnych incydentów doszło do pożarów na dwóch tankowcach oraz holowniku; jednostki te próbowały przepłynąć przez Cieśninę Ormuz nieautoryzowanymi trasami.
- Według szacunków JPMorgan, we wrześniu na rynku wystąpiła nadpodaż na poziomie 1,1 mln baryłek dziennie, a w październiku wzrosła ona do 1,4 mln baryłek dziennie, co niemal odpowiada ubiegłorocznej średniej wynoszącej 1,3 mln baryłek dziennie. Mukesh Sahdev, dyrektor generalny firmy doradczej XAnalysts, zauważył, że komercyjne zapasy ropy w głównych krajach konsumenckich znajdują się obecnie na najniższym poziomie od 15 lat. Dodał również, że po wyborach w USA Iran może wykazać się jeszcze większą determinacją w swoich działaniach.
- Saudyjski państwowy gigant naftowy Aramco pracuje nad rozbudową rurociągu naftowego omijającego Cieśninę Ormuz. W październiku saudyjski minister energii, książę Abdulaziz bin Salman, powiedział, że królestwo dąży do zwiększenia swoich możliwości eksportu ropy naftowej rurociągami do 10 milionów baryłek dziennie poprzez przekształcenie krajowego gazociągu i inwestycje w istniejącą sieć Wschód-Zachód. „Jeśli chodzi o rozbudowę naszego rurociągu Wschód-Zachód i dodatkowych sieci, które budujemy, prace te już się rozpoczęły” – powiedział Nasser analitykom. Aramco ma obecnie trzy możliwe trasy eksportowe – przez Zatokę Perską przez Cieśninę Ormuz, Cieśninę Bab el-Mandab i Kanał Sueski. Rurociąg Wschód-Zachód, który był wielokrotnie atakowany w trakcie wojny amerykańsko-irańskiej, ma przepustowość do 7 milionów baryłek ropy dziennie. Nasser wcześniej określił go jako kluczową linię ratunkową. Nasser powiedział, że do czasu podjęcia ostatecznych decyzji inwestycyjnych firma nie ujawni szczegółów dotyczących nowych tras eksportowych, nad którymi trwają prace. Wpływ kryzysu wykracza daleko poza rynek energii, powiedział Nasser wcześniej w oświadczeniu dla Reutersa. Dodał, że Aramco bada również dodatkowe możliwości magazynowania za granicą. Do tej pory podczas konfliktu w Iranie odnotowano ponad 130 ataków na tankowce, głównie na bardzo duże statki przewożące ropę naftową, co spowodowało ponad 15-krotny wzrost stawek frachtowych w porównaniu z rokiem ubiegłym – powiedział Nasser. Kontenery VLCC mogą przewozić 2 miliony baryłek ropy.
- Eksport paliw z Chin, kluczowego dostawcy w regionie Azji, pełniącego rolę stabilizatora podaży, podlegał znacznym wahaniom od czasu wybuchu konfliktu z udziałem Izraela i Iranu w lutym. Chiński rząd wprowadził wówczas ograniczenia, aby priorytetowo traktować zaopatrzenie rynku wewnętrznego, zobowiązując rafinerie do uzyskiwania comiesięcznych zezwoleń na sprzedaż zagraniczną. Analitycy wskazują jednak, że od lipca, kiedy Chiny zaczęły łagodzić kontrolę eksportu, sprzedaż oleju napędowego za granicę gwałtownie wzrosła, osiągając 1,33 mln ton w sierpniu oraz 1,8 mln ton we wrześniu, co doprowadziło do uszczuplenia krajowych zapasów. Według pięciu osób z branży handlowej i rafineryjnej, choć rafinerie nie sfinalizowały jeszcze wszystkich transakcji na drugą połowę listopada, wstępne szacunki wskazują, że łączny eksport oleju napędowego w tym miesiącu może spaść poniżej 800 tys. ton. Byłby to najniższy wynik od lipca, biorąc pod uwagę dane celne. Handlowcy zaznaczają, że mimo wysokich marż eksportowych, sięgających w minionym tygodniu nawet 800 juanów (120,30 USD) za tonę, ograniczenie eksportu oleju napędowego stało się koniecznością. Wynika to ze spadku krajowych zapasów, spowodowanego stabilnym popytem wewnętrznym oraz produkcją rafinerii na poziomie niższym od oczekiwanego. Z danych firmy doradczej Oilchem wynika, że pod koniec października komercyjne zapasy oleju napędowego spadły do 11,1 mln ton (83 mln baryłek) – jest to najniższy poziom, odkąd firma zaczęła prowadzić rejestr danych w 2011 roku. Jak podaje hurtownik z prowincji Guangdong oraz analityk firmy doradczej SCI, w ciągu ostatniego tygodnia chińskie rafinerie ograniczyły sprzedaż oleju napędowego głównym krajowym odbiorcom końcowym i dystrybutorom. Według wspomnianego hurtownika z Guangdong, w niektórych przypadkach rafinerie uzależniały sprzedaż oleju napędowego od zakupu benzyny – w proporcji jedna tona oleju napędowego na trzy tony benzyny – aby zmaksymalizować marże w obliczu słabszego popytu na benzynę. Kierowcy ciężarówek w kilku prowincjach – mianowicie w Guangdong, Hebei, Hubei, Shandong, Fujian, Zhejiang oraz w regionie autonomicznym Mongolia Wewnętrzna – poinformowali w mediach społecznościowych, że niektóre stacje paliw wprowadziły reglamentację oleju napędowego, a część kierowców w ogóle nie była w stanie zatankować pojazdów. Oczekiwano, że w ostatnich dwóch miesiącach 2026 roku Chiny zwiększą eksport, po tym jak Pekin wydałczwartą transzę kwot eksportowych na benzynę, olej napędowy i paliwo lotnicze. Dzięki temu łączny roczny limit wzrósł do 42 milionów ton, co oznacza wzrost o 6% w stosunku do roku poprzedniego. Z danych celnych wynika, że w okresie od stycznia do września Chiny wyeksportowały łącznie ponad 23 miliony ton tych trzech rodzajów paliw. W 2025 roku Chiny eksportowały średnio 3 miliony ton benzyny, oleju napędowego i paliwa lotniczego miesięcznie. Ponadto, według szacunków kilku handlowców, eksport benzyny w listopadzie może wynieść mniej niż 1 milion ton. Rafinerie zaczęły ograniczać sprzedaż po tym, jak marże na benzynę w Azji spadły od końca października o blisko 20 dolarów – do poziomu poniżej 7 dolarów za baryłkę, co stanowi najniższy wynik od lutego.
- Eksport ropy naftowej z Wenezueli w październiku nieznacznie się zmienił i wyniósł 1,08 mln baryłek dziennie. Wydobycie i eksport ropy naftowej w Wenezueli odbiły w tym roku do poziomów bliskich sprzed sankcji po tym, jak Stany Zjednoczone pojmały w styczniu prezydenta Nicolasa Maduro i zawarły flagową umowę z globalnymi firmami handlowymi nadzorowaną przez Waszyngton. Jednak wzrost gospodarczy ostatnio się zatrzymał, ponieważ producenci ropy naftowej i gazu przygotowują inwestycje w celu zwiększenia mocy produkcyjnych poprzez import platform wiertniczych i sprzętu oraz naprawy starzejącej się infrastruktury państwowej PDVSA. W październiku z wód Wenezueli wypłynęło łącznie 67 statków przewożących ropę naftową, paliwo, produkty uboczne i produkty petrochemiczne. Dane pokazują, że wolumen eksportu spadł o 0,5% w porównaniu z wrześniem i był najniższy od lutego, ale był o 21% wyższy niż rok wcześniej. Eksport do Stanów Zjednoczonych, największego odbiorcy wenezuelskiej ropy naftowej, spadł o prawie 29% w porównaniu z poprzednim miesiącem, do około 449 000 baryłek dziennie. W październiku rząd USA odebrał i sprzedał amerykańskim rafineriom pierwszą partię wenezuelskiej ropy w ramach flagowej umowy z producentem North American Blue Energy Partners (NABEP). Dostawy Wenezueli do Europy wzrosły do 235 000 baryłek dziennie z 86 000 baryłek dziennie we wrześniu, podczas gdy eksport do Indii spadł nieznacznie do 242 000 baryłek dziennie z 253 000 baryłek dziennie. Dostawy do karaibskich hubów magazynowych wzrosły do 83 000 baryłek dziennie z 76 000 baryłek dziennie. Eksport wenezuelskiej ropy naftowej firmy Chevron wzrósł do około 303 000 baryłek dziennie, co stanowi drugą najwyższą średnią miesięczną w tym roku. Dostawy obsługiwane przez firmy takie jak Vitol i Trafigura spadły do około 506 000 baryłek dziennie z 637 000 baryłek dziennie we wrześniu, zgodnie z danymi, które łączą dane eksportowe PDVSA i informacje o śledzeniu statków. W październiku Wenezuela zaimportowała również 139 000 baryłek dziennie nafty z USA i Europy, którą PDVSA i jej partnerzy wykorzystują do rozcieńczania swojej produkcji ropy naftowej o wysokiej masie. Import we wrześniu wyniósł średnio 91 000 baryłek dziennie.
- Ukraina zaatakowała dronami dużą rafinerię ropy naftowej w rosyjskim mieście Jarosław w nocnej akcji na początku listopada. Rosyjskie wojsko poinformowało o zestrzeleniu 856 wrogich dronów. Rafineria ropy naftowej Sławneft Jarosławnieftieorgsintez (JANOS), która padła ofiarą ostatniego ataku i którą Ukraina zaatakowała już wcześniej co najmniej dwukrotnie, zakłócając produkcję, znajduje się około 250 kilometrów na północny wschód od Moskwy. Gubernator Michaił Jewrajew poinformował, że siły obrony przeciwlotniczej odparły atak na rafinerię z udziałem 124 dronów, a dwóch pracowników zostało rannych. „Infrastruktura rafinerii została uszkodzona. Służby ratunkowe pracują nad ugaszeniem pożaru” – poinformował gubernator w oświadczeniu na Telegramie. Rafineria w Jarosławiu ma zdolność przerobową około 15 milionów ton ropy naftowej rocznie. Z publicznie dostępnych informacji wynika, że firma produkuje benzynę, olej napędowy i olej opałowy. Wall Street Journal doniósł w zeszłym tygodniu, że Ukraina wstrzymała ataki na rosyjskie rafinerie po naciskach ze strony prezydenta USA Donalda Trumpa, który przed wyborami parlamentarnymi w połowie kadencji zasugerował, że ataki te przyczyniły się do wzrostu cen oleju napędowego. Analitycy energetyczni stwierdzili, że głównym motorem wzrostu cen była wojna USA i Izraela z Iranem. Ataki zostały wznowione w ostatnich dniach października, począwszy od ataku na trzy rafinerie ropy naftowej i jeden kompleks gazowo-chemiczny w obwodzie samarskim. Gleb Nikitin, gubernator obwodu niżnonowogrodzkiego, poinformował, że w ataku dronów uszkodzony został anonimowy zakład przemysłowy w jego regionie, w którym znajduje się rafineria NORSI.
- Konsorcjum pod przewodnictwem amerykańskiego miliardera Todda Boehly’ego przygotowuje wymianę papierów wartościowych w celu przejęcia międzynarodowych aktywów objętego sankcjami rosyjskiego giganta naftowego Lukoil. Transakcja jest spodziewana w ciągu kilku tygodni. Bank działający w imieniu konsorcjum zakupił od zachodnich funduszy inwestycyjnych zamrożone papiery wartościowe Lukoilu o wartości miliardów dolarów w zamian za zagraniczne aktywa firmy. Jeśli transakcja zostanie sfinalizowana, zakończy to proces sprzedaży, który trwał ponad rok i początkowo wyceniał portfel na 22 miliardy dolarów. Zagraniczne aktywa Lukoilu obejmują pola naftowe, rafinerie i stacje benzynowe w Europie, na Bliskim Wschodzie i w Afryce. Transakcja sprawdzi również, czy sankcje Zachodu mogą zmusić dużą rosyjską firmę do pozbycia się międzynarodowych aktywów, przy jednoczesnym utrzymaniu strategicznych operacji naftowych i ograniczeniu zysków finansowych Moskwy. W skład konsorcjum wchodzi Boehly, biznesmen z Miami, który posiada udziały w drużynach sportowych Los Angeles – Dodgers i Lakers – oraz inwestorzy z Emiratów Arabskich: International Holding Company (IHC) i Al Hail Holding. Syryjsko-katarscy bracia Al-Khayat oraz amerykańska International Development Finance Corp (DFC) również są w gronie oferentów. Plan zakłada bezgotówkową transakcję, w ramach której zamrożone papiery wartościowe Lukoilu będące w posiadaniu zachodnich inwestorów, w tym Capital Group, zostaną wymienione na międzynarodowe aktywa Lukoilu. Proces sprzedaży rozpoczął się po nałożeniu przez USA sankcji na Lukoil w październiku 2025 roku. Agencja Reuters poinformowała w lutym, że Stany Zjednoczone spowolniły sprzedaż, częściowo po to, by wywrzeć presję na Rosję w negocjacjach dotyczących zakończenia wojny na Ukrainie. W grudniu ubiegłego roku Departament Skarbu USA odrzucił ofertę grupy, w skład której wchodził amerykański bank Xtellus Partners, argumentując, że Lukoil nie powinien otrzymać nieoczekiwanego zysku ze sprzedaży akcji ani gotówki. Ponad tuzin firm ubiegało się o aktywa Lukoilu, w tym giganci naftowi Exxon Mobil i Chevron, amerykańska grupa private equity Carlyle oraz były właściciel Pornhuba Bernd Bergmair, poinformowała agencja Reuters w listopadzie ubiegłego roku. Carlyle wycofał się z wyścigu w październiku. Bank działający w imieniu konsorcjum kupił papiery wartościowe Lukoilu od około 10 amerykańskich i brytyjskich funduszy inwestycyjnych, a także od amerykańskich banków depozytariuszy, które przechowywały je w imieniu inwestorów detalicznych, poinformowały dwie osoby. Akcje wyceniono na 30 centów za dolara, co stanowiło znaczną zniżkę odzwierciedlającą ich status. Zachodnie fundusze inwestycyjne były dużymi posiadaczami akcji Lukoilu przed inwazją Rosji na Ukrainę w 2022 roku. Akcje zostały następnie usunięte z głównych indeksów rynków wschodzących, a następnie zamrożone i odpisane przez zachodnie fundusze.
- Amerykańska rafineria CVR Energy poinformowała, że kupi dwie rafinerie i dział marketingu od Marathon Petroleum za około 4,2 miliarda dolarów, niemal podwajając swoje moce rafineryjne. Umowa obejmuje rafinerię Marathon w St. Paul Park w Minnesocie i rafinerię Mandan w Dakocie Północnej. Umowa zwiększy istniejące portfolio CVR o 177 000 baryłek dziennie. Transakcja obejmuje również dział marketingu zaopatrujący do 590 lokalizacji marek w obu regionach. Według danych LSEG, kapitalizacja rynkowa CVR wynosi około 6 miliardów dolarów, a wartość rynkowa Marathon to około 125 miliardów dolarów. Akcje obu spółek wzrosły w tym roku ponad dwukrotnie.
- Departament Energii USA poinformował, że przekaże w formie pożyczki 300 tys. baryłek oleju opałowego czterem firmom, korzystając z krajowych rezerw awaryjnych. Działanie to ma na celu przeciwdziałanie gwałtownemu wzrostowi cen przed nadejściem zimy. Decyzja ta zapadła po tym, jak senatorowie z obu głównych partii politycznych wezwali administrację do uwolnienia zapasów oleju opałowego. Stało się to w obliczu rekordowych cen oleju napędowego (pochodzącego z tego samego procesu rafineryjnego), które przekroczyły 6,50 dolara za galon, co wynika z zakłóceń w dostawach energii na Bliskim Wschodzie, wywołanych konfliktem z udziałem Iranu. Ilość paliwa przeznaczona na pożyczkę stanowi blisko jedną trzecią amerykańskich rezerw awaryjnych oleju opałowego, które wynoszą łącznie 1 milion baryłek. Jak podał Departament Energii, paliwo z rezerw dla północno-wschodnich stanów (Northeast Home Heating Oil Reserve) zostanie pobrane z magazynów w Bostonie i New Haven, a proces jego przekazania lub dostarczenia ma zakończyć się do 6 listopada. „Działania te pomogą zaradzić zakłóceniom w łańcuchach dostaw i zapewnią mieszkańcom północno-wschodnich stanów dostęp do ogrzewania, przy jednoczesnym zachowaniu długoterminowej gotowości rezerw” – stwierdził w komunikacie Kyle Haustveit, podsekretarz w Departamencie Energii. Zgodnie z zawartymi umowami, firmy – Global Companies LLC, Sprague Operating Resources LLC, Trafigura Trading LLC oraz Vitol Inc. – będą zobowiązane do zwrotu takiej samej ilości oleju opałowego wraz z dodatkową premią. Ma to zagwarantować uzupełnienie rezerw przed szczytem sezonu grzewczego w przyszłym roku. Od czasu przejścia huraganu Sandy w 2012 roku, Stany Zjednoczone sięgnęły po zasoby z rezerw dla północno-wschodnich stanów tylko raz. Zapasy te są przechowywane w obiektach zlokalizowanych w stanach New Jersey, Connecticut, Massachusetts oraz Maine. Olej opałowy jest wykorzystywany do ogrzewania w około jednej trzeciej gospodarstw domowych w regionie Nowej Anglii, a w samym stanie Maine – w około połowie domów.
- Zapasy ropy naftowej w USA (bez SPR) w tygodniu do 30 października zmieniły się o -0,865mln baryłek, do 409,8 mln baryłek, prognozowano zmianę o +0,877 mln baryłek.
- Amerykańskie zapasy benzyny zmieniły się w ciągu tygodnia o -0,222 mln baryłek do 209,0 mln baryłek. Prognozowano zmianę o +0,153 mln baryłek.Zapasy są +1,4% r/r.
- Zapasy destylatów, które obejmują olej napędowy i olej opałowy, zmieniły się w ciągu tygodnia o -3,6 mln baryłek do 99,3 mln baryłek. Prognozowano zmianę o -0,1 mln baryłek. Zapasy są -11,0% r/r. Obecnie zapasy destylatów znajdują się na najniższym poziomie od 2003 roku.
- Całkowity popyt na ropę w USA w tygodniu do 30 października zmienił się o +1,75 mln baryłek do 21,96 mln baryłek dziennie.
- Wskaźnik wykorzystania rafinerii w USA w tygodniu do 30 października wyniósł 94,5 % (+1,7 pp t/t).
- Amerykański eksport ropy naftowej w tygodniu do 30 października wyniósł 3,675 mln baryłek dziennie (-1,179 mln bpd t/t; -0,692 mln bpd r/r).
- Wydobycie ropy naftowej w USA w tygodniu do 30 październik wyniosło 14,003 mln baryłek dziennie (+2,58% r/r).
- Amerykański import ropy naftowej w tygodniu do 30 października wyniósł 6,374 mln baryłek dziennie, co oznacza brak zmiany.
- Zapasy ropy naftowej w USA w Strategicznych Rezerwach Ropy Naftowej (SPR) wynosiły 282,2 mln baryłek w tygodniu zakończonym 30 październik 2026 (-0,4 mln bbl/t; -31,1% r/r). To najniższy poziom rezerw od 1982 roku kiedy to zapotrzebowanie USA na ropę wynosiło 15,3 mln baryłek (-25% względem zapotrzebowania w 2025 roku). Na początku 2019 roku zapasy w SPR wynosiły 649 mln baryłek.
- Zapasy ropy naftowej w magazynach Shanghai Futures Exchange (ShFE) na dzień 6 listopada 2026 wynosiły 3,666 mln (b/z% t/t).
- Liczba odwiertów naftowych w USA w ciągu tygodnia zmieniła się o +1 do 463 aktywnych punktów. Dla przypomnienia, w listopadzie 2018 było aktywnych 888 odwiertów naftowych w USA, a szczyt z okresu rewolucji łupkowej to 1609 aktywnych odwiertów.
Gaz ziemny
- Goldman Sachs podniósł prognozy cen gazu ziemnego w Europie na rok 2027, twierdząc, że perspektywy te pozostają wysoce niepewne ze względu na ryzyko związane z dostawami skroplonego gazu ziemnego z Bliskiego Wschodu oraz zimowe warunki pogodowe. Ceny gazu ziemnego (TTF) w Europie na pierwszy kwartał 2027 roku szacowane są na 74 euro za megawatogodzinę (MWh) (z 44 euro wcześniej), jednocześnie rośnie prognoza na cały rok 2027 do 51 euro/MWh z 32 euro/MWh. Goldman Sachs szacuje, że rynek wycenia 47% prawdopodobieństwo, że tej zimy utrzymają się niskie dostawy LNG z Bliskiego Wschodu i temperatury niższe niż przeciętnie. „Chociaż część tego ryzyka wzrostu cen jest już uwzględniona w cenach rynkowych, uważamy, że niedawny spadek dostaw LNG z Ormuz nadal sprzyja zabezpieczeniu się przed trudną zimą w Europie” – podał bank. Bank poinformował, że pomimo wyższych niż oczekiwano dostaw LNG z Bliskiego Wschodu w październiku, eksport LNG z Zatoki Perskiej wyniósł średnio 33% poziomu sprzed wojny. Październik był najgorszym miesiącem w historii pod względem ataków na statki handlowe w Cieśninie Ormuz i pobliskich akwenach, według danych śledzenia incydentów bezpieczeństwa morskiego.
- Zapasy gazu Unii Europejskiej na dzień 7 listopada 2026 wynoszą 72,7% (-1,9 pp t/t) w magazynach podziemnych oraz 48,9% (-5,7 pp t/t) w terminalach LNG. Polska ma zapasy gazu na poziomie 97,8% (-1,4 pp t/t), a w terminalach importowych 31,6% (-13,2 pp t/t).
- Ceny spotowe gazu ziemnego w Azji w ubiegłym tygodniu na grudniowe dostawy są wyceniane na $31,40/mmBtu (-3,38% t/t).
- Listopadowa podaż gazu ziemnego w USA (z wyłączeniem Alaski) wynosi średnio 112,1 mld stóp sześciennych dziennie (-1,16% m/m). Rekord padł w sierpniu i wyniósł 115,0 bcfd.
- Prognozowany popyt wraz z eksportem gazu ziemnego w USA w tym tygodniu to 120,0 mld stóp sześciennych dziennie (bcfd) czyli +4,62% t/t. W przyszłym tygodniu zapotrzebowanie na gaz ma wynieść 114,7 bcfd. Meteorolodzy przewidują, że pogoda w większości kraju pozostanie przeważnie łagodniejsza niż zwykle do 19 listopada. „Sezon zimowy jest dla branży gazu ziemnego niczym Super Bowl… do tej pory nie odnotowaliśmy zbyt wielu dni z temperaturami poniżej normy, a mamy już listopad. Nic więc dziwnego, że gdy pojawia się chłód, ceny idą w górę” – skomentował Thomas Saal, starszy wiceprezes w firmie StoneX.
- Listopadowe przepływy gazu ziemnego do terminali eksportowych LNG z USA wyniosły średnio rekordowe 19,3 bcfd (+4,89% m/m). Dotychczasowe rekordowe przepływy to 18,8 bcfd w kwietniu 2026.
- Liczba amerykańskich odwiertów gazowych w ciągu tygodnia zmieniła się o +1 do poziomu 131 aktywnych punktów.
- Amerykańskie zapasy gazu ziemnego w tygodniu do 30 października zmieniły się o +77 mld stóp sześciennych (bcf) do 3 801 mld stóp sześciennych (bcf). Zapasy gazu w USA są obecnie o +1,4% względem 5-letniej średniej oraz -2,8% r/r.
Złoto
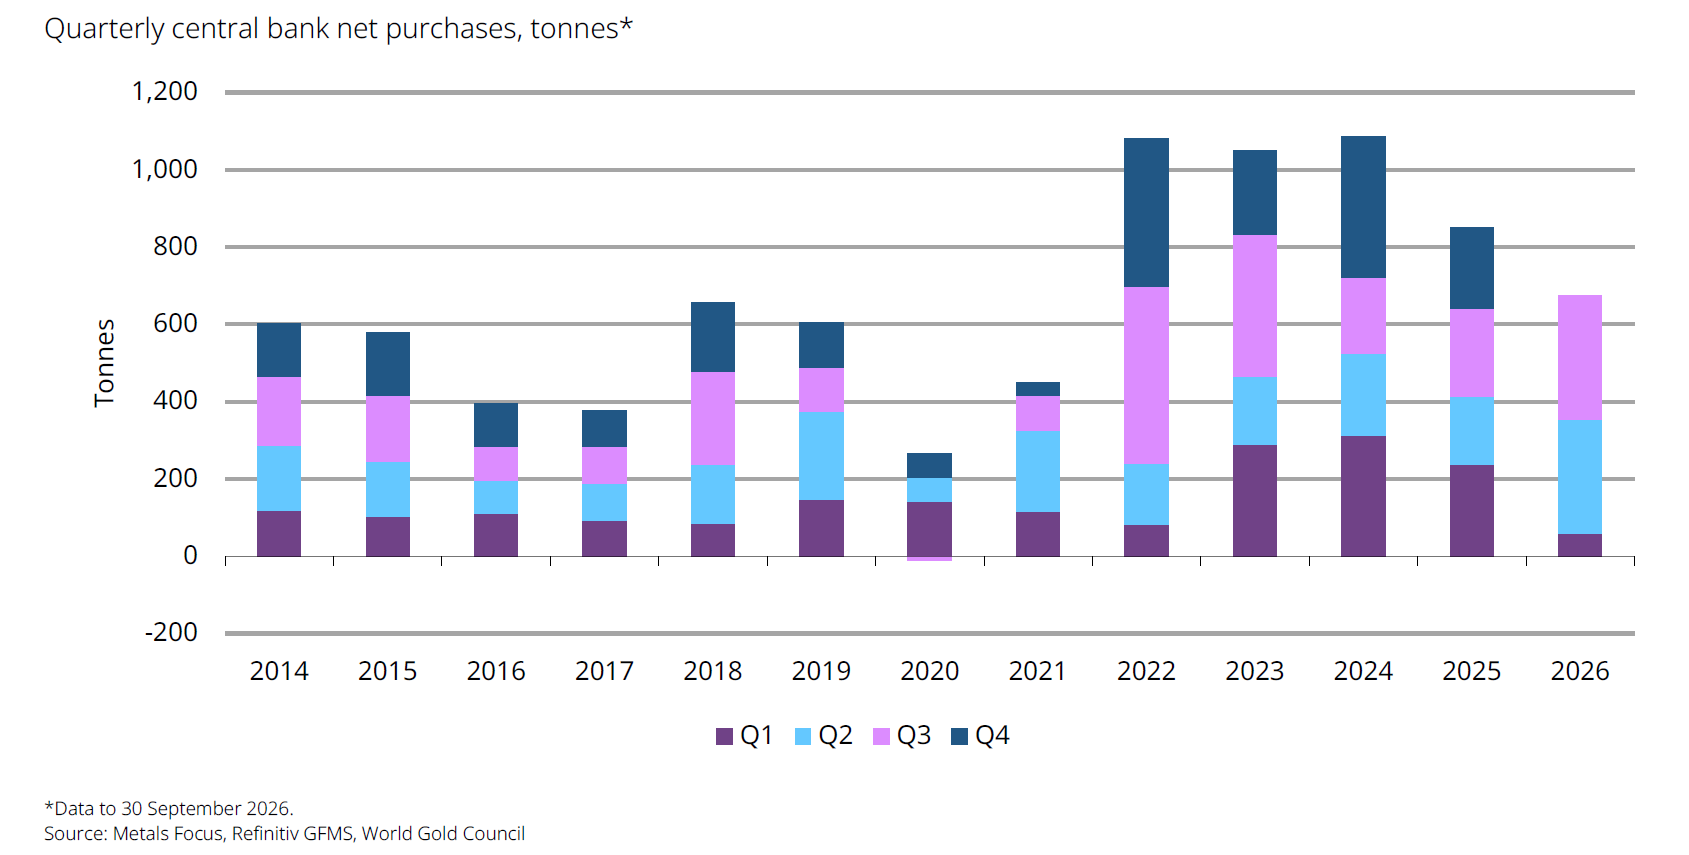
- Zakupy złota przez banki centralne w Q1 – Q3 2026 w porównaniu do lat 2014 – 2025:
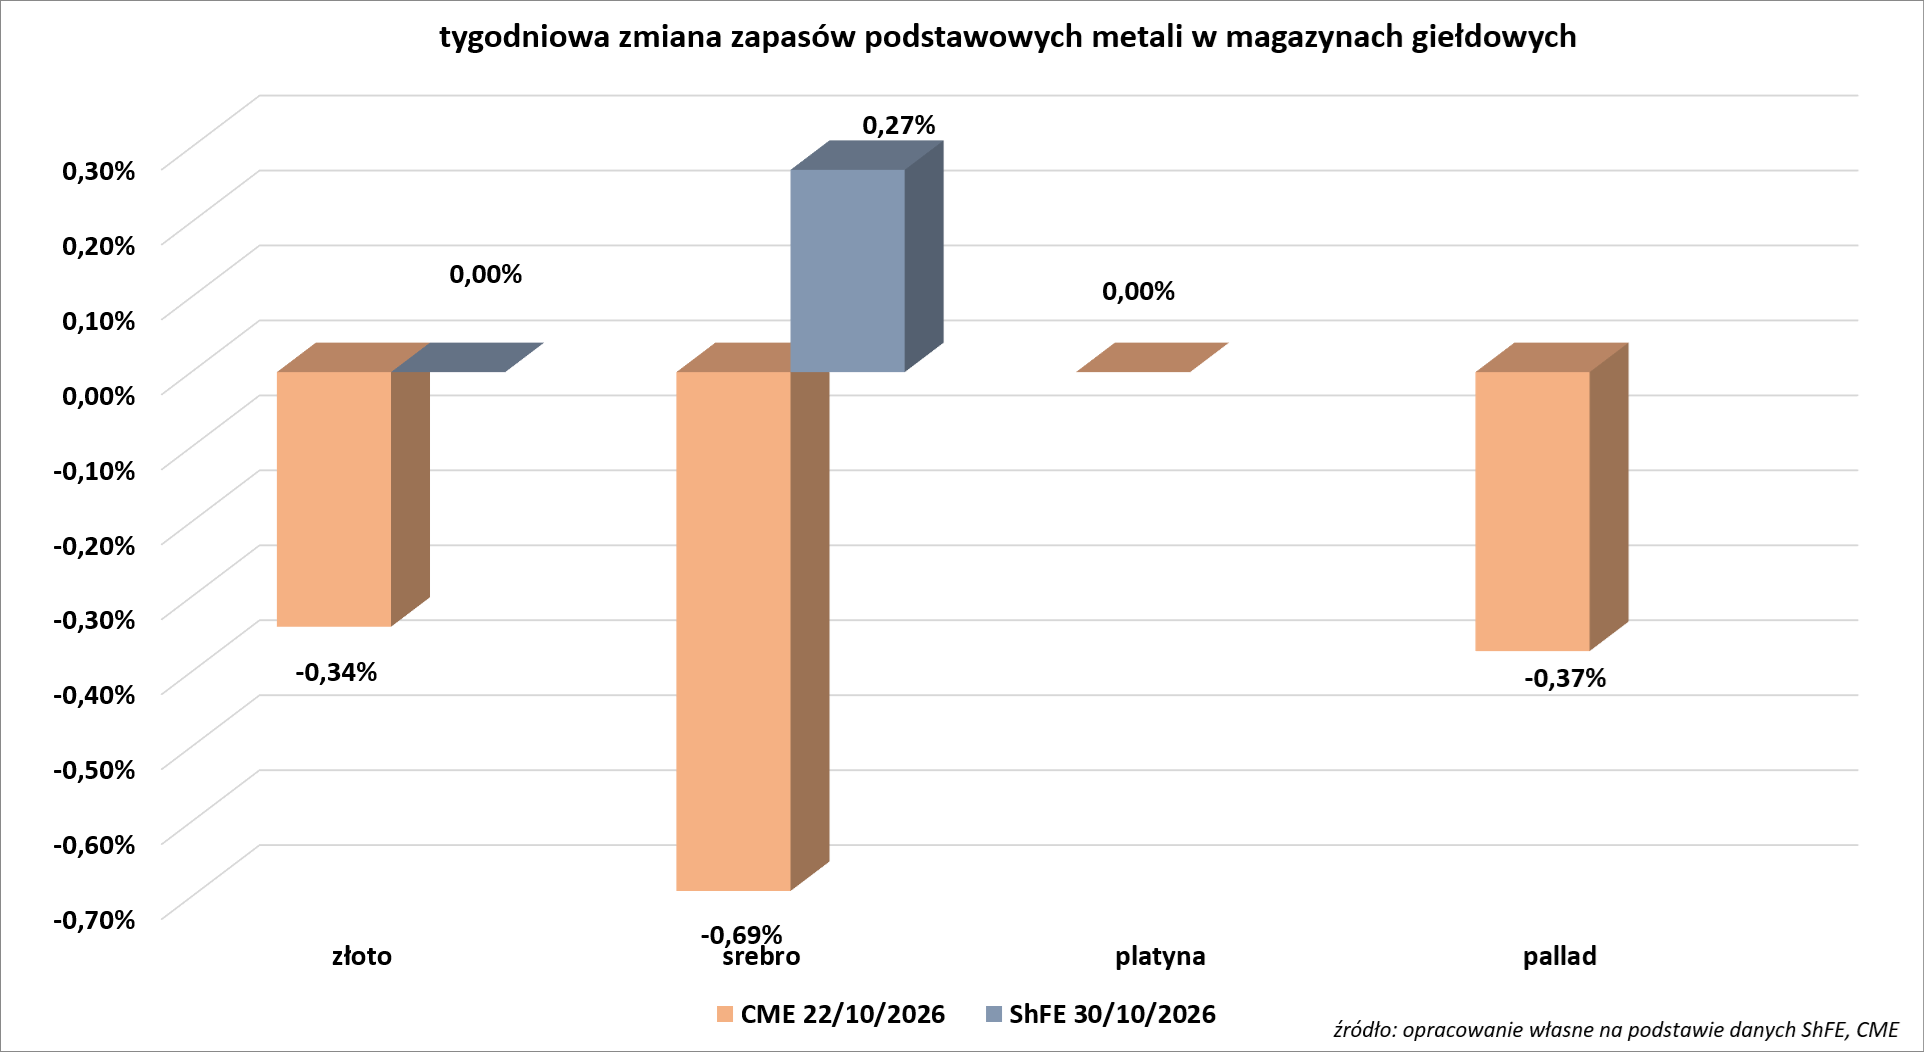
- Tygodniowe zmiany zapasów metali szlachetnych w magazynach giełd CME (NYMEX & COMEX) i szanghajskiej (ShFE):
Stany magazynowe metali przemysłowych
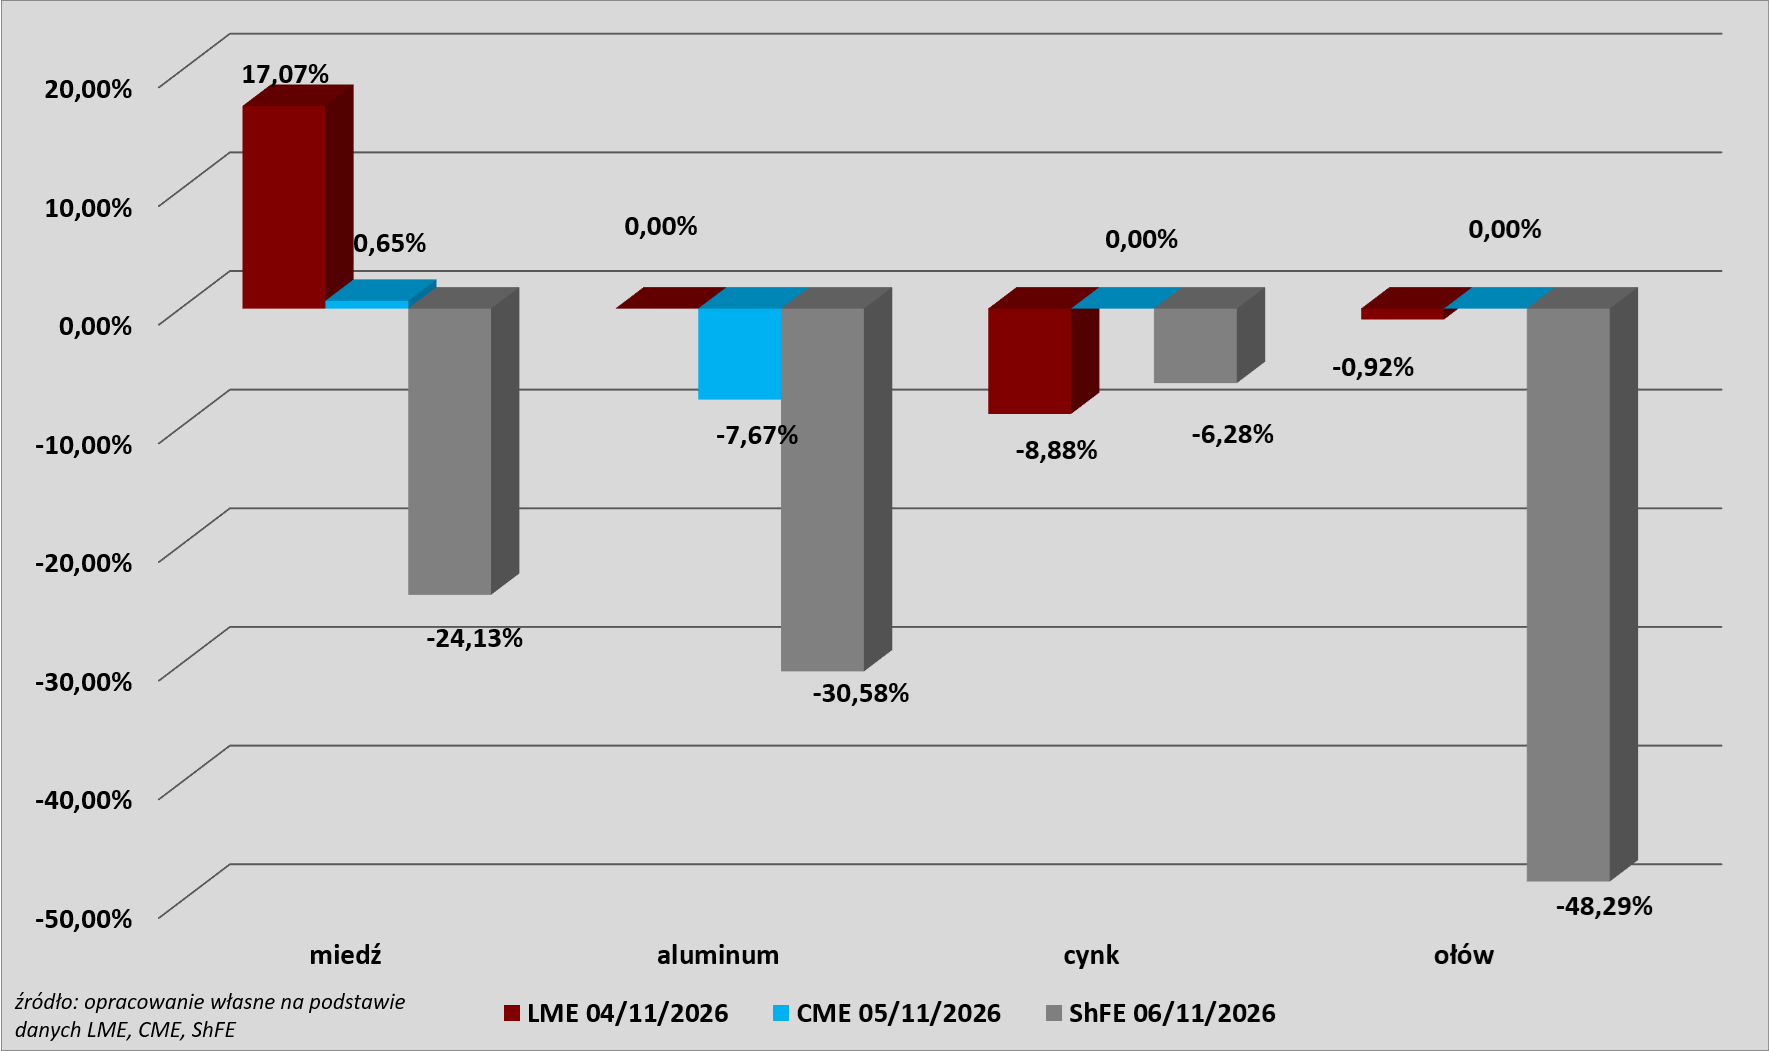
- Tygodniowe zmiany zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
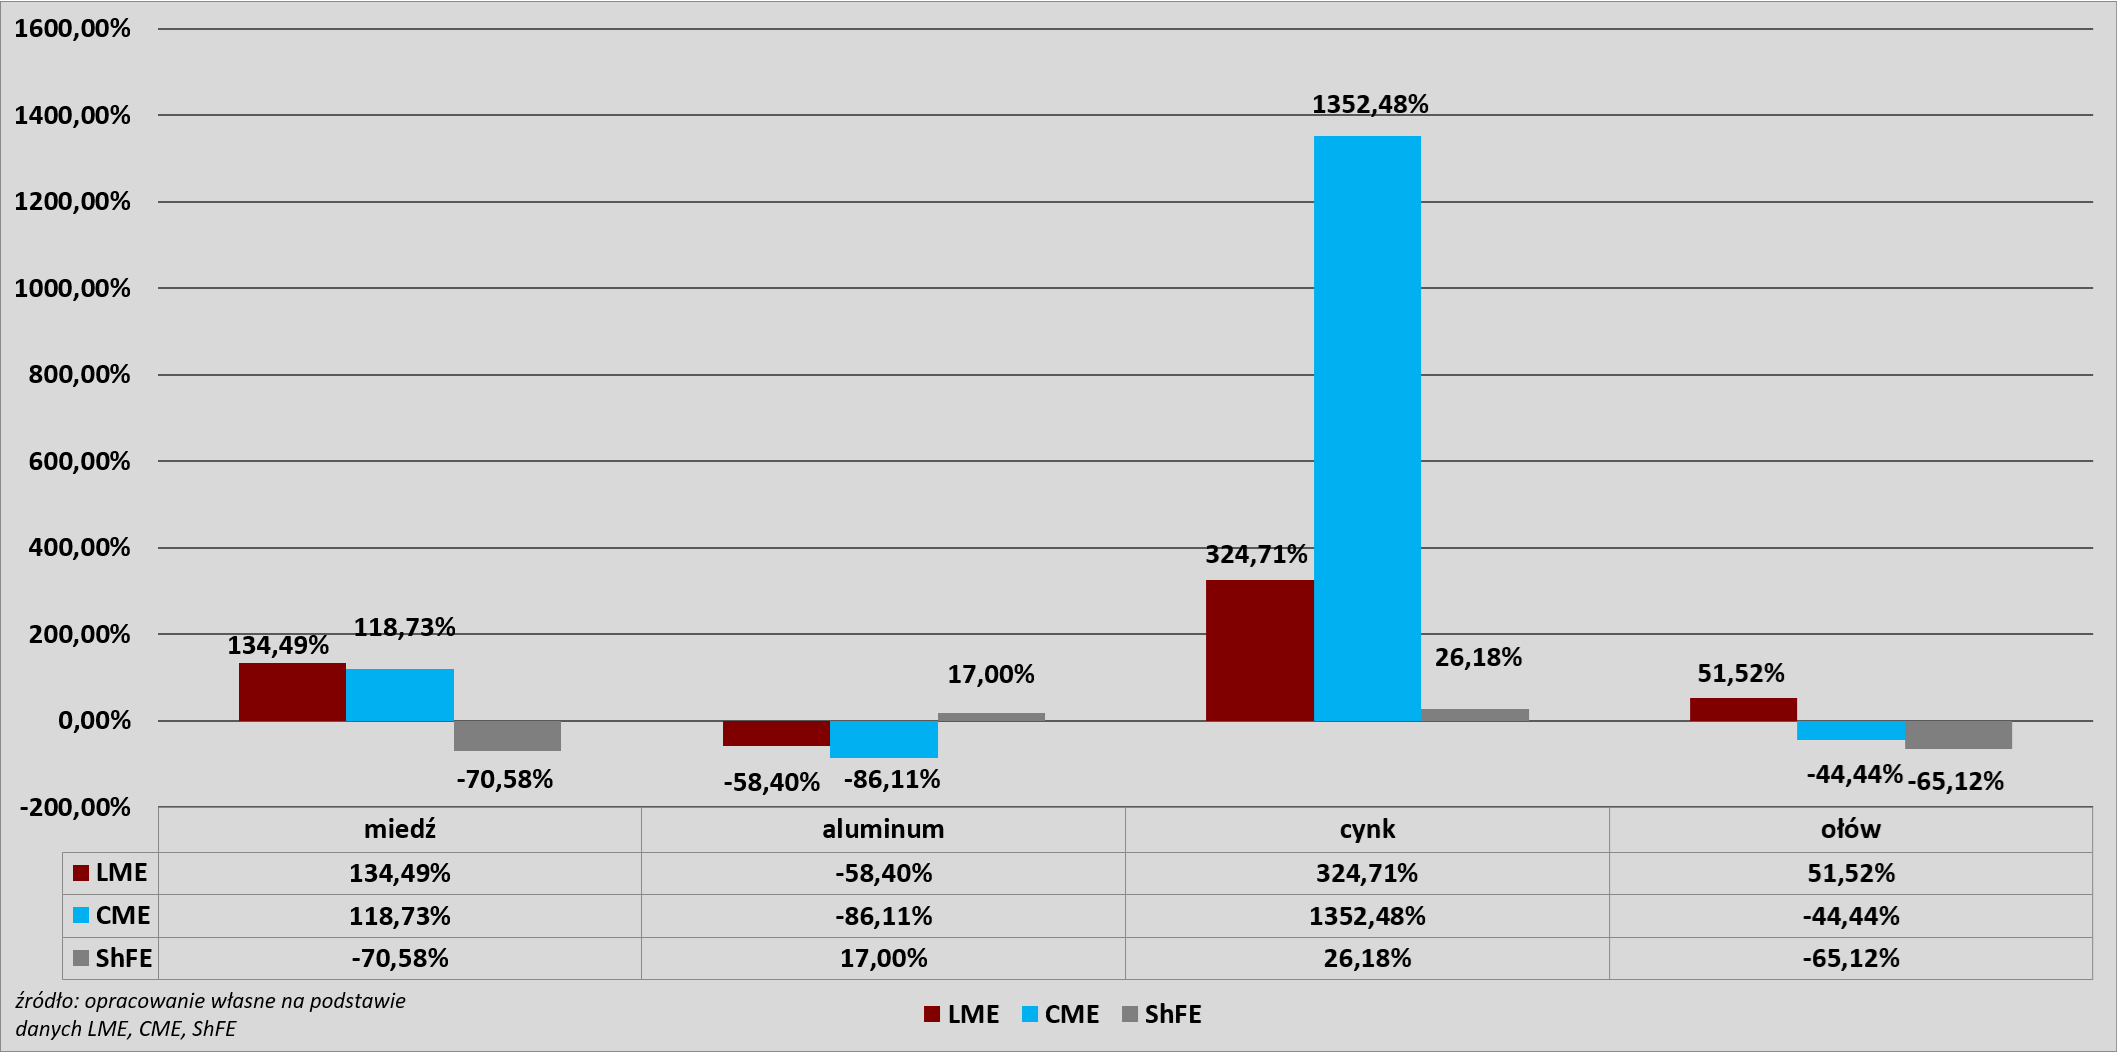
- Roczna zmiana zapasów kluczowych metali przemysłowych w magazynach giełd CME (NYMEX & COMEX), szanghajskiej (ShFE) i londyńskiej (LME) giełdy:
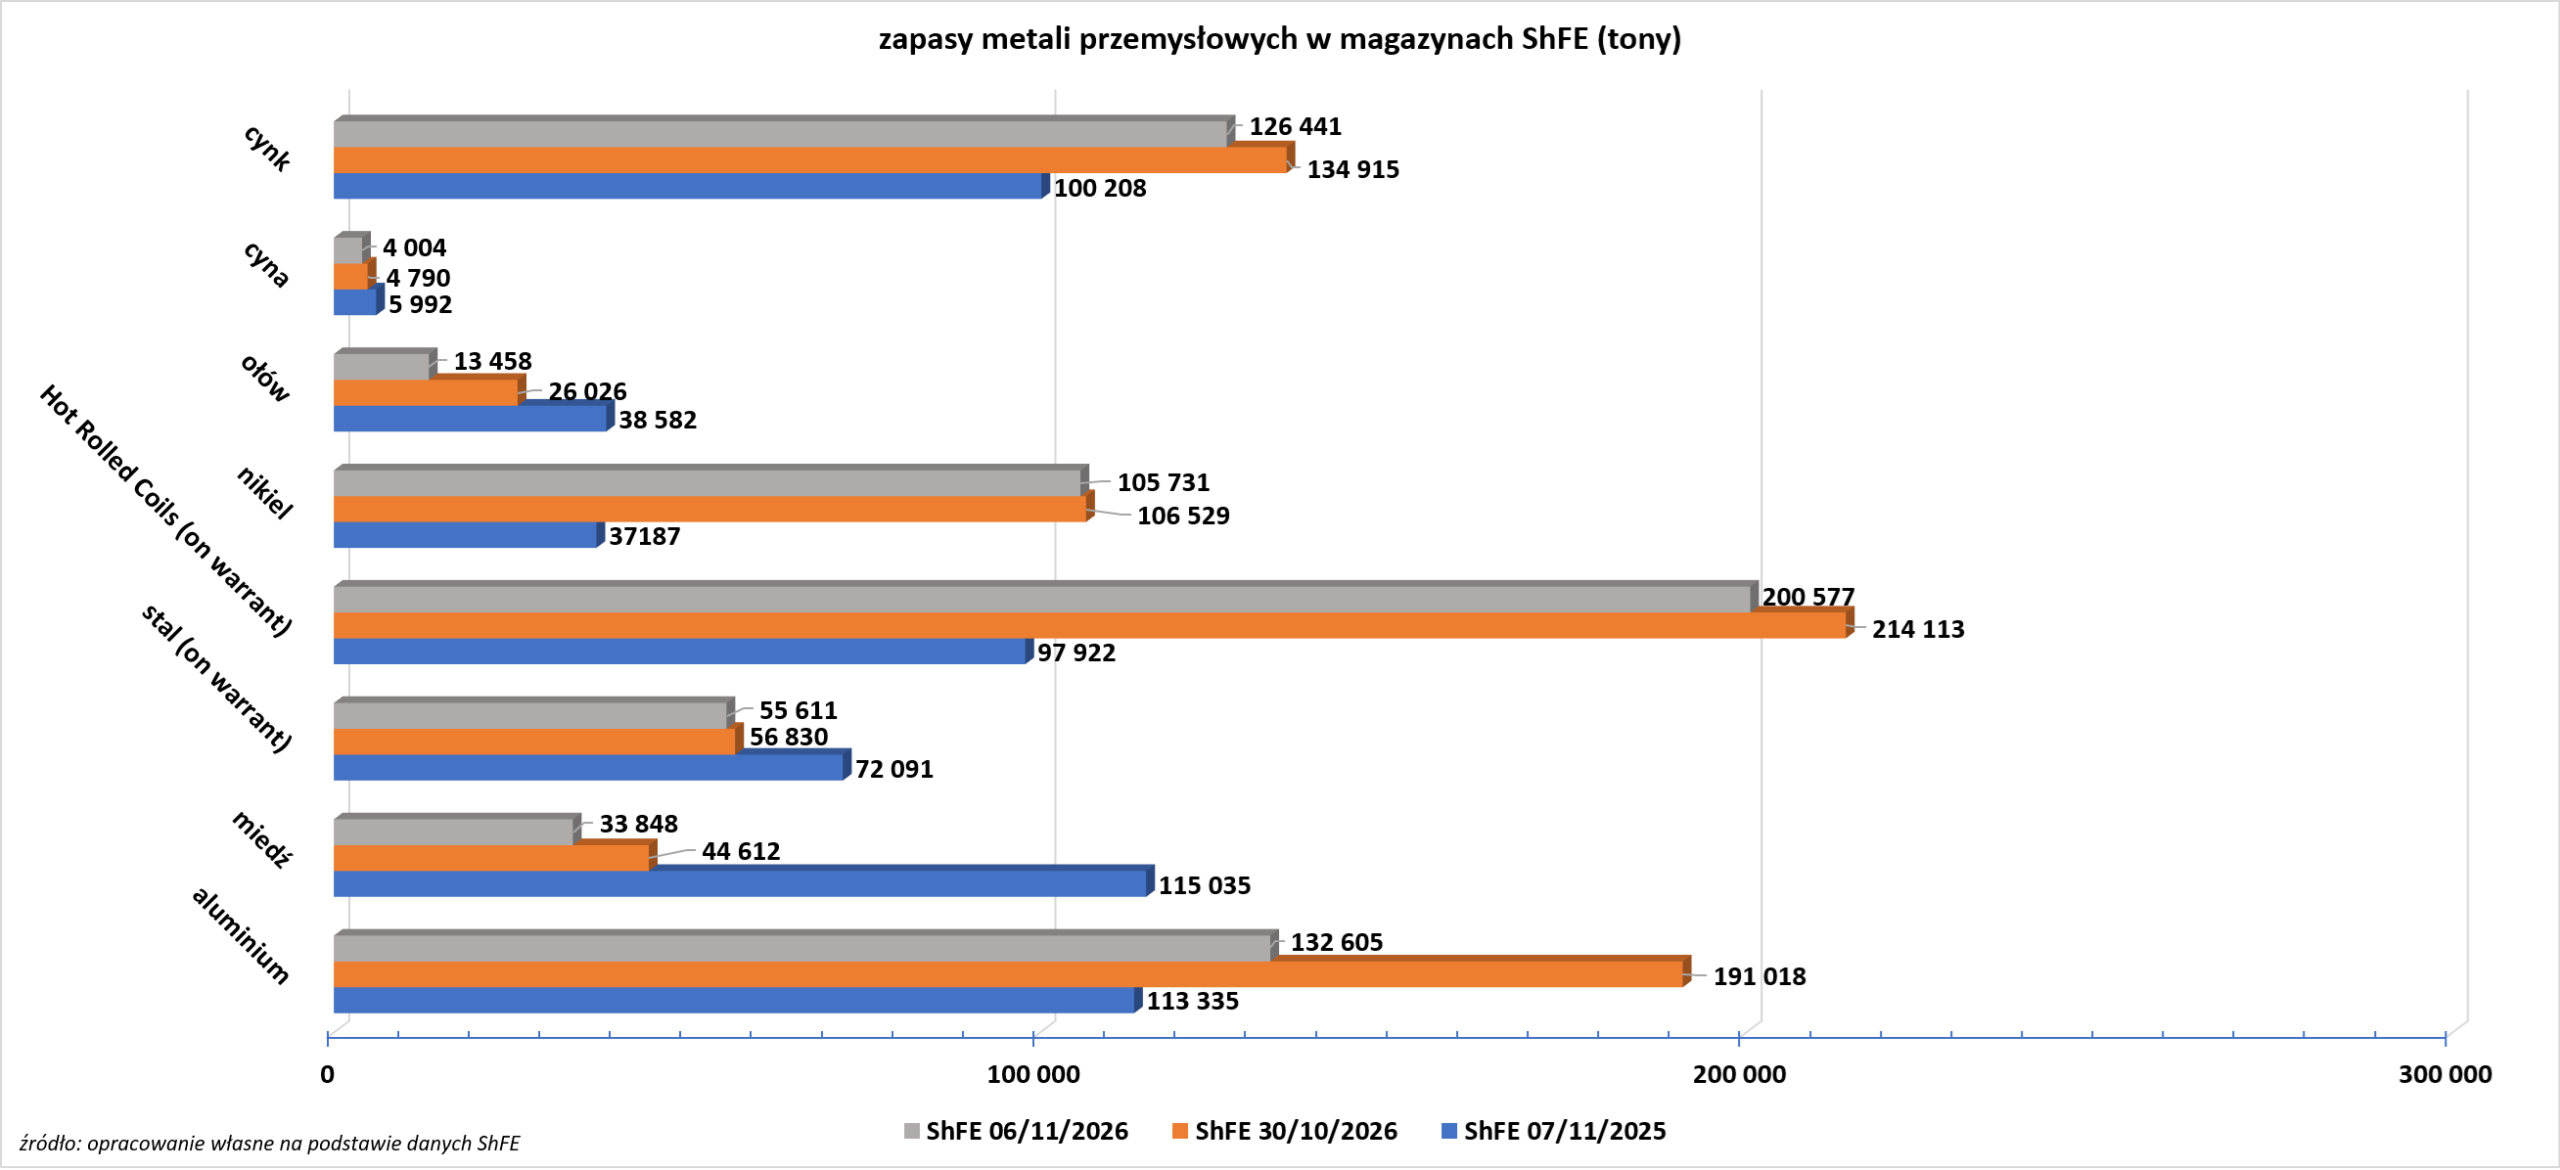
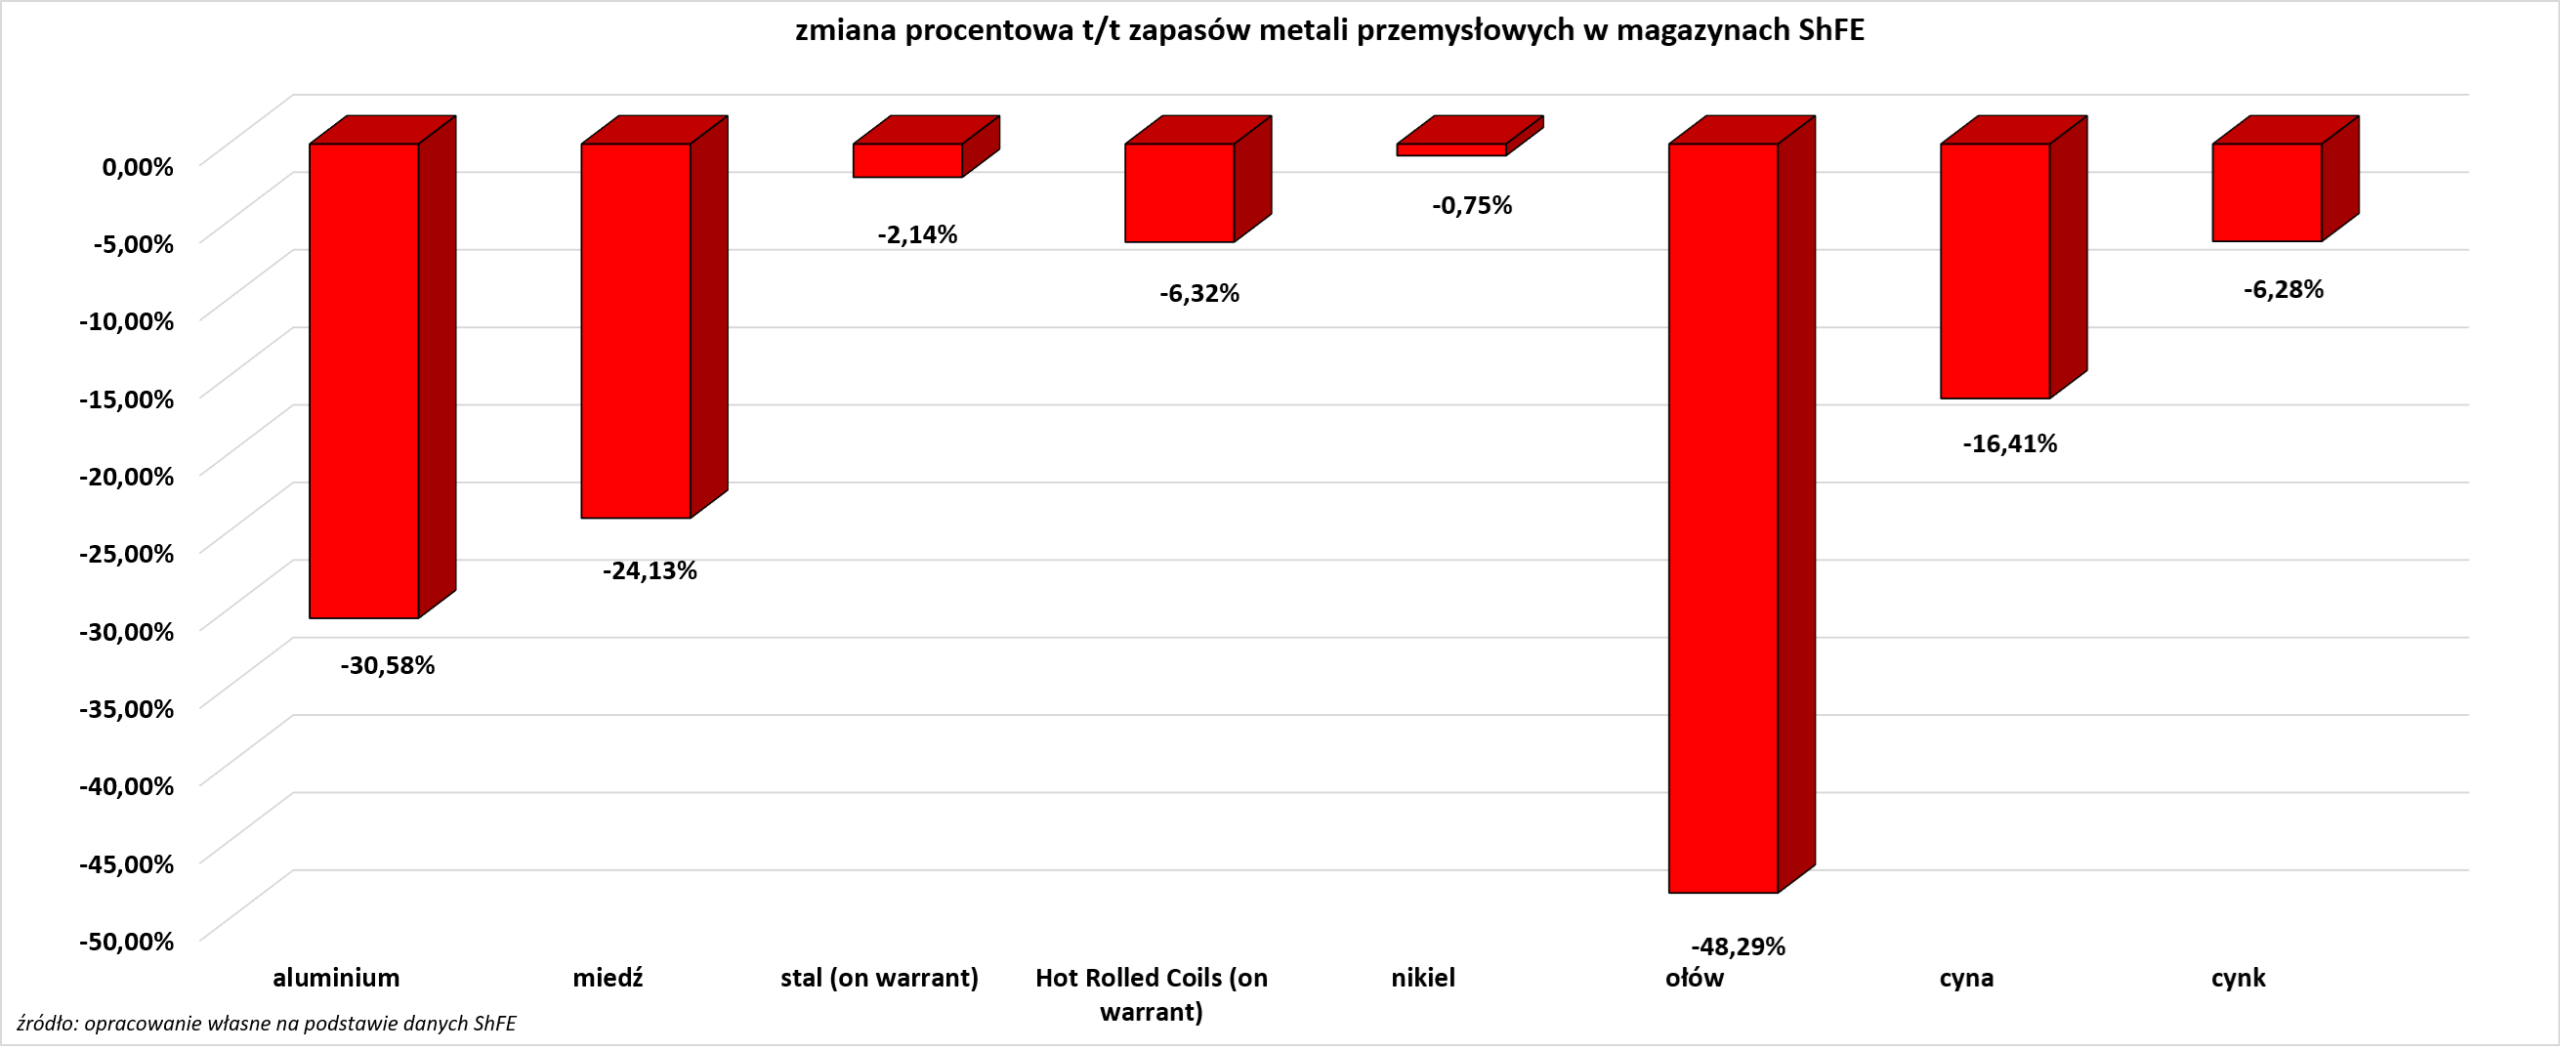
- Zapasy metali przemysłowych w magazynach Szanghajskiej Giełdy (ShFE):
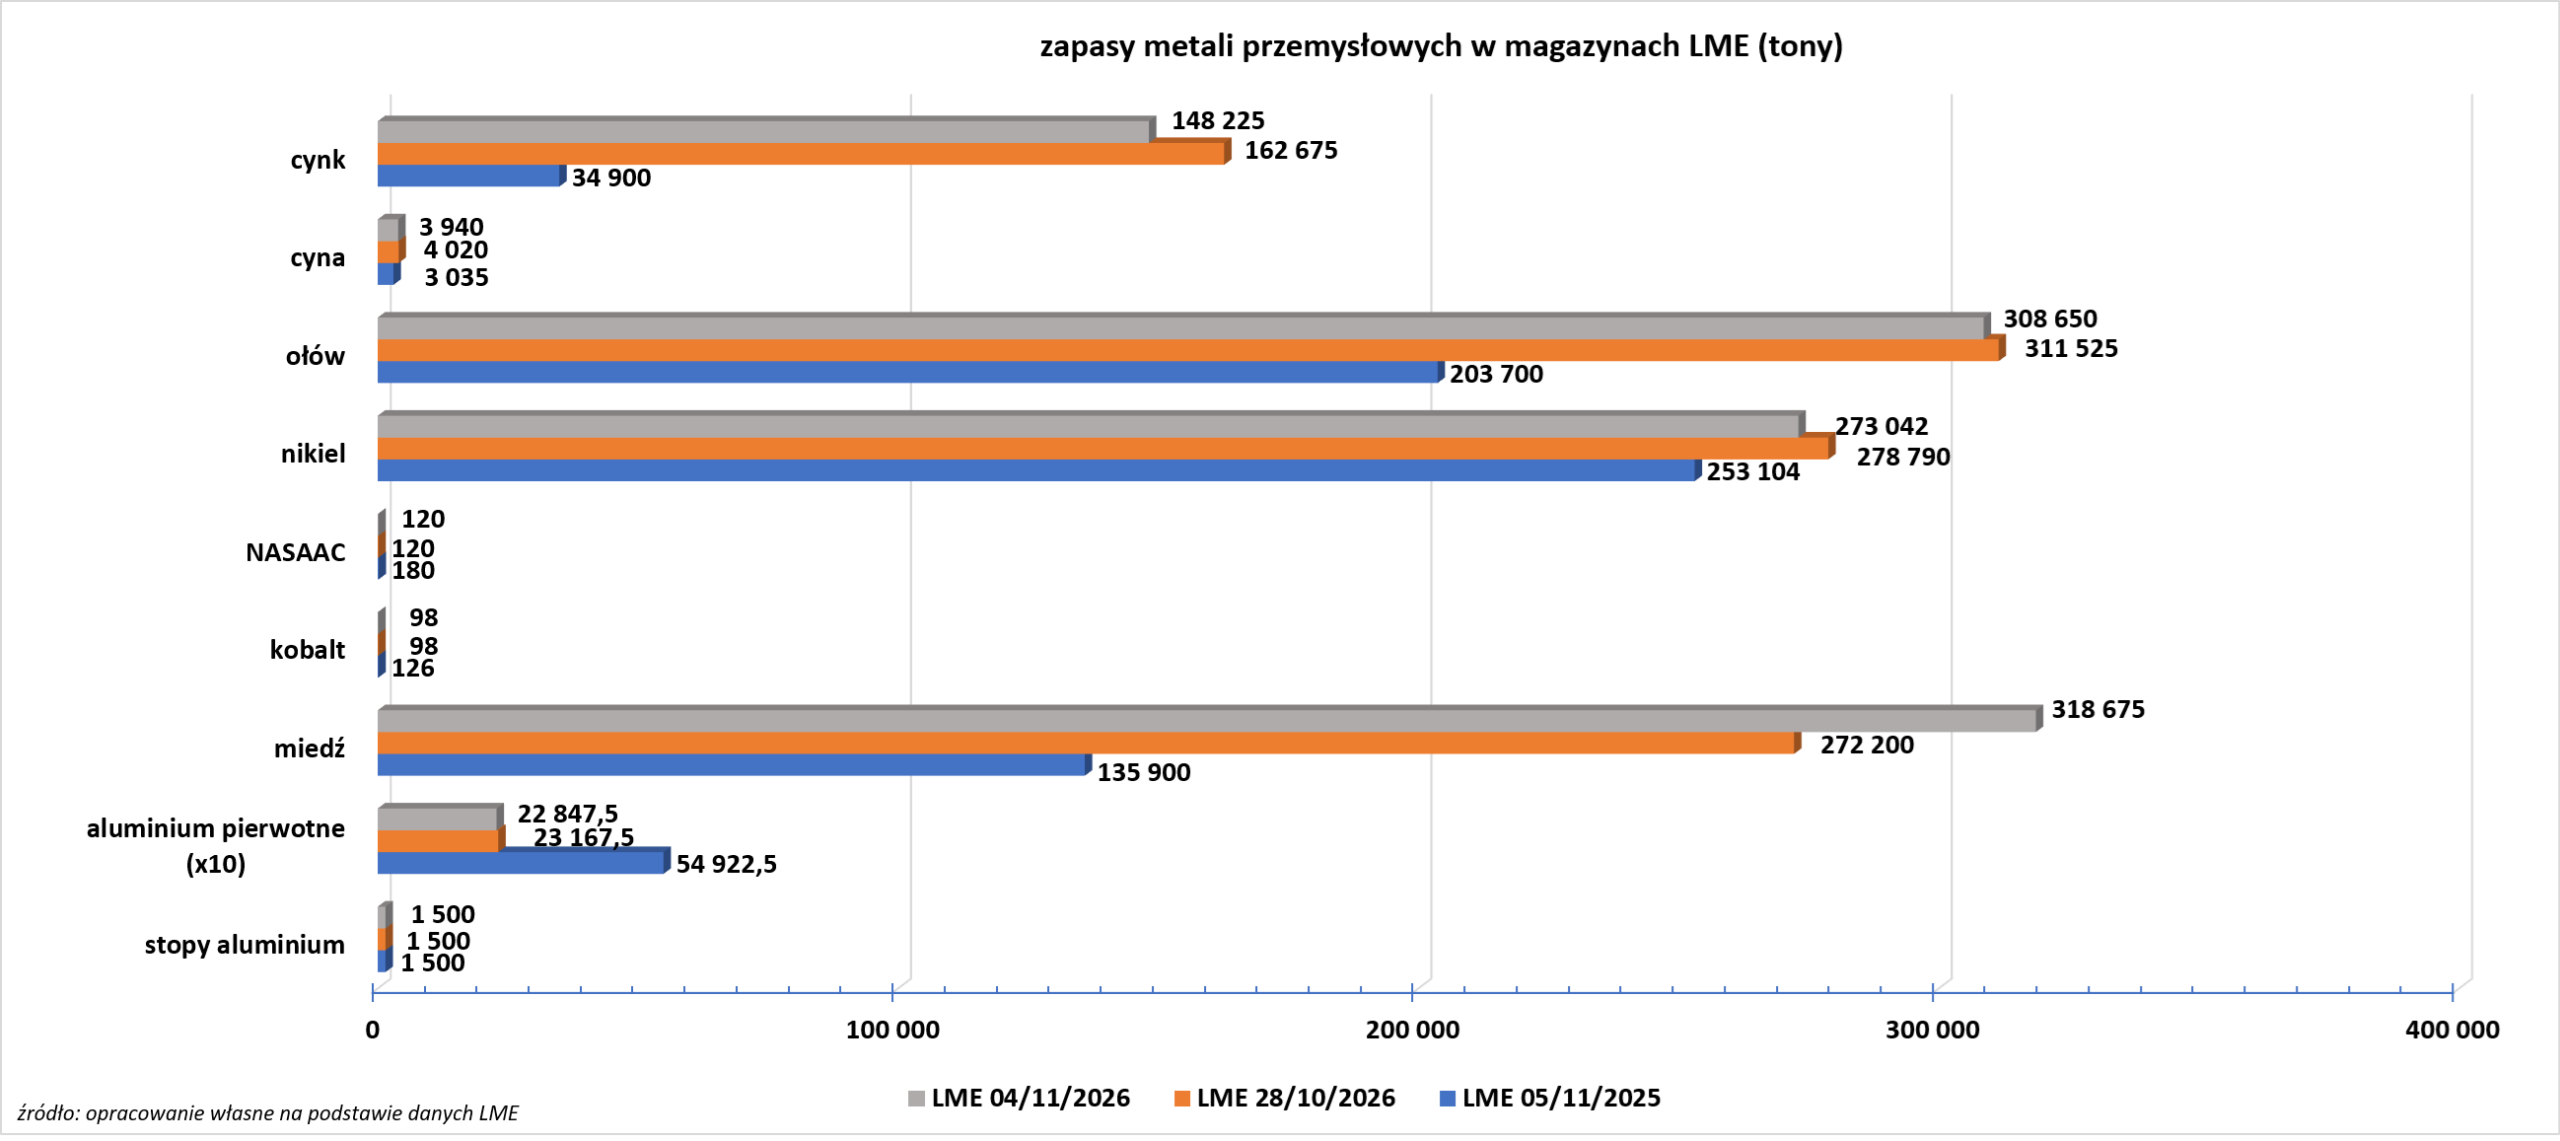
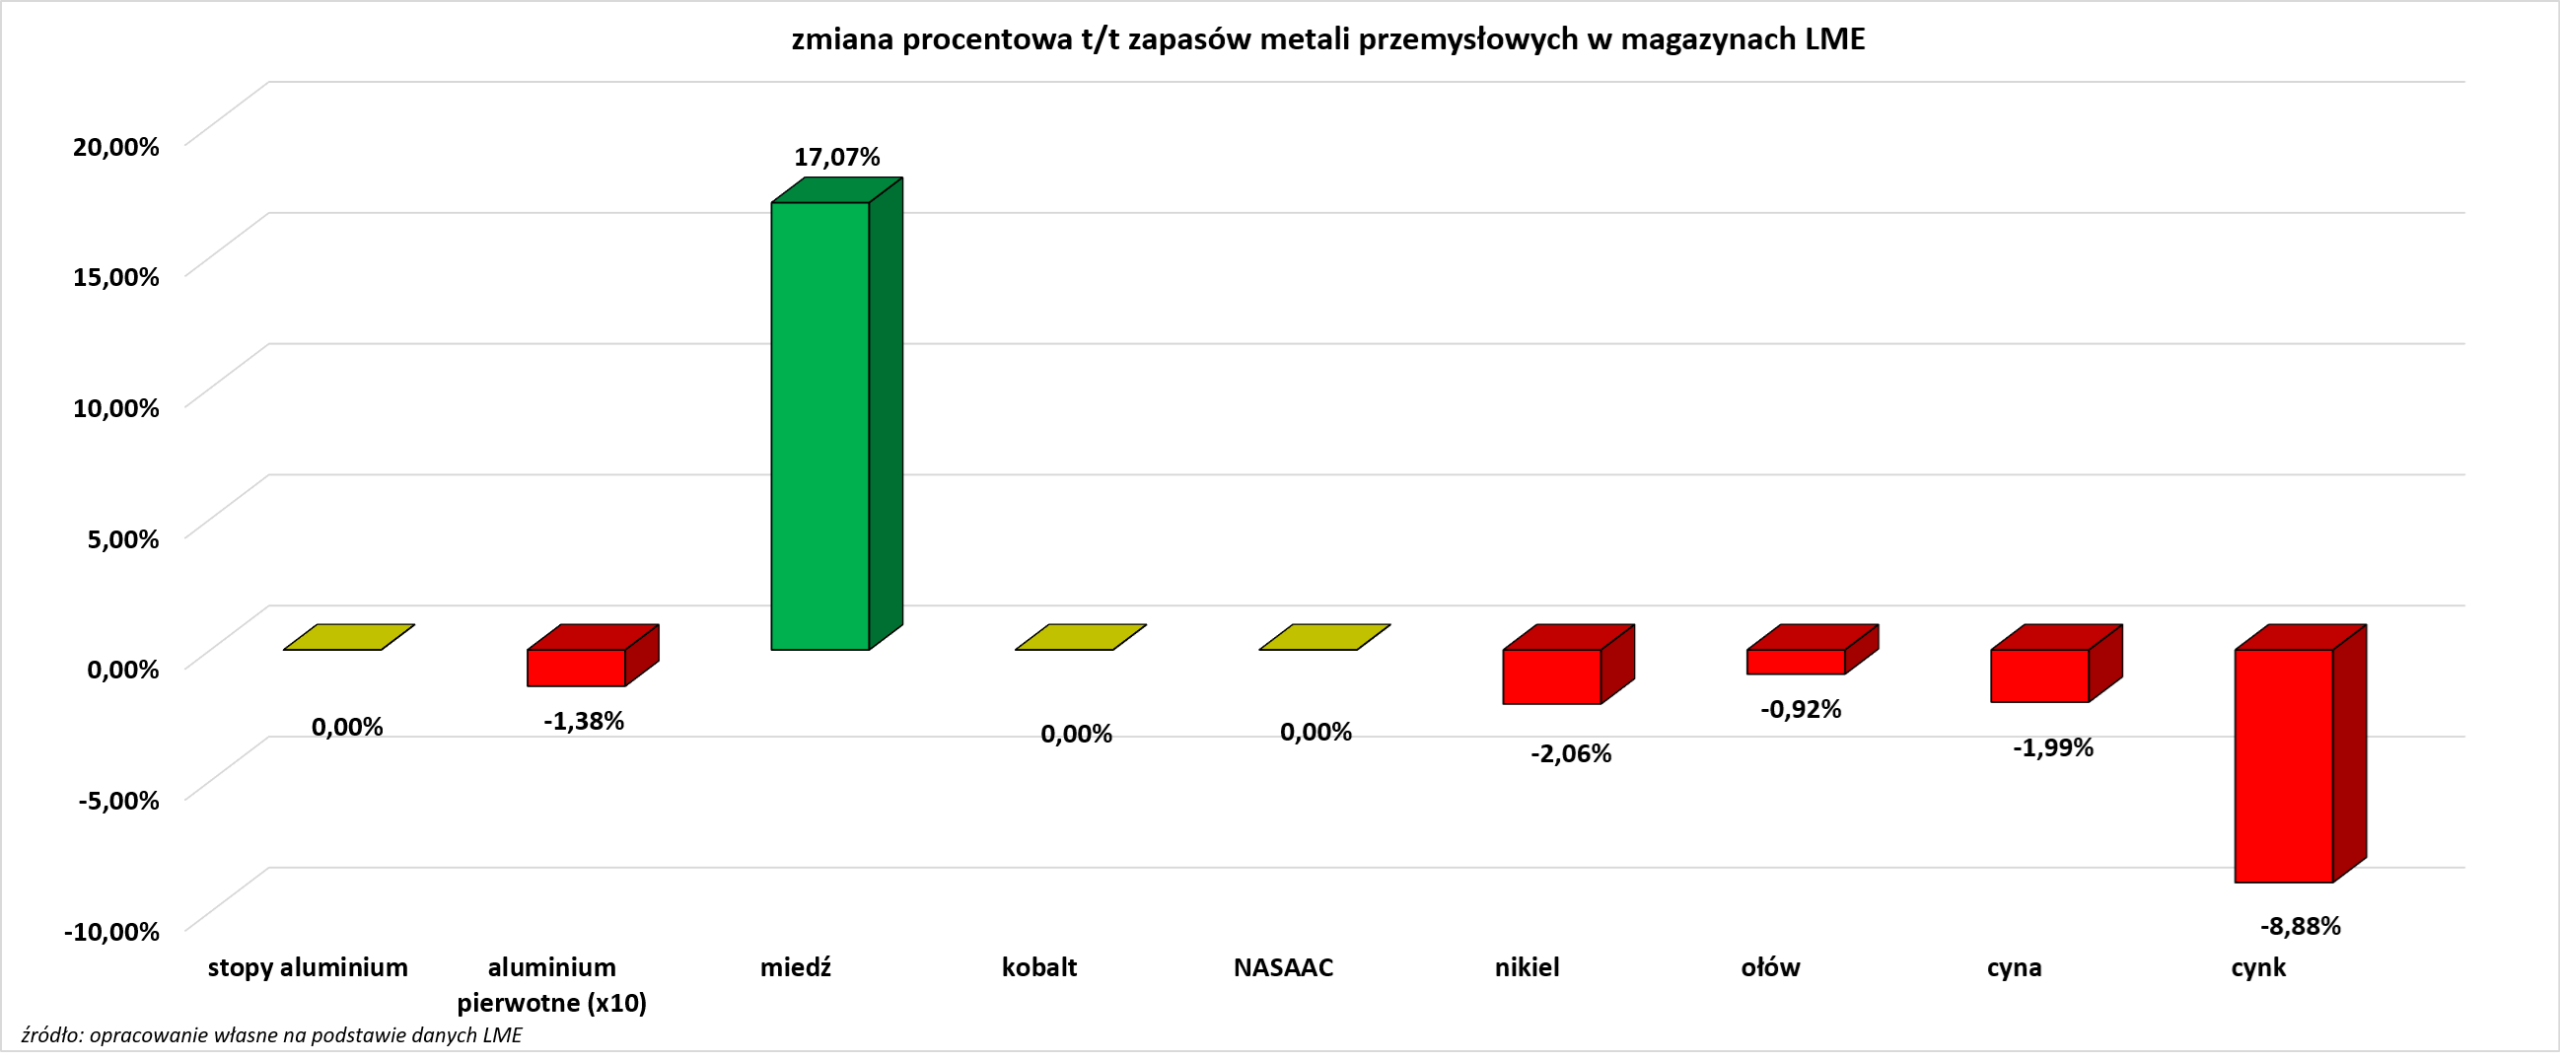
- Zapasy metali przemysłowych w magazynach Londyńskiej Giełdy Metali (LME):
Omówienie aktualności
Program Surowcowe info od lipca 2020 roku pojawia się na moim osobistym kanale YouTube. Prócz tego w ramówce mojego kanału są materiały typu short, raporty pogodowe, odcinki specjalne czy także video tylko dla wspierających, m. in. cykl Surowcowy radar. Zachęcam do subskrypcji, a najnowszy odcinek znajdziecie poniżej:🔽
Statystyki
Od niedzieli do czwartku około 19:30 na moich social mediach (Facebook oraz Twitter) są publikowane statystyki intraday’owe dotyczące kierunku ceny na następny dzień. Z surowców wśród statystyk jest złoto, gaz ziemny, ropa Brent oraz ropa WTI. Wyjaśnienie potencjału tych danych znajdziecie w tym artykule.